Характеристика запасов на промышленных предприятиях
Московский Государственный Индустриальный Университет
Факультет Экономики Менеджмента и Информационных Технологий
Кафедра экономики и менеджмента
Москва 2001
Введение.
На уровне фирм запасы относятся к числу объектов, требующих больших капиталовложений, и поэтому представляют собой один из факторов, определяющих политику предприятия и воздействующих на уровень логистического обслуживания в целом. Однако многие фирмы не уделяют ему должного внимания и постоянно недооценивают свои будущие потребности в наличных запасах. В результате этого фирмы обычно сталкиваются с тем, что им приходится вкладывать в запасы больший капитал, чем предполагалось.
Изменения объема товарно-материальных запасов в значительной степени зависят от превалирующего на данный момент отношения к ним предпринимателей, которое, безусловно, определяется конъюнктурой рынка. Когда основная масса предпринимателей настроена оптимистично относительно возможностей экономического роста, они расширяют свои операции, увеличивают объем инвестиций в создание запасов. Тем не менее колебания уровней последних не вызываются одним лишь инвестированием. Важными факторами выступают здесь качество принимаемых решений, а также то, какая конкретно технология управления запасами используется.
Уменьшение запасов сокращает расходы по их содержанию, снижает издержки, ускоряет оборачиваемость оборотных средств, что в конечном счете повышает прибыль и рентабельность производства. Поэтому очень важно оптимизировать величину запасов.
Управление производственными запасами на предприятии предполагает выполнение следующих функций:
разработку норм запасов по всей номенклатуре потребляемых предприятием материалов;
правильное размещение запасов на складах предприятия;
организацию действенного оперативного контроля за уровнем запасов и принятие необходимых мер для поддержания нормального их состояния;
создание необходимой материальной базы для размещения запасов и обеспечения количественной и качественной их сохранности.
1. Понятие и категории товарно-материальных запасов. Издержки, связанные с запасами.
1.1. Понятие производственных запасов.
Своевременное обеспечение производства материальными ресурсами зависит от величины и комплектности производственных запасов на складах предприятия.
Производственные запасы - средства производства, поступившие на склады предприятия, но еще не вовлеченные в производственный процесс. Создание таких запасов позволяет обеспечивать отпуск материалов в цехи и на рабочие места в соответствии с требованиями технологического процесса. На создание запасов отвлекается значительное количество материальных ресурсов.
Товарно-материальные запасы всегда считались фактором, обеспечивающим безопасность системы материально-технического снабжения, ее гибкое функционирование, и являлись своего рода «страховкой». Существует 3 вида товарно-материальных запасов:
сырье, материалы (в том числе комплектующие изделия и топливо);
товары, находящиеся на стадии изготовления;
3) готовая продукция для обеспечения производства продукции партиями оптимального размера; удовлетворения ожидаемого спроса; компенсации отклонений фактического спроса от прогнозируемого (гарантийного) запаса.
Таким образом, существует много причин для создания товарно-материальных запасов на фирмах, но общим для них является стремление субъектов производственной деятельности к экономической безопасности. При этом следует отметить, что стоимость создания запасов и неопределенность условий сбыта не способствуют возрастанию значимости дорогостоящей резервной сети «безопасности» в глазах руководства фирм, т.к. противоречат повышению эффективности производства.
1.2. Издержки, связанные с производственными запасами.
Одним из сильнейших стимулов к созданию запасов является стоимость их отрицательного уровня (дефицита). При наличии дефицита запасов существуют следующие виды издержек:
издержки в связи с невыполнением заказа (задержкой с отправкой заказанного товара) - дополнительные затраты на продвижение и отправку товаров того заказа, который нельзя выполнить за счет имеющихся товарно-материальных запасов;
издержки в связи с потерей сбыта - в случаях, когда постоянный заказчик обращается за данной покупкой в другую фирму (измеряются в показателях выручки, потерянной из-за неосуществления торговой сделки);
издержки в связи с потерей заказчика - когда отсутствие запасов оборачивается не только потерей той или иной торговой сделки, но и тем, что заказчик начинает постоянно искать другие источники снабжения (издержки измеряются в показателях общей выручки, которую можно было бы получить от реализации всех потенциальных сделок заказчика с фирмой).
издержки по закупкам - издержки по оформлению заказа; по оформлению договора о поставках и коммуникации с поставщиками; транспортные издержки, если стоимость транспортировки не входит в стоимость получаемого товара; издержки по складированию и получению заказа. Некоторые из них фиксируются в заказе и не зависят от его объема, другие, например, транспортные и складские издержки, находятся в прямой зависимости от величины заказа.
издержки по содержанию запаса определяются затратами на складское хранение продукции в течение известного времени и зависят от объема складируемой продукции. Сюда относятся складские издержки и рентные платежи, если помещение арендуется, или текущие затраты по содержанию складов, принадлежащих производственной единице. К данному виду издержек относятся капитальные, страховые и налоговые издержки. Страховые запасы поддерживаются как защита от потерь запасов на случай пожара и краж. Запасы облагаются налогами по состоянию на день оценки. Этот уровень не всегда отражает действительное содержание запасов. К этой же группе издержек относятся потери от разрушения и порчи запасов.
издержки в результате отсутствия продукции несет изготовитель, если он не может удовлетворить спонтанно возникший спрос из-за отсутствия продукции на складе. Эти потери могут быть 2 видов:
• стоимость потерянных продаж, когда заказчик передает свой заказ другому изготовителю. Издержки определяются как потери прибыли от предполагаемых затрат;
• когда заказчик ожидает выполнения заказа. Продажи не потеряны, а отложены. Однако ожидание может создать дополнительные затраты на оформление заказа, транспортные и складские расходы, когда заказ не может быть выполнен через обычные каналы распределения. Определить эти издержки не составляет труда.
Стоимость дефицита запасов больше, чем просто цена упущенных торговых сделок или нереализованных заказов. В нее входят и потери времени на изготовление продукции, и потери рабочего времени, и возможно, потери времени из-за дорогостоящих перерывов в производстве при переходах между сложными технологическими весами.
1.3. Категории производственных запасов.
В зависимости целевого назначения запасы подразделяются на следующие категории:
технологические (переходные) запасы;
текущие (циклические) запасы;
резервные (страховые, или «буферные»).
Технологические и переходные запасы.
В любой момент времени в системе материально-технического снабжения обычно имеются определенные запасы, движущиеся из одной части этой системы в другую. В тех случаях материально-технического снабжения, когда перемещение запасов с одного уровня на другой занимает много времени, объем переходных запасов будет велик. При длительных сроках реализации заказов (например, при больших промежутках времени между изготовлением товара и его прибытием в готовом виде на склад) общее количество технологических запасов окажется большим. Точно так же при больших временных интервалах между моментом выхода товара со склада и моментом его учения заказчиком будет накапливаться значительное количество переходных запасов. К примеру, при среднем уровне спроса на данный товар, равном 200 изделий в неделю, и сроке его поставки заказчику, равном двум неделям, общий объем переходных запасов этого товара составит 400 изделий.
Для оценки среднего количества технологических или переходных товарно-материальных запасов в системе материально-технического обеспечения используется следующая формула:
J = S T,
J - общий объем технологических или переходных (находящихся в процессе транспортировки) товарно-материальных запасов;
S - средняя норма продаж этих запасов на тот или иной период времени;
Т - среднее время транспортировки.
Запасы объемом в одну партию товара (циклические) запасы.
Товары заказываются в количествах, избыточных по отношению к необходимым на данный момент объемам. Этому есть ряд причин: задержка с получением заказанных товаров в полном объеме, что вынуждает заказчиков (в особенности посредников хранить какое-то время те или иные товары на складе; скидки, предоставляемые заказчикам при продаже им товаров крупными партиями; налогообложение торговых сделок с минимальным разном партий, делающее невыгодной отправку заказчику товаров в количествах меньше установленного размера, и некоторые другие.
При этом существуют определенные ограничения на размер товарно-материальных запасов. Ограничителем выступают издержки их хранения. Поэтому возникает необходимость достижения баланса между преимуществами и недостатками, с одной стороны, заказывания, а с другой - хранения товаров. Этот баланс достигается выбором оптимального объема партий заказанных товаров, или определением экономического (оптимального) размера заказа (ЕОQ), который вычисляется по формуле:
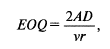
А — затраты на производство,
D — средний уровень спроса,
v — удельные затраты на производство,
r — затраты на хранение.
Резервные («буферные») товарно-материальные запасы.
Служат «аварийным» источником снабжения в тех случаях, когда спрос на данный товар превышает ожидания. На практике спрос на товары удается точно спрогнозировать чрезвычайно редко. Это же относится и к точности предсказания сроков реализации заказов. Отсюда и необходимость в создании резервных товарно-материальных запасов.
В определенной степени услуги, предлагаемые той или иной компанией, представляют собой функцию ее резервных запасов, и наоборот резервные запасы компании являются функцией ее услуг. Компания будет пытаться минимизировать уровень своих резервных запасов в соответствии с декларированной ею стратегией обслуживания заказчиков. И здесь опять возникает необходимость компромисса между издержками хранения резервных запасов, предназначенных для приспособления к неожиданным колебаниям спроса, и выгодами, получаемыми компанией при поддержании такого уровня обслуживания своих клиентов.
Следовательно, определение точного уровня необходимых резервных запасов зависит от трех факторов, а именно:
1) возможного колебания сроков восстановления уровня запасов,
2) колебания спроса на соответствующие товары на протяжении срока реализации заказа,
3) осуществляемой данной компанией стратегии обслуживания заказчиков.
Определить точный уровень резервных запасов, необходимых в условиях нестабильности сроков реализации заказов и изменчивого спроса на товары и материалы нелегко. Для нахождения удовлетворительных решений проблем, связанных с резервными товарно-материальными запасами, необходимо соответствующее моделирование или имитация.
Поскольку на фирмах различных отраслей экономики создание товарно-материальных запасов определяется той специфической ролью, которую они играют в процессе выпуска продукции, объяснимы и различия в подходах к политике капиталовложений в данной области и к определению приоритетности задач, решаемых в ходе производства. На фирмах некоторых отраслей народного хозяйства основной задачей является контроль за сырьем, на предприятиях других - контроль за готовой продукцией, а на предприятиях отраслей, производящих инвестиционные товары, большая часть организационных усилий концентрируется на контроле за незавершенным производством.
Так, фирмы, выпускающие железнодорожный подвижной состав, производят эту продукцию по заказам потребителя. Никто не станет просто так создавать запасы, например, дизельных двигателей. В швейной промышленности создаются лишь минимальные запасы готовой продукции, что объясняется непостоянством вкусов и моды. В последнем случае значительная часть средств вкладывается в незавершенное производство - полуфабрикаты, которые заготовляются для того, чтобы быстро отреагировать на изменение потребностей рынка изделий.
Многие из фирм, функционирующих в различных отраслях экономики, успешно осуществляют инвестиции в товарно-материальные запасы. В то же время на большом количестве фирм бытует мнение, что управление запасами является сферой ответственности низшего уровня руководства - задачей технического порядка. Вместе с тем американские специалисты, пришли к выводу, что если бы типичная не преуспевающая фирма делала то же самое, что и преуспевающая, то ей бы удалось добиться ускорения оборачиваемости товарных запасов в два раза, т. е. при одном и том же товарообороте она смогла бы сократить запасы на 50%.
Коэффициенты оборачиваемости капитала характеризуются изменчивостью и существенно отличаются не только у преуспевающих и убыточных компаний, но и у фирм различного типа. Последнее объясняется спецификой структуры издержек в отраслях народного хозяйства, сезонными колебаниями сбыта, правилами конкурентной борьбы, принятыми в той или иной отрасли экономики, уровнем рентабельности, стилем руководства предприятиями и характером деловых операций. Таким образом, перечисленные обстоятельства следует отнести к весьма важным факторам, оказывающим серьезное влияние на эффективность политики любой фирмы в области создания и реализации запасов.
2. Виды производственных запасов.
Из определения понятия «запасы» можно сделать следующие выводы:
1. Не существует принципиального различия в процессе работы с запасами продуктов различного вида (сырье, материалы, комплектующие, готовая продукция), так как единственная функция запаса - обеспечение потребности.
2. Определяющим для размера запаса является характер потребления запаса продукта данного вида.
3. Вид запаса зависит от потребности, которую удовлетворяет запас.
Первый вывод связан с критерием классификации по месту нахождения запаса. Второй - с критерием классификации по времени, который позволяет выделить различные виды запасов в зависимости от их величины. Третий вывод позволяет добавить еще один критерий классификации - функцию запаса. Итак, критериями классификации запасов могут быть два параметра движения материальных потоков - пространство (или место нахождения) и время, а также функция запаса (рис. 6).
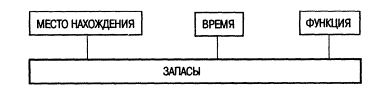
Рис. 1. Критерии классификации запасов.
2.1. Классификация по месту нахождения.
Один из ее вариантов приведен на рис. 2. Все запасы, имеющиеся в экономике, определены как совокупные. Они включают в себя сырье, материалы (основные и вспомогательные), полуфабрикаты, детали, готовые изделия, а также запасные части для ремонта средств производства. Основная часть совокупных запасов производства - предметы производства, входящие в материальный поток на различных стадиях его технологической переработки.
Совокупные запасы производства, как видно из рис. 2, подразделяются на 2 вида: производственные и товарные запасы. Производственные запасы формируются в организациях-потребителях. Товарные запасы находятся у организаций-изготовителей на складах готовой продукции, а также в каналах сферы обращения. Запасы в каналах сферы обращения разбиваются на запасы в пути и запасы на предприятиях торговли. Запасы в пути (транспортные) находятся на момент учета в процессе транспортировки от поставщиков к потребителям.
Каждая отдельная организация в логистической цепочке поставщиков и потребителей является, с одной стороны, организацией-поставщиком, а с другой - организацией-потребителем (рис.11). Следовательно, производственные и товарные запасы всегда имеются на предприятии.

Рис. 2. Виды запасов по месту нахождения и исполняемой функции.
2.2. Классификация по исполняемой функции.
Позволяет расчленить производственные и товарные запасы на несколько групп (рис. 7). В то же время производственные и товарные запасы имеют свои специфические функции. Производственные запасы предназначены для производственного потребления. Они должны обеспечивать бесперебойность производственного процесса. Производственные запасы учитываются в натуральных, условно-натуральных и стоимостных измерителях. К ним относятся предметы труда, поступившие к потребителю различного уровня, но еще не использованные и не подвергнутые переработке. Товарные запасы необходимы для бесперебойного обеспечения потребителей материальными ресурсами.
Производственные и товарные запасы подразделяются на текущие, подготовительные, страховые, сезонные и переходящие (рис.2). Текущие запасы обеспечивают непрерывность снабжения производственного процесса между двумя поставками, а также организаций торговли и потребителей. Текущие запасы составляют основную часть производственных и товарных запасов, их величина постоянно меняется. Подготовительные запасы (буферные) выделяются из производственных запасов при необходимости дополнительной их подготовки перед использованием в производстве (например, сушка леса). Подготовительные запасы товарных средств производства формируются при необходимости подготовить материальные ресурсы к отпуску потребителям. Гарантийные запасы (страховые) предназначены для непрерывного снабжения потребителя в случае непредвиденных обстоятельств: отклонения в периодичности и величине партий поставок от запланированных, изменения интенсивности потребления, задержки поставок в пути. В отличие от текущих запасов размер гарантийных запасов - величина постоянная. При нормальных условиях работы эти запасы неприкосновенны. Сезонные запасы образуются при сезонном характере производства продуктов, их потребления или транспортировки. Сезонные запасы должны обеспечить нормальную работу после организованного времени сезонного перерыва в производстве, потреблении или транспортировке продукции. Переходящие запасы - остатки материальных ресурсов на конец отчетного периода. Они предназначаются для обеспечения непрерывности производства и потребление в отчетном и следующем за отчетным периоде до очередной поставки.
2.3. Классификация по времени.
Позволяет выделить различные количественные уровни запасов. Их соотношение показано на рис. 3.
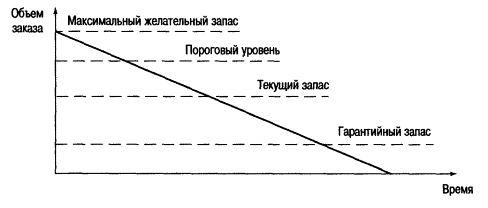
Рис. 3. Виды запасов по времени учёта.
Максимальный желательный запас определяет уровень запаса, экономически целесообразный в данной системе управления запасами. Этот уровень может превышаться. В различных системах управления максимальный желательный запас используется как ориентир при расчете объема заказа.
Пороговый уровень запаса используется для определения момента времени выдачи очередного заказа.
Текущий запас соответствует уровню запаса в любой момент учета. Он может совпасть с максимальным желательным запасом, пороговым уровнем или гарантийным запасом.
Гарантийный запас