Бухгалтерский учет расчетов с работниками по оплате труда и другим расчетным операциям
На основании Коллективного договора работникам ОАО «Тульский молочный комбинат» предоставляется ряд социальных гарантий: ежегодно к отпуску каждому сотруднику оказывается материальная помощь, предоставляются дополнительные отпуска в связи с бракосочетанием, тяжелыми условиями труда, оплачиваются медицинские услуги, предоставляются путевки в санаторно-курортные учреждения.
Размер премии для разных категорий работников отличается. Величина премии зафиксирована в Положении о премировании (Приложение 7).
Положение о премировании — это локальный нормативный акт о правилах назначения премий на конкретном предприятии. Перечень и размер стимулирующих выплат определяется генеральным директором и ведущим экономистом по труду в сотрудничестве с представителями трудового коллектива.
Фонд оплаты труда - суммарные денежные средства предприятия, израсходованные в течение определенного периода времени на заработную плату, премиальные выплаты, доплаты работникам.
Фонд оплаты труда Общества состоит из трех частей: оплата за отработанное время, оплата за неотработанное время и единовременные поощрительные и другие выплаты (табл. 1.3).
Таблица 1.3
Анализ фонда оплаты труда за 2002-2008 годы, тыс. руб.
| Подразделение | Годы | ||||||
| 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 (прогноз) | |
| Фонд оплаты труда всего персонала | 37234,5 | 41398,1 | 46814,9 | 54080,4 | 63817,3 | 72113,5 | 90705,0 |
| в т.ч. оплата за отработанное время | 31804,5 | 35360,9 | 39987,7 | 46193,7 | 54510,6 | 61596,9 | 77477,2 |
| оплата за неотработанное время | 3102,9 | 3449,8 | 3901,2 | 4506,7 | 5318,1 | 6009,5 | 7558,8 |
| единовременные поощрительные и другие выплаты | 2327,2 | 2587,4 | 2925,9 | 3380,0 | 3988,6 | 4507,1 | 5669,1 |
| Среднесписочная численность, чел. | 530 | 520 | 510 | 505 | 490 | 455 | 430 |
| Средняя заработная плата одного работника за год | 70,254 | 79,612 | 91,794 | 107,090 | 130,239 | 158,491 | 210,942 |
| Средняя заработная плата одного работника в месяц | 5,854 | 6,634 | 7,649 | 8,924 | 10,853 | 13,208 | 17,578 |
Проанализировав структуру фонда оплаты труда за 2008 год (рис. 1.6), можно сделать вывод, что наибольший удельный вес занимает оплата за отработанное время (85,4%). Доля оплаты за неотработанное время и единовременных поощрительных и других выплат незначительна и составляет 8,3% и 6,3% соответственно, что позволяет сделать вывод о нормальной структуре фонда оплаты труда.
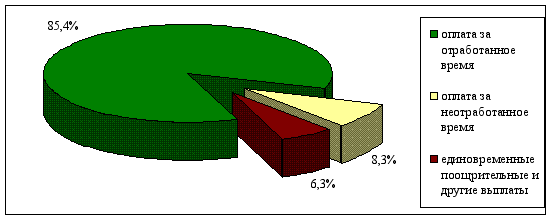
Рис. 1.6. Состав фонда оплаты труда за 2008 год
Проанализировав среднюю заработную плату одного работника в месяц за 2002-2007 годы (Приложение 8), можно сделать вывод, что на ОАО «Тульский молочный комбинат» наблюдается стабильный рост заработной платы. Согласно прогнозу на 2008 год оплата труда также будет повышаться, что гарантирует работникам предприятия социальную защиту в период глобального экономического кризиса. Однако наблюдаемая тенденция сокращения рабочих мест в связи с перевооружением производственных мощностей может отрицательно сказаться на благосостоянии ряда сотрудников предприятия.
Для ведения бухгалтерского учета в ОАО «Тульский молочный комбинат» функционирует бухгалтерская служба. Состав бухгалтерии 21 человек. Это главный бухгалтер, его заместитель, 11 бухгалтеров по участкам учета, 2 бухгалтера расчетного отдела, 4 кассира, в том числе старший, учетчик и 2 совместителя (кассир и бухгалтер), осуществляющих учет расчетов по закупке молока у населения на территории Тульской области.
Ответственность за ведение бухгалтерского учета несет главный бухгалтер. Он же составляет все формы отчетности, за исключением отчетности, касающейся участка учета расчетов по оплате труда. Все формы отчетности на этом участке составляют бухгалтера расчетного отдела. После проверки главным бухгалтером отчетность сдается в соответствующие органы.
Расчетный отдел ОАО «Тульский молочный комбинат» состоит из 2 бухгалтеров, основными функциями которых являются:
ввод личных данных о вновь принятых сотрудниках в компьютерную программу;
перемещение сотрудников по подразделениям предприятия;
начисление заработной платы;
расчет отпускных больничных листов;
удержание налога на доходы физических лиц;
прочие удержания из заработной платы (по исполнительным листам, ссудам, заявлениям и др.);
учет депонированных сумм;
свод заработной платы по счетам бухгалтерского учета;
начисление ЕСН;
составление отчетности по участку учета расчетов по оплате труда.
На ОАО «Тульский молочный комбинат» учет полностью компьютеризован. С этой целью с 2006 года на предприятии внедряется комплексная программа «ИС-ПРО», охватывающая все участки учета, а также снабжение (составление заявок на материалы) производство (контроль рецептур продукции) и реализацию (оформление заявок покупателей).
Для учета оплаты труда в программном продукте «ИС-ПРО» предусмотрен отдельный блок, доступ к которому ограничен. При закрытии отчетного периода (месяца) проводки из базы «Заработная плата» переносятся в основной блок, в котором рассчитывается себестоимость произведенной продукции и определяется финансовый результат. Счет 70 «Расчеты с персоналом по оплате труда» в основной базе не имеет аналитики, что обеспечивает конфиденциальность бухгалтерской информации.
В настоящее время руководством предприятия поставлена задача внедрения электронной системы документооборота с целью ускорения процесса обмена данными и оперативного предоставления сведений для целей управленческого учета.
1.3 Организация системы документооборота по учету личного состава и оплаты труда на ОАО «Тульский молочный комбинат»
Документооборот представляет собой движение документов в организации с момента их создания или получения до завершения исполнения или отправления [21].
Правила документооборота устанавливаются для упорядочения работы по созданию, контролю и использованию в бухгалтерской деятельности первичных учетных документов, своевременности формирования данных бухгалтерской отчетности [23, с. 294].
Наличие системы документооборота на любом предприятии является свидетельством качества системы учета и внутреннего контроля и, как следствие, успешной работы предприятия.
В составе учетной политики ОАО «Тульский молочный комбинат» утверждены правила документооборота и технология обработки учетной информации. Обязательность составления графика документооборота предусмотрена в Федеральном законе «О бухгалтерском учете» [5, п. 3 ст. 6].
При организации системы документооборота по учету личного состава и оплаты труда на ОАО «Тульский молочный комбинат» (Приложение 9) использовался принцип распределения обязанностей между отделами, что характерно для крупных организаций и позволяет проследить связи между специалистами и подразделениями, участвующими в процессе приема, перевода и увольнения сотрудников.
Подбор сотрудников для ОАО «Тульский молочный комбинат» осуществляет начальник отдела кадров. Прием работника на ОАО «Тульский молочный комбинат» осуществляется по личному заявлению соискателя, которое предоставляется в отдел кадров. Начальник отдела кадров оформляет трудовой договор, приказ о приеме на работу на должность в соответствии со штатным расписанием, делает запись в трудовой книжке.
Трудовой договор представляет собой соглашение между работодателем и работником, в соответствии с которым работодатель обязуется предоставить работнику работу обусловленной трудовой функции, обеспечить условия труда, своевременно и в полном размере выплачивать работнику заработную плату, а работник обязуется лично выполнять определенную этим соглашением трудовую функцию, соблюдать правила внутреннего трудового распорядка [4, ст. 56 гл. 10].
Трудовой договор заключается в письменной форме, составляется в двух экземплярах, каждый из которых подписывается сторонами. Один экземпляр трудового договора передается работнику, другой хранится в отделе кадров. Трудовой договор вступает в силу со дня его подписания работником и генеральным директором ОАО «Тульский молочный комбинат».
При приеме работника на работу издается приказ (распоряжение) по форме № Т-1 (Приложение 10). Он составляется на основе заключенного трудового договора и отражает его условия.
Форма № Т-1 заполняется в одном экземпляре начальником отдела кадров на принимаемое на работу лицо. Руководитель подразделения дает заключение о возможности приема на работу. В приказе (распоряжении) указываются сведения о том, в качестве кого принят на работу нанимающийся, по какому разряду или с каким окладом и с каким испытательным сроком. Приказ (распоряжение) о приеме на работу работника визируется ведущим экономистом для подтверждения оклада, устанавливаемого в соответствии со штатным расписанием, и подписывается генеральным директором. С приказом работника знакомят под расписку.
Прием работников на ОАО «Тульский молочный комбинат» производится на основании штатного расписания (форма № Т-3) (Приложение 11), которое содержит перечень структурных подразделений, наименование должностей, специальностей, профессий с указанием квалификации, сведения о количестве штатных единиц, и утверждается приказом генерального директора.
На основании приказа о приеме в трудовую книжку работника начальником отдела кадров вносится запись о приеме на работу, заполняется личная карточка работника по форме № Т-2, в которой фиксируется общая информация о работнике, взятая из его документов, предъявленных при поступлении на работу, а также сведений, сообщенных о себе работником.
Принятый сотрудник направляется в расчетный отдел с целью предоставления документов, необходимых для оформления стандартных вычетов по налогу на доходы физических лиц (справки о доходах физического лица по форме № 2-НДФЛ с прежнего места работы); копии свидетельства о рождении ребенка, о заключении брака, о расторжении брака; страхового свидетельства обязательного пенсионного страхования; свидетельства о постановке на учет в налоговом органе; копии паспорта).
Сотрудником расчетного отдела на вновь принятого работника открывается лицевой счет (форма № Т-54а) (Приложение 12), в котором будут ежемесячно отражаться сведения об отработанном времени и заработной плате, выплаченной работнику в течение календарного года. Форма № Т-54а «Лицевой счет» содержит только справочные данные, так как на ОАО «Тульский молочный комбинат» расчеты по оплате труда ведутся с помощью вычислительных машин. Получаемые расчетные листки в виде машинограммы по расчету заработной платы за каждый месяц вкладываются в лицевой счет работника.
Одновременно начальник отдела кадров предоставляет бухгалтеру расчетного отдела заверенный своей подписью второй экземпляр приказа (распоряжения) о приеме работника на работу.
Для обеспечения безопасных условий труда вновь принятый сотрудник обязан ознакомиться с правилами охраны труда и техники безопасности и пройти стажировку на рабочем месте под руководством мастера или начальника отдела. Также в пользование работнику выдается спецодежда и средства индивидуальной защиты.
Перевод работника на другую работу - постоянное или временное изменение трудовой функции работника и (или) структурного подразделения, в котором работает работник, при продолжении работы у того же работодателя, а также перевод на работу в другую местность вместе с работодателем [4, ст. 72.1 гл. 12].
На ОАО «Тульский молочный комбинат» перевод осуществляется по личному заявлению сотрудника. Для издания приказа (распоряжения) о переводе работника на другую работу по форме № Т-5 (Приложение 13) начальнику отдела кадров необходима докладная записка руководителя отдела, в котором сотрудник будет работать. Начальник отдела кадров направляет бухгалтеру расчетного отдела заверенный своей подписью приказ (распоряжение) о переводе работника на другую работу. Первый экземпляр приказа после визирования руководителей структурных подразделений направляется на подпись генеральному директору.
При увольнении сотрудника начальник отдела кадров руководствуется Трудовым кодексом Российской Федерации, в соответствии с которым основаниями прекращения трудового договора являются: соглашение сторон, истечение срока трудового договора, расторжение трудового договора по инициативе работника или работодателя и т.д. [4, ст. 77 гл. 13].
При расторжении трудового договора по инициативе работника в отдел кадров сотрудником подается заявление. Начальник отдела кадров информирует руководителя структурного подразделения, в котором работает сотрудник, о поданном заявлении и необходимости подбора другого сотрудника.
Через две недели после подачи заявления увольняющийся сотрудник получает в отделе кадров увольнительный лист, который подписывают уполномоченные сотрудники предприятия: начальник отдела кадров (указывается количество дней неиспользованного отпуска для расчета компенсации), профком, бухгалтерия (указывается задолженность по расчетам с подотчетными лицами), кладовщик (отражается задолженность за несданную спецодежду).
В этот же день начальник отдела кадров формирует приказ (распоряжение) о прекращении (расторжении) трудового договора с работником (увольнении) по форме № Т-8 (Приложение 14), оригинал направляется на визирование начальнику отдела и на подпись генеральному директору, второй экземпляр, заверенный начальником отдела кадров, направляется бухгалтеру расчетного отдела.
Начальник отдела формирует табель учета рабочего времени и справку на премию, на основании которых увольняющемуся сотруднику рассчитывается заработная плата за текущий месяц.
Согласно приказа в расчетном отделе составляется форма № Т-61 «Записка-расчет при прекращении (расторжении) трудового договора с работником (увольнении)» (Приложение 15), в которой рассчитывается размер компенсации за неиспользованный отпуск и выходное пособие.
Выдача окончательного расчета осуществляется в кассе предприятия в день увольнения. Если в течение трех дней уволенный сотрудник не получил причитающиеся денежные средства, бухгалтер расчетного отдела направляет в его адрес письмо-уведомление с сообщением о необходимости получения окончательного расчета в связи с увольнением.
Процесс увольнения сотрудника завершается выдачей ему трудовой книжки, которая хранится в отделе кадров.
Для оформления и учета поощрений работникам за успехи в работе применяется приказ о поощрении работника (Приложение 16). Приказ составляется на основании представления руководителя структурного подразделения, в котором работает сотрудник, подписывается генеральным директором и объявляется работникам под расписку. На основании приказа (распоряжения) начальником отдела кадров вносится соответствующая запись в трудовую книжку работника.
Рабочее время - это время, в течение которого работник в соответствии с правилами внутреннего трудового распорядка организации и условиями трудового договора должен исполнять трудовые обязанности, а также иные периоду времени, которые в соответствии с законами и иными нормативными правовыми актами относятся к рабочему времени [4, ст. 91 гл. 15].
Режим рабочего времени устанавливается правилами внутреннего трудового распорядка в соответствии с трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права.
Нормальная продолжительность рабочего времени не может превышать 40 часов в неделю. Трудовой кодекс Российской Федерации устанавливает случаи, когда на законных основаниях для работников продолжительность рабочей недели может быть меньше, чем 40 часов. Существует два соответствующих термина:
— сокращенная продолжительность рабочего времени (для работников в возрасте до шестнадцати лет, от шестнадцати до восемнадцати лет, являющихся инвалидами I или II группы, занятых на работе с вредными и (или) опасными условиями труда) [4, ст. 92 гл. 15].
— неполное рабочее время (по просьбе беременной женщины; одного из родителей, имеющего ребенка в возрасте до четырнадцати лет; лица, осуществляющего уход за больным членом семьи) [4, ст. 93 гл. 15].
Работа за пределами нормальной продолжительности рабочего времени может производиться по инициативе работника (совместительство) и/или по инициативе работодателя (сверхурочная работа или работа в выходной день) с письменного согласия сотрудника.
Начисление заработной платы за текущий месяц осуществляется на основании табелей учета рабочего времени по форме № Т-12 (Приложение 17), формируемых руководителями структурных подразделений, входящих в состав ОАО «Тульский молочный комбинат». Табеля представляются начальнику отдела кадров.
Одновременно с табелем необходимо представить также справку о начислении премии (Приложение 18) и докладные записки на работу в сверхурочное время, выходные дни, на доплаты.
Начальник отдела кадров осуществляет контроль за правильностью составления табеля и докладных записок в части правильного отражения перевода сотрудников из отдела в отдел, отражения отпусков и больничных листов. Далее завизированные табеля, справки и докладные передаются ведущему экономисту по труду, основная функция которого – контроль за фактически отработанным временем. При необходимости экономист может обратиться на контрольно-пропускной пункт или воспользоваться системой видеофиксации для подтверждения времени прихода сотрудника на территорию предприятия и выхода за проходные. В функции ведущего экономиста по труду входит формирование приказов на оплату работы в сверхурочное время и выходные дни.
Далее документы передаются на подпись главному инженеру. После визирования табель направляется в расчетный отдел. Справка на премию и докладные передаются на подпись генеральному директору, который рассматривает и визирует справки и приказы. Ведущий экономист по труду формирует комплект документов для передачи их в расчетный отдел.
С помощью используемой на предприятии бухгалтерской программы расчетный отдел начисляет заработную плату и производит удержания из нее. Сведения о начислениях и выплатах заработной платы работникам отражаются в их расчетных листках (Приложение 19).
По итогам расчета информация о начислениях и удержаниях передается по каналам связи в бухгалтерию для контроля разноски по счетам бухгалтерского учета и в отдел прогнозирования экономического и социального развития для подтверждения правильности исчисленных сумм.
После подтверждения правильности расчета заработной платы и разноски по бухгалтерским счетам расчетным отделом формируются платежные ведомости по форме № Т-53 (Приложение 20), которые передаются в кассу для последующей выдачи заработной платы.
Для учета и регистрации платежных ведомостей по произведенным выплатам работникам организации используется журнал регистрации платежных ведомостей по форме № Т-53а (Приложение 21), который ведется бухгалтером расчетного отдела.
На ОАО «Тульский молочный комбинат» заработная плата перечисляется также на пластиковые карты и на расчетные счета работников в банках. На такие платежи делаются дополнительные реестры.
Для оформления и учета приемки-сдачи работ, выполненных работником по договорам гражданско-правового характера (Приложение 22) применяется унифицированная форма № Т-73 «Акт о приеме работ, выполненных по срочному трудовому договору, заключенному на время выполнения определенной работы» (Приложение 23). Форма составляется начальником структурного подразделения, ответственным за приемку выполненных работ, утверждается генеральным директором и передается в расчетный отдел.
Также в течение месяца в расчетный отдел поступают больничные листы, расчет по ним также включается в расчет заработной платы текущего месяца. Для осуществления расчета больничного листа сотрудник после выхода на работу передает листок нетрудоспособности руководителю своего структурного подразделения. В свою очередь руководитель передает лист табельщику либо уполномоченному сотруднику, который заполняет необходимые реквизиты (наименование организации, отдел, табельный номер, период болезни) и передает его начальнику отдела кадров.
В функции начальника отдела кадров входит проставление трудового стажа. Далее листок нетрудоспособности передается в профсоюзный комитет.
Руководитель профсоюзного комитета рассчитывает дни болезни и процент оплаты больничного листа на основании данных отдела кадров. Далее формируется протокол листков нетрудоспособности, который вместе с больничными листами передается в расчетный отдел.
При расчете отпускных расчетный отдел руководствуется вторым экземпляром приказа (распоряжения) о предоставлении отпуска работнику по форме № Т-6 (Приложение 24) за подписью начальника отдела кадров. Для формирования данного приказа сотрудник с подписанным заявлением обращается в отдел кадров, где на основании личной карточки работника формируется приказ на отпуск в двух экземплярах. Первый экземпляр отдается работнику для визирования руководителем структурного подразделения, потом возвращается в отдел кадров, откуда передается на подпись генеральному директору.
На основании приказа (распоряжения) о предоставлении отпуска делаются отметки в личной карточке по форме № Т-2, лицевом счете (форма № Т-54а) и производится расчет заработной платы, причитающейся за отпуск, по форме № Т-60 «Записка-расчет о предоставлении отпуска работнику» (Приложение 25).
К основным видам удержаний из заработной платы на ОАО «Тульский молочный комбинат» относятся налог на доходы физических лиц, удержания по исполнительным листам и удержания за брак, недостачи при инвентаризации, подотчетные суммы, спецодежду, а также оплата за проживание в общежитии и профсоюзные взносы.
Для предоставления льгот по налогу на доходы физических лиц в расчетный отдел Общества представляются заявления сотрудников с приложенными к ним документами (справки из учебных заведений, копии свидетельства о рождении, копии свидетельства о заключении брака или о его расторжении). Исполнительные листы в расчетный отдел обычно поступают через секретаря по почте.
Удержания за брак, недостачи при инвентаризации, подотчетные суммы и спецодежду осуществляются согласно расчетам бухгалтерии либо приказам ведущего экономиста по труду, представленным не позднее третьего числа месяца, следующего за отчетным.
На основании личного заявления работника из его заработной платы удерживаются в пользу профсоюзного комитета взносы в размере 1%.
Также ежемесячно в расчетный отдел бухгалтером по прочей реализации передается список сотрудников для удержания из заработной платы по личному заявлению работника оплаты за проживание в общежитии, которое находится на балансе ОАО «Тульский молочный комбинат».
Первичные учетные документы, поступающие в расчетный отдел ОАО «Тульский молочный комбинат», являются основанием для начисления оплаты труда и иных выплат сотрудникам предприятия, а также удержаний из заработной платы.
Глава 2 Синтетический и аналитический учет расчетов с персоналом по оплате труда и прочим расчетным операциям на оао «Тульский молочный комбинат»
2.1 Организация бухгалтерского учета расчетов с персоналом по основной и дополнительной заработной плате
В соответствии Трудовым кодексом Российской Федерации заработная плата должна выплачиваться работникам не реже чем каждые полмесяца в день, установленный правилами внутреннего трудового распорядка, коллективным договором, трудовым договором [4, ст. 136 гл. 21].
Согласно коллективному договору на ОАО «Тульский молочный комбинат» заработная плата за первую половину отработанного месяца выплачивается 24 числа текущего месяца, а за вторую половину отработанного месяца – 12 числа месяца, следующего за расчетным.
Оплата труда работников ОАО «Тульский молочный комбинат» осуществляется по утвержденным тарифным ставкам (окладам).
Суммы оплаты труда, причитающиеся работникам, отражаются по кредиту счета 70 «Расчеты с персоналом по оплате труда» в корреспонденции со счетами учета затрат на производство и других источников.
Начисление и распределение заработной платы осуществляется на основе первичных учетных документов (табелей учета использования рабочего времени и др.). Все первичные документы поступают в расчетный отдел, где их группируют по подразделениям организации. Сгруппированные первичные документы служат основанием для отнесения сумм начисленной оплаты труда на соответствующие счета. Для обобщения данных по каждому работнику, подразделению и др. составляются лицевые счета и платежные ведомости.
Операции по начислению оплаты труда и его распределению по счетам учета оформляются следующими проводками (табл. 2.1):
Таблица 2.1
Проводки по начислению заработной платы и других видов оплаты труда и ее распределению по счетам учета
| № п/п | Содержание хозяйственных операций | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1 | Расходы на оплату труда работников, связанные с приобретением и созданием оборудования к установке включены в стоимость приобретаемых или создаваемых активов. | 07 | 70 |
|
2 |
Расходы на оплату труда работников, связанные с приобретением и созданием основных средств и нематериальных активов включены в стоимость приобретаемых или создаваемых активов. | 08 | 70 |
| 3 | Начислена оплата труда работникам вспомогательных производств | 23 | 70 |
| 4 | Начислена оплата труда работникам, занятым обслуживанием производства | 25 | 70 |
| 5 | Начислена оплата труда управленческому персоналу организации | 26 | 70 |
| 6 | Начислена оплата труда работникам обслуживающих производств и хозяйств | 29 | 70 |
| 7 | Начислена оплата труда работникам основного производства (согласно действующей на ОАО «Тульский молочный комбинат» учетной политике счет 20 «Основное производство» не ведется. Вместо него применяется счет 43 «Готовая продукция») | 43 | 70 |
| 8 | Начислена оплата труда работникам, занятым в торговой деятельности или в операциях по продаже готовой продукции |
44 |
70 |
| 9 | Начислено пособие за счет средств социального страхования | 690101 | 70 |
| 10 | Отражена оплата труда работникам, занятым на работах, не связанных с производственной деятельностью (реализация и списание основных средств, вознаграждение членам совета директоров и т.д.) | 910101 | 70 |
| 11 | Начислена оплата труда работникам, занятым на выполнении работ, затраты по которым относятся к расходам будущих периодов (отпуска, продажа оборудования) |
9701 |
70 |
Выплата заработной платы и других видов оплаты труда отражается по дебету счета 70 «Расчеты с персоналом по оплате труда» в корреспонденции со счетом 50 «Касса». На ОАО «Тульский молочный комбинат» заработная плата может перечисляться на расчетные счета работников в банках. Такая операция оформляется проводками по дебету счета 70 «Расчеты с персоналом по оплате труда» в корреспонденции со счетом 76 «Расчеты с разными дебиторами и кредиторами» (субсчет 760501 «Расчеты с поставщиками услуг в рублях»). Перечисление денежных средств с расчетного счета предприятия оформляется проводками по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет 760501 «Расчеты с поставщиками услуг в рублях») и кредиту счета 51«Расчетные счета».
Пример: маслоделу Пелипенко Г.А. установлена часовая тарифная ставка в размере 30,75 руб. + доплата в размере 30% за увеличение объема работ. За сентябрь 2008 года ею отработано 194 часа, в том числе 10 часов сверхурочно и 8 часов – работа в выходной день (Приложение 17).
Маслоделу начисляется премия в размере 120% от часовой тарифной ставки (Приложение 18). В сентябре 2008 года маслоделу выдана материальная помощь в размере 2555,00 руб.
Начисленная заработная плата в сентябре 2008 года составляет:
оплата по тарифу: 194*30,75=5965,50 руб.,
оплата выходного дня: 8*30,75=246,00 руб.,
доплата: 194*30,75*30%=1789,65 руб.,
оплата сверхурочных часов: 10*30,75*50%=153,75 руб.;
премия: (5965,50+1789,65)*120%=9306,18 руб.;
материальная помощь в размере 2555,00 руб.
Итого начислено 20016,08 руб. (Приложение 19).
Бухгалтером расчетного отдела сделаны проводки по начислению заработной платы маслоделу Пелипенко Г.А.: Дебет 4303 «Маслоцех» Кредит 70 «Расчеты с персоналом по оплате труда» на сумму 17461,08 руб., Дебет 910101 «Прочие расходы» Кредит 70 «Расчеты с персоналом по оплате труда» на сумму 2555,00 руб.
Если в течение трех дней работник не получает в кассе организации заработную плату, невыплаченные суммы подлежат депонированию. Кассир передает в расчетный отдел список депонированных сумм для записи в книгу учета депонентов (Приложение 26). Депонированные суммы отражаются по дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами» (субсчет 7604 «Расчеты по депонированным суммам»). При выплате этих сумм получателю делается запись по дебету счета 76 «Расчеты с разными дебиторами и кредиторами» и кредиту счета 50 «Касса».
В соответствии с Трудовым кодексом Российской Федерации допускается по письменному заявлению работника производить оплату труда в неденежной (натуральной) форме. На ОАО «Тульский молочный комбинат» оплата труда в натуральной форме не применяется.
Согласно решению общего собрания акционеров нераспределенная прибыль Общества направляется на финансирование капитальных вложений. В связи с этим доходов от участия в капитале организации у работников не возникает.
Аналитический учет по счету 70 «Расчеты с персоналом по оплате труда» ведется по каждому работнику организации.
Ежегодно сотрудники расчетного отдела проводят инвентаризацию расчетов по оплате труда, в ходе которой по задолженности работникам организации выявляются суммы невыплаченной заработной платы (депонированные суммы), а также суммы и причины возникновения переплат работникам [13]. По итогам инвентаризации составляется акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами по форме ИНВ-17, который подписывается сотрудниками расчетного отдела и комиссией, сформированной согласно приказа о проведении инвентаризации.
В соответствии с Трудовым кодексом Российской Федерации работникам организации должны предоставляться ежегодные отпуска с сохранением места работы (должности) и среднего заработка [4, ст. 114 гл. 19].
С 1 февраля 2002 года согласно Трудового кодекса Российской Федерации работникам должен предоставляться ежегодный основной оплачиваемый отпуск в календарных днях. Продолжительность отпуска установлена равной 28 календарным дням. Оплата отпуска производится не позднее, чем за три дня до его начала [45, с. 253].
В целях равномерного включения предстоящих расходов на оплату отпусков работникам и на предстоящую оплату ежегодных вознаграждений работников за выслугу лет в затраты на производство организации имеют право создавать резервы на предстоящую оплату отпусков и на предстоящую оплату ежегодных вознаграждений работников за выслугу лет. На ОАО «Тульский молочный комбинат» резерв на предстоящую оплату отпусков и на предстоящую оплату ежегодных вознаграждений работников за выслугу лет не создается.
Исчисление сумм оплаты отпусков и компенсаций за неиспользованные отпуска связано с необходимостью расчета среднего заработка по каждому работнику организации. В основу расчета среднего заработка при оплате отпусков и выплате компенсаций за неиспользованные отпуска берется фактический заработок работника за расчетный период, равный 12 календарным месяцам, предшествующим месяцу отпуска или выплаты компенсации за неиспользованный отпуск. Средний дневной заработок для оплаты отпусков, предоставляемых в календарных днях, и выплаты компенсации за неиспользованные отпуска исчисляется путем деления суммы заработной платы, фактически начисленной за расчетный период, на 12 и на среднемесячное число календарных дней (29,4) [41].
В случае если один или несколько месяцев расчетного периода отработаны не полностью, средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму среднемесячного числа календарных дней (29,4), умноженного на количество полных календарных месяцев, и количества календарных дней в неполных календарных месяцах [12, п. 10].
Сумма отпускных определяется путем умножения среднего дневного заработка за расчетный период на число календарных дней отпуска.
Пример: специалисту по ремонту и эксплуатации машинно-тракторного парка Клочкову В.А. предоставлен ежегодный основной оплачиваемый отпуск с 8 сентября 2008 года по 5 октября 2008 года продолжительностью 28 календарных дней (Приложение 24).
В расчетный период включаются предшествующие месяцу отпуска 12 календарных месяцев: с сентября 2007 года по август 2008 года. При этом в сентябре 2007 года и феврале 2008 года сотрудник работал не целый месяц. Выплаты, учитываемые при исчислении среднего заработка, составили 178407,19 руб. Количество календарных дней расчетного периода 328.
Средний дневной заработок за расчетный период составил:
178407,19:328=543,924360 руб.
Сумма отпускных за сентябрь 2008 года: 23*543,92=12510,26 руб., за октябрь 2008 года: 5*543,92=2719,62 руб. (Приложение 25). Бухгалтером расчетного отдела сделаны следующие проводки (табл. 2.2):
Таблица 2.2
Бухгалтерские проводки по начислению оплаты отпуска
| Содержание операций | Дебет | Кредит | Сумма,руб. | Первичный документ |
| Начислены отпускные Клочкову В.А. за сентябрь 2008 года | 231000 | 70 | 12510,26 | Платежная ведомость |
| Начислены отпускные Клочкову В.А. за октябрь 2008 года | 9701 | 70 | 2719,62 | Платежная ведомость |
Расчет среднего дневного заработка при выплате компенсации за неиспользованный отпуск осуществляется аналогично расчетам, осуществляемым при оплате отпусков.
Работники организации могут быть уволены в связи с прекращением трудового договора. Днем прекращения трудового договора во всех случаях является последний день работы работника. В день прекращения трудового договора работодатель обязан выдать работнику трудовую книжку и произвести с ним окончательный расчет.
При расторжении трудового договора по инициативе работодателя увольняемому работнику должна выплачиваться компенсация, называемая выходным пособием. При расторжении трудового договора в связи с ликвидацией организации либо сокращением численности или штата работников организации увольняемому работнику выплачивается выходное пособие в размере среднего месячного заработка, а также за ним сохраняется средний месячный заработок на период трудоустройства, но не