Бухгалтерский учет расчетов с работниками по оплате труда и другим расчетным операциям
Таблица 2.12
Бухгалтерские проводки по начислению заработной платы и удержанию налога на доходы физических лиц и погашению займа и процентов по нему
| Содержание операций | Дебет | Кредит | Сумма,руб. | Первичный документ |
| Начислена заработная плата Ошурковой С.Н. за сентябрь 2008 года | 2601 | 70 | 11940,00 | Платежная ведомость |
| Удержан НДФЛ | 70 | 680101 | 1552,00 | Налоговая карточка |
| Удержано в счет погашения займа согласно Приложения к договору займа | 70 | 7301 | 2500,00 | Бухгалтерская справка |
| Взимаются проценты за пользование займом | 70 | 910101 | 124,06 | Бухгалтерская справка |
| Выплачена заработная плата Ошурковой С.Н. за сентябрь 2008 года | 70 | 5001 | 7763,94 | Платежная ведомость |
На субсчете 7302 «Расчеты с персоналом по удержанию из заработной платы (недостачи готовой продукции)» учитываются расчеты по возмещению материального ущерба, причиненного кладовщиком склада готовой продукции в результате недостач и хищений товарно-материальных ценностей.
Субсчет 7303 «Расчеты с персоналом по удержанию из заработной платы (недостачи водителей)» содержит информацию о возмещении материального ущерба, причиненного водителями ОАО «Тульский молочный комбинат» в результате недостач и хищений при доставке готовой продукции покупателям.
На субсчете 7305 «Расчеты с персоналом по удержанию из заработной платы (недостачи прочие)» формируются сведения о расчетах по возмещению материального ущерба, причиненного сотрудниками структурных подразделений ОАО «Тульский молочный комбинат», кроме кладовщиков склада готовой продукции и водителей, доставляющих готовую продукцию, в результате недостач и хищений денежных и товарно-материальных ценностей, брака, а также по возмещению других видов ущерба.
Возмещение материального ущерба может осуществляться работником в добровольном порядке. При этом различается полная и ограниченная материальная ответственность работников.
Полная материальная ответственность предусматривает обязанность работника, причинившего материальный ущерб, возместить его в полном размере. Материальная ответственность в полном размере причиненного работодателю ущерба установлена трудовым договором, заключаемым с генеральным директором, его заместителями, главным бухгалтером.
Ограниченная материальная ответственность предусматривает обязанность работника, причинившего ущерб, возместить его в заранее установленном размере, который соответствует размеру действительных потерь, но не может превышать пределы, установленные законодательно.
Размер ущерба, причиненного работодателю при утрате и порче имущества, определяется по фактическим потерям, исчисляемым исходя из рыночных цен, действующих в данной местности на день причинения ущерба, но не ниже стоимости имущества по данным бухгалтерского учета с учетом степени износа этого имущества [46, с. 433].
Добровольное возмещение работником материального ущерба происходит путем удержания из заработной платы либо внесения в кассу организации суммы ущерба на основании справки, составленной бухгалтером по учету материальных ценностей (Приложение 36), и копии сличительной ведомости, подписанной материально-ответстветственным лицом (Приложение 37).
Пример: по результатам произведенной инвентаризации, проведенной 1 сентября 2008 года, у материально-ответственного лица – начальника цеха Крючковой И.Б. – выявлена недостача товарно-материальных ценностей на сумму 757,98 руб. + НДС 18% 136,44 руб.
Бухгалтер по учету материальных ценностей Ошуркова С.Н. составила бухгалтерские проводки (табл. 2.13) и предоставила в расчетный отдел справку для удержания недостачи товарно-материальных ценностей в сумме 894,42 руб.
Таблица 2.13
Бухгалтерские проводки по результатам инвентаризации товарно-материальных ценностей
| Содержание операций | Дебет | Кредит | Сумма,руб. | Первичный документ |
| Отражена сумма недостачи | 9404 | 1020 | 757,98 | Бухгалтерская справка |
| Начислен НДС на сумму недостачи | 9404 | 6803 | 136,44 | Бухгалтерская справка |
| Сумма недостачи отнесена на виновное лицо | 7305 | 9404 | 894,42 | Бухгалтерская справка |
Оклад Крючковой И.Б. составляет 9100,00 руб. + бонус в размере 4100,00 руб. Также начисляется премия в размере 60% от оклада. Начисленная заработная плата в сентябре 2008 года составляет 21120,00 руб.
В связи с тем, что совокупный доход начальника цеха Крючковой И.Б. за 2008 год превысил 20000 руб., стандартный налоговый вычет по налогу на доходы физических лиц в размере 400 руб. не применяется. Так как совокупный доход за 2008 год превысил 40000 руб., налоговый вычет по налогу на доходы физических лиц в размере 600 руб. не применяется. Сумма налога составляет: 21120,00*13%=2746,00 руб. Бухгалтером расчетного отдела сделаны следующие проводки (табл. 2.14):
Таблица 2.14
Бухгалтерские проводки по начислению заработной платы и удержанию налога на доходы физических лиц и удержанию из заработной платы и суммы материального ущерба
| Содержание операций | Дебет | Кредит | Сумма,руб. | Первичный документ |
| Начислена заработная плата Крючковой И.Б. за сентябрь 2008 года | 2502 | 70 | 21120,00 | Платежная ведомость |
| Удержан НДФЛ | 70 | 680101 | 2746,00 | Налоговая карточка |
| Удержана сумма недостачи с виновного лица | 70 | 7305 | 894,42 | Бухгалтерская справка |
| Выплачена заработная плата Крючковой И.Б. за сентябрь 2008 года | 70 | 5001 | 17479,58 | Платежная ведомость |
В случае отказа работника от добровольного возмещения ущерба администрация ОАО «Тульский молочный комбинат» уведомляет сотрудников расчетного отдела о необходимости произвести удержания за причиненный материальный ущерб из сумм оплаты труда работника. Уведомление оформляется письменным распоряжением, к которому прикрепляется копия решения судебных органов о виновности работника в нанесенном материальном ущербе.
В бухгалтерском учете операции по расчетам с персоналом по удержанию из заработной платы отражаются следующими проводками (табл. 2.15):
Таблица 2.15
Проводки по расчетам с персоналом по удержанию из заработной платы
| № п/п | Содержание хозяйственных операций | Корреспондирующие счета | |
| Дебет | Кредит | ||
| 1 | Расходы по оплате стоимости обучения отнесены на расчеты с работниками (при увольнении раньше оговоренного срока) | 7305 | 760501 |
| 2 | Отражены суммы ущерба, подлежащие взысканию с виновных лиц | 7302, 7303, 7305 | 94 |
| 3 | Сумма, подлежащая взысканию с виновных лиц, внесена в кассу организации | 50 | 7303, 7305 |
| 4 | Удержана из заработной платы сумма, подлежащая взысканию с виновных лиц, отражены удержания из заработной платы по заявлениям работников, за обучение при увольнении | 70 | 7302, 7303, 7305 |
| 5 | Отражена компенсация расходов работника (стоимости путевки, штрафа за безбилетный проезд и т.д.) | 910101 | 7305 |
При использовании работником с согласия или ведома работодателя и в его интересах личного имущества работнику выплачивается компенсация за использование, износ (амортизацию) инструмента, личного транспорта, оборудования и других технических средств и материалов, принадлежащих работнику, а также возмещаются расходы, связанные с их использованием [4, ст. 188 гл. 28].
Размер возмещения расходов определяется соглашением сторон трудового договора, выраженным в письменной форме. При предоставлении компенсаций соответствующие выплаты производятся за счет средств организации-работодателя [46, с. 433].
Для учета указанных расходов на ОАО «Тульский молочный комбинат» открыт субсчет 7304 «Расчеты с персоналом (использование личного автотранспорта)».
Для целей налогообложения прибыли указанные расходы могут учитываться в составе прочих расходов, связанных с производством и/или реализацией продукции (работ, услуг), в пределах норм, установленных Правительством Российской Федерации [35, с. 535].
Для целей налогообложения прибыли установлены следующие нормы расходов коммерческих организаций на выплату компенсаций за использование для служебных поездок личных легковых автомобилей (табл. 2.16):
Таблица 2.16
Нормы расходов коммерческих организаций на выплату компенсаций за использование для служебных поездок личных легковых автомобилей
| Рабочий объем двигателя легкового автомобиля | Сумма компенсации (руб. в месяц) |
| До 2000 куб. см | 1 200 |
| Свыше 2000 куб. см | 1 500 |
По мотоциклам предусмотрена норма компенсации в сумме 600 руб. в месяц [10].
Выплата компенсаций осуществляется при соблюдении следующих условий:
- компенсация выплачивается работникам ОАО «Тульский молочный комбинат» за использование ими для служебных поездок личных легковых автомобилей в тех случаях, когда их работа по роду производственной (служебной) деятельности связана с постоянными служебными разъездами в соответствии с их должностными обязанностями;
- основанием для выплаты компенсации работникам, использующим личные легковые автомобили для служебных поездок, является приказ генерального директора, в котором предусматриваются размеры этой компенсации (Приложение 38).
Приказ составляется секретарем согласно докладной записки руководителя структурного подразделения, сотруднику которого требуется использование личного автомобиля (Приложение 39);
- конкретный размер компенсации определяется в зависимости от интенсивности использования личного легкового автомобиля для служебных поездок [32, с. 283].
В размерах компенсации работнику учтено возмещение затрат по эксплуатации используемого для служебных поездок личного легкового автомобиля (сумма износа, затраты на горюче-смазочные материалы, техническое обслуживание и текущий ремонт) [46, с. 434].
Для получения компенсации работники представляют заместителю главного бухгалтера ОАО «Тульский молочный комбинат» копию технического паспорта личного автомобиля, заверенную в установленном порядке.
Работнику, использующему личный легковой автомобиль для служебных поездок по доверенности собственника автомобиля, компенсация выплачивается в порядке, установленном данным письмом. При этом копия доверенности представляется заместителю главного бухгалтера.
Компенсация выплачивается один раз в месяц независимо от количества календарных дней. За время нахождения работника в отпуске, командировке, невыхода его на работу вследствие временной нетрудоспособности, а также по другим причинам, когда личный автомобиль не эксплуатируется, компенсация не выплачивается. При этом работник оформляет авансовый отчет по форме № ОА-1 (Приложение 40) и путевой лист легкового автомобиля по форме № 3 (Приложение 41).
Начисление компенсации за использование личных легковых автомобилей отражается в учете по дебету счета 2601 «Общехозяйственные расходы (распределяемые)», 910101 «Прочие расходы» и кредиту счета 7304 «Расчеты с персоналом (использование личного автотранспорта)». Выплата указанной компенсации работнику отражается по дебету счета 7304 «Расчеты с персоналом (использование личного автотранспорта)» в корреспонденции со счетом 50 «Касса».
Пример: менеджеру отдела продаж Омельчук Е.К. выплачивается компенсация за пользование личным легковым автомобилем согласно приказа генерального директора ОАО «Тульский молочный комбинат».
Приказ составлен на основании докладной записки начальника отдела продаж, поскольку транспортное средство необходимо менеджеру для поездок по территории Тулы и Тульской, а также соседних областей с целью выполнения функций по работе с клиентами. Приказом генерального директора также определен конкретный размер компенсации: 1200,00 руб.
По итогам октября 2008 года заместитель главного бухгалтера сделал следующие проводки (табл. 2.17):
Таблица 2.17
Бухгалтерские проводки по начислению и выплате компенсации за использование личным легковым автомобилем
| Содержание операций | Дебет | Кредит | Сумма,руб. | Первичный документ |
| Начислена компенсация за пользование личным легковым автомобилем Омельчук Е.К. за октябрь 2008 года | 2601 | 7304 | 1200,00 | Бухгалтерская справка |
| Выплачена компенсация за пользование личным легковым автомобилем Омельчук Е.К. за октябрь 2008 года | 7304 | 5001 | 1200,00 | Расходный кассовый ордер |
Приказом генерального директора ОАО «Тульский молочный комбинат» работнику может выплачиваться сумма, превышающая установленный размер компенсации.
Однако выплаты, осуществляемые работникам в размерах, превышающих установленные нормы, не являются компенсационными, и рассматриваются как часть оплаты труда со всеми вытекающими налоговыми последствиями.
Аналитический учет по счету 73 «Расчеты с персоналом по прочим операциям» ведется по каждому работнику организации (Приложение 42).
Счет 73 «Расчеты с персоналом по прочим операциям» ведется в основной базе бухгалтерской программы «ИС-ПРО». Такая организация учета позволяет обеспечить доступ к аналитике счета не только сотрудников расчетного отдела, но и бухгалтеров других участков учета с целью формирования достоверной и полной информации по каждому работнику предприятия.
На ОАО «Тульский молочный комбинат» также предусмотрена ежегодная инвентаризация расчетов с персоналом по прочим операциям, которая проводится аналогично инвентаризации расчетов по оплате труда [13].
По итогам инвентаризации также составляется акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами по форме ИНВ-17, который подписывается сотрудниками расчетного отдела и комиссией, сформированной согласно приказа о проведении инвентаризации [45, с. 218]. Данный акт можно получить автоматически при помощи используемой на ОАО «Тульский молочный комбинат» бухгалтерской программы «ИС-ПРО».
В связи с возрастающим объемом первичных документов, сложностью выполнения расчетов с персоналом по оплате труда и прочим операциям и осуществления группировки данных по различным аналитическим признакам использование средств вычислительной техники для автоматизированного ведения бухгалтерского учета и формирования отчетности в настоящее время является обязательным.
Глава 3 Организация компьютерного учета расчетов с персоналом по оплате труда и прочим операциям
3.1 Обоснование необходимости компьютерной обработки данных в процессе решения задачи по учету расчетов с персоналом по оплате труда и прочим операциям
В условиях рыночной экономики для успешного развития бизнеса руководству любой организации необходима достоверная и своевременная информация. В связи с этим все большее значение приобретает использование компьютерных информационных технологий и создание на предприятиях компьютерных информационных систем.
Большие объемы информации, многочисленные группировки, жесткие сроки обработки, высокие требования к точности и достоверности – основные причины, предопределяющие применение компьютерной обработки данных на ОАО «Тульский молочный комбинат».
Расчеты с персоналом по оплате труда являются наиболее массовыми, что объясняется большим количеством первичных документов, необходимостью выполнения расчетов и группировки данных по различным аналитическим признакам. Правильно организованный учет труда и заработной платы призван содействовать повышению производительности труда, улучшению использования рабочего времени, снижению себестоимости.
Внедрение автоматизации на участке учета расчетов с персоналом по оплате труда и прочим операциям обеспечивает:
высвобождение учетного персонала от трудоемких вычислительных работ;
возможность получения достоверной и своевременной информации обо всех видах начислений и удержаний из заработной платы;
повышение качества расчетов;
сокращение сроков подготовки данных [47, с. 134].
Деятельность ОАО «Тульский молочный комбинат» полностью автоматизирована с помощью комплексной программы «ИС-ПРО».
При приобретении программы руководство ОАО «Тульский молочный комбинат» ориентировалось на профессиональные фирмы, имеющие большой опыт проектирования автоматизации бухгалтерского учета и хорошую репутацию. Предприятием в выборе программного продукта был сделан упор на приобретение пакета интегрированной бухгалтерской системы.
Программа «ИС-ПРО» представляет собой набор взаимосвязанных приложений, каждое из которых может функционировать как независимо, так и в составе комплекса. Каждое приложение предназначено для учета ресурсов определенного вида при ведении бухгалтерского, налогового и управленческого учета. Приложения системы объединены в группы (рис. 3.1).
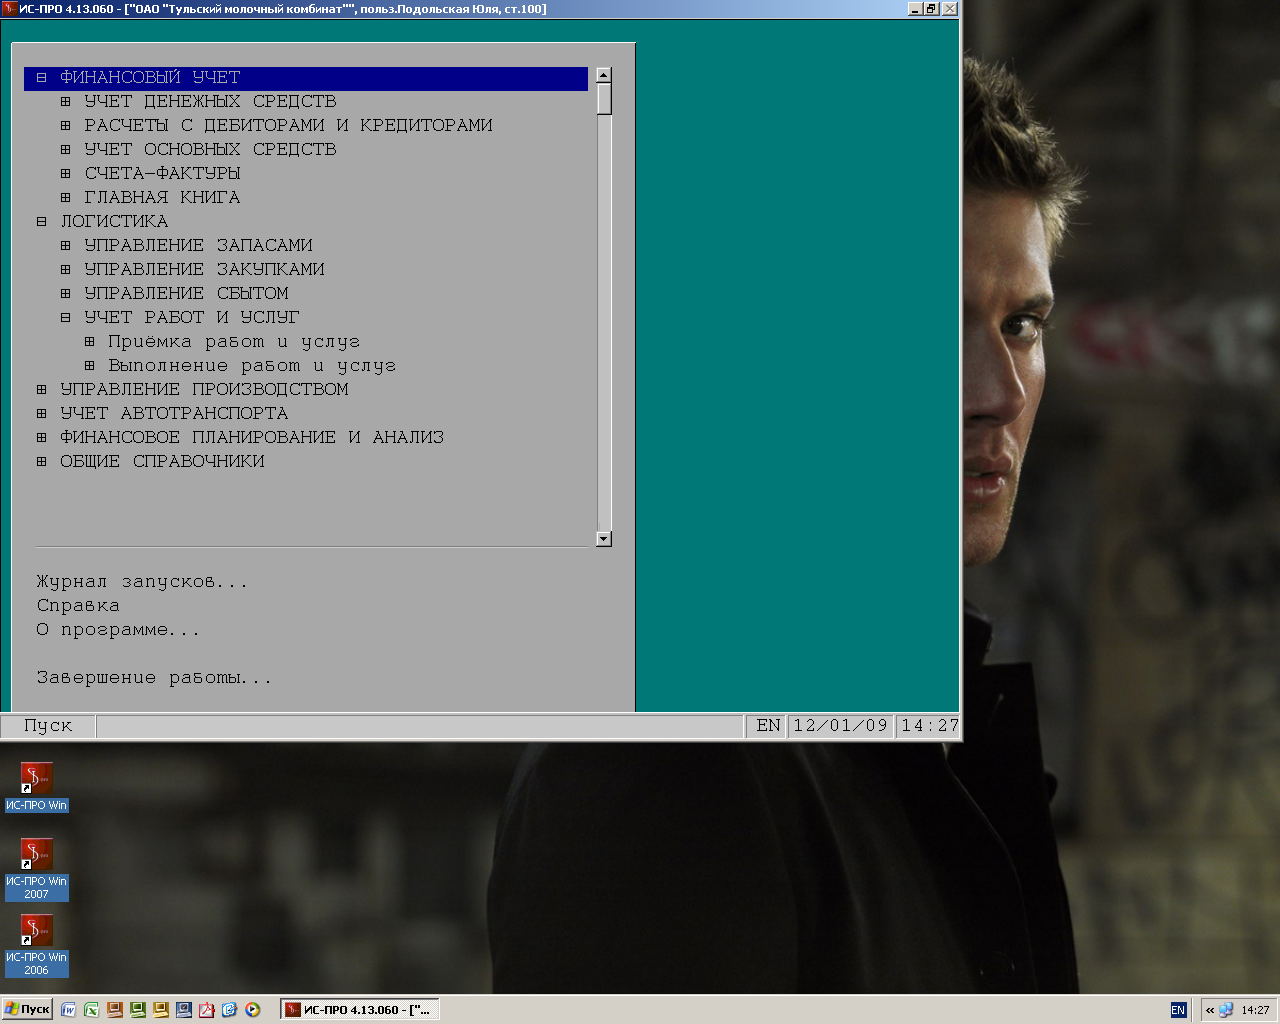
Рис. 3.1. Приложения, используемые на ОАО «Тульский молочный комбинат»
Программа «ИС-ПРО» обеспечивает хранение первичных документов; оперативный доступ к информации; формирование архивов данных с возможностью доступа к ним; организацию многосегментного аналитического учета; систематизацию данных первичного учета с целью получения всей необходимой пользователю сводной отчетной информации; связь оперативного, бухгалтерского, налогового и управленческого учета; целостность базы данных; разграничение доступа к информации.
Используемая предприятием современная вычислительная техника позволяет объединить персональные компьютеры в локальную сеть, обеспечивающую полную и комплексную автоматизацию функций управления. Сетевые программы, базы данных, словари, банные бухгалтерского учета, формы счетов, договоров, приказов хранятся на сервере. Наличие сети делает информацию, хранящуюся на сервере, доступной для всех пользователей в соответствии с правами, предоставленными им администратором сети. Это позволяет ввести разделение труда, при котором каждый специалист выполняет на компьютере свой участок работы.
Для административно-управленческого персонала на предприятии созданы автоматизированные места, которые оборудованы вычислительной техникой, включенной в локальную сеть, и оснащены информационными, программными и технологическими средствами.
С целью ведения бухгалтерского учета на ОАО «Тульский молочный комбинат» создано девятнадцать сетевых автоматизированных рабочих мест, оборудованных вычислительной техникой и инструментальными средствами, обеспечивающими автоматизацию большей части операций учетного персонала при выполнении им профессиональных функций. К инструментальным средствам относятся техническое, информационное, программное и технологическое обеспечения. Компьютеризация бухгалтерского учета на ОАО «Тульский молочный комбинат» осуществляется с использованием программного продукта «ИС-ПРО».
Информационная система бухгалтерского учета включает в себя учет расчетов с персоналом по оплате труда.
Комплекс задач по учету расчетов с персоналом по оплате труда и прочим операциям связан с другими комплексами учета посредством передачи по каналам связи первичных документов или данных для них и сводных отчетов. Данная взаимосвязь представлена на рис. 3.2.




Рис. 3.2. Схема взаимосвязи комплекса задач по учету расчетов с персоналом по оплате труда и прочим операциям
Основными задачами компьютеризации учета расчетов с персоналом по оплате труда и прочим операциям являются:
учет и начисление повременных и прочих видов оплат;
расчеты различных видов удержаний из заработной платы;
аналитический учет по работникам (по видам начислений и удержаний);
составление сводок распределения заработной платы по различным группировочным признакам;
формирование сводных регистров;
учет депонированной заработной платы;
учет прочих расчетов с персоналом по оплате труда.
Структура автоматизированного рабочего места учета расчетов с персоналом по оплате труда и прочим операциям представлена на рис. 3.3.
3.2 Информационное обеспечение и технический процесс решения задачи с использованием программного продукта «ИС-ПРО»
Задача по учету расчетов с персоналом по оплате труда и прочим операциям решается на основе условно-постоянной информации, которая представлена справочниками: «Список работников», «Справочник должностей», «Системы оплаты», «Надбавки и доплаты», «Премии», «Отпуска», «Больничные», «Налоги», «Исполнительные листы», «Ссуды», «Прочие начисления и удержания» и др.
Данные справочники используются для автоматического ввода информации как при решении задачи, так и при формировании первичных и выходных документов.
Справочник «Список работников» используется для ведения списка сотрудников по табельным номерам и ФИО, а также для хранения кадровой информации (должность, профессия, подразделение и паспортные данные).
Элементы справочника используются в качестве объектов учета при ведении учета на счетах: 70 «Расчеты с персоналом по оплате труда»; 71 «Расчеты с подотчетными лицами», 73 «Расчеты с персоналом по прочим операциям», 76 «Расчеты по депонированным суммам» и др.
С помощью данного справочника можно посмотреть историю периодических реквизитов элемента справочника (сотрудника), получить информацию по выбранному сотруднику или по всем сотрудникам предприятия, оформить документы по учету кадров, а также сформировать ряд форм налогового учета по доходам сотрудника.
«Справочник должностей» необходим для ведения списка должностей сотрудников предприятия по табельным номерам работников, а также для хранения кадровой информации.
Справочник «Системы оплаты» включает виды оплат, представляющие собой основные системы оплаты труда работников на ОАО «Тульский молочный комбинат».
С помощью справочника «Надбавки и доплаты» производится начисление оплаты труда сотрудникам за работу в выходные и праздничные дни, сверхурочное и ночное время, а также других видов доплат (за классность, совмещение и т.д.).
Справочник «Премии» содержит различные виды премий в зависимости от периода начисления (ежемесячная, квартальная), категории работников (премия водителям) и источника выплаты (фонд оплаты труда, прибыль).
Справочник «Отпуска» включает применяющиеся на предприятии виды отпусков (очередной, дополнительный, учебный и др.).
Справочник «Больничные» структурирован по видам временной нетрудоспособности (травма на производстве, по беременности и родам и др.).
Справочник «Налоги» содержит список налогов, используемых при расчете заработной платы и при составлении регламентированной отчетности. В справочнике содержатся также ставки налога и размер льгот.
Справочник «Исполнительные листы» содержит перечень удержаний по исполнительным листам и виды оплат, с которых производится удержание.
Информация, содержащаяся в справочнике «Ссуды», позволяет определить тип ссуды (процентная, беспроцентная) и источники ее предоставления (банк, предприятие).
Справочник «Прочие начисления и удержания» содержит перечень видов начислений и удержаний, которые не могут быть отнесены к какому-либо конкретному виду начислений либо удержаний.
Переменная информация по учету расчетов с персоналом по оплате труда и прочим операциям отражена в следующих входных документах: приказе (распоряжении) о приеме на работу по форме № Т-1 (Приложение 10); личной карточки (форма № Т-2); приказе (распоряжении) о переводе на другую работу (форма № Т-5) (Приложение 13); приказе (распоряжении) о предоставлении отпуска по форме № Т-6 (Приложение 24); приказе (распоряжении) о прекращении трудового договора (контракта) (форма № Т-8) (Приложение 14); приказе о поощрении работника (Приложение 16); табеле учета использования рабочего времени (форма № Т-12) (Приложение 17); справке о начислении премии (Приложение 18); докладных записках на работу в сверхурочное время, выходные дни, на доплаты; листках нетрудоспособности (Приложение 27) и т.д.
В результате решения задачи по автоматизации учета расчетов с персоналом по оплате труда получаем следующие выходные документы:
Расчетный листок (Приложение 19);
Платежная ведомость (форма № Т-53) (Приложение 20);
Лицевой счет по форме № Т-54а (Приложение 12);
Записка-расчет о предоставлении отпуска работнику (форма № Т-60) (Приложение 25);
Записка-расчет при прекращении трудового договора с работником (форма № Т-61) (Приложение 15);
Оборотно-сальдовая ведомость (аналитическая) по счету 70 «Расчеты с персоналом по оплате труда» (Приложение 42), 73 «Расчеты с персоналом по прочим операциям»;
Оборотная ведомость по счету 70 «Расчеты с персоналом по оплате труда» (Приложение 43), 73 «Расчеты с персоналом по прочим операциям».
Оборотно-сальдовая ведомость (аналитическая) по счету содержит все бухгалтерские проводки по данному счету по конкретным значениям объектов аналитического учета, а также входящие и исходящие остатки и обороты за выбранный период.
Оборотная ведомость по счету - это документ, в котором отражены итоги сальдо на начало, оборотов и сальдо на конец периода. Также отчет содержит перечень бухгалтерских счетов с указанием их номера и наименования, с которыми корреспондирует выбранный счет.
В соответствии с изложенным выше, можно построить информационную модель по учету расчетов с персоналом по оплате труда (рис. 3.4).
Технический процесс решения задачи учета расчетов с персоналом по оплате труда с использованием «ИС-ПРО» включает 3 этапа: подготовительный, начальный и основной.
Технологический процесс учета расчетов с персоналом по оплате труда и прочим операциям представлен на рис. 3.5.