Комплексный экономический анализ хозяйственной деятельности
Министерство образования и науки Российской Федерации
Федеральное агентство по образованию
Всероссийский заочный финансово-экономический институт
контрольная
работа
по дисциплине «Комплексный экономический анализ хозяйственной деятельности»
тема: Вариант № 1
Исполнитель:
Специальность: БУА и А
Курс:
Группа: №
№ зачетной книжки:
Руководитель:
Содержание
1. Анализ ресурсного потенциала организации
Задание 1
Задание 2
Задание 3
Задание 4
Задание 5
2. Анализ производства и объема продаж
Задание 6
Задание 7
Задание 8
3. Анализ затрат и себестоимости продукции
Задание 9
Задание 10
Задание 11
Задание 12
Задание 13
4. Анализ финансовых результатов деятельности организации
Задание 14
Задание 15
Задание 16
Задание 17
Задание 18
Задание 19
5. Анализ финансового положения организации
Задание 20
Задание 21
Задание 22
Задание 23
Задание 24
Задание 25
6. Комплексная оценка деятельности организации
Задание 26
Задание 27
Заключение
Список использованной литературы
Анализ ресурсного потенциала организацииЗадание 1
Определим степень влияния отдельных факторов, связанных с использованием трудовых ресурсов, на прирост выручки от реализации продукции по сравнению с прошлым годом и представим полученные результаты в таблице 1.
Таблица 1
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием трудовых ресурсов
| № п/п | показатель | прошлый год | отчетный год | динамика показателя (в%) | разница в процентах (+,-) | расчет влияния фактора | фактор повлиявший на выявленное изменение |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | численность рабочих, (N),чел. | 8100 | 8181 | 101,000 | 1,000 | 52000 | изменение численности работников |
| 2 | численность отработанных человеко-дней (Чд) | 1944000 | 1971621 | 101,421 | 0,421 | 21892 | изменение численности дней отработанных одним рабочим |
| 3 | численность отработанных человеко-часов (Чч) | 14580000 | 13801347 | 94,659 | -6,762 | -351624 | изменение продолжительности рабочего дня |
| 4 | объем продаж (без НДС), (V), тыс.руб. | 5200000 | 6240000 | 120,000 | 25,341 | 1317732 | изменение среднечасовой выработки одного рабочего |
Определим динамику показателя по формуле (расчеты производятся в таблице № 1):
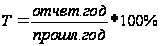
Определим величину отклонения числа рабочих отчетного года по сравнению с предыдущим годом, используя метод относительных отклонений. Разница в процентах определяется путем сопоставления выявленной динамики с аналогичным результатом предыдущего показателя, исключением является первый показатель (численность рабочих), динамика которого сравнивается со 100%.
по численности рабочих 101– 100 = 1%;
по числу отработанных человеко-дней 101,421– 101 = 0,421%;
по числу отработанных человеко-часов 94,659 – 101,421= -6,762%;
по объему продаж 120 – 94,659 = 25,341%.
3.Рассчитаем влияние фактора. Для расчета степени влияния каждого фактора выявленная разница в процентах умножается на прошлогодний объем продаж и делиться на 100.
Полученные результаты произведенных расчетов оформим в табл.1.
Баланс факторов:
6240000 – 5200000 = + 1040000 тыс.руб.
52000+21892-351624+1317732 = + 1040000.
1040000 тыс.руб. = 1040000 тыс.руб.
Произведенный расчет влияния отдельных факторов на рост объема продаж позволяет сделать вывод.
Прирост объема продаж достигнут тремя факторами:
- изменением численности рабочих, что оставило 5% (52000/1040000 Ч 100) от полученного прироста.
- изменением числа отработанных человеко-дней, что составило 2,105% (21892/1040000 Ч 100).
- изменение среднечасовой выработки одного рабочего, что составило 126,705% (1317732/1040000 Ч 100).
Однако один из четырех факторов, влияющих на изменение объема продаж, связанных с использованием трудовых ресурсов, способствовал снижению объемных показателей, а именно продолжительность рабочего дня.
Таким образом, можно отметить значительную возможность у предприятия увеличить продажу продукции за счет увеличения продолжительности рабочего дня. Благодаря этому прирост выручки от продаж можно увеличить на 33,81% (351624/1040000 Ч 100).
Но следует не забывать, что использование трудовых ресурсов во времени имеют естественные и законодательно регламентируемые ограничения.
Задание 2
Определим степень влияния на объем продаж отдельных факторов, связанных с использованием материалов. Полученные данные обобщим в таблице 2 и охарактеризуем их.
Таблица 2
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием материалов.
| № п/п | показатель | прошлый год | отчетный год | изменение (+,-) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | объем продаж (без НДС), (V), тыс.руб. | 5200000 | 6240000 | 1040000 |
| 2 | стоимость материалов в себестоимости продаж (МЗ),тыс.руб. | 2878150 | 3566212 | 688062 |
| 3 | коэффициент материалоотдачи проданной продукции (рассчитать), (Кмо) | 1,8067 | 1,7498 | -0,0570 |
| 4 | Влияние объема продаж (V) следующих факторов: | X | X | X |
| 5 | изменение стоимости израсходованных материалов, (∆МЗ), тыс.руб. | X | X | 1243075,2204 |
| 6 | изменение материалоотдачи продаж, (∆Кмо), тыс.руб. | X | X | -203075,2204 |
1.Рассчитаем коэффициент материалоотдачи проданной продукции (расчеты производятся в таблице № 2):
V
Кмо= ────
МЗ
2.Влияния фактора на объем продаж рассчитаем способом цепной подстановки (таб.2.1)
Таблица 2.1
| расчет | факторы | |||
| стоимость материалов в себестоимости продаж | коэффициент материалоотдачи проданной продукции | коэффициент оборачиваемости | отклонение (+,-) | |
| расчет 1 | 2878150 | 1,8067 | 5200000,0000 | |
| расчет 2 | 3566212 | 1,8067 | 6443075,2204 | 1243075,2204 |
| расчет 3 | 3566212 | 1,7498 | 6240000,0000 | -203075,2204 |
Баланс отклонения 1243075,2204-203075,2204=1040000
Таким образом, в отчетном году на предприятии ООО «Агат» произошел рост объема продаж на 1040000 тыс. рублей по сравнению с предыдущим годом.
Отрицательное влияние на объем продаж оказало уменьшение в отчетном году материалоотдачи, что уменьшило объем продаж на 203075,2204 тыс. рублей.
Соответственно, положительное влияние на объем продаж в отчетном году оказало увеличение стоимости материалов в себестоимости продаж. Его увеличение повысило объем продаж на 1243075,2204 тыс. руб.
Снижение материалоотдачи – это и есть неиспользованный резерв роста объема продаж. Одним из способов получения дополнительного объема продаж в размере 203075,2204 тыс. рублей является пересмотр руководством компании ООО «Агат» стоимости материалов, закупаемых для производства продукции.
Задание 3
Определим степень влияния отдельных факторов, связанных с использованием основных средств, на объем продаж, а также резерв роста объема продаж за счет ликвидации отрицательно повлиявших факторов. Полученные результаты обобщим в таблице 3 и дадим ей интерпретацию.
Таблица 3
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием основных средств.
| № п/п | Показатель | Прошлый год | Отчетный год | Изменение (+,-) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Объем продаж (без НДС), (V), тыс.руб. | 5200000 | 6240000 | 1040000 |
| 2 | Среднегодовая первоначальная стоимость активной части производственных основных средств, (ОСак), тыс.руб. | 1062400 | 1108603,5 | 46203,5 |
| 3 | Количество дней в году, в течение которых активная часть производственных основных средств находилась в рабочем состоянии, (Рд), дн. | 240 | 241 | 1 |
| 4 | Коэффициент сменности работы оборудования, (Ксм) | 1,0 | 1,05 | 0,05 |
| 5 | Средняя продолжительность смены, (Псм),ч | 7,5 | 7,0 | -0,5 |
| 6 | Объем продаж приходящийся на 1 тыс.руб. стоимости активной части основных средств за 1 машино-час работы оборудования, (Вч), тыс.руб. | 0,0027 | 0,0032 | 0,0005 |
| 7 | Влияние на изменение объема продаж (∆V) следующих факторов (рассчитать): | X | X | X |
| А) изменение среднегодовой первоначальной стоимости активной части производственных основных средств, (∆Осак), тыс.руб. | X | X | 187813,010 | |
| Б) изменение количества дней, в течение которых активная часть основных средств находилась в рабочем состоянии, (∆Рд), тыс.руб. | X | X | 22449,221 | |
| В) изменение коэффициента сменности (Ксм), тыс.руб. | X | X | 270513,112 | |
| Г) изменение средней продолжительности смены (∆Псм), тыс.руб. | X | X | - 378718,356 | |
| Д) изменение продукции приходящейся на 1 тыс.руб. стоимости активной части основных средств за 1 машино-час работы, (∆Вч), тыс.руб. | X | X | 937943,014 |
В состав активной части основных средств согласно учетной политики организации включаются: машины и оборудование, а так же транспортные средства.
Рассчитаем среднегодовую первоначальную стоимость активной части производственных основных средств (расчеты производятся в таблице 3):
Осак за отчетный год = (732505+357290+785016+342396)/2 = 2217207/2 = 1108603,5
Рассчитаем показатель «объем продаж, приходящийся на 1 тыс.руб. стоимости активной части основных средств за 1 машино-час работы оборудования»:
Вч = V/ Осак/ Рд/ Ксм/ Псм
Вч0 = 5200000/1062400/240/1/7,5= 0,0027
Вч1 = 6240000/1108603,5/241/1,05/7= 0,0032
Для расчета влияния, перечисленных в таблице 3, факторов на изменение объема продаж построим модель, и используя способ цепной подстановки, рассчитаем размер влияния факторов.
V= Осак * Рд * Ксм * Псм * Вч
| расчет | Осак | Рд | Ксм | Псм | Вч | V | отклонение (+,-) |
| 1 | 1062400,00 | 240 | 1 | 7,5 | 0,0027 | 5200000,000 | |
| 2 | 1108603,50 | 240 | 1 | 7,5 | 0,0027 | 5387813,010 | 187813,010 |
| 3 | 1108603,50 | 241 | 1 | 7,5 | 0,0027 | 5410262,231 | 22449,221 |
| 4 | 1108603,50 | 241 | 1,05 | 7,5 | 0,0027 | 5680775,342 | 270513,112 |
| 5 | 1108603,50 | 241 | 1,05 | 7,0 | 0,0027 | 5302056,986 | -378718,356 |
| 6 | 1108603,50 | 241 | 1,05 | 7,0 | 0,0032 | 6240000,000 | 937943,014 |
Баланс = 187813,010 + 22449,221 + 270513,112 – 378718,356 + 937943,014 = =1040000
Исследование влияния факторов позволило сделать вывод, что увеличение объема продаж в отчетном году произошло в основном за счет изменения продукции, приходящийся на 1 тыс.руб. стоимости активной части основных средств за 1 машино-час работы оборудования» 937943,014 тыс.руб., но отрицательное влияние оказало «изменение средней продолжительности смены» -378718,35 тыс.руб. Таким образом, если руководство ООО «Агат» пересмотрит вопрос о продолжительности смены рабочего,то можно отметить значительную возможность у предприятия увеличить продажу продукции. Благодаря этому прирост выручки от продаж можно увеличить на 36,41% (378718,35/1040000 Ч 100).
Но следует не забывать, что использование трудовых ресурсов во времени имеют естественные и законодательно регламентируемые ограничения.
Задание 4
На основании данных, полученных в результате экономического анализа предыдущих пунктов курсовой работы, дадим комплексную оценку экстенсивности и интенсивности деятельности организации. Результаты расчетов обобщим в таблице 4.
Таблица 4
Характеристика соотношения экстенсивности и интенсивности использования ресурсов в процессе производства.
| № п/п | показатель | Прош-лый год | Отчет-ный год | Темп при-роста | Прирост ресурсов на 1% прироста выручки от продаж | Коэффициенты влияния на прирост выручки от продаж | |
|
Экстенсивности использования ресурса Кэкст* *100 |
Интенсивности использования ресурса 100-Кэкст* *100 |
||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Численность рабочих, чел. | 8100 | 8181 | 1 | 0,05 | 5 | 95 |
| 2 | Среднегодовая стоимость активной части производственных основных средств, тыс.руб. | 1062400 | 1108603,5 | 4,349 | 0,217 | 21,7 | 78,3 |
| 3 | Стоимость материалов, использованных при производстве готовой продукции, тыс.руб. | 2878150 | 3566212 | 23,906 | 1,195 | 119,5 | -19,5 |
| 4 | Выручка от продаж продукции, тыс.руб. | 5200000 | 6240000 | 20 | X | X | X |
| 5 | Алгоритм расчета показателя, характеризующего комплексное использование ресурсов | X | X | X | ∑ Кэкст.i/п |
∑ Кэкст.i х 100/n |
100-∑ Кэкст.i х 100/n |
| 6 | показатели, характеризующие комплексное использование ресурсов | X | X | X | 0,487 | 48,7 | 51,3 |
1. Рассчитаем темпы прироста показателей (расчеты производятся в таблице № 4): Тпр = Тр – 100 = (отчетный год / прошлый год)*100 – 100.
2. Рассчитаем прирост ресурса на 1% прироста выручки от продаж (расчеты производятся в таблице № 4): Кэкс.i = Тпр показателя / Тпр v
3. В таблице № 4 приведена характеристика соотношения экстенсивности и интенсивности использования ресурсов в процессе производства. Согласно сокращенной схеме анализа экстенсивных и интенсивных факторов использования ресурсов на объем продаж продукции всегда влияют два фактора: по факторам труда – численность и выработка, по материалам – материальные затраты и материалоотдачи, по фондам – стоимость активной части основных средств и фондоотдача. Из них отбираются экстенсивные факторы (среднесписочная численность рабочих, материальные затраты и среднегодовая стоимость активной части основных средств), по которым определяются темпы роста по сравнению с базовыми данными и прирост экстенсивного показателя по каждому виду ресурсов на 1% прироста объема продаж продукции. Рассчитанный коэффициент экстенсивности по каждому виду ресурса служит базой для определения коэффициента его интенсивности.
Поскольку сумма коэффициентов, характеризующих деятельность в целом, всегда принимается за 100%, зная значение одного, можно определить значение другого — например, коэффициента интенсивности — путем вычитания из 100% значения коэффициента экстенсивности (100 – Кэкст).
На стадии обобщения данного показателя определяется усредненный коэффициент экстенсивности деятельности организации в целом. Комплексный показатель экстенсивности использования ресурсов рассчитывается как средняя величина значений соответствующих коэффициентов по каждому виду ресурса (∑Кэкст i. / п), а комплексный показатель интенсивности использования всех ресурсов — как 100% минус средняя величина коэффициента экстенсивности использования всех видов ресурсов, в процентах.
Рассмотрим последовательность расчетов по данной методике на примере анализируемого предприятия. Динамика среднесписочной численности рабочих составила:
прошлый год — 8100 человек;
отчетный год — 8181 человек. Прирост — 81 человек, или 1,00 %.
При приросте выручки от продаж в 20 % прирост численности на 1% прироста выручки (коэффициент экстенсивности) составит 0,05, или 5%. Коэффициент интенсивности – 95% .
Стоимостная оценка использованных в производстве продукции материалов составила:
прошлый год — 2 878 150 тыс. руб.;
отчетный год — 3 566 212 тыс. руб. Прирост — 688 062 тыс. руб., или 23,906%.
Здесь же воспользуемся сомнительным предположением о неизменности ассортимента проданной продукции и росте материалов только за счет увеличения объема продаж. Это подтверждается показателем прироста материальных затрат на 1% прироста объема. Данный показатель в нашем примере равен 119,5%. Поскольку сверхнормативного расхода материалов быть не может, а информации о потерях от брака в отчетности нет, есть основания считать, что увеличение коэффициента экстенсивности в 19,5% вызвано увеличением себестоимости заготовления материалов в отчетном периоде.
В данном случае целесообразнее ограничиться двумя видами ресурсов, исключив из оценки степени экстенсивности и интенсивности развития производства характер использования материалов.
Среднегодовая стоимость активной части основных средств:
прошлый год — 1 062 400 тыс. руб.;
отчетный год — 1 108 603,5 тыс. руб. Прирост — 46 203,5 тыс. руб., или 4,349%.
Прирост среднегодовой стоимости активной части основных средств на 1% прироста выручки составит 0,217, или 21,7%. Коэффициент интенсивности составит 78,3%.
Из таблицы 4 видно, что при комплексной оценки влияния на объем продаж ООО «Агат» коэффициент влияния экстенсивности использования ресурсов составил 48,7%, по интенсивным факторам – 51,3%.
Задание 5
Определим комплексный резерв увеличения объема продаж за счет лучшего использования ресурсного потенциала предприятия. Результаты расчетов обобщим в таблице 5.
Таблица 5
Комплексный резерв увеличения объема продаж продукции за счет внутренних резервов использования ресурсов (тыс. руб).
| № п/п | Показатель | Резерв увеличения объема продаж, выявленных в процессе анализа | Резерв увеличения объема продаж при комплексном использовании имеющихся резервов улучшения использования ресурсов |
| 1 | 2 | 3 | 4 |
| 1 | Увеличение стоимости продаж за счет лучшего использования трудовых ресурсов | 351624 | Х |
| 2 | Увеличение стоимости продаж за счет лучшего использования материальных ресурсов | X | Х |
| 3 | Увеличение стоимости продаж за счет лучшего использования основных производственных средств | 378718,356 | Х |
| 4 | Итого комплектный ресурс | Х | Х |
При комплексной оценки величины резервов берется наименьшая величина по одному из 3-х групп производственных ресурсов. Наименьшая величина берется по модулю. Эта величина должна быть обеспечена всеми 3-мя группами производственных ресурсов.
На данном предприятии ООО «Агат» выявлены резервы только по трудовым ресурсам и по основным средствам в их активной части. Сумму резервов нельзя назвать комплексной, так как у предприятия нет резервов по материальным ресурсам.
Анализ производства и объема продажЗадание 6
Определим влияние на прирост объема продаж изменения количества проданной продукции (в натуральном выражении), ее структуры и цен на нее. Для этого воспользуемся данными приведенными в приложении №1, и произведем до расчет данной таблицы.
Таблица 6
Информация и дополнительные аналитические расчеты, необходимые для определения степени влияния на изменение выручки от продаж количества, структуры и цен на проданную продукцию
| № | Наименова-ние проданной продукции | Количество проданной продукции, шт | Цена на проданную продукцию, тыс. руб. | Выручка за прошлый год, тыс. руб. | Расчетный показатель выручки за отчетный год, тыс. руб. | Выручка за отчетный год, тыс. руб. | |||
| За прош-лый год | За отчет-ный год | За прош-лый год | За отчет-ный год | При структуре прошлого года и ценам прошлого года | При структуре отчетного года и ценам прошлого года | ||||
| 1 | 3 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Изделие А | 8000 | 9000 | 200 | 210 | 1600000 | 1760000 | 1800000 | 1890000 |
| 2 | Изделие В | 4000 | 4000 | 300 | 407,5 | 1200000 | 1320000 | 1200000 | 1630000 |
| 3 | Изделие С | 6000 | 6800 | 400 | 400 | 2400000 | 2640000 | 2720000 | 2720000 |
| Итого | 18000 | 19800 | X | X | 5200000 | 5720000 | 5720000 | 6240000 | |
Определяем коэффициент роста общего количества проданной продукции по формуле:
Кроста = Σ ki отч.г. / Σ ki прошл.г., где
ki отч.г. – количество i-того вида реализованной продукции в отчетном году,
ki прошл.г. – количество i-того вида реализованной продукции в прошлом году.
Кроста = 19 800 / 18 000 = 1,1
2.Рассчитаем выручку от продаж при структуре и ценам прошлого года
V= Крост * выручку за прошлый год (7 колонка)
3.Рассчитаем выручку от продаж при структуре отчетного и ценам прошлого года
V= количество проданной продукции за отчетный год (4колонка) * цена проданной продукции за прошлый год (5колонка)
4.Определим влияние факторов на выручку от продаж. На рост выручки в отчетном году по сравнению с базисным на 1040000 тыс.руб., оказали влияние изменения количества, цены и структуры.
4.1. Размер влияния изменения количества проданной продукции = выручка от продаж при структуре и ценам прошлого года – выручка от продаж за прошлый год = 5720000 – 5200000 = 520000 тыс.руб.
4.2 Размер влияния изменения цены на проданную продукцию = выручка от продаж за отчетный год – выручка от продаж при структуре отчетного и ценам прошлого года = 6240000 – 5720000 = 520000 тыс.руб.
4.3. Размер влияния изменения структуры = выручка от продаж при структуре отчетного и ценам прошлого года – выручка от продаж при структуре и ценам прошлого года = 5200000 – 5200000 = 0 тыс.руб.
Баланс отклонения 1 040 000 = 520 000 + 520 000.
Влияние экстенсивных факторов (520 000 + 0) / 1 040 000 * 100 = 50%.
Влияние интенсивных факторов 520 000 / 1 040 000 * 100 = 50%.
Можно сделать вывод, что рост выручки произошел как за счет экстенсивных факторов (изменение количества) так и интенсивных факторов (изменение цены).
Задание 7
Используя данные о результатах маркетингового исследования спроса на изделия А, В, С, Д и Е, разработаем часть бизнес-плана по реализации продукции организации на следующий год (таблица 7).
Таблица 7
Исходные данные для составления бизнес-плана на бедующей отчетный период
| № | показатель | Изделие А | Изделие В | Изделие С | Изде-лие D | Изделие Е | Итого |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Спрос на изделие, шт | 10000 | 5000 | 7500 | 8200 | 3000 | 33700 |
| 2 | Цена изделия на будущий период, тыс.руб. | 260 | 460 | 430 | 590 | 980 | X |
| 3 | Себестоимость единицы продукции, возможной к выпуску в следующем отчетном году, тыс.руб. | 240 | 410 | 395 | ── | 870 | X |
| 4 | Объем продаж исходя из спроса и возможности выпуска, который может быть включен в бизнес-план, тыс.руб. | 2600000 | 2300000 | 3225000 | ── | 196000 | 8321000 |
| 5 | Себестоимость объема продаж продукции,включенный в бизнес-план, тыс.руб. | 2400000 | 2050000 | 2962500 | ── | 174000 | 7586500 |
| 6 | Прибыль от продаж на планируемый период, тыс.руб. | 200000 | 250000 | 262500 | ── | 22000 | 734500 |
| 7 | Рентабельность продаж,% | 7,6923 | 10,8696 | 8,1395 | ── | 11,2245 | X |
| 8 | Отнесение продукции к определенной группе в зависимости от уровня ее рентабельности, № группы | 3 | 2 | 3 | ── | 2 | X |
При заполнения таблицы следует учесть, что изделие D не производиться, так как нет соответствующих условий, а изделие Е выпущено в количестве 200 шт.
1. Объем продаж исходя из спроса и возможности ее выпуска, который может быть включен в бизнес-план, тыс.руб. = Спрос на изделие * Цена изделия на будущий период (расчеты производятся в таблице № 7)
2. Себестоимость объема продаж продукции, включенной в бизнес-план, тыс.руб. = Спрос на изделие * Себестоимость ед. продукции, возможной к выпуску в следующем отчетном году
3. Прибыль от продаж на планируемый период, тыс.руб. = Объем продаж исходя из спроса и возможности ее выпуска, который может быть включен в бизнес-план – Себестоимость объема продаж продукции, включенной в бизнес-план
4. Коэффициент рентабельности изделий исходя из отношения прибыли к объему продаж = Прибыль от продаж на планируемый период / Объем продаж исходя из спроса и возможности ее выпуска, который может быть включен в бизнес-план * 100
При анализе следует принять во внимание , что исходя из разброса значений рентабельности отдельных видов продукции в ООО «Агат» используется следующая градация : группа1- продукция с рентабельностью 25% и выше, группа 2- от 10 до 25%, группа 3 – ниже 10%.
Таким образом, наиболее рентабельным является производство изделия «Е», где на 1 рубль затрат приходится 11,22% дохода. Немного менее рентабельным является выпуск изделия «В», где рентабельность составляет 10,87%. На 1 руб. затрат. На третьем месте по уровню рентабельности изделие «С», доход на 1 руб. затрат составляет 8,14%. Изделие - «А» наименее рентабельно – 7,7% на 1 руб. затрат.
Поскольку предприятие не имеет соответствующих условий для выпуска изделия «D», то рассчитать его рентабельность не возможно. Поскольку спрос на данное изделие имеется, то можно сказать, что ООО «Агат» недополучит 4838000 тыс. руб.
Задание 8
На основании данных выписки из Отчета о прибылях и убытках по форме № 2, Справки № 1 «Переменные и постоянные расходы» в составе затрат на проданную продукцию и результатов анализа по предыдущему вопросу задания определите точку безубыточности и зону финансовой устойчивости за отчетный год и на планируемый период. Результаты представим в таблица 8.
Таблица 8
Критический объем продаж за отчетный год и на планируемый объем продаж, обеспеченный спросом
| № | показатель | За отчетный год | На планируемый период, обеспеченный спросом |
| 1 | 2 | 3 | 4 |
| 1 | Выручка от продаж, тыс.руб. | 6240000 | 8321000 |
| 2 | Переменные затраты, тыс.руб. | 3831360 | 4855360 |
| 3 | Постоянные затраты, тыс.руб. | 1847040 | 2731140 |
| 4 | Прибыль от продаж, тыс.руб. | 561600 | 734500 |
| 5 | Маржинальный доход в составе выручки от продаж, тыс.руб. | 2408640 | 3465640 |
| 6 | Доля маржинального дохода в выручке от продаж | 0,386 | 0,416 |
| 7 | «критическая точка» объема продаж, тыс.руб. | 4785077,7202 | 6565240,3846 |
| 8 | Запас финансовой прочности, тыс.руб. | 1454922,28 | 1755759,6154 |
| 9 | Уровень запаса финансовой прочности в объеме продаж, % | 23,3 | 21,1 |
1. Маржинальный доход представляет собой разность между выручкой от продаж и переменными затратами или сумму постоянных расходов и прибыли от продаж.
2. Доля маржинального дохода = маржинальный доход / выручка от продаж
3. «Критическая точка»= постоянные затраты / доля маржинального дохода
4. Запас финансовой прочности = выручка от продаж - «критическая точка»
5.Уровень запаса финансовой прочности = запас финансовой прочности / выручка от продаж * 100
Таким образом, точка безубыточности на предприятии ООО "Агат" в отчетном году составила 4 785 078 тыс. рублей, а на планируемый объем продаж, обеспеченный спросом – 6 565 240 тыс. рублей, что свидетельствует о том, что фактический объем продаж безубыточный и рентабельный. Запас финансовой прочности в отчетном году составил 1 454 922 тыс.рублей, . а на планируемый объем продаж, обеспеченный спросом – 1 755 760 тыс. рублей
Запас финансовой прочности следует поддерживать на нормативном уровне (60–70%) на случай хозяйственных затруднений и ухудшения конъюнктуры рынка. В рассматриваемом предприятии данный уровень значительно ниже нормативного показателя (23,3 % в отчетном периоде и 21,1 % в планируемом периоде). Это позволяет сделать вывод о том, что необходимо наиболее полно использовать резервы роста объема продаж и снижения себестоимости продукции.
3. Анализ затрат и себестоимости продукции
Задание 9
Рассмотрев данные формы № 5 «Приложение к бухгалтерскому балансу», дадим характеристику анализируемого производственного процесса с точки зрения структуры его затрат, объясним возможные причины ее изменения в зависимости от трансформации производственной программы (таблица 9).
Таблица 9
Расходы по обычным видам деятельности (поэлементно) за прошлый и отчетный годы.
| № | Элементы затрат по обычным видам деятельности | Прошлый год | Отчетный год | Изменение, (+,-) | |||
| Тыс.руб | % | Тыс.руб | % | Тыс.руб | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Материальные затраты | 2878150 | 60,162 | 3566212 | 62,803 | 688062 | 104,39 |
| 2 | Затраты на оплату труда | 1027800 | 21,484 | 1135680 | 20 | 107880 | 93,09 |
| 3 | Отчисления на социальные нужды | 259048 | 5,415 | 295277 | 5,2 | 36229 | 96,03 |
| 4 | Амортизация | 445292 | 9,308 | 506003 | 8,911 | 60711 | 95,73 |
| 5 | Прочие затраты | 173710 | 3,631 | 175228 | 3,086 | 1518 | 85 |
| 6 | Итого | 4784000 | 100 | 5678400 | 100 | 894400 | |
Анализируя таблицу 9 можно сделать вывод, что в отчетном году по сравнению с прошлым годом расходы предприятия возросли на 894 400 тыс. рублей, что может быть обусловлено как увеличением выпуска продукции в натуральном выражении, так и изменением структуры продукции, ростом цен на материальные ресурсы и т.д.
Из данных таблицы следует, что анализируемое производство является материалоемким: доля материальных затрат в структуре себестоимости продукции составляет 62,803% в отчетном году и 60,162% в прошлом. Следовательно, основные резервы снижения себестоимости продукции следует искать в первую очередь в направлении рационального использования материальных ресурсов. При сравнении структуры затрат на производство за отчетный и предыдущий периоды выявлено увеличение доли материальных затрат на 2,641%. Это свидетельствует о том, что предприятие продолжает нерационально использовать материальные ресурсы.
Велика доля затрат на оплату труда в поэлементной структуре затрат предприятия (21,484% в прошлом и 20% в отчетном году). На долю амортизации приходится около 9%. При сравнении структуры затрат на производство за отчетный и предыдущий периоды выявлено снижение доли затрат на труд и доли амортизации. Это свидетельствует о том, что решения об осуществлении затрат стали приниматься своевременно и взвешенно.
Задание 10
Охарактеризуем динамику себестоимости проданной продукции (затрат на 1 руб.продаж).Выявим влияние на изменение данного показателя структуры проданной продукции , себестоимости отдельных ее видов и цен. Для этого произведем расчет в таблице 10.
Таблица 10
Вспомогательные расчеты к построению алгоритмов для анализа затрат на 1 руб. продаж
| № п/п | Показатель | Услов-ное обозна-чение | Изделие А | Изделие В | Изделие С | Итого | ||||
| Прош-лый год | Отчет-ный год | Прош-лый год | Отчет-ный год | Прош-лый год | Отчет-ный год | Прош-лый год | Отчет-ный год | |||
| 1 | Количество, шт. | Q | 8 000 | 9 000 | 4 000 | 4 000 | 6 000 | 6 800 | 18 000 | 19 800 |
| 2 | Цена, тыс. руб. | Z | 200 | 210 | 300 | 407,5 | 400 | 400 | Х | Х |
| 3 | Стоимость, тыс. руб. | QZ | 1600000 | 1890000 | 1200000 | 1630000 | 2400000 | 2720000 | 5200000 | 6240000 |
| 4 | Себестоимость единицы продукции, тыс. руб. | P | 160 | 205 | 283,5 | 400,75 | 395 | 328 | Х | Х |
| 5 | Себестоимость продукции, тыс. руб. | QP | 1280000 | 1845000 | 1134000 | 1603000 | 2370000 | 2230400 | 4784000 | 5678400 |
| 6 | Себестоимость объема продаж отчетного года при себестоимости единицы продукции прошлого года, тыс. руб. | Q1P0 | Х | 1440000 | Х | 1134000 | Х | 2686000 | Х | 5260000 |
| 7 | Стоимость продаж отчетного года по ценам прошлого года, тыс. руб. | Q1Z0 | Х | 1800000 | Х | 1200000 | Х | 2720000 | Х | 5720000 |
1. Рассчитаем себестоимость объема продаж отчетного года при себестоимости единицы продукции прошлого года = количество отчетного года * себестоимость единицы продукции прошлого года
2. рассчитаем стоимость продаж отчетного года по ценам прошлого года = количество отчетного года * цена прошлого года
3. Затраты на 1 рубль реализованной продукции определяем по формуле:
Затр = ΣQ*P / ΣQ*Z
3.1. Определим затраты на 1 рубль реализованной продукции в прошлом году
Затрпрош. г. = ΣQ0*P0 / ΣQ0*Z0 = 4 784 000 / 5 200 000= 0,9200 руб.
3.2. Рассчитаем затраты на 1 рубль реализованной продукции отчетного года при себестоимости единицы продукции и ценах прошлого года
Затр1 = ΣQ1*P0 / ΣQ1*Z0 = 5 260 000 / 5 720 000= 0,9196 руб.
3.3. Рассчитаем затраты на 1 рубль реализованной продукции отчетного года при себестоимости единицы продукции отчетного года и ценах прошлого года
Затр2 = ΣQ1*P1 / ΣQ1*Z0 = 5 678 400 / 5 720 000 = 0,9927 руб.
3.4. Определим затраты на 1 рубль реализованной продукции в отчетном году
Затротч.г. = ΣQ1*P1 / ΣQ1*Z1 = 5 678 400 / 6 240 000= 0,91 руб.
4. Определим влияние на затраты на 1 рубль реализованной продукции различных факторов.
4.1. изменение ассортимента и структуры оказало отрицательное влияние на эффективность производства продукции в размере
0,9196-0,9200 = 0,0004
4.2. изменение себестоимости отдельных изделий оказало положительное влияние на эффективность производства продукции в размере
0,9927-0,9196 = 0,0731
4.3.изменение цены на 0,91 – 0,9927 = - 0,0827 отрицательно сказалось на результативном влиянии.
4.4. общее влияние всех факторов
0,0004+0,0731-0,0827 = - 0,01
Таким образом, себестоимость реализованной продукции в отчетном году снизилась на 0,01 руб. на рубль продаж. Это произошло в результате изменения структуры реализованной продукции – уменьшение на 0,0004 руб. на рубль затрат, изменения себестоимости в сторону увеличения - на 0,0731 руб. на рубль затрат, но наибольшее влияние оказало снижение себестоимости за счет изменения цен реализованной продукции, позволившего снизить себестоимость на 0,0827 руб. на рубль затрат.
Несмотря на то, что себестоимость единицы продукции А и В увеличилась, благоприятным образом на себестоимость реализованной продукции сказалось повышение цены на данные изделия. Себестоимость единицы продукции С снизилось при том, что цена осталась прежней.
Задание 11
Определим степень влияния отдельных факторов на стоимость основных видов используемых в производстве материалов, а также резервы ее снижения. Данные для расчета возьмем из таблице 11.
Таблица 11
Исходные данные для анализа влияния факторов на уровень материальных затрат
| № | Наименование материала | Количество, т. | Цена, тыс.руб. | Стоимость материала, тыс.руб. | |||
| Прошлый год | Отчетный год | Прошлый год | Отчетный год | Прошлый год | Отчетный год | ||
| 1 | Материал X | 1510 | 2230 | 480 | 510 | 724800 | 1137300 |
| 2 | Материал Y | 1610 | 1360 | 195 | 270 | 313950 | 367200 |
| 3 | Материал Z | 863 | 1288 | 600 | 720 | 517800 | 927360 |
| 4 | Материал W | 2240 | 2287 | 590 | 496 | 1321600 | 1134352 |
| Итого | X | X | X | X | 2878150 | 2566212 | |
Для расчета влияния факторов на уровень материальных затрат используем способ цепной подстановки.
Таблица 11.1.
Материал X
| Расчет | Количество | Цена | Стоимость | Изменение (+,-) |
| Расчет 1 | 1510 | 480 | 724800 | X |
| Расчет 2 | 2230 | 480 | 1070400 | 345600 |
| Расчет 3 | 2230 | 510 | 1137300 | 66900 |
1137300-724800=345600+66900
412500=412500
Изменение количества материала X оказало влияние на стоимость материалов увеличив ее на 345600 тыс.руб.
Увеличение цены единицы материала в отчетном году по сравнению с базисным, так же привело к росту стоимости материалов в размере 66900 тыс.руб.
Таблица 11.2.
Материал Y
| Расчет | Количество | Цена | Стоимость | Изменение (+,-) |
| Расчет 1 | 1610 | 195 | 313950 | X |
| Расчет 2 | 1360 | 195 | 265200 | - 48750 |
| Расчет 3 | 1360 | 270 | 367200 | 102000 |
367200-313950=102000-48750
53250=53250
Изменение количества материала Y оказало влияние на стоимость материалов уменьшив ее на 48750 тыс.руб.
Увеличение цены единицы материала Y привело к росту стоимости материалов в размере 102000 тыс.руб.
Таблица 11.3.
Материал Z
| Расчет | Количество | Цена | Стоимость | Изменение (+,-) |
| Расчет 1 | 863 | 600 | 517800 | X |
| Расчет 2 | 1288 | 600 | 772800 | 255000 |
| Расчет 3 | 1288 | 720 | 927360 | 154560 |
927360-517800=255000+154560
409560=409560
Увеличение количества материала привело к росту стоимости материалов в размере 255000 тыс.руб., и увеличение цены привело к росту стоимости материалов в размере 154560 тыс.руб.
Таблица 11.4.
Материал W
| Расчет | Количество | Цена | Стоимость | Изменение (+,-) |
| Расчет 1 | 2240 | 590 | 1321600 | X |
| Расчет 2 | 2287 | 590 | 1349330 | 27730 |
| Расчет 3 | 2287 | 496 | 1134352 | - 214978 |
1134352-1321600=27730-214978
-187248=-187248
Изменение количества материала W оказало влияние на стоимость материалов увеличив ее на 27730 тыс.руб.
Уменьшение цены материала W привело к снижению стоимости материалов на 214978 тыс.руб.
Общая стоимость материальных затрат в отчетном году по сравнению с прошлым возросло на 688062 тыс.руб. (3566212тыс.руб. - 2878150тыс.руб.)
Изменение количества используемых материалов привело к росту материальных затрат на 579580 тыс.руб. (345600 тыс.руб. – 48750 тыс.руб. + +255000 тыс.руб. + 27730 тыс.руб.)
Изменение цены по материалам привело к росту стоимости материалов
на 108482 тыс.руб. (66900 тыс.руб. + 102000 тыс.руб. + 154560 тыс.руб. - -214978 тыс.руб.)
688062=579580+108482
Задание 12
Анализ влияния факторов на уровень затрат по оплате труда. Общая сумма заработной платы зависит от численности работников и их средней заработной платы, в расчете на одного