Комплексный экономический анализ хозяйственной деятельности
Размещено на /
КУРСОВАЯ РАБОТА
по дисциплине
Комплексный экономический анализ хозяйственной деятельности
Оглавление
Введение
Анализ ресурсного потенциала организации
Задание 1
Задание 2
Задание 3
Задание 4
Задание 5
Анализ производства и объёма продаж
Задание 6
Задание 7
Задание 8
Анализ затрат и себестоимости продукции
Задание 9
Задание 10
Задание 11
Задание 12
Задание 13
Анализ финансовых результатов деятельности организации
Задание 14
Задание 15
Задание 16
Задание 17
Задание 18
Задание 19
Анализ финансового положения организации
Задание 20
Задание 21
Задание 22
Задание 23
Задание 24
Задание 25
Комплексная оценка деятельности организации
Задание 26
Заключение
Список использованной литературы
ПРИЛОЖЕНИЯ
Введение
Комплексный экономический анализ хозяйственной деятельности предприятия особенно актуален в настоящее время в условиях рыночной экономики. Он позволяет оценить эффективность производственных процессов через призму материальных и денежных характеристик. Глубокий и всесторонний анализ способствует принятию оптимальных управленческих решений, позволяет определить тенденции в работе предприятия и выявить резервы, которые необходимо использовать при планировании на следующий временной период.
Целью выполнения курсовой работы являются:
Закрепление теоретических знаний, полученных в ходе изучения дисциплины;
Развитие практических навыков экономического анализа;
Обобщение полученных результатов анализа с целью выявления комплексной величины резервов, которые в конечном итоге могут быть квалифицированы как готовые к мобилизации в производственно – хозяйственной деятельности анализируемой организации.
Задача курсовой работы: провести анализ ресурсного потенциала, анализ объёма продаж, анализ затрат и себестоимости продукции, анализ финансовых результатов, выявить факторы, повлиявшие на изменение тех или иных результирующих показателей. Необходимо дать комплексную оценку деятельности предприятия, а так же произвести сравнительную рейтинговую оценку деятельности исследуемой организации на фоне деятельности схожих предприятий.
Анализ ресурсного потенциала организации
Задание 1
Таблица 1
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием трудовых ресурсов
| № п/п | Показатель | Прошлый год | Отчетный год |
Динамика показателя (в %), 4/3 |
Разница в процентах (+, –) |
Расчет влияния фактора | Фактор, повлиявший на выявленное изменение |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | Численность рабочих, (H), чел. | 8 100 | 8 181 | 101,0% | 1,0% | 52 000 | Увеличение численности рабочих |
| 2 | Число отработанных человеко-дней, (Чд) | 1 944 000 | 1 971 621 | 101,42% | 0,42% | 21 840 | Увеличение числа дней, отработанных одним рабочим |
| 3 | Число отработанных человеко-часов, (Чч) | 14 580 000 | 13 801 347 | 94,659% | (6,761%) | (351 572) | Уменьшение продолжительности трудового дня |
| 4 | Объем продаж (без НДС), (N), тыс. руб. | 5 200 000 | 6 240 000 | 120,0% | 25,341% | 1 317 732 | Увеличение среднечасовой выработки одного рабочего |
Для анализа степени влияния трудовых факторов на изменение выручки от продаж, воспользуемся основным уравнением, связывающим численность рабочих и объём продаж [1, с.118]:
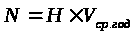 ,(1)
где N – выручка от продаж, H – численность рабочих, Vср.год – среднегодовая выработка одного рабочего. В то же время, среднегодовая выработка одного рабочего рассчитывается по формуле [1, с.115]:
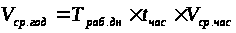 ,
откуда
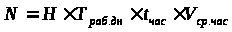 ,(2)
где Траб.дн – среднее число дней, отработанное одним рабочим (вычисляется как отношение числа отработанных человеко-дней к численности рабочих), tчас – продолжительность рабочей смены (отношение числа отработанных человеко-часов к числу отработанных человеко-дней), Vср.час – среднечасовая выработка одного рабочего (частное от деления выручки на число человеко-часов).
Для проведения анализа степени влияния на объем продаж отдельных факторов, связанных с использованием трудовых ресурсов воспользуемся методом абсолютных разниц. Он основан на представленной модели(2) и его действие проиллюстрировано в табл. 1а:
Таблица 1а
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием трудовых ресурсов (метод абсолютных разниц)
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменение |
|
1 |
2 |
3 |
4 |
5 |
| 1 | Численность рабочих, (H), чел. | 8 100 | 8 181 | 81,0 |
| 2 | Число рабочих дней в году, (Траб) | 240 | 241 | 1,0 |
| 3 | Продолжительность смены, (tчас) | 7,5 | 7 | (0,5) |
| 4 | Среднечасовая выработка, (Vср.час) | 357 | 452 | 95,5 |
| 5 |
Влияние факторов на изменение выручки от продаж – всего |
1 040 000 |
||
| за счёт численности рабочих | 52 000 | |||
| за счёт кол-ва рабочих дней в году | 21 883 | |||
| за счёт продолжительности смены | (351 592) | |||
| за счёт среднечасовой выработки 1 рабочего | 1 317 709 | |||
В графе 6 отражена процентная разница темпа роста текущего фактора от темпа роста предыдущего. Для первого показателя высчитывается разница от 100%, он показывает относительную разницу текущего показателя от предыдущего. Следующим расположены два фактора, характеризующие, соответственно, число отработанных человеко-дней и человеко-часов. «Человеко-часы» являются более качественным показателем, т.к. характеризуют наиболее краткий период выработки – час. Последним рассматривается показатель, охватывающий влияние всех четырёх факторов, т.е. объём продаж. Расчёт влияния фактора вычисляется как произведение относительного отклонения текущего фактора от предыдущего на значение выручки от продаж предыдущего периода. По результатам вычислений можно сделать выводы, вкратце записанные в графе 8 табл. 1, что увеличение численности рабочих на 81 чел. позволило увеличить выручку на 52 млн. руб. или на 5% (52 000 / 1 040 000), увеличение количества рабочих дней на 1 увеличило выручку на 21,9 млн. руб. или на 2,1% (21 883 / 1 040 000), а вот сокращение продолжительности рабочего дня на полчаса привело к сокращению выручки более, чем на треть – на 351,6 млн. руб. или 33,8% (351 592 / 1 040 000), вопреки тому, что сокращение числа отработанных человеко-часов выглядит не таким уж фатальным, всего 5,3% (13 801 347 / 14 580 000 – 100%).
Расчёты влияния факторов произведены следующим образом:
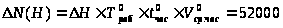 тыс. руб.,
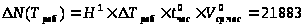 тыс. руб.,
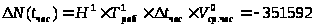 тыс. руб.,
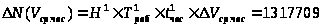 тыс. руб.
Рост выручки на 1 317,7 млн. руб. обеспечивался ростом среднечасовой выработки на 95,5 руб. в час.
Критерием правильности вычислений могут служить: сумма влияний факторов (в табл. 1 и в табл. 1а), она должна быть равна абсолютному изменению выручки за период, произведение относительных отклонений (графа 6 в табл. 1) даёт ноль, а их сумма равна приросту анализируемого показателя.
Необходимо отметить, что у организации имеется резерв увеличения объёма продаж, заключающийся в сравнительно небольшом (на полчаса) увеличении продолжительности смены. Это позволило бы дополнительно выручить 351,6 млн. руб.
Задание 2
Таблица 2
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием материалов
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменение (+; –) |
|
1 |
2 |
3 |
4 |
5 |
| 1 | Объем продаж (без НДС), (N), тыс. руб. | 5 200 000 | 6 240 000 | 1 040 000 |
| 2 | Стоимость материалов в себестоимости продаж (МЗ), тыс. руб. | 2 878 150 | 3 566 212 | 688 062 |
| 3 | Коэффициент материалоотдачи проданной продукции (рассчитать), (Кмо) | 1,807 | 1,750 | (0,057) |
| 4 | Влияния на объем продаж (V) следующих факторов: | Х | Х | Х |
| изменения стоимости израсходованных материалов, (∆МЗ), тыс. руб. | Х | Х | 1 243 133 | |
| изменения материалоотдачи продаж, (∆Кмо), тыс. руб. | Х | Х | (203 274) |
Рассмотрим влияние на объём продаж стоимости материалов в себестоимости продаж. Объём продаж и стоимость материалов (материальных затрат – МЗ) можно связать между собой коэффициентом материалоотдачи (Кмо), который определяется как отношение объёма продаж к стоимости МЗ. Основываясь на данном положении, исходная модель для анализа представляет собой простейшее уравнение [1, с.152]:
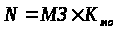 .(3)
Отсюда методом абсолютных разниц определим степень влияния обоих факторов:
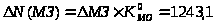
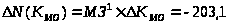
Рост выручки охарактеризовался положительным влиянием роста стоимости МЗ и отрицательным – снижения коэффициента материалоотдачи. Это произошло из-за превышения темпа роста стоимости МЗ над темпом роста выручки. Если темп роста выручки составляет 6 240 / 5 200 = 120%, то темп роста стоимости МЗ равен 124% (3 566,2 / 2 878,2). Отсюда виден резерв – либо увеличения выручки на 203,1 млн. руб., либо снижения стоимости МЗ на ту же сумму. В самом деле, если на эти двести три миллиона увеличить выручку или снизить стоимость МЗ, то коэффициент материалоотдачи в прошедшем и отчётном году будет неизменным, т.е. темпы роста выручки и себестоимости будут совпадать. Практически это означает, что при неизменном коэффициенте МО предприятие либо получило бы ту же выручку, но при меньших затратах, либо при тех же затратах увеличила бы объём продаж. В идеале темп роста выручки должен опережать темп роста стоимости МЗ, и тогда факторы оказывали бы только положительное влияние. Выше приведённые вычисления есть повод для подробного анализа руководством предприятия, чем было вызвано повышение стоимости МЗ в себестоимости продукции – нерациональным использованием МЗ, или повышением закупочных цен.
Задание 3
Таблица 3
Анализ степени влияния на объем продаж отдельных факторов, связанных с использованием основных средств
|
№ п/п |
Показатель |
Прошлый год |
Отчетный год |
Изменение (+; –) |
|
1 |
2 |
3 |
4 |
5 |
| 1 | Объем продаж (без НДС), (N), тыс. руб. | 5 200 000 | 6 240 000 | 1 040 000 |
| 2 | Среднегодовая первоначальная стоимость активной части производственных основных средств, (ОСак), тыс. руб. | 1 076 098 | 1 108 604 | 32 506 |
| 3 | Количество дней в году, в течение которых активная часть производственных ОС находилась в рабочем состоянии, (Рд), дн. | 240 | 241 | 1 |
| 4 | Коэффициент сменности работы оборудования, (Ксм) | 1,00 | 1,05 | 0,1 |
| 5 | Средняя продолжительность смены, (Псм), ч | 7,5 | 7,0 | (0,5) |
| 6 | Объем продаж, приходящийся на 1 тыс. руб. стоимости активной части ОС за 1 машино-час работы оборудования, (Вч), тыс. руб. | 0,0027 | 0,0032 | 0,0005 |
| 7 | Влияние на изменение объема продаж (∆N) следующих факторов (рассчитать): | Х | Х | Х |
| а) изменения среднегодовой первоначальной стоимости активной части производственных ОС, (∆ОСак ), тыс. руб. | Х | Х | 157 979 | |
| б) изменения количества дней, в течение которых активная часть ОС находилась в рабочем состоянии, (∆Рд), тыс. руб. | Х | Х | 22 449 | |
| в) изменения коэффициента сменности (Ксм), тыс. руб. | Х | Х | 270513 | |
| г) изменения средней продолжительности смены (∆Псм), тыс. руб. | Х | Х | (378 718) | |
| д) изменения продукции, приходящиеся на 1 тыс. руб. стоимости активной части ОС за 1 машино-час работы, (∆Вч), тыс. руб. | Х | Х | 981862 |
Использование основных средств на предприятии тесно связано с показателем фондоотдачи, который в классическом виде есть отношение выручки к стоимости основных средств:
 (4)
т.е. фондоотдача показывает: сколько выручки, приходится на один рубль основных средств [1, с.170]. Фонды предприятия делятся на промышленно-производственные и непроизводственные. Кроме того, выделяют активную часть ОС (рабочие машины и оборудование) и пассивную часть фондов (здания, сооружения и проч.). Такая детализация необходима для выявления резервов повышения эффективности их использования [3, с.26]. Для анализируемого предприятия коэффициент фондоотдачи активной части ОС за прошедший год составлял 5 200 / 1 062,4 = 4,9, а за отчётный год он вырос на 0,7 и составил уже 6 240 / 1 108,6 = 5,6, т.е. выручка организации растёт более высокими темпами, нежели вложения в основные средства (в активную их часть).
Среднечасовая выработка имеет размерность «руб./час», следовательно рассчитывается она как отношение выручки к общему времени работы оборудования:
 (5)
С другой стороны, общее время работы Тобщ можно разложить как произведение количества оборудования К и времени работы единицы оборудования Тед за период времени. Следовательно:
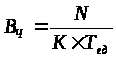
Время работы единицы оборудования за период времени (например, календарный год), в свою очередь, зависит от продолжительности смены, количества смен и количества рабочих дней в году, т.е.
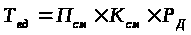 ,
а количество оборудования есть не что иное как частное от деления стоимости ОСА на среднюю цену единицы оборудования Цед. Отсюда формула для расчёта среднечасовой выработки ВЧ принимает вид:
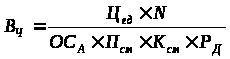 ;(6)
Отсюда:
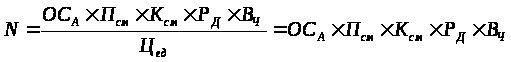 (7)
Как видно из (7), практически все факторы, участвующие в выражении, присутствуют в исходных данных. Объём продаж за прошедший и отчётный периоды берём из формы №2, количество рабочих дней в году, продолжительность смены и коэффициент сменности даны в справке №1 Прил. 5, среднечасовую выработку рассчитаем по формуле (6). Среднегодовая стоимость ОСА за отчётный год вычисляется как среднее арифметическое между стоимостью ОСА на начало и конец периода, данные по которым нашли отражение в форме №5 бухгалтерской отчётности (в состав активной части ОС, согласно [5], включены машины, оборудование и транспортные средства). Среднегодовая стоимость ОСА за прошлый год равна 1 062 400 тыс. руб., [5].
Итак, нам необходимо оценить влияние каждого фактора на изменение выручки.
а) влияние на изменение выручки изменения первоначальной стоимости активной части производственных основных средств (ΔОСпр),
ΔV(ОСА) = ОСА1*Рд0*Ксм0*Псм0*Вч0,
ΔV(ОСА) = 157979,16 тыс.руб.,
б) влияние на изменение выручки изменения количества дней в году, в течение которых активная часть производственных основных средств находилась в рабочем состоянии (ΔРд),
ΔV(Рд) = ОСА1*Рд1*Ксм0*Псм0*Вч0,
ΔV(Рд) = 22449,22 тыс.руб.,
в) влияние на изменение выручки изменения коэффициента сменности работы оборудования (ΔКсм),
ΔV(Ксм) = 270513,11 тыс.руб.,
г) влияние на изменение выручки изменения средней продолжительности смены (ΔПсм),
ΔV(Псм) = -378718,36 тыс.руб.,
д) влияние на изменение выручки изменения объема продаж, приходящегося на 1 тыс.руб. стоимости активной части ОС за 1 машино-час работы (ΔВч),
ΔV(Вч) = 981862,40 тыс.руб.
е) Составим баланс отклонений:
ΔV = ΔV(ОСА) + ΔV(Рд) + ΔV(Ксм) + ΔV(Псм),
ΔV = 1 040 000 тыс.руб.
В представленном алгоритме расчета влияния отдельных факторов на объем продаж только среднегодовая стоимость активной части основных средств является экстенсивным фактором. Осталные - характеризуют интенсивность их использования по времени и по мощности.
Оценка результатов анализа позволяет сделать вывод, что увеличение продаж в отчетном году произошло в основном за счет интенсивных факторов:
- увеличив на 1 день работу активной части производственных основных фондов организация получила прибыль на 22449,22 тыс.руб.больше;
- по сравнению с прошлым годом увеличился объем продаж в отчетном году на 270513,11 тыс.рублей в результате увеличения коэффициента сменности на 0,05;
- сокращение смены на полчаса вызвало потерю 378718,36 тыс. руб. Такая существенная потеря выручки должна стать предметом пристального анализа руководством для выявления причин, повлекших получасовое сокращение смены.
- изменение объема продаж за счет изменения выпуска продукции в 1 час на одну тысячу рублей ОС – на 0,0005 позволило увеличить объем продаж на 981862,40 тыс.руб.
Сумма резерва роста данного показателя, исходя из проведенных расчетов, составляет 378718,36 тыс. руб. Данный резерв можно учитывать при определении комплектного резерва увеличения объема продаж.
Задание 4
Таблица 4
Характеристика соотношения экстенсивности и интенсивности использования ресурсов в процессе производства
|
№ п/п |
Показатель |
Прош-лый год |
Отчёт-ный год |
Темп при-роста |
Прирост ресурса на 1% прироста выручки от продаж Кэкст.i |
Коэффициенты влияния на прирост выручки от продаж |
|
|
Экстенсивности использования ресурса Кэкст.i * 100 |
Интенсивности использования ресурса 100 - Кэкст.i * 100 |
||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
| 1 | Численность рабочих, чел. | 8 100 | 8 181 | 1,0% | 0,050 | 5,00% | 95,00% |
| 2 | Среднегодовая стоимость активной части ОС, тыс. руб. | 1 076 098 | 1 108 604 | 3,021% | 0,151 | 15,10% | 84,90% |
| 3 | Стоимость МЗ, тыс. руб. | 2 878 150 | 3 566 212 | 23,906% | 1,195 | 119,53% | (19,54%) |
| 4 | Выручка от продаж продукции, тыс. руб. | 5 200 000 | 6 240 000 | 20,0% | X | X | X |
| 5 | Алгоритм расчета показателя, характеризующего комплексное использование ресурсов | ΣКэкст.i /n | ΣКэкст.iЧ100 /n | 100-ΣКэкст.iЧ100 /n | |||
| 6 | Показатели, характеризующие комплексное использование ресурсов | 0,465 | 46,543% | 53,453% | |||
С позиции оценки ресурсного потенциала организации удобно подразделять всю совокупность ресурсов на три группы: средства производства, которые, в свою очередь, делятся на предметы труда и средства труда, и рабочую силу. Именно эти три вида ресурсов, объединяясь в производственно-технологическом процессе, обеспечивают достижение заданных целевых установок [2, с.218]. Как известно, экономический рост организации базируется на сочетании экстенсивных (прирост массы используемых в производстве ресурсов) и интенсивных (повышение эффективности использования ресурсов) факторов.
К экстенсивным относятся такие факторы экономического развития, как увеличение числа работников, основных средств, потребляемых материальных ресурсов. К интенсивным относятся факторы, обеспечивающие повышение эффективности использования ресурсов: рост производительности труда, снижение материалоемкости товара и снижение фондоемкости. Экстенсивные факторы приводят к росту стоимости, количества и времени использования производственных ресурсов. Интенсивные факторы обеспечивают рост конечных результатов при неизменной величине (или незначительном росте) самих ресурсов [2, с.219].
Рассмотрим последовательность расчетов:
Динамика среднесписочной численности рабочих составила:
Прошлый год – 8100 человек
Отчетный год – 8181 человек, прирост 81 человек или 1%
При приросте выручки от продаж в 20% (6240000/5200000*100-100) прирост на 1% прироста выручки составит 0,05. Таким образом, можно сказать об эффективности использования ресурсов. Коэффициент интенсивности – 95%.
Стоимостная оценка использованных в производстве продукции материалов составила: прошлый год – 2878150 тыс.руб.; отчетный год – 3566212 тыс.руб.
Прирост 688062 тыс.руб. или 23,906%. Прирост материальных затрат на 1% прироста объема выручки равен 119,53%. Это означает, что увеличение коэффициента экстенсивности в 19,53% вызвано увеличением себестоимости заготовления материалов в отчетном периоде. Целесообразнее ограничиться двумя видами ресурсов, исключив из оценки степени экстенсивности и интенсивности развития производства характер использования материалов.
Найдем среднегодовую стоимость активной части производственных фондов: Ѕ от суммы первоначальной стоимости ОПФ за минусом начисленной по ним амортизации на начало и на конец года (без учета зданий).
Среднегодовая стоимость активной части основных средств: прошлый год – 1076098 тыс. руб.; отчетный год – 1108604 тыс. руб. Прирост составит 3,021%. Прирост среднегодовой стоимости активной части основных средств на 1% прироста выручки составит 0,151, или 15,1%.
На основании произведенных расчетов определим комплексные показатели использования ресурсов согласно алгоритмам их расчетов:
Числовое значение коэффициента экстенсивного использования ресурсов равно 46,543%
Числовое значение коэффициента интенсивности использования ресурсов равно 53,453%.
Таким образом, можно сделать вывод о том, что необходимым и достаточным условием интенсификации финансово-хозяйственной деятельности организации будет следующее неравенство [2, с.223]:
0,5 ≤ И ≤ 1,(8)
т.е. коэффициент интенсивности должен преобладать над коэффициентом экстенсивности. Подробный анализ показателей каждого ресурса позволяет оценить, на сколько интенсивно или экстенсивно организация использует тот или иной ресурс. Например, трудовые ресурсы и основные средства предприятие использует весьма эффективно за счёт высокой производительности труда и хорошей фондоотдачи основных средств. Это не трудно определить по коэффициентам интенсивности использования данных ресурсов. Высокий коэффициент экстенсивности МЗ позволяет судить о высокой материалоёмкости производимой продукции.
Задание 5
Таблица 5
Комплектный резерв увеличения объема продаж продукции за счет внутренних резервов использования ресурсов
|
№ п/п |
Показатель |
Резерв увеличения объема продаж, выявленный в процессе анализа, тыс. руб. |
Резервы увеличения объема продаж при комплектном использовании имеющихся резервов улучшения использования ресурсов |
|
|
экстенсивные |
интенсивные |
|||
|
1 |
2 |
3 |
4 |
5 |
| 1 | Увеличение стоимости продаж за счет лучшего использования трудовых ресурсов | (351 572) | 1,0100 | 1,2675 |
| 2 | Увеличение стоимости продаж за счет лучшего использования материальных ресурсов | (203 274) | 1,2391 | 0,9685 |
| 3 | Увеличение стоимости продаж за счет лучшего использования основных производственных средств | (378 718) | 1,030 | 1,1650 |
|
4 |
Итого комплектный ресурс |
Х |
1,0930 |
1,1218 |
Подытожив анализ ресурсного потенциала предприятия, определим комплектный резерв увеличения объёма продаж. На предыдущих этапах в результате факторного анализа ресурсов предприятия были выявлены резервы роста объёма продаж за счёт трудовых, материальных ресурсов и основных производственных фондов. Числовые выражения этих резервов представлены в табл. 5. Комплектный резерв – это минимальная из сопоставляемых сумм, т.к. именно в этом размере рост производства обеспечивается всеми видами ресурсов и в данном случае резерв увеличения объёма продаж составляет 203,1 млн. руб. за счёт оптимизации материальных затрат.
Как уже говорилось выше, исследуемые ресурсы можно разделить на экстенсивные (количественные) и интенсивные (качественные) факторы. Экстенсивные или интенсивные резервы увеличения объема продаж при комплексном использовании имеющихся резервов, определяем следующим образом:
резервы за счет лучшего использования трудовых ресурсов:
экстенсивный темп роста по численности (на основании данных табл. 1):
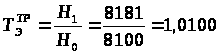
интенсивный темп роста по среднечасовой выработке (на основании данных табл. 1):
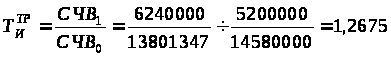
резервы за счет лучшего использования материальных ресурсов:
экстенсивный темп роста по материальным затратам (на основании данных табл. 2):
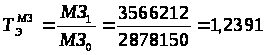
интенсивный темп роста по материалоотдаче (на основании данных табл. 2):
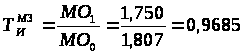
резерв за счет лучшего использования основных производственных фондов:
экстенсивный темп роста по стоимости активной части производственных основных средств (на основании табл. 3):
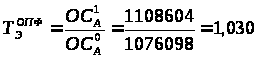
интенсивный темп роста по фондоотдаче (на основании данных табл. 3):
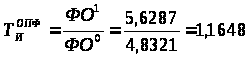
Таким образом, можно сделать вывод, что трудовые ресурсы и ОПФ организация использует больше интенсивно, чем экстенсивно, а это говорит о рациональном ведении хозяйства и интенсификации производства на предприятии. Вычислим комплектные коэффициенты экстенсивности и интенсивности:
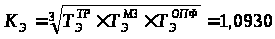 ,
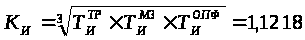 ,
а произведение этих коэффициентов даст нам комплектный коэффициент использования ресурсов:
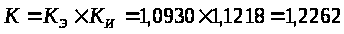
Анализ производства и объёма продаж
Задание 6
Выручка рассчитывается как произведение объёма продаж в количественном выражении на цену. На неё будет оказывать влияние количество товаров, их структурный состав и цена на них. Изменяя каждый из этих факторов в отдельности, можно понять, каким образом тот или иной фактор повлиял на изменение выручки в отчётном году по сравнению с прошлым. Изменения выручки по каждому из факторов в совокупности должны дать разницу между выручкой в отчётном году и предыдущем. Факторную модель можно представить в виде:
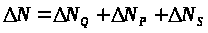 ,(9)
где ∆N – суммарное изменение выручки, ∆NQ – изменение выручки за счёт количества реализованной продукции, ∆NP – изменение выручки за счёт цен и ∆NS – изменение выручки за счёт структуры товаров.
Исходные данные для расчётов представлены в табл. 6.
Таблица 6
Исходные данные для расчёта влияния на объём продаж количества, структуры и цен реализованной продукции
|
№ п/п |
Наименование проданной продукции |
Количество проданной продукции, шт. |
Цена на проданную продукцию, тыс. руб. |
||
|
за прошлый год |
за отчетный год |
за прошлый год |
за отчетный год |
||
|
1 |
2 |
3 |
4 |
5 |
6 |
| 1 | Изделие А | 8 000 | 9 000 | 200 | 210 |
| 2 | Изделие В | 4 000 | 4 000 | 300 | 407,5 |
| 3 | Изделие С | 6 000 | 6 800 | 400 | 400 |
|
Итого |
18 000 |
19 800 |
X |
X |
|
Расчитаем темп роста количества проданной продукции
Тр = 19 800 / 18 000 * 100 = 110%
Рассчитаем выручку от продаж по структуре и ценам прошлого года
Ni = Q0*p1
изделие А: NА = 8000 *210 = 1 680 000 тыс.рублей
изделие В: NВ = 4000 * 407,5 = 1 630 000 тыс.рублей
изделие С: NС = 6000 * 400 = 2 400 000 тыс.рублей
итого: Nрасчетное 1 = 1 680 000 + 1 630 000 + 2 400 000 = 5 710 000 тыс.рублей
3. Определим выручку от продаж по структуре отчетного года в ценах прошлого года
Ni = q1 * p0
изделие А: NА = 9 000 * 200 = 1 800 000 тыс.рублей
изделие В: NВ = 4 000 * 300 = 1 200 000 тыс.рублей
изделие С: NС = 6 800 * 400 = 2 720 000 тыс.рублей
итого: Nрасчетное 2 = 1 800 000 + 1 200 000 + 2 720 000 = 5 720 000 тыс.рублей
4. Степнь влияния на изменение выручки факторных показателей (общее количество проданной продукции, ее структура и цены) произведем методом цепных подстановок:
а) влияние изменения количества проданной продукции
ΔNколичество = Nрасчетное 1 – Nпрош.г. = 5 710 000 – 5 200 000 = 510 000
тыс. рублей
б) влияние изменения структуры проданной продукции
ΔNструктуры = Nрасчетное 2 – Nрасчетное 1 = 5 720 000 – 5 710 000 = 10 000
тыс.руб.
в) влияние изменения цены проданной продукции
ΔNцены = Nотч.г. – Nрасчетное 2 = 6 240 000 – 5 720 000 = 520 000 тыс.рублей
Баланс отклонения 1 040 000 = 520 000 + 510 000 + 10 000
Таблица 6а
Расчёт влияния изменения цен на изменение выручки от продаж1
|
№ п/п |
Наименование проданной продукции |
Выручка при структуре отчётного года в ценах прошлого, тыс. руб. |
Выручка за отчетный год, тыс. руб. |
Влияние изменения цен на прирост объёма продаж, тыс. руб. |
|
1 |
2 |
7 |
8 |
9 |
| 1 | Изделие А | 1 800 000 | 1 890 000 | 90 000 |
| 2 | Изделие В | 1 200 000 | 1 630 000 | 430 000 |
| 3 | Изделие С | 2 720 000 | 2 720 000 | - |
|
Итого |
5 720 000 |
6 240 000 |
520 000 |
Итак, изменение цен повлекло изменение выручки на 520 млн. руб.
Для анализа влияния структуры реализованной продукции необходимо определить эту структуру, т.е. долю каждого вида продукции в общем объёме продаж за прошлый год. Затем определяем объем продаж текущего года при структуре прошлого года. Для этого необходимо найти произведение общего объема продаж за отчетный год на структуру продаж прошлого года по каждому изделию. И в итоге: влияние изменение структуры на изменение выручки рассчитываем как произведение отклонения приведенного объема продаж от объема продаж текущего года на цены прошлого года. Расчеты представлены в таблице 6б.
Таблица 6б
Расчёт влияния изменения структуры объёма продаж на изменение выручки от продаж
|
№ п/п |
Наименование проданной продукции |
Структура продаж прошлого года |
Объём продаж текущего года при структуре прошлого года, шт. |
Отклонение приведённого объёма продаж от объёма продаж текущего года, шт. |
Влияние изменения структуры на изменение выручки, тыс. руб. |
|
1 |
2 |
10 |
11 |
12 |
13 |
| 1 | Изделие А | 44,4% | 8 800 | 200 | 40 000 |
| 2 | Изделие В | 22,2% | 4 400 | (400) | (120 000) |
| 3 | Изделие С | 33,3% | 6 600 | 200 | 80 000 |
|
Итого |
100,0% |
19 800 |
- |
- |
Получается, что эффект от структурных сдвигов никак не проявился в изменении выручки от продаж.
Задание 7
При составлении прогнозного плана продаж воспользуемся данными о маркетинговом исследовании о спросе на товары, планируемой цене и себестоимости единицы продукции. Согласно [5, с.43], у предприятия нет технической возможности выпускать изделие «D», поэтому нет прогнозного значения себестоимости по этому виду продукции. Так же у потребителей продукции есть желание приобрести целых три тысячи изделий «Е», но у организации нет возможности все