Ринок як форма функціонування товарного господарства
Причини такого становища криються в тому, що науково-технічні розробки здійснювалися на основі бюджетного фінансування і безплатно передавались, а не продавалися споживачам. Останні не тільки не несли відповідальності зі їхнє використання, а й не були зацікавлені у використанні їх, оскільки конкуренції не було, і вони могли лишитись дотації, яка виплачувалась з бюджету без урахування того, як працює підприємство. З такою економікою ринок несумісний. Вона, скоріше, як “королівство кривих дзеркал”, відбиває все у спотвореному вигляді.
В умовах ринку докорінно змінюється відношення до науково-технічного прогресу. Кожне підприємство, щоб вижити в умовах жорстокої конкуренції, має підвищувати ефективність виробництва, а отже, і запроваджувати нову техніку, технологію, ноу-хау, що робить їх предметами купівлі-продажу. Це примушує науковців, винахідників, всіх, хто займається розробкою техніки, технології, удосконалювати та інтенсифікувати свою роботу, шукати нові науково-технічні рішення, забезпечувати їхню конкурентноздатність.
Формування ринку науково-технічних розробок та інформації передбачає переведення установ, що займаються цією діяльністю, на комерційні засади;створення тимчасових науково-технічних колективів, центрів поширення нової технології та передового досвіду;розвитку інформаційного забезпечення. При цьому зазначимо, що всі ці форми в умовах ринкових відносин мають бути ефективними, інакше зацікавленості замовника не буде.
Введення справжніх ринкових відносин у цій сфері діяльності вимагає часу і без підтримки та регулювання з боку держави не відбудеться. Є напрями науково-технічних розробок, які не можуть бути чисто ринковими, наприклад фундаментальні дослідження, пізнання в галузі історії, культури. Вони мають фінансувати з державного бюджету. Відомо, що навіть розвинені країни не дозволяють собі проводити науково-дослідні та проектно-конструкторські роботи з усього спектру науково-технічних дисциплін, оскільки реалізація великомасштабних програм вимагає значних ресурсів. Виходячи з тієї ситуації, в якій знаходиться економіка України, коли можливості виділення фінансових і матеріально-технічних ресурсів вкрай обмежені, науково-технічна політика держави повинна мати селективний характер, будуватися на обґрунтованій стратегії вибору та реалізації пріоритетів. Вони мають бути пов’язані з першочерговими структурними змінами в економіці та тими, що здатні стати конкурентними на зовнішньому ринку.
Фінансовий ринок – це специфічна сфера економічних відносин, де відбувається купівля – продаж фінансових ресурсів. Вона характерна лише для розвиненої ринкової економіки і включає: ринок капіталів(інвестиційний ринок),ринок кредитів, ринок цінних паперів. Такий ринок формується на основі коштів підприємств, організацій і населення й обслуговує оборот платіжних коштів, кредитів та цінних паперів. У розвиненому конкурентному середовищі він створює гнучкий механізм мобілізації та перерозподілу вільних коштів для забезпечення фінансування витрат підприємстві організацій, істотного розширення можливостей вишукування необхідних фінансових ресурсів для виробничого і соціального розвитку [50,245].
Ринок капіталів (інвестиційний ринок) здійснює інвестиції, тобто вкладення у виробничу і невиробничу сфери економіки, забезпечуючи загальний розвиток їх.
Джерелом інвестиційного капіталу до 70-х років у нашій країні був державний бюджет. З 70-х років підприємствам надана певна можливість самостійно здійснювати частину інвестицій. Проте частка їх була малою, що не давало змоги підприємствам бути незалежними в інвестиційній діяльності. Більше того, купити засоби виробництва при централізованому матеріально – технічному забезпеченні було неможливо. Все це виключало можливість існування інвестиційного ринку. Останній стає реальністю лише за умов, коли господарюючі суб’єкти мають власні кошти на ці цілі. Отже, джерелом їх є прибуток від господарської діяльності. Інвестиційний ринок активно впливає на інші ринки, в тому числі на ринок предметів споживання і послуг. Наприклад, якщо певний товар користується підвищеним попитом, то збільшення його виробництва залежить від капіталовкладень в цю сферу. А це, в свою чергу, призводить до зростання попиту на відповідне знаряддя та предмети праці, робочу силу, тобто сприяє розширенню виробництва в інших галузях [22,205].
Оборот капіталу у сфері, де виробляються товари широкого вжитку, більш прискорений через менший цикл виробництва, ніж у суднобудуванні, видобувних галузях, будівництві тощо. З одного боку, це сприяє більш швидкому поверненню вкладених у справу грошей, а з іншого – зумовлює посилення конкуренції, нестабільність через активний вплив моди, сезону і тощо.
Оскільки конкуренція стимулює активне впровадження нової техніки та технології, розробку нових моделей товарів, підвищення їхньої якості, підприємства потребують все нових інвестицій. Важливим джерелом їх є кредит, який надається у вигляді позик і являє собою необхідний компонент фінансового ринку – кредитний ринок.
Кредитний ринок є системою відносин між позикодавцями і позикоодержувачами з приводу позики в товарній або грошовій формі. Суб’єктами кредитного ринку виступають юридичні особи (підприємства, організації, банки, держава) через свої повноправні органи, а також фізичні особи(громадяни).Залежно від суб’єктів і змісту відносин розрізняють: взаємний кредит, тобто кредитні відносини між підприємствами, фізичними особами і небанківськими закладами;різновидом взаємного кредиту є комерційний кредит у товарній формі, що надається постачальником покупцеві;банківський кредит надається банками, як правило, у грошовій формі;при державному кредиті кредитором виступає держава;кредит на цілі споживання може надаватися у формі взаємного(комерційного) і банківського;позикоодержувачами є фізичні особи.
Позикоодержувачі залежно від величини позики, строку, на який вона береться, попиту і пропозиції кредитів, рівня інфляції та інших економічних факторів сплачують кредиторам певний процент. Ринок цінних паперів у вигляді акцій, облігацій, зобов’язань державної скарбниці, ощадних сертифікатів та векселів не тільки є прямим продовженням кредитного ринку, з яким він взаємодіє а й має багато особливостей, одна з яких полягає у необхідності правового регулювання відносин між усіма його учасниками. Цінні папери – це грошові документи, які визначають взаємовідносини між суб’єктами, що їх випустили, і тими, хто придбав їх. Вони передбачають виплату доходу у вигляді дивідендів або відсотків, а також можливість передачі грошових та інших прав, передбачених цими документами, особам, що є власниками їх.
Акція свідчить, що її власник став одним з співвласників підприємства і має права на отримання певної частки прибутку, який називається дивідендом, на управління підприємством, а також на участь у розподілі майна при ліквідації акціонерного підприємства. Акції випускаються на пред’явника та іменні. Кожна акція має номінальну вартість, а у випадку вільного обігу на ринку цінних паперів – і ринковий курс. Останній залежить від кількості акцій, розміру дивідендних виплат та позичкового процента.
На ціну акції значною мірою впливає довіра до того чи іншого підприємства. Воно ґрунтується як на суб’єктивній інформації, так і на реальних фактах щодо перспектив розвитку господарства.
Власник облігації є кредитором одного з суб’єктів господарювання, за що отримує певний фіксований процент. Засоби, які вкладені в акції, можуть бути компенсовані лише через продаж їх на фондовій біржі за курсом, а облігації – через передбачений час відшкодовуються за номінальною вартістю.
Зобов’язання державної скарбниці засвідчують, що їхній власник вніс кошти в бюджет, що дає йому право на отримання фінансового доходу протягом усього строку володіння цими цінними паперами. Вони бувають коротко, середньо - і довгострокові(від кількох місяців до одного року,5 і 25 років).Держава здійснює за ними щорічно виплати за купонами, а також за тиражними погашеннями шляхом викупу. Ощадні сертифікати-це письмове свідоцтво кредитної установи про депонування коштів, яке дає право на отримання через визначений строк депозиту і процентів за ним. Вексель – грошове зобов’язання, яке має бути сплачене боржником його власнику.
Ринок цінних паперів у нашій країні перебуває у зародковому стані, але він має активно розвиватися. Все більше фізичних і юридичних осіб намагатимуться стати власниками цінних паперів. Акція дає більші дивіденди, облігація – менший процент, проте є більш надійною, оскільки не пов’язана з ризиком. Однак власник облігацій не має можливості брати участі у розвитку компанії, розділити її фінансовий успіх. Мрія будь-якого інвестора – купити цінний папір, який би поєднував високу прибутковість з не менш високою надійністю. Таким міг би бути актив, який би поєднував позитивні якості акцій та облігацій.
Конвертовані облігації та привілейовані акції – цінні папери, які інвестор може обміняти на певну кількість звичайних акцій того самого емітента. З погляду покупця перевагами таких активів є поєднання гарантованого процентного (купонного) доходу і погашення основної суми з можливістю виграшу від приросту курсової вартості звичайних акцій. Для емітента випуск конвертованих облігацій – засіб розміщення додаткових акцій за цінами, вищими за їхню поточну ринкову вартість.
Ринок цінних паперів складається з двох частин – первинного і вторинного ринків. На першому відбувається емісія цінних паперів, тобто випуск їх у обіг. Другий ринок призначений для перепродажу цінних паперів. Це відбувається на фондовій біржі, через що ринок цінних паперів називають фондовим ринком. Саме він дає змогу в ринковій економіці забезпечити тісні прямі та зворотні зв’язки між відтворенням справжнього капіталу і того, що функціонує у вигляді цінних паперів. Зокрема ,прямий зв’язок біржової кон’юнктури залежно від стану справ у економіці дає можливість фондовій біржі через зміну курсів цінних паперів виконувати роль барометра економічної кон’юнктури. Зворотні зв’язки виявляються у впливі коливань розмірів акціонерного капіталу на переливання капіталу в інші галузі, фінансування підприємств тощо.
Валютний ринок - це такий специфічний ринок, де предметом купівлі – продажу є різні національні валюти. Їхнє функціонування зумовлено розвитком зовнішньоекономічних зв’язків між різними країнами і необхідністю взаємних розрахунків. Зробити це можна, прирівнюючи, наприклад, український карбованець до американського долара, японської ієни, англійського фунта стерлінгів тощо. Якщо українські підприємці ввозять американські товари, слід розрахуватись доларами, за англійські – фунтами стерлінгів, за японські – ієнами. На валютному ринку відбувається взаємодія попиту на різні національні валюти та пропозиція їх, що і встановлює або доларова, або фунтова, або ієна ціна українського карбованця. Інакше кажучи, за певну суму карбованців можна отримати 1 долар, а отже, і вартісне вираження товару.
У різних країнах залежно від стану розвитку економіки, ринкових відносин валютні операції можуть здійснювати різні суб’єкти. За умов обмеженості ринку валюти це право надається лише державним установам під керівництвом і контролем центрального банку. За умов повної конвертованості валютного ринку це право надається всім суб’єктам, які мають валютні банківські рахунки.
Практика функціонування ринкової системи свідчить, що заборона здійснювати валютні операції всім учасникам економічного життя призводить до формування чорного або так званих паралельних ринків валюти.
Ринок праці(робочої сили) – створення повноцінного ринку праці є однією з найважливіших ланок у розвиненій ринковій системі й означає надання прав кожній людині на вільний продаж своєї робочої сили за власним бажанням і вибором на засадах трудового найму. Такий вибір визначається суспільними потребами та індивідуальними можливостями, і тому заробітна плата працівників залежатиме від вартості робочої сили, попиту та пропозиції на неї.
Для того щоб об’єктом купівлі – продажу стала робоча сила, слід подолати прикріплення людини до житла, місцевості, надати їй можливості вільного переїзду в межах країни і поза нею. Досягти цього можна за умов створення ринку житла, вільного придбання будинку, квартири або оренди їх на певний час.
Формування ринку праці призведе не лише до існування умов для вільного вибору професії або виду діяльності ,а й до вільного вибору між зайнятістю і незайнятістю в суспільному виробництві. Інакше кажучи, не лише людина ,яка здатна до праці, може це робити чи не робити, але й той, хто наймає робочу силу, також має право на вибір. А це означає, що невіддільним атрибутом ринку праці є безробіття ,надзвичайно важлива економічна і соціальна проблема будь-якої країни.
Фактично в усіх країнах існує система компенсації втрат доходів у зв’язку з безробіттям. Як правило, допомога надається з спеціальних страхових фондів у розмірі 50-75 відсотків середнього заробітку за останній час протягом встановленого періоду. Після закінчення цього строку в багатьох країнах надається державна допомога в меншому розмірі і, як правило, виходячи з індивідуально визначених потреб [6,24].
Система працевлаштування і перекваліфікації здійснюється за допомогою бірж праці. Витрати на перекваліфікацію компенсуються з державного бюджету. Фірми, що вивільнюють працівників, також мають певні зобов’язання щодо отримання ними кваліфікації, необхідної для працевлаштування. Здійснюють перенавчання спеціалізовані фірми, діють на комерційних засадах, і заклади системи професійного навчання.
Ринок, який заборонений законом, називають тіньовим. Він є продовженням тіньової економіки, що являє собою несанкціоновану господарську діяльність. Така економіка існує у всіх країнах незалежно від соціально – економічного устрою.
Нелегальний ринок має таку саму структуру, що й легальний(законний),тобто його елементами є і предмети споживання, і засоби виробництва, і кредит, і робоча сила.
Міжнародна практика до тіньової економіки відносить два компоненти:
заниження або приховування від обліку доходів від реалізованої у країні діяльності;
доходи від незаконної в країні діяльності.
Перший компонент пов’язаний з легальними видами діяльності, доходи від якої приховуються з різних причин: це, зокрема, приховування від податкових органів нерегулярних заробітків та доходів.
Другий компонент називають нелегальною, підпільною або чорною економікою: наркобізнес, проституція, рекет та інші види злочинної діяльності. Ця діяльність переважно не створює повної продукції, лише перерозподіляє уже створені доходи.
Чорний ринок виникає внаслідок нездорових потреб окремих людей і намагання інших нажитися на цьому.
Несанкціонована діяльність сприяє розвитку шахрайства, крадіжкам, зловживанням чиновників владних структур і виникнення мафії.
Боротьба з тіньовою економікою може бути успішною лише при подоланні товарного дефіциту ,монопольних явищ у процесі виробництва, обміну, розподілу і споживання. Ніякими адміністративними карними методами при збережені їхньої економічної бази мафіозні структури побороти не вдається.
Як бачимо, перелічені ринки, зберігаючи загальні риси, відрізняються об’єктом купівлі – продажу, специфікою ціноутворення, формування попиту та пропозиції, способом споживання і відтворення. Кожний ринок має своє місце реалізації (товарна, фондова, валютна біржа, біржа праці).Однак при цьому всі вони є елементами єдиного цілого, що й утворює інститут ринку.
РОЗДІЛ 2. АНАЛІЗ СТРУКТУРИ РИНКУ УКРАЇНИ
2.1 МОДЕЛЬ ТА ІНСТРУМЕНТАРІЙ ФІНАНСОВОГО РИНКУ УКРАЇНИ
Ефективність та результативність здійснюваних в Україні заходів по стабілізації економіки, пошуку шляхів забезпечення довготривалого розвитку багато в чому визначаються мірою адекватності вихідних теоретичних положень, на яких будуються відповідні заходи, реальним економічним умовам, що склалися в країні. Аналіз концептуального підґрунтя сучасної економічної політики показує, що далеко не завжди така відповідність досягається.
Більшість економічних шкіл (монетаризм, неокласика, кейнсіанство тощо) відводять провідну роль у ринковому механізмі саморегулювання основних економічних пропорцій саме фінансовому ринку. Недостатня розвиненість цього ринку в Україні, служить головною перепоною на шляху використання нагромадженого у світі досвіду досягнення макроекономічної стабільності та розвитку за допомогою саме фінансово-кредитних важелів управління економікою.
Аналіз співвідношення питомої ваги вживаних у вітчизняній практиці фінансових інструментів одночасно дає змогу говорити і про відповідну модельну оцінку фінансового ринку.
Становлення контрактних відносин під час розвитку економічних, у тому числі і фінансових систем, як відомо, може відбуватися за трьома моделями: англо-американською (або — англосаксонською), романо-німецькою (інші назви — євроконтинентальна, німецько-японська) та ісламською. Перші дві з них вважаються головними. Англосаксонська модель характеризується порівняно більшим економічним індивідуалізмом з відповідною перевагою випуску цінних паперів у зовнішньому фінансуванні, а також розвиненою системою інститутів фондового ринку. У романо-німецькій моделі переважає довгострокове кредитування банківськими структурами і пріоритетний розвиток банків як фінансових посередників.
Принципова відмінність цих двох моделей полягає в тому, що романо-німецька уособлює домінування кредитної форми фінансування з використанням інструментів боргу, тоді як англосаксонська використовує ринок цінних паперів, особливо ринок акцій і пайових сертифікатів як пріоритетний інструментарій формування контрактних відносин. Реалізація англосаксонської моделі потребує розвиненішої мережі посередницьких структур, зокрема небанківських, пропозиції та споживання масових послуг дрібними учасниками ринку. Об'єм-ніша структура власності в країнах Євросоюзу та Японії поєднується з посиленими державним адмініструванням і централізацією потоків капіталу [48,54].
Традиції системи ісламських фінансів ґрунтуються на забороні та інколи на обмеженні отримання відсоткової винагороди за проведення фінансових операцій — доходи здебільшого виплачуються як результат участі у прибутках, а не як процентні нарахування. Ісламські фінансові інститути позбавлені змоги стягувати попередньо фіксовану плату, угоди контрактуються у формі пайової участі, придбання майна посередником і перепродажу його клієнту в розстрочку зі збільшеною платою за ризик. Для акумуляції ресурсів замість традиційних депозитних рахунків використовують акції, інвестиційні та ощадні вклади, сертифікати пайових і взаємних фондів, тобто ті інструменти, виплати за якими наперед не фіксуються і відбуваються на основі розподілу прибутку з фінансовою установою. У таких країнах, як Пакистан, Кувейт, Індонезія, Іран відсутні ринки облігацій. Незначними є ринки облігацій порівняно з ринками акцій в Йорданії та Єгипті. Заборонені й строкові угоди з похідними цінними паперами. Розрахунки й перекази грошей поряд з традиційними методами їх організації (з використанням послуг банків) можуть бути забезпечені й у нетрадиційних формах без участі офіційних посередників — угоди "хавала". Наслідком застосування ісламської моделі фінансового ринку є спрощена його структура та уніфікація вживаних фінансових інструментів; переважання великих, у тому числі й сімейних власників-інвесторів у структурі акціонерних капіталів; відсутність масових дрібних інвесторів і спекулянтів. Ці особливості свідчать про порівняно обмежену ліквідність фінансових ринків, що використовують ісламську модель розвитку.
Фінансовий ринок України еволюціонує шляхом модифікації кількісних і якісних характеристик свого розвитку — насамперед через упровадження нових фінансових інструментів, операцій і послуг. Разом із наявними проблемами (незадовільні оцінки капіталізації, ліквідності та прозорості, слабкий захист прав власності) спостерігаються очікувані ознаки інституціоналізації ринку: переважання інституційних учасників — інвесторів, кредиторів і реципієнтів капіталу над індивідуальними, що засвідчує зрілість корпоративних (об'єднаних) варіантів розміщення активів та професіональне використання коштів; поширення організованих форм встановлення і реалізації фінансових відносин, що означає легітимність та прозорість намірів учасників-контракторів при здійсненні угод [51,114].
Посередницька діяльність банківських і небанківських структур як продуцентів послуг спрямована на задоволення потреб клієнтів у залученні чи/або розміщенні капіталу. Якість фінансового сервісу поступово стає визначальним компонентом економічного розвитку.
Вбачається доцільним визначити особливості розвитку вітчизняного фінансового ринку через аналіз використання тих чи інших фінансових інструментів. У нижченаведеній таблиці міститься інформація, що характеризує співвідношення використання пайових і боргових фінансових інструментів (інструментів власності та боргу) на фінансовому ринку України. див. таб.2.1.
Таблиця. 2.1.
Використання пайових та боргових інструментів на фінансовому ринку України (на кінець відповідного року)[14,76]
| Фінансові інструменти | 2000 р. | 2001 р. | 2002 р. | 2003 р. | 2004 р. | 2005 р. | |||||||||||
| млрд. грн. | % | млрд. грн. | % | млрд. грн. | % | млрд. грн. | % | млрд. грн. | % | млрд. грн. | % | ||||||
| Інструменти власності' | 23,3 | 28,5 | 31,3 | 25,3 | 46,7 | 32,4 | 68,6 | 39,8 | 81,5 | 40,1 | 99,2 | 38,4 | |||||
| Інструменти боргу | 58,2 | 71,5 | 92,2 | 74,7 | 97,4 | 67,6 | 103,4 | 60,2 | 121,5 | 59,9 | 158,6 | 61,6 | |||||
Кількісні табличні викладки у межах поданого періоду спонукають до однозначного висновку щодо переваги інструментів боргу в сукупності засобів фінансування розвитку інституційних одиниць. Попри поступальне зростання вартісного виміру використовуваних фінансових інструментів обох видів (у 8,7 разу щодо інструментів власності та у 4,4 разу щодо інструментів боргу), помітні змінні відносні оцінки їх питомої ваги. Так, використання інструментів боргу переважає над інструментами власності і різниця між ними досить значна. Деталізація останнього твердження зводиться до того, що за наявності тренду зростання вартісних характеристик обох варіантів фінансування спостерігається практично дворазове скорочення розриву між ними у відносному виразі, тоді як у 2000 році боргові інструменти переважали над пайовими у 3,1 разу, то у 2004—2005 роках уже у 1,5—1,6 разу. Незважаючи на поступове стиснення такого "лагу", реальні обставини дають підстави характеризувати фінансовий ринок України як борговий.
До чинників, що зумовлюють борговий характер фінансового ринку України, а також особливості переважного застосування фінансових інструментів з фіксованою дохідністю відноситься [10,11]:
1. Тенденція до посилення інсайдерської структури власності з переважанням великих корпоративних власників.
За поступової концентрації капіталу мажоритарні власники підприємств не зацікавлені в розмиванні власності в акціонерних капіталах і тому схиляються до використання засобів боргового фінансування. Зрозуміло, що цілям забезпечення корпоративного контролю в інтересах великих власників, інсайдерів, менеджерів найадекватніше відповідає практика застосування кредитних інструментів. В окремих ситуаціях переважання операцій з акціями над операціями з інструментами боргу може бути викликане тимчасовими спекулятивними ефектами, приміром, як це спостерігалося раніше, в період ажіотажного розпродажу державної власності й епізодичних сплесків портфельного інвестування.
Побудова інсайдерського типу корпоративного управління, де зменшується питома вага власності держави і працівників-членів трудового колективу як дрібних інвесторів — з одного боку, і підвищується роль адміністрації (менеджменту) та зовнішніх великих інвесторів — з іншого, є визначальною тенденцією постприватизаційного перерозподілу капіталу на ринках України, Росії й інших держав. Апелювання до умов економічних перетворень у Росії, Україні та країн, що розвиваються, є доцільним з урахуванням спорідненої політики економічного розвитку і підходів до реструктуризації власності в корпоративному секторі.
Спільність поглядів щодо становлення саме інсайдерського типу господарювання у період реформ акцентується у працях Ю. Петруні, А. Радигіна та Р. Ентова, Т. Долгопятової й інших. Як зазначає Р. Капелюшников, упродовж 1995—2004 років питома вага менеджерів в акціонерних капіталах російських корпорацій зросла з 11,2% до 21,0% при зниженні частки працівників підприємств з 43,6% до 27,2%. Внаслідок посиленої концентрації власності в обігу перебуває незначна кількість акцій, попит і пропозиція на них є пакетною, а населення практично відсторонене від організованих ринків [31,121].
Тому фінансовий ринок України може бути схарактеризований як "stakeholder capitalism" — "капіталізм власників великих пакетів", в основі якого виокремлюється німецько-японська модель. Можливості активізації вияву елементів побудови англосаксонської моделі є незначними, оскільки орієнтація на "пакетну" структуру власності обмежує розвиток ринку акцій [43,372].
2. Стабільно висока питома вага банківського кредиту в сукупності засобів фінансування.
Обсяги кредитного портфеля вітчизняної банківської системи постійно зростали упродовж останніх років як стосовно ВВП країни (більш ніж двократне зростання від 11,5% у 2000 році до 25,6% на початок 2004 року), так і у вартісному виразі (досягли 67,8 млрд. грн. на початок 2004 року і майже 88 млрд. грн. наприкінці жовтня 2004 року). У структурі кредитів комерційних банків найбільша питома вага, майже 80% посідають кредити, надані суб'єктам господарювання. З урахуванням незначних обсягів вторинного ринку акцій диспропорції вибору фінансових інструментів залучення капіталу і відповідні уподобання учасників ринку очевидні. Також спостерігається модифікація банківського кредиту через упровадження сек'юритизованих форм фінансування, наприклад, через поширення іпотечних і заставних кредитних інструментів. Позитивною є динаміка надання кредитів фізичним особам, обсяг яких за 2000—2005 роки зріс більш ніж удев'ятеро, що засвідчує одночасно і диверсифікацію банківських інструментів у сегменті споживчого кредитування та зростання доходів населення (за оцінками Держкомстату, останні за вищезазначений період збільшились майже у півтора разу) [41,19].
3. Фізичні особи (домогосподарства) як потенційно масовий інвестор є консервативними і обмеженими у виборі фінансових продуктів.
Пропозиції щодо розміщення вільних коштів домогосподарств залишаються не досить диверсифікованими внаслідок обмеженого переліку наявних фінансових інструментів. Новаторські пропозиції щодо розміщення капіталу від банківських і небанківських посередників трапляються епізодично.
Переважна частка заощаджень населення має депозитний характер з використанням відповідних банківських інструментів або ж елементарно тезаврується як скарб у номінаціях іноземної валюти. Вкладення домогосподарств у цінні папери вкрай незначні. За таких умов підходи до організації кредитування банками клієнтів орієнтуються здебільшого не на попит (який до того ж далеко не усталений), а пов'язуються з регулятивними вимогами, умовами формування ресурсної бази, святковими чи іміджевими презентаціями.
4. Спорідненість галузевої структури економіки і галузевої характеристики цінних паперів.
Структурні диспропорції експортозалежної економіки відомі. У межах вітчизняного фондового ринку домінують активи підприємств сфери паливно-енергетичного комплексу. Але оскільки їх акціонування здебільшого уже відбулося чи в окремих випадках зберігаються обмеження на приватизацію, то насамперед, з метою фінансування розвитку, такі підприємства використовують емісії корпоративних облігацій та інструменти банківського кредитування. Організований ринок акцій сконцентровано фактично на пропозиціях кількох емітентів (наприклад, індексний кошик ПФТС становлять акції десяти — дванадцяти підприємств). У 2002—2004 роках спостерігався бум емісій корпоративних облігацій (понад 4,2 млрд. грн. протягом кожного із зазначених років). У 2005 році подібна тенденція зберігалася. За оцінками експертів, головною особливістю сучасного стану вітчизняного ринку корпоративних облігацій є те, що основний попит на них формує незначна група вітчизняних банків. Тобто банки розвивають кредитний ринок безпосередньо через грошові інструменти і сприяння обігу корпоративних облігацій [42,152].
Таким чином, загальні й специфічні риси вітчизняної економіки, що відображаються в особливостях становлення інститутів фінансового ринку, тяжіють до німецько-японського типу господарювання з переважним використанням боргових інструментів для фінансування потреб економічного розвитку.
Водночас слід зазначити, що вибір прийнятної моделі фінансового ринку залежить від багатьох чинників. Серед них, зокрема, історичні умови та прогнозні сценарії розвитку фінансової системи, традиції господарського (комерційного) права, форми первісного та наступного перегрупування власності, дія інфраструктурних інститутів, стан взаємозумовленого захисту прав постачальників і реципієнтів капіталу. Інвестиційні уподобання учасників ринку також значною мірою визначаються цими обставинами. До того ж обов'язково повинна бути забезпечена максимальна в конкретних умовах ліквідність фінансових активів, розподіл відповідальності й ефективна система управління фінансовими ризиками, прозорість ринку, можливість збільшення його місткості та капіталізації й інтегрування із зарубіжними ринками.
Таким чином, взаємодія сегментів фінансового ринку здатна спрацьовувати і як амортизатор, і як резонатор макроекономічної ситуації. Реальна динаміка формується як рівнодіюча цих сил. Суперечливість є формою відображення протиріччя між ринковим регулюванням та державним втручанням у відповідні економічні відносини. Як свідчить історичний досвід, ефективність функціонування економіки в цілому та її різних секторів зокрема (в тому числі фінансового ринку) вирішальною мірою залежить від знаходження оптимального поєднання регулюючих дій ринку та держави.
2.2 РОЗВИТОК РИНКУ ПОСЛУГ В УКРАЇНІ
Міжнародний ринок послуг посідає провідне місце у процесах розвитку й трансформації світового ринку, викликаних глобалізацією. Ця галузь постійно і динамічно розвивається, створює робочі місця й дає значні прибутки країнам світу. Сфера послуг має усі передумови для подальшого розширення і вдосконалення.
Функціонування ринку послуг в кожній окремій країні має свої особливості. Адже кожна держава вживає певних заходів для підтримки того сегмента ринку послуг, який має відповідні перспективи на майбутнє, а спеціалізація країни на тих чи інших видах послуг залежить від рівня її економічного розвитку.
Особливості участі України у міжнародній торгівлі послугами в 90-х роках XX століття та на початку XXI століття традиційно зумовлювалися тим, що вона певною мірою компенсувала негативне сальдо загального торговельного балансу країни. Це відбувалося завдяки наявності таких особливо важливих для торгівлі послугами переваг міжнародної економічної діяльності, як сприятливе географічне розташування, наявність відповідно до історичних традицій участі у міжнародній торгівлі розгалуженої транспортної інфраструктури та рухомого складу [38,42].
Упродовж 90-х років характерним було значне збільшення сектору послуг, але це не свідчило про секторальну оптимізацію української економіки. Адже відбувалося майже некероване падіння виробництва та інколи спостерігалася навіть деградація виробничої інфраструктури й ресурсної бази. Зростання безробіття у промисловості виштовхувало людей у сферу послуг і в сільське господарство, причому сфера послуг, як правило, не виявляла попиту на високоосвічених виробників та сучасні моделі використання кваліфікованої праці, а ставала тимчасовим притулком для знедолених робітників і фахівців із різних галузей економіки.
Сучасний стан зовнішньої торгівлі послугами в Україні характеризується даними, представленими на рис.2.1.,2.2.,2.3.
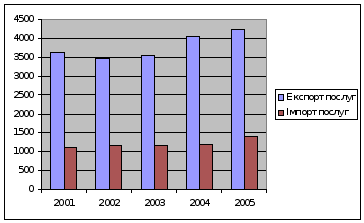
Рис. 2.1. Динаміка торгівлі послугами в Україні, млн. дол. США.[23,72]
Аналізуючи ці дані, зауважимо, що безумовно позитивним явищем для України є порівняно значний розвиток сфери послуг, який розпочався у 2000 році і триває й досі. Проте її структура дещо гіпертрофована. Адже основну частку в ній становлять транспортні послуги — 82,7%, особливо послуги трубопровідного транспорту. Водночас рівень експорту ділових, туристичних послуг, а тим більше послуг інформаційних і таких, що пов'язані з докладанням висококваліфікованих виробничих зусиль, не відповідає потенціалу України.
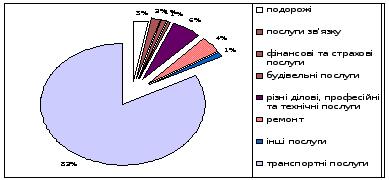
Рис. 2.2. Структура українського експорту послуг у 2005 році [23,73]
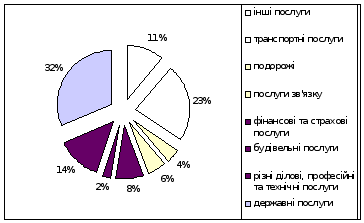
Рис. 2.3. Структура українського імпорту послуг у 2005 році [23, 73]
Відбувається збільшення частки послуг у структурі українського імпорту. Україна закуповує транспортні, комунікаційні, будівельні, фінансові, професійні — бухгалтерські, правові, консультаційні, інженерні, архітектурні, дослідницькі послуги. У структурі імпорту транспортні послуги становлять 23,4%, подорожі — 4,2%, послуги зв'язку — 5,7%, фінансові та страхові — 8,3%, будівельні послуги — 2,3%, різні ділові, професійні та технічні послуги — 13,8%.
Розвиток ринкової економіки України відбувається в умовах жорсткої конкуренції на національному ринку послуг і на ринках послуг за кордоном. Відставання в деяких галузях вітчизняної економіки від світових лідерів, з одного боку, та значні здобутки в інших, наявність досвідчених галузевих фахівців і навіть географічні переваги, з іншого, визначають рівень та специфіку участі вітчизняних суб'єктів ринку послуг