Разработка внутрифирменного плана
Установление целей маркетинга.
Каждое СХП в организации должно устанавливать собственные цели маркетинговой деятельности. Они обычно определяются как в количественных показателях, так и в качественных понятиях.
Исследования показали, что для фирм, выпускающих продукцию производственного значения, наиболее важны маркетинговые цели, связанные с долей прибыли, усилиями торговых агентов, разработ- кой новой продукции, продажей основным потребителям и политикой ценообразования; для производителей потребительских товаров - с долей прибыли, стимулированием продаж, разработкой новой продукции и политикой ценообразования, усилиями торговых агентов и расходами на рекламу; для фирм, действующих в области сервиса, с усилиями торговых агентов, рекламными темами, обслуживающими потребителей и стимулированием сбыта.
Ситуационный анализ.
Определение маркетинговых возможностей и проблем, с которыми она может столкнуться.
Стратегия маркетинга
Определение того, как нужно применять структуру маркетинга, чтобы привлечь и удовлетворить целевые рынки и достичь целей организации. В решениях о структуре маркетинга главное - планирование продукции, сбыт, продвижение и цена. Для каждого СХП в организации необходима отдельная стратегия; эти стратегии должны координироваться. Стратегия должна быть максимально ясной.
Реализация тактики.
Тактика представляет собой конкретные действия, выполняемые с целью реализации заданной маркетинговой стратегии.
Обычно фирмы, успешно применяющие стратегическое планирование, обеспечивают лиц, принимающих решения, необходимой четкой информацией; обладают значительным отличительным преимуществом и беспокоятся о своих потребителях; стимулируют руководителей использовать свои способности и быть адаптивными, а также стимулируют гибкость и масштабность.
Слежение за результатами.
Слежение за результатами включает сравнение планируемых показателей с реальными достижениями на протяжении определенного периода времени.
Для этого можно использовать бюджеты, временные графики, данные сбыта и анализ издержек. Если реальное функционирование отстает от планов, то необходимо применять соответствующие меры после того, как будут определены области, в которых возникают проблемы.
В некоторых случаях планы приходится пересматривать из-за воздействия неконтролируемых переменных на сбыт и издержки. Некоторые дальновидные компании разрабатывают такие планы, которые заранее определяют, что нужно делать в случае неблагоприятных обстоятельств.
Этапы планирования:
- анализ стратегических проблем;
- прогноз будущих условий деятельности и определение задач;
- выбор оптимального варианта развития;
- исполнение составленных планов, разработка обеспечивающих планов, совершенствование
методов и процедур, мобилизация людских и финансовых ресурсов фирмы.
В понятие "планирование" входит определение целей и путей их достижения. На Западе планирование деятельности предприятий осуществляется по таким важным направлениям, как сбыт, финансы производство и закупки. При этом, конечно, все частные планы тесно взаимосвязаны между собой.
Сам процесс планирования проходит в 4 этапа:
- разработка общих целей;
- определение конкретных, детализированных целей на заданный, сравнительно короткий
период времени (2, 5, 10 лет);
- определение путей и средств их достижения;
- контроль за достижением поставленных целей путем сопоставления плановых показателей
с фактическими.
Планирование всегда ориентируется на данные прошлого, но стремится определить и контролировать развитие предприятия в перспективе. Поэтому надежность планирования зависит от точности фактических показателей прошлого.
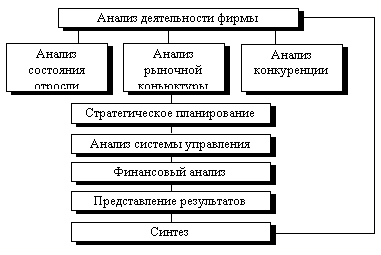
Структурная схема планирования на предприятии.
Взаимосвязь краткосрочного и долгосрочного планирования
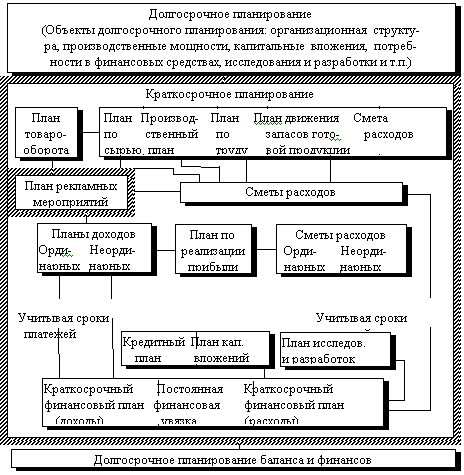
Приведенные выше виды планирования дают наилучший эффект, если их использовать правильно. Любая компания должна применять как долгосрочное, так и краткосрочное планирование. Например, при планировании производства продукта как одного из важнейших элементов рыночной стратегии целесообразно применять долгосрочное и оперативное планирование в совокупности, так как планирование производства продукта имеет свои специфические черты и определяется поставленной целью, сроками ее достижения, видом товара и так далее.
Процедура разработки плана включает в себя следующие операции (cм. схему).
После завершения разработки планов по отдельным отраслям выявляются несоответствия
- завышенные или заниженные показатели, - которые необходимо устранить. Поскольку
планы взаимозависимы, возникает необходимость внесения соответствующей корректировки.
Сальдо доходной и расходной частей всех планов включается в бюджет, то есть в план расходов и доходов, поскольку ориентиром является сохранение ликвидности - платежеспособности предприятия. Обычно отдельные планы составляются только по количественным показателям и лишь после их взаимоувязки производится расчет денежных показателей.
1.5 Объекты долгосрочного планирования.Долгосрочное планирование, включает среднесрочное и краткосрочное планирование, широко применяется в мировой практике.
Долгосрочный план обычно охватывает трехлетний или пятилетний периоды. Он скорее носит описательный характер и определяет общую стратегию компании, поскольку трудно предугадать все возможные расчеты на такой длительный срок. Долгосрочный план вырабатывается руководством компании и содержит главные стратегически цели предприятия на перспектив.
Основные области долгосрочного планирования:
- организационная структура
- производственные мощности
- капитальные вложения
- потребности в финансовых средствах
- исследования и разработки
- доля рынка и так далее.
В целом работа с объектами долгосрочного планирования осуществляется по следующей схеме:
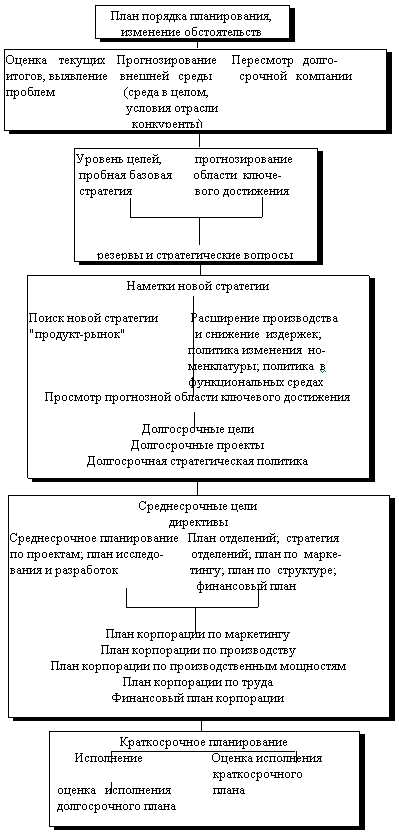
Рассмотрим некоторые из объектов долгосрочного планирования.
Организационная структура предприятия.
Организационная структура предприятия должна обеспечивать:
- оптимальную рентабельность, то есть она должна быть по возможности простой, четкой и легко обозримой;
- охватывать по возможности минимальное количество промежуточных звеньев. Командная и информационная система не должна быть громоздской;
- обеспечивать условие подготовки менеджеров на перспективу.
Проблема выбора организационной структуры управления занимает особое место. Структура управления может значительно отличаться в разных компаниях. Выделяются, главным образом, две структурные системы управления: централизованная и децентрализованная. При централизованной системе управления все управляющее по службам сведены вместе и подчинены вице-президенту по управлению. Подобная система представляет полностью интегрированную и функциональную организацию. Децентрализованная система управления представляет управляющим различных подразделений осуществлять все функции, относящиеся к их деятельности. При этом управляющий каждого подразделения несет ответственность за функционирование своего участка перед вице-президентом в данной сфере.
В зависимости от размеров предприятия и его подразделений иерархическая цепочка управления может представлять:
Двухзвеневую систему: высшая администрация - заводоуправление;
Трехзвеневую систему: высшая администрация - администрация производственных отделений - заводоуправление;
Четырехзвеневую систему: высшая администрация - администрация производственных групп - администрация производственных отделений - заводоуправление.
Производственные мощности.
Для обеспечения эффективного производства необходимо правильно спланировать производственные мощности. Сущность планирования производственных мощностей в долгосрочном периоде состоит в определении оптимального количества единиц оборудования, необходимого для выпуска запланированного объема продукции.
Капитальные вложения.
Затраты денежных средств, направленные в частности на воспроизводство капитала. Инвестиции реализуются путем кредитования, прямых затрат денежных средств, покупки ценных бумаг.
К капитальным вложениям обычно относят:
дополнение: новые основные средства, которые увеличивают производственные мощности без замены существующего оборудования; обновление или замена: оборудование, приобретенное для замены аналогичных основных средств, приблизительно такой же мощности; усовершенствование или модернизация: капитальные затраты, ведущие к фактической замене или изменению основных средств.Финансовые ресурсы.
Одной из важнейших частей финансовых ресурсов является кассовое планирование, то есть процесс оценки всех источников поступления и расходов наличных средств в течение определенного периода времени. Именно плохое управление наличностью является главной причиной финансово-экономических трудностей: отсутствие наличных средств скорее приводит к банкротству, нежели отсутствие прибыли. Основная задача здесь - определить минимальный размер оборотного капитала, необходимого для превращения наличности в товарные запасы, затем в дебиторскую задолженность и, наконец, вновь в наличные.
Оборотным капиталом обычно считается превышение мобильных средств (текущих активов) над обязательствами.
В качестве стабилизирующего фактора должны выступать специальные резервы и фонды, финансируемые как из прибыли, так и из издержек. Опыт показывает, что предприятия должны обязательно накапливать наличные средства, чтобы иметь их на предстоящие нужды - уплату налогов, погашение долгов, замену оборудования, выплату пенсии и пособий.
Исследования и разработки.
Исследования и разработки влияют на прибыль предприятия.
Только предприятия, имеющие большую долю на рынке, могут влкадывать средства в научные исследования и разработки, получая весомую отдачу. Расчеты показывают, что если фирма расходует на НИОКР более 3-х % оборота, то она работает с уровнем рентабельности порядка 26 %. Исследования и разработки сильнее влияют на рентабельность, чем увеличение доли на рынке. Малым предприятиям не рекомендуется использовать дорогостоющие технологии, так как это приведет к падению прибыли.
1.6 Показатели эффективности производства на микроэкономическом уровне.Эффективность - ключевой критерий при принятии решения о производстве. Слово "эффективность" означает, что производство идет с минимальными затратами, усилиями и потерями. Основным показателем эффективности производства является прибыльность.
Общий расчет рентабельности предполагает следующие формулы:

При расчетах рентабельности и решении финансовых вопросов необходимо точно трактовать понятие "прибыль". Если вернуться к счету прибылей и убытков, то по нему легко заметить, что есть существенная разница между валовой и чистой прибылями: валовая прибыль представляет собой текущие доходы до уплаты налогов, чистая - после их уплаты, то есть это те средства, которыми компания может располагать в полной мере и по своему усмотрению.
1.7 Структура краткосрочного плана деятельности фирмы.Краткосрочное планирование может быть рассчитано на год, полгода, месяц, и так далее. Краткосрочный план на год включает объем производства, планирование прибыли и другое. Краткосрочное планирование тесно связывает планы различных партнеров и поставщиков, и поэтому эти планы могут либо согласовываться, либо отдельные моменты плана являются общими для компании - производителя и ее партнеров.
Особое значение для предприятия имеет краткосрочный финансовый план. Он позволяет анализировать и контролировать ликвидность с учетом всех остальных планов, а заложенные в нем резервы дают информацию о необходимых ликвидных средствах.
Краткосрочное финансовое планирование складывается из следующих планов:
1. Очередного финансового плана:
доходы с оборота
текущие расходы (сырье, зарплата)
выигрыш или потери от текущей деятельности
2. Финансового плана нейтральной области деятельности предприятия:
доходы (продажа старого оборудования)
расходы
выигрыши или потери от нейтральной деятельности
3. Кредитного плана;
4. Плана капитальных вложений;
5. Плана по обеспечению ликвидности. Он охватывает выигрыши или потери предшествующих
планов:
сумма выигрышей и потерь
имеющиеся ликвидные средства
резерв ликвидных средств
Кроме того, краткосрочный план включает в себя:
план товарооборота; план по сырью; производственный план; план по труду; план движения запасов готовой продукции; план по реализации прибыли; кредитный план; план капиталовложений и другое.Этапы составления краткосрочного плана:
1. Анализ ситуации и проблемы.
2. Прогнозирование будущих условий деятельности.
3. Постановка задач.
4. Выбор оптимального варианта.
5. Составление плана.
6. Корректировка и увязка.
7. Конкретизация плана.
8. Выполнение плана.
9. Анализ и контроль.
Перед лицом постоянно возрастающей конкуренции рентабельное увеличение объема продаж становится главным желанием всякого производителя. Реклама призвана ознакомить с товаром, удержать завоеванные им позиции. Вместе с тем она требует все более значительных затрат.
Отсюда возникает необходимость в изыскании других средств эффективного и быстрого продвижения товара на плановой основе.
План маркетинга содержит стратегию коммунальной деятельности по сбыту товара и распределение затрат на рекламу, стимулирование продаж и реализацию.
2.2 Состав плана сбыта.Узким местом в деятельности западных предприятий является обычно сфера продаж, поэтому в основу планирования кладется идея о развитии рынка.
В рамках любого плана представлена как общая картина деятельности предприятия, так и возможности, позволяющие реагировать на изменение ситуации на рынке.
Первым шагом для составления плана является сбор исходной информации (вплоть до данных об индивидуальных актах продажи), которая дает наиболее полное представление о положении на рынке.
Анализ внутрифирменных данных.
Анализ оборота за прошлые годы обычно дается в виде таблиц и