Разработка внутрифирменного плана
Первичные данные представляют собой только что полученную информацию для решения конкретной исследуемой проблемы или вопроса. Они необходимы в тех случаях, когда доскональных анализ вторичных сведений не в состоянии обеспечить необходимую информацию.
Чтобы оценить общую значимость первичных данный, исследователь должен взвесить их достоинства и недостатки.
Первичные данные имеют следующие принципиальные достоинства:
собираются в соответствии с точными целями данной исследовательской задачи; методология сбора данных контролируется и известна компании; все результаты доступны для компании, которая может обеспечить и секретность для конкурентов; отсутствуют противоречивые данные из различных источников; надежность может быть определена (при желании); если вторичная информация не отвечает на все вопросы, то сбор и анализ первичных данных - единственный способ получить необходимые сведения.Недостатки первичных данных:
сбор первичных данных может занять много времени; могут потребоваться большие затраты; некоторые виды информации не могут быть получены; подход компании может носить ограниченный характер; фирма может быть неспособной собирать первичные данные.Итак в процессе определения пропорций производства преволирующую роль играет сбор вторичной информации. В целом же процесс исследования выглядит так:
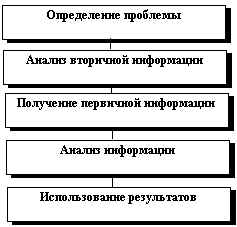
Таким образом мы рассмотрели процесс сбора и обработки информации с целью определения пропорций производства.
Статистика сбыта расшифровывается по следующим позициям:
1. Товары и группы товаров.
2. Торговые районы и районы представителей (продавцов).
3. Группы покупателей.
4. Количество и частота заказов.
5. Пути продаж.
Различают следующие элементы времени работы и бездействия оборудования:
1. Машиное время.
а) полезное машинное время.
б) машинное время, затраченное на брак.
2. Подготовительно-заключительное и вспомогательное время.
3. Простойное время.
4. Резервное время.
5. Нерабочее время.
6. Время ремонта оборудования.
7. Внесменное время рабочих дней.
8. Время нерабочих дней.
Для осуществления процесса производства на предприятии необходимы средства производства и трудовые ресурсы.
Средства производства делятся на средства труда и предметы труда. Средства труда - активная часть производства, способствующая созданию материальных ценностей. Средства труда непосредственно участвуют в процессе производства или создают условия для производства. Средства труда составляют основные фонды предприятия.
Основные средства труда классифицируются:
По экономическому назначению:
- промышленные;
- непромышленны;
По роли в процессе производства:
- здания;
- транспорт;
- сооружения;
- производственно хозяйственный инвентарь;
- передаточные устройства;
- машины и оборудования;
Соотношение между различными группами основных производственных фондов составляет их структуру. Чем выше уровень развития производства, тем выше доля работы машин и оборудования в общем объеме основных производственных фондов.
Соответственно тем выше техническая вооруженность труда.
Полиграфическая промышленность является технически вооруженной отраслью.
Учет фондов ведется в натуральном и стоимостном выражении.
Для учета в натуральном выражении вводят элементарную учетную единицу. Такой Учетной единицой является инвентарный объект. С помощью этой единицы систематизируют средства труда предприятия.
На каждый инвентарный объект заводят паспорт, который, содержит полную техническую характеристику оборудования.
Для полной характеристики основных фондов применяется учет в стоимостном выражении. Необходимо в первую очередь рассмотреть динамику этих показателей.
Стоимостной учет используют для определения динамики основных фондов, для расчета снашиваемости основных фондов, их экономической эффективности. Определение структуры основных фондов и расчета рентабельности производства. Учет основных фондов взависимости от момента, к которому приурочена оценка, а также в зависимости от состояния в котором они находятся в момент оценки.
Стоимость основных фондов зависит от момента времени, от момента оценки. Бывает первоначальная и восстановительная. Первоначальная стоимость основных фондов в момент их приобретения или строительства. В нее включаются транспортные расходы по доставке и расходы по монтажу. Восстановительная стоимость - стоимость по современным ценам Стоимость основных фондов в зависимости от состояния бывает:
- Полная, стоимость в новом состоянии;
- Остаточная, стоимость, которая еще не перенесена на продукт труда.
Состав основных фондов можно охарактеризовать коэффициентами:
Физноса(величина износа)
1) 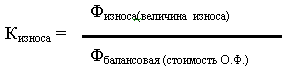
Рассчитывается на начало года, на конец года, на год.
2) 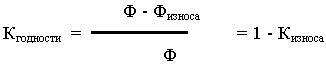
В течение года величина износа и балансовая стоимость изменяются. Некоторая часть основных средств выбывает от износа. Как устаревшая, может быть перепродана. Некоторые фонды приобретают в замен выбывшим.
Динамика основных фондов
1) 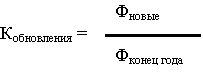
2) 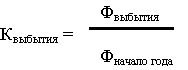
Показатели эффективности использования основных фондов. Выявляют резервы для повышения производительности труда, увеличения объема выпускаемой продукции при снижении ее себестоимости.
Наличия прибыли, новым рентабельности.
Фондоотдача - количество выпускаемой продукции на единиц балансовой стоимости основных фондов.
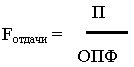
Фондоотдача зависит от двух факторов:
1) использование активной части основных производственных фондов.
2) изменение строение основных производственных фондов, доля активной части основных производственных фондов в их общем объеме. Активная часть основных производственных фондов, при котором производится продукция. Пассивная часть создает условия для обеспечения бесперебойной работы. Улучшение использования активной части ведет к увеличению фондоотдачи (как и увеличению доли активной части в общем объеме).
Рассмотрим первый фактор:
Использование активной части основных производственных фондов характеризуется выпуском продукции на единицу активной части фондов.
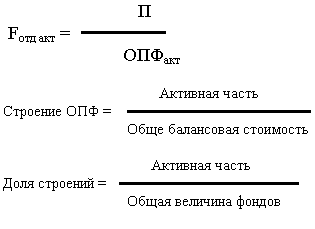

Чем ниже Fемк, тем эффективнее использование основных фондов. Для использования основных фондов необходимо наличие персонала (рабочих). Обеспеченность рабочих машинами и оборудованием применяется фондовооруженность Fвоор.
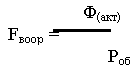
Коэффициент технической вооруженности труда.
Показатели использования оборудования.
Активная часть основных производственных фондов, а следовательно по технологическое оборудование непосредственно воздействует на продукт труда. Соответственно оборудование характеризуется показателем эксплуатационной надежности
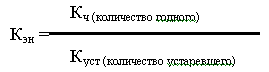
По участию в процессе производства помир делятся на:
А) Наличное оборудование - оборудование, числящееся в инвентарных списках,
независимо от его состояния и стоимости готовности к работе:
- установленное
- неустановленное
Б) Установленное - оборудование, сданое в эксплуатацию, включает в себя предназначенное
к работе оборудование, резервное оборудование и оборудование, находящиеся в
плановом простое.
-предназначенное к работе
- фактически работающие
- сверхплановый простой.
Все оборудование называется парком оборудования.
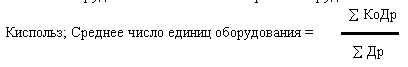
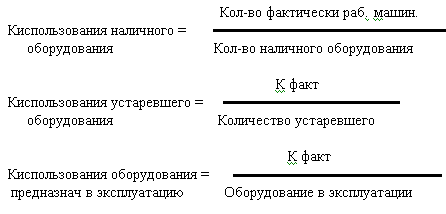
Также используемое оборудование рассмотрим по времени, по производительности и по мощности.
Показатель по времени возможно определить сразу по всем видам оборудования.
Фонды времени работы оборудования.
Календарный фонд - предельное время в течении которого может работать оборудование.
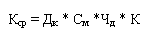
Режимный фонд - календарный фонд за вычетом выходных и праздников.
Располагаемый фонд - режимный фонд за вычетом простоев в связи с осмотрами, технологическими потерями, наладками.
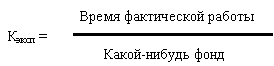
В полиграфии для определения фактического времени работы технологического оборудования берется время печати. По производительности труда: использование часовой производительности труда (интенсивность) показатель исчисляется для отдельной единиц оборудования.
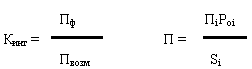
Интегральный показатель - показатель использования оборудования по мощности.
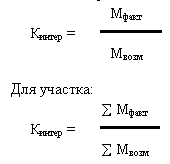
Факторная модель зависимости от мощности от интенсивности и экстенсивности.
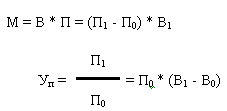
Показатели использования площадей предприятия дают возможность увеличить съем продукции с одного квадратного метра площади следовательно уменьшить затраты на содержание здания и увеличить прибыль, накопление прибыли. Чтобы нам посмотреть какой выход мы будем иметь:
Классификация площадей прибыли, согласно их назначению в процессе производства:
1) Вспомогательные площади;
2) Площади для основной деятельности;
3) Производственные площади;
4) Площадь, непосредственно занятая оборудованием.
Показатели:
1) съем продукции с 1 метра квадратного площади основной деятельности

. 2) съем продукции с 1 метра квадратного производственной деятельности

3) структура производственной площади (доля основной производственной площади
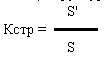
Использование площадей для основной деятельности зависит от:
1) Использования производственной площади.
2) Структура площади
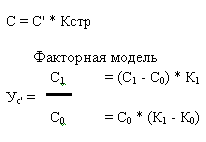
На уровень использования площади влияют 2 фактора:
а) Использование оборудования на производственных площадях.
Характеризуется количеством продукции, снятой с 1 метра квадратного площади.
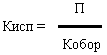
б) Количество единиц оборудования, приходящегося на 1 метр квадратный.

 ПЛАНИРОВАНИЕ ПОТРЕБНОСТИ ПРОИЗВОДСТВЕННЫХ РЕСУРСОВ И УРОВНЯ ИХ ИСПОЛЬЗОВАНИЯ
3.1. Планирование потребностей в трудовых ресурсах, занятости работников, расчет среднесписочной численности работников.
В основу деятельности любой фирмы входит планирование оптимальной занятости работников.
В связи с текучестью кадров на предприятии число работников не является величиной постоянной. Это необходимо учитывать при расчете динамики производственных ресурсов.
Основные показатели, характеризующие наличие персонала на предприятии:
1. Списочное число персонала (все трудящиеся предприятия, имеющие трудовую книжку и принятые на временную работу, связанную с процессом производства).
2. Явочное число - число лиц, явившихся на рабочее место.
3. Фактически работающие - рабочие, приступившие к работе, независимо от продолжительности рабочего дня.
Сводные характеристики, характеризующие персонал:
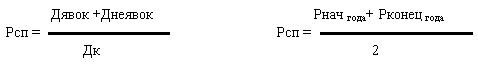
1) среднее списочное число - среднее число рабочих, числящихся на предприятии за отчетный период по спискам
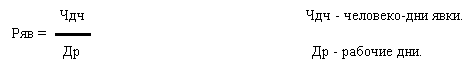
2) Среднеявочное число - среднее число рабочих, явившихся на предприятие в отчетном периоде.
3) Среднее число фактически работающих - характеризует число человек, фактически работающих в отчетном периоде.
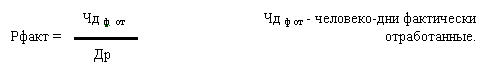
Для расчета этих показателей необходимо использовать формулу 2Т. Для определения обеспеченности предприятия персоналом, используются показатели: абсолютной и относительной экономии (перерасхода) персонала предприятия.
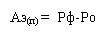
Отражает абсолютное отклонение фактической численности персонала от числености предшествующиго периода. Но так как численность зависят от объема выпуска продукции (Т) и от средней выработки (w), то применяется показатель относительной экономии перерасхода. Относительно экономии перерасхода:
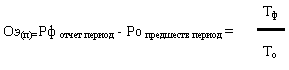
В зависимости от уровня квалификации персонал делится на следующие группы:
- неквалифицированные - выполняют работу, не требующую знаний;
- малоквалифицированные - выполняют работу, не требующую знаний но требует навыков;
- квалифицированные - рабочие прошедшие специальную подготовку;
- высококвалифицированные - рабочие, обладающие знаниями и длительным опытом.
Состав промышленности - производственных рабочих рассматривается с точки зрения их профессии, специальности и квалификации.
Профессия - комплекс навыков и знаний для выполнения определенных работ, который приобретен благодаря специальному обучению или длительной практике.
Специальность - узкий вид деятельности в пределах профессии.
Квалификация - степень подготовки рабочего к выполнению определенной работы в пределах данной специальности. Для рабочих квалификация оценивается тарифными разрядами, которые присваиваются в соответствии с тарифно-квалификационным справочником.
Средней характеристикой по предприятиям является средний тарифный разряд.
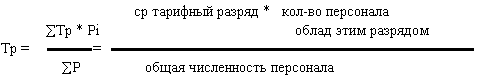
Этот показатель характеризует средний уровень квалификации на предприятии.
Тарифный коэффициент используется для определения оплаты труда является соотношением тарифной ставки данного разряда с тарифной ставкой 1 разряда. Средний тарифный коэффициент:
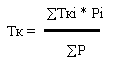
Динамика рабочих - изучается при помощи показателей ее оборота.
Оборот бывает:
- внутренний - перевод рабочих в группу служащих и на оборот;
- внешний - увольнение за пределы предприятия либо прием на работу со стороны;
- необходимый - прием и увольнения рабочих, вызванные социально-экономической