Анализ использования основных средств ОАО "Нечкинское"
 -м
оборудовании.
Расчет влияния этих факторов производится способами цепной подстановки, абсолютных и относительных разниц.
Таблица 3.1.1.
Данные для анализа использования производственной площади предприятия.
| Показатель | 2007 год | 2008 год | Изменение |
|
Объем производства продукции растениеводства, тыс. руб. Площадь с/х угодий, га. В том числе пашни, га. Удельный
вес пашни в
общей площади Выпуск продукции на 1 га, тыс. руб.: Сельхоз угодий пашни |
13550 7941 7941 100 1,7 1,7 |
10434 7941 7941 100 1,31 1,31 |
-3116 - - - -0,39 -0,39 |
 с/х
угодий, %
Из таблицы 3.1.1. видно, что, площадь сельхоз угодий не изменяется в динамике 2007-2008гг., не смотря на это, объем производства продукции растениеводства снижается на 3116 тыс.руб. Из этого можно сделать вывод, что производственные площади используются не эффективно.
4. Резервы увеличения выпуска продукции, фондоотдачи и фондорентабельности
В заключение анализа подсчитывают резервы увеличения выпуска продукции и фондоотдачи. Ими могут быть ввод в действие неустановленного оборудования, замена и модернизация его, сокращение целодневных и внутрисменных простоев, повышение коэффициента сменности, более интенсивное его использование, внедрение мероприятий НТП.
При определении текущих и перспективных резервов вместо планового уровня факторных показателей учитывается возможный их уровень.
Например, резервы увеличения выпуска продукции за счет ввода в действие нового оборудования определяются умножением дополнительного его количества на фактическую величину среднегодовой выработки или на фактическую величину всех факторов, которые формируют ее уровень:
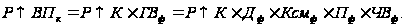
Сокращение целодневных простоев оборудования за счет конкретных оргтехмероприятий приводит к увеличению среднего количества отработанных дней каждой его единицей за год. Этот прирост необходимо умножить на возможное количество единиц оборудования и фактическую среднедневную выработку единицы:
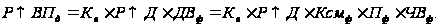
Чтобы подсчитать резерв увеличения выпуска продукции за счет повышения коэффициента сменности в результате лучшей организации производства, необходимо возможный прирост последнего умножить на возможное количество дней работы всего парка оборудования и на фактическую сменную выработку (СВ):
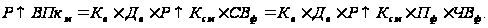
За счет
сокращения
внутрисменных
простоев
увеличивается
средняя продолжительность
смены, а следовательно
и выпуск продукции.
Для определения
величины этого
резерва следует
возможный
прирост средней
продолжительности
смены умножить
на фактический
уровень среднечасовой
выработки
оборудования
и на возможное
количество
отработанных
смен всем его
парком ( )
(произведение
возможного
количества
оборудования,
возможного
количества
отработанных
дней единицей
оборудования
и возможного
коэффициента
сменности):
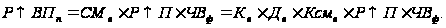
Для определения резерва увеличения выпуска продукции за счет повышения среднечасовой выработки оборудования необходимо сначала выявить возможности роста последней за счет его модернизации, более интенсивного использования, внедрения мероприятий НТП и т.д. Затем выявленный резерв повышения среднечасовой выработки нужно умножить на возможное количество часов работы оборудования Тв (произведение возможного количества единиц, количества дней работы, коэффициента сменности, продолжительности смены):
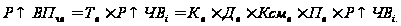
Резервы роста фондоотдачи — это увеличение объема производства продукции и сокращение среднегодовой стоимости основных производственных фондов.
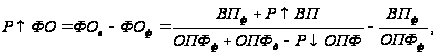
где
 - резерв роста
фондоотдачи;
 ,
 - соответственно
возможный и
фактический
уровень фондоотдачи;
 — резерв увеличения
производства
продукции;
 -дополнительная
сумма основных
производственных
фондов, необходимая
для освоения
резервов увеличения
выпуска продукции;
 — резерв сокращения
средних остатков
основных
производственных
фондов за счет
реализации
и сдачи в аренду
ненадобных
и списания
непригодных.
Резервы роста фондорентабельности определяют умножением выявленного резерва роста фондоотдачи на фактический уровень рентабельности продукции:
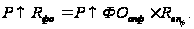
В заключение разрабатывают мероприятия по освоению вы явленных резервов.
Выводы и предложения
Таким образом, основные средства - это один из важнейших факторов любого производства. Их состояние и эффективное использование прямо влияют на конечные результаты хозяйственной деятельности организации. Рациональное использование основных средств и производственных мощностей организации способствует улучшению технико-экономических показателей производства, в том числе увеличению выпуска продукции, снижению её себестоимости и трудоёмкости изготовления.
Возможности анализа использования основных средств в организациях ограничены низким уровнем организации оперативно-технического учета времени работы и простоев оборудования, их производительности и степени загрузки.
Анализ состава и структуры основных производственных фондов в динамике позволяет оценивать тенденцию технического развития организации и прогнозировать уровень фондоотдачи.
Качество анализа основных средств зависит от постановки и порядка ведения учета основных средств, т.е. от правильной классификации основных средств; определения единицы учета объектов основных средств; установления принципов оценки основных средств; выявления фактического наличия объектов основных средств (проведения инвентаризации); выбора форм первичных документов и учетных регистров, состава бухгалтерской отчетности.
При выполнении данной курсовой работы был проведен анализ наличия, движения, технического состояния и использования основных средств. Кроме того, также были рассмотрены теоретические аспекты анализа основных средств, где определялись основные задачи и содержание анализа основных производственных фондов, и определялась информационная база для решения поставленных задач.
В процессе исследования был проведен анализ движения и технического состояния основных средств на примере предприятия ОАО «Нечкинское» Сарапульского района Удмуртской Республики. При этом проводился анализ эффективности использования основных средств способом цепной подстановки, где было выявлено, что за анализируемый период фондоотдача организации снизилась на 0,16 руб.на каждый рубль основных средств. Факторный анализ фондоотдачи выявил, что низкие показатели фондоотдачи в динамике получаются из-за низкого прироста выручки, всего 4034 тыс.руб., и значительного роста производственных мощностей в отношении 2008г. К 2007 г. 184%. В перспективе можно сделать предположение, что за счет введения новых мощностей в производственный процесс и сокращения затрат на производство, рост объема производства будет более значительным.
Список использованной литературы
А.А. Беляев Политематический сетевой электронный научный журнал. Кубанский государственный аграрный университет,2004
Балабанов И.Т. Финансовый анализ и планирование хозяйствующего субъекта.- М. : Финансы и статистика, 2003
Басовский Л.Е., Басовская Е.Н. Комплексный экономический анализ хозяйственной деятельности – М.: ИНФРА-М, 2004.
Бердникова Т.Б. Анализ и диагностика финансово–хозяйственной деятельности предприятия. М - : ИНФРА- М, 2003.
В.В. Буряковский. Финансы предприятий. Учебник. Д.-: Пороги, 1998
Е.Г.Непомнящий. Экономика управления предприятием. Конспект лекций. Таганрог-:ТРТУ,1997
Зайцев Н.Л. Экономика промышленного предприятия: Учебник; 2-е изд., перераб. и доп. - М.: ИНФРА-М, 1998
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – М.: Проспект, 2001 .
Ковалев В.В. Финансовый анализ .-М.: Финансы и статистика , 2002
О.В.Грищенко. Анализ и диагностика финансово-хозяйственной деятельности предприятия. Таганрог-:ТРТУ,2000
Стоянова Е.С. Финансовый менеджмент .- М.: ПРИОР, 2003
Савицкая Г.В. Анализ хозяйственной деятельности АПК: Учебник / 3-е изд., испр.- М.: Новое знание, 2000
Савицкая Г.В. Анализ производственно-финансовой деятельности сельскохозяйственных предприятий – М.: ИНФРА-М, 2005
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности – М.: ИНФРА-М, 2003.
Селезнева Н.Н., Ионова А.Ф. Финансовый анализ – М.: ЮНИТИ-ДАНА, 2002.
Шеремет А.Д., Сайфуллин Р.С., Негашев Е.В. Методика финансового анализа.- 3-е изд., переб. и доп. – М.:ИНФРА, М, 2001