Функционирование рынка ценных бумаг в условиях нестабильной экономики России
Деятельность СРОПУФР регламентируется различными законодательными актами, например Законом РФ от 22.04.1996 г. № 39-ФЗ "О рынке ценных бумаг", Законом РФ от 29.11.2001 г. № 156-ФЗ "Об инвестиционных фондах".
Членами СРОПУРЦБ могут быть только профессиональные участники рынка ценных бумаг. Чтобы получить статус саморегулируемой организации, она должна быть учреждена не менее чем десятью профессиональными участниками рынка ценных бумаг, и только тогда она вправе подать в ФКЦБ заявление о приобретении ею статуса. Организация, созданная профессиональными участниками рынка ценных бумаг, приобретает статус саморегулируемой организации на основании разрешения, выданного Федеральной комиссией, которое включает все права, предусмотренные ст. 50 Закона РФ "О рынке ценных бумаг".
Саморегулируемая организация вправе:
- разрабатывать правила и стандарты осуществления своими членами профессиональной деятельности и операций с ценными бумагами;
- осуществлять контроль за их соблюдением своими членами принятых правил и стандартов осуществления профессиональной деятельности и операций с ценными бумагами;
- в соответствии с квалификационными требованиями ФКЦБ разрабатывать учебные программы и планы, осуществлять подготовку должностных лиц и персонала организации, осуществляющих профессиональную деятельность на рынке ценных бумаг, определять квалификацию указанных лиц, выдавать им квалификационные аттестаты.
В настоящее время на рынке ценных бумаг действует множество профессиональных ассоциаций и объединений финансовых институтов, занимающихся вопросами развития коллективных инвестиций и регулирования рынка.
Для координации действий на рынке и выработки согласованной политики по отношению к изменениям социально-экономической, политической ситуации в стране управляющими компаниями паевых инвестиционных фондов создан Совет управляющих, в который входят представители ФКЦБ и руководители всех управляющих компаний, депозитариев и регистраторов, работающих с ПИФ.
Организацией, выражающей интересы страховых компаний в масштабах страны, и занимающейся вопросами саморегулирования на страховом рынке, является Всероссийский союз страховщиков (ВСС), объединяющий около 350 страховых компаний, а также более 50 профессиональных отраслевых союзов и ассоциаций, объединяющих практически все страховые компании. В Москве существует общественная некоммерческая организация Общество страхователей, объединяющая страхователей, заинтересованных в развитии страхового рынка и в защите своих гражданских, экономических и социальных прав и интересов.
Для решения проблем, связанных с деятельностью кредитных союзов, были созданы Центр развития кредитных союзов (ЦРКС), Лига кредитных союзов, объединяющая 53 кредитных союза, и 4 региональные ассоциации кредитных союзов, а также некоммерческая организация Фонд кредитных союзов. Эти организации занимаются разработкой типовых документов по созданию и функционированию кредитных союзов, консультационной помощью инициативным группам и вновь созданным кредитным союзам, а также содействием развитию движения кредитных союзов в РФ.
5. Следующими участниками рынка ценных бумаг являются организации, обслуживающие рынок. Это организации, выполняющие все функции на рынке ценных бумаг, кроме функции купли-продажи ценных бумаг. Их можно разделить на:
- организации, обеспечивающие заключение сделок, - организаторы торговли - биржи и торговые системы, организующие проведение регулярных торгов по ценным бумагам;
- организации, обеспечивающие исполнение сделок, - системы расчетов и учета прав на ценные бумаги - клиринговые системы, регистраторы и депозитарии, обеспечивающие расчеты по заключенным сделкам, учет и перерегистрацию прав на ценные бумаги;
- информационные агентства - информационно-аналитические системы поддержки инвестиционных решений: информационные агентства, рейтинговые агентства, базы данных, представляющие инвесторам развернутую и полную информацию о состоянии эмитентов, экономической ситуации в стране, исполнении бюджетов.
Организации, обеспечивающие заключение сделок. Организаторами торговли на рынке ценных бумаг являются профессиональные участники рынка, осуществляющие деятельность по организации торговли, которая заключается в предоставлении услуг, непосредственно способствующих заключению гражданско-правовых сделок с ценными бумагами между участниками рынка ценных бумаг.
Организатором торговли является фондовая биржа. Фондовая биржа представляет собой организованный, регулярно функционирующий, централизованный рынок с фиксированным местом торговли, с процедурой отбора ценных бумаг и операторов рынка, отвечающих определенным требованиям, с наличием временного регламента торговли ценными бумагами и стандартных торговых процедур, с централизацией регистрации сделок и расчетов по ним, установлением официальных (биржевых) котировок. Она осуществляет надзор за членами биржи, оказывает расчетные и информационные услуги, дает определенные гарантии и получает комиссионные от сделок. Фондовая биржа - это некоммерческое предприятие, работающее по лицензии, порядок выдачи которой определен Положением о лицензировании биржевой деятельности на рынке ценных бумаг, утвержденным письмом Минфина России от 15.04.1992 г. № 20 с последующими изменениями к нему.
Фондовая биржа организует торговлю только между членами биржи. Другие участники рынка ценных бумаг могут совершать операции на бирже только через посредничество членов биржи, которыми могут быть любые профессиональные участники рынка ценных бумаг.
Торговля на организованном внебиржевом рынке ценных бумаг осуществляется в торговой системе. Торговая система - это совокупность технических, технологических и организационных средств, позволяющих заключать сделки с ценными бумагами и сверять ее параметры.
Крупнейшей в России системой электронных торгов является Российская торговая система (РТС), объединяющая инвестиционные компании и банки.
К организациям, обеспечивающим исполнение сделок, относятся: клиринговые организации, депозитарии, регистраторы (реестродержатели).
Клиринговые (расчетно-клиринговые) организации - организации, осуществляющие деятельность по определению взаимных обязательств (сбор, сверка, корректировка информации по сделкам с ценными бумагами и подготовка бухгалтерских документов по ним) и их зачету по поставкам ценных бумаг и расчетам по ним. Это организации, имеющие соответствующую лицензию и действующие на основании Временного положения о клиринговой деятельности на рынке ценных бумаг в Российской Федерации, утвержденного Постановлением Федеральной комиссии по рынку ценных бумаг от 30.12.1997 г. № 44.
Клиринговая организация обычно существует в тех же юридических формах, что и коммерческие банки, но чаще всего - в форме акционерного общества закрытого типа. Она может обслужить какую-либо одну фондовую биржу или сразу несколько фондовых бирж или рынков ценных бумаг.
Клиринговая организация осуществляет:
- сбор данных о сделках по ценным бумагам (для неттинга и расчетов) - об участниках сделок, категориях ценных бумаг, месте и времени совершения сделок, форме расчетов по ним;
- составление перечня сделок для проведения неттинга и расчетов (как правило, путем сопоставления и корректировки). В результате неттинга (классификации заключенных сделок с целью максимального сокращения числа операций сторон с ценными бумагами) объем сделок сводится к относительно небольшому числу случаев поставки ценных бумаг и передачи денежных средств.
Депозитарии - профессиональные участники рынка ценных бумаг, осуществляющие депозитарную деятельность, т. е. деятельность, связанную с предоставлением услуг по хранению ценных бумаг, выпущенных в документарной и бездокументарной формах, и учетом перехода прав на них. Депозитарием может быть только хозяйствующий субъект.
В обязанности депозитария входят: 1) регистрация фактов обременения ценных бумаг депонента обязательствами; 2) ведение отдельного от других счета депо депонента с указанием даты и основания каждой операции по счету; 3) передача депоненту всей информации о ценных бумагах, полученной депозитарием от эмитента или держателя реестра владельцев ценных бумаг. Депозитарий имеет право регистрироваться в системе ведения реестра владельцев ценных бумаг или у другого депозитария в качестве номинального держателя.
Регистратор (держатель реестра) - юридическое лицо, осуществляющее деятельность по ведению реестра владельцев именных ценных бумаг (для ценных бумаг на предъявителя система ведения реестра не ведется), которая состоит в сборе, фиксации, обработке, хранении и предоставлении данных, составляющих систему ведения реестра владельцев ценных бумаг. Он не вправе совершать сделки с ценными бумагами эмитентов, ведение реестров которых он осуществляет.
Деятельность регистратора включает ведение лицевых счетов зарегистрированных лиц, ведение учета ценных бумаг на эмиссионном и лицевом счетах эмитента, хранение и учет документов, являющихся основанием для внесения записей в реестр, учет начисленных доходов по ценным бумагам. Задача регистратора состоит в том, чтобы вовремя и без ошибок предоставлять реестр эмитенту.
Функцию регистратора может выполнять само акционерное общество (если число владельцев ценных бумаг не превышает 500 человек), либо сторонняя организация - профессионал по ведению реестра (это может быть банк, специализированный регистратор, т. е. юридическое лицо).
Особую роль на рынке ценных бумаг играют информационные агентства. Существует множество информационных агентств, каждое из которых не только аккумулирует информацию, но и предлагает различные способы ее доставки и обработки. Эту часть рынка делят между собой зарубежные и отечественные информационные агентства. Среди зарубежных на российском рынке присутствуют такие известные агентства, как Рейтер, Доу-Джонс Телерейт, Блумберг, Тенфор. Очень активную позицию занимает Межбанковский финансовый дом (МФД) со своим официальным дилером по Северо-Западу Петербургским межбанковским финансовым домом (ПМФД). Разработанная ими информационная система Дикси+ установлена в большинстве мелких и средних фирм, работающих на рынке ценных бумаг. Подобной Дикси+ является и система агентства АК&М. Многие информационные агентства используют для передачи информации возможности системы Internet.
Необходимо отметить, что применяемые здесь наименования различных организаций не являются исключительными. Например, в ряде стран (в соответствии с национальным законодательством и историческими традициями) принято говорить о брокерах (дилерах) или о расчетно- клиринговых центрах и т.п. Имеются в виду, скорее, не наименования конкретных организаций, а виды деятельности (брокерская, дилерская, расчетная, клиринговая, депозитарная, биржевая и т.д.), которые по одному или в сочетании могут осуществляться различными юридическими лицами.
Российское законодательство (указы Президента Российской Федерации, Федеральный закон "О рынке ценных бумаг", подзаконные нормативные акты) оперируют следующими терминами: дилерская деятельность - дилер, брокерская деятельность - брокер, деятельность по организации торговли - организатор торговли и фондовая биржа, депозитарная деятельность - депозитарий, деятельность по ведению реестра ценных бумаг - регистратор, расчетно-клиринговая деятельность по ценным бумагам - клиринговый или расчетный центр, расчетная деятельность по ценным бумагам - расчетный центр. При этом в ряде случаев допускается совмещение одним юридическим лицом нескольких видов профессиональной деятельности на рынке ценных бумаг.
Уже из приведенных классификаций становится понятно, что рынок ценных бумаг является важнейшей составной частью финансовых рынков.
Рынок ценных бумаг подобен рынку любого другого товара, но имеет и свои особенности, которые определяются спецификой товара, способом образования, характером обращения.
Рынок ценных бумаг в свою очередь является важной составной частью как денежного рынка, так и рынка капиталов, которые в совокупности составляют финансовый рынок. Цель функционирования рынка ценных бумаг -как и всех финансовых рынков - состоит в том, чтобы обеспечивать наличие механизма для привлечения инвестиций в экономику путем установления необходимых контактов между теми, кто нуждается в средствах, и теми, кто хотел бы инвестировать избыточный доход. При этом очень важно, чтобы рынок ценных бумаг обеспечивал наличие механизма, способствующего эффективной передаче инвестиций (оформленных в виде тех или иных ценных бумаг) из рук в руки, причем такая передача должна иметь юридическую силу.
Рынок ценных бумаг будет выполнять стоящие перед ним задачи постоянного поддержания экономического роста только в том случае, если существует полная свобода передвижения таких инвестиции. Такая свобода называется ликвидностью. Ликвидность может существовать только при условии наличия такого числа покупателей и продавцов, которое будет достаточным для того, чтобы удовлетворять требованиям спроса и предложения, также необходимы торговые системы, которые позволяли бы покупателям и продавцам находить друг друга относительно легко.
1.4 Описание закономерностей РЦБ на основе моделей построения
эконометрических моделей
Эконометрика как научная дисциплина расположена на стыке экономики, статистики и математики. Обычно в качестве ее основных задач выделяют обнаружение и анализ статистических закономерностей в экономике, построение на базе выявленных эмпирических экономических зависимостей эконометрических моделей.
Методологическая особенность эконометрики заключается в применении общих гипотез о статистических свойствах экономических параметров и ошибок при их измерении. Полученные при этом результаты могут оказаться нетождественными тому содержанию, которое вкладывается в реальный объект. Поэтому важная задача эконометрики – создание как более универсальных, так и специальных методов для обнаружения наиболее устойчивых характеристик в поведении реальных экономических показателей. Эконометрика разрабатывает методы "подгонки" формальной модели с целью наилучшего имитирования ею поведения моделируемого объекта на основе гипотезы о том, что отклонение модельных параметров от реально наблюдаемых случайны и вероятностные характеристики их известны.
Главным инструментом эконометрики служит эконометрическая модель – модель факторного анализа, параметры которой оцениваются средствами математической статистики. Такая модель выступает в качестве средства анализа и прогнозирования конкретных экономических процессов на основе реальной статистической информации.
Можно выделить три основных класса эконометрических моделей:
1) Модели временных рядов. К этому классу относятся модели:
– Тренда:
Y(t) = T(t) + ?t, (1.1)
где T(t) – временной тренд заданного вида (например, линейный T(t) = а + bt), ?t – стохастическая (случайная) компонента;
– Сезонности:
Y(t) = S(t) + ?t, (1.2)
где S(t) – периодическая (сезонная) компонента, ?t - стохастическая (случайная) компонента;
– Тренда и сезонности:
Y(t) = T(t) + S(t) + ?t, аддитивная ("дополняющая"), (1.3)
Y(t) = T(t) S(t) + ?t, мультипликативная ("множительная"), (1.4)
где T(t) – временной тренд заданного вида, S(t) – периодическая (сезонная) компонента, ?t – стохастическая (случайная) компонента;
К моделям временных рядов относится множество более сложных моделей, таких, как модели адаптивного прогноза, модели авторегрессии и скользящего среднего (ARIMA) и др. их общей чертой является объяснение поведения показателя во времени, исходя только из его предыдущих значений. Такие модели могут применяться, например, для прогнозирования объемов производства, объемов продаж, краткосрочного прогноза процентных ставок и т. п.
2) Регрессионные модели с одним уравнением. В таких моделях зависимая (объясняемая) переменная Y представляется в виде функции f (x, ?) = f (x1, …, хn, ?1, …, ?m), где x1, …, хn - независимые (объясняющие) переменные, ?1, …, ?m – параметры. В зависимости от вида функции f (x, ?) модели делятся на линейные и нелинейные. Например, можно исследовать среднедушевой уровень потребления населения как функцию от уровня доходов населения и численности населения, или зависимость заработной платы от возраста, пола, уровня образования, стажа работы и т. п. По математической форме они могут быть схожи с моделями временных рядов, в которых в качестве независимой переменной выступает значение момента времени
Область применения таких моделей, даже линейных, значительно шире, чем моделей временных рядов. Проблемам теории оценивания, верификации (проверки на практике), отбора значимых параметров и другим посвящен огромный объем литературы. Эта тема – стержневая в эконометрике.
3) Системы одновременных уравнений. Эти модели описываются системами уравнений. Системы могут состоять из тождеств и регрессионных уравнений, каждое из которых (кроме независимых переменных) может включать в себя также зависимые переменные из других уравнений системы. В результате имеется набор зависимых переменных, связанных через уравнения системы. Примером может служить модель Уортона, имеющая очень большую размерность (уортоновская квартальная модель американской экономики содержит более 1 тыс. уравнений, которые должны решаться одновременно).
Процесс построения и использования эконометрических моделей является достаточно сложным и подразумевает следующее:
- после определения цели исследования необходимо построить систему показателей и логически рассортировать факторы, в наибольшей степени влияющие на каждый показатель;
- осуществляется выбор формы связи изучаемых показателей между собой и отобранными факторами, другими словами, выбор типа эконометрической модели (линейная, нелинейная, степенная и т.д.);
- решается проблемы сбора исходных данных и анализа информации;
- строится эконометрическая модель, то есть определяются ее параметры;
- проверяется качество построенной модели, в первую очередь ее адекватность изучаемому явлению, после чего модель может быть использована для экономического анализа и прогнозирования.
1) Эконометрическое исследование динамики доходности и риска на рынке ценных бумаг по российским данным.
Емкость первичного рынка ГКО является показателем, отражающим количество реально размещенных ценных бумаг на этом рынке. С точки зрения интересов государства, она зависит от размера дефицита государственного бюджета и долговых обязательств правительства. Кроме того, ГКО являются инструментом оперативного регулирования кассовых разрывов государственного бюджета, и их использование для покрытия бюджетного дефицита имеет некоторый предел. Согласно мировой практике доля краткосрочных обязательств в суммарном объеме внутреннего государственного долга не превышает обычно 20– 25%.
Основная сумма внутреннего долга (до 80%) покрывается за счет средне и долгосрочных облигаций. В РФ покрытие дефицита бюджета за счет краткосрочных и долгосрочных облигаций находится в среднем на уровне 40%. С помощью объемов первичной эмиссии производится регулирование рынка. В частности, эмитент уменьшает стоимость заимствованных средств, занижая предложение по отношению к спросу, а это, в свою очередь, создает благоприятную атмосферу для спекулятивных операций.
Данная ситуация опасна тем, что малейшие конъюнктурные подвижки в других сегментах финансового рынка способны значительно дестабилизировать рынок ГКО. Увеличение объемов эмиссии до уровня спроса снижает спекулятивные возможности и привлекательность рынка, однако оценить соотношение спекулятивных и инвестиционных капиталов, как правило, невозможно).
Отправным пунктом выбора факторов для эконометрического анализа емкости первичного рынка ГКО является денежно-кредитная сфера и обращение государственных ценных бумаг. В данном случае выбраны девять следующих показателей (см. табл. 1.1):
Таблица 1.1 Условные обозначения показателей
| Показатель |
Условное обозначение cap |
Логарифм Leap |
Первые разности |
| Емкость первичного рынка ГКО | DLcap | ||
| Средневзвешенная номинальная доходность | yn | Ly | DLyn |
| первичного рынка ГКО | |||
| Средневзвешенная реальная доходность первичного рынка ГКО | yr | – | Dyr |
| Средние номинальные ставки по краткосрочным межбанковским кредитам | o/n | Lo/n | DLo/n |
|
Средние реальные ставки по краткосрочным межбанковским кредитам |
ro/n | – | Dro/n |
| Средневзвешенная цена гособлигаций | p | Lp | DLp |
| Средний срок обращения ГКО | dtm | Ldtm | DLdtm |
| Динамика официального курса рубля к доллару США | fx | Lfx | DLfx |
| Чистый внутренний рублевый кредит | ndc | Lndc | DLndc |
| Рублевая денежная масса, МЗ | m3 | Lm3 | DLm3 |
| Индекс потребительских цен | cpi | Lcpi | DLcpi |
– емкость первичного рынка ГКO;
– средневзвешенная номинальная доходность первичного рынка ГКО; – средние номинальные ставки по краткосрочным межбанковским кредитам; – средневзвешенная цена гособлигаций; – средний срок обращения ГКО;
– динамика официального курса рубля к доллару США; – чистый внутренний рублевый кредит; – рублевая денежная масса М3; – индекс потребительских цен.
Важным моментом анализа является наличие достоверных и точных данных, а также форма их представления. В исследовании используются данные 03.01.2003 - 30.12.2006. Все временные ряды, кроме тех, которые представлены реальными процентными ставками, были трансформированы в логарифмические. Такая трансформация позволяет более наглядно представить связь между рассматриваемыми показателями, так как логарифмические ряды обладают одним средним значением, а все они расположены в пределах единого диапазона. Первые разности логарифмов являются аппроксимацией темпов прироста соответствующих переменных.
Введем обозначения для исследуемых показателей, логарифмов и первых разностей логарифмов. В случае временных рядов, представленных реальными процентными ставками, рассматриваются обычные начальные разности. Первая буква L в обозначении говорит о том, что взят натуральный логарифм показателя, DL – первая разность логарифмов показателя, D – обычная первая разность значений показателя (см. табл. 1.1). Корреляционный анализ, по существу, является первым, после постановки задачи и сбора необходимых статистических данных, этапом любого эконометрического исследования. Он необходим для того, чтобы определить, существует ли линейная зависимость между рассматриваемыми индикаторами. Результаты анализа, как правило, используются в качестве базовой информации для дальнейшего выявления вида и математической формы существующих связей.
Таблица 1.2 Анализируемые показатели
| CLOSED | Значения индекса РТС(закрытие) |
| SP | Значение индекса S&P’s 500(закрытие) |
| OIL | Значение цен нефти (URALS LIGHT) |
| EESR | Цена на акции РАО ЕЭС |
| GMNK | Цена на акции НОРИЛЬСКИЙ НИКЕЛЬ |
| MSNG | Цена на акции МОСЭНЕРГО |
| LKOH | Цена на акции ЛУКОЙЛ |
| RTKM | Цена на акции РОСТЕЛЕКОМ |
| SBER | Цена на акции СБЕРБАНК РОССИИ |
| SIBN | Цена на акции СИБНЕФТЬ |
| SNGS | Цена на акции СУРГУТНЕФТЕГАЗ |
| YUKO | Цена на акции ЮКОС |
Обозначения: Ежедневная доходность R акции A = первая разность
RA= LN (A)– LN (A(-1)), где А – актив, например REESR = LOG (EESR) – LOG (EESR(-1))
Описательная статистика по каждой компании, биржи за период 03.01.2003 - 30.12.2006 представлена в таблице 1.3.
Таблица 1.3 Описательная статистика
| Mean | Median | Maximum | Minimum | Std. Dev. | Observations | |
| RCLOSED | 0,0014 | 0,0025 | 0,096 | -0,106 | 0,018 | 998 |
| REESR | 0,0010 | 0,0000 | 0,123 | -0,104 | 0,025 | 998 |
| RGMNK | 0,0016 | 0,0024 | 0,166 | -0,106 | 0,023 | 998 |
| RLKOH | 0,0015 | 0,0017 | 0,155 | -0,170 | 0,021 | 998 |
| RMSNG | 0,0012 | 0,0000 | 0,604 | -0,331 | 0,042 | 998 |
| ROIL | 0,0010 | 0,0004 | 0,179 | -0,097 | 0,025 | 998 |
| RRTKM | 0,0009 | 0,0021 | 0,179 | -0,111 | 0,023 | 998 |
| RSBER | 0,0028 | 0,0019 | 0,094 | -0,071 | 0,019 | 998 |
| RSIBN | 0,0016 | 0,0000 | 0,164 | -0,136 | 0,027 | 998 |
| RSP | 0,0001 | 0,0001 | 0,056 | -0,042 | 0,011 | 998 |
| RSNGS | 0,0012 | 0,0010 | 0,167 | -0,154 | 0,025 | 998 |
| RYUKO | -0,0009 | 0,0000 | 0,313 | -0,349 | 0,050 | 998 |
Таблица 1.4 Анализ волатильности доходности компаний
| Компании | Значение волатильности |
| 1) ЛУКОЙЛ, РОСТЕЛЕКОМ., СБЕРБАНК | постоянное значение волатитильности |
| 2) СУРГУТНЕФТЕГАЗ, СИБНЕФТЬ, РАО ЕЭС, НОРНИКЕЛЬ, РТС | постоянное значение волатильности, но в последний год(05-06) значимое снижение волатильности |
| 3) МОСЭНЕРГО, ЮКОС | сильные изменения волатильности |
Исходя из данных приведенных в таблицах 1.3 и 1.4 видно:
1) ЛУКОЙЛ, РОСТЕЛЕКОМ., СБЕРБАНК стабильно развивающиеся компании, лидеры в своих отраслях;
2) Низкая волатильность в последний год связана со стабильным ростом рынка;
3) ЮКОС – налоговые претензии к компании, резкие изменения доходности. Описание GARCH(p,q) модель. Спецификация модели:
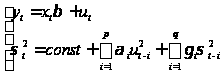 (1.5)
Причина применения GARCH(p,q) модели – моделирование остатков для построения доверительных интервалов для прогнозов значений доходности (рис. 1.4).
Результаты GARCH–моделирования доходностей акций российских компаний:
1. РАО ЕЭС:
REESR = 0 - 0.039ROIL - 0.06ROIL(-1) + 0.109RSP + 1.047RCLOSED - 0.100RCLOSED(-1) GARCH (1, 1)
где REESR – ежедневная доходность акций РАО ЕЭС за период 03.01.03-30.12.06.
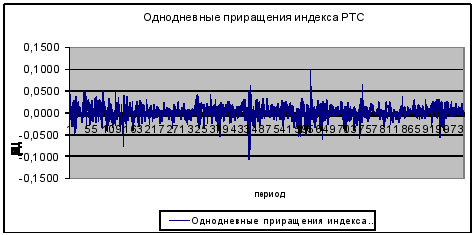
Рис 1.4 Моделирование остатков для построения доверительных интервалов
- ROIL, ROIL(-1) – ежедневная доходность(изменение цены) нефти(Urals Light) за период 03.01.03-30.12.06
- RSP – ежедневная доходность индекса S&P’s 500 за период 03.01.03-30.12.06
- RCLOSED, RCLOSED(-1) - ежедневная доходность индекса РТС за период 03.01.03-30.12.06
2. Сбербанк России:
RSBER = 0.0015 + 0.671RCLOSED + 0.070RCLOSED(-1) + GARCH (1, 1)
3. Норильский никель:
RGMNK = 0 + 0.103RSP(-1) + 0.957RCLOSED + GARCH (1, 1)
Таблица 1.5 Выводы исследования по моделям
| Влияние доходности нефти на доходности других активов |
Зависимость от доходности индекса S&P’s 500 |
|||||||
| Компании | Влияние | Знак | Комментарии | Компании | Влияние | Знак | Коммен-тарии | |
| 1 |
- ЛУКОЙЛ - СУРГУТ -РОСТЕЛЕКОМ - РАО ЕЭС - МОСЭНЕРГО - РТС |
есть |
+ + - - - |
- ЛУКОЙЛ, СУРГУТ – нефтедобывающие компании -РОСТЕЛЕКОМ – причины не выявлены - РАО ЕЭС, МОСЭНЕРГО - рост цен на нефть ведет к росту издержек, что влияет на цены и доходность акций |
- ЛУКОЙЛ - СУРГУТ - РОСТЕЛЕКОМ - РАО ЕЭС - МОСЭНЕРГО - НОРНИКЕЛЬ - РТС |
есть |
+ + + + + + + |
|
| 2 |
- СБЕРБАНК - НОРНИКЕЛЬ |
нет |
не нефтяной сектор |
- СБЕРБАНК - ЮКОС - СИБНЕФТЬ |
нет |
|||
| 3 |
- ЮКОС - СИБНЕФТЬ |
Нет (при ожидаемом есть) |
- ЮКОС – налоговые претензии - СИБНЕФТЬ - |
|||||
2) По портфельному риску на международном фондовом рынке можно предложить эконометрическую модель ожидаемого возврата по каждой отдельной ценной бумаге из портфеля инвестора. Математически это выражается следующим образом:
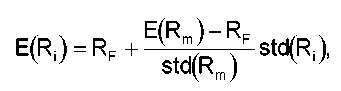 (1.5)
где E(Ri) – ожидаемая прибыль от инвестирования в ценную бумагу
(Ri);
std(Ri) – стандартные колебания прибыли по Ri;
std(Rm) – стандартные колебания прибыли по Rm;
E(Rm) – ожидаемая прибыль от инвестирования в Rm;
RF – прибыль по безрисковым ценным бумагам;
Rm – прибыль по рыночным рисковым ценным бумагам.
Рассчитанный по этой формуле показатель принято называть SML (security market line). Другим более часто применяемым вариантом математического расчета SML является вариант с использованием бета-компонента степени риска (уравнение диверсификации Г. Марковица):
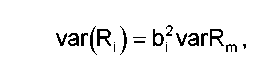 (1.6)
а стандартные отклонения выглядят следующим образом:
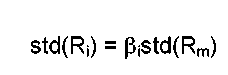 (1.7) и тогда:
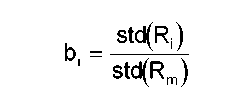 (1.8)
Кроме вышеперечисленных на фондовом секторе международного финансового рынка присутствуют также: страновой, который представляет вероятность того, что основная масса эмитентов этой страны не будет способна выполнить свои иностранные обязательства; операционный риск, связанный с нарушениями внутреннего контроля, превышением полномочий; технологический риск, как возможные сбои в компьютерных и других электронных системах связи; юридический риск, как риск потерь от неправильного оформления договоров.
2. Методы прогнозирования и принятия решений на рынке ценных бумаг
2.1 Прогнозирование РЦБ
Возможность прогнозирования ситуации важна в любой сфере деятельности, но особенно она необходима на рынке ценных бумаг. Каждый обучающийся может использовать в своей практике виртуальный счет, на котором можно работать с реальными ценами в течение желаемого срока.
Методика прогнозирования рынка ценных бумаг включает совокупность различных методов и приемов разработки прогнозов.
Основными методами прогнозирования являются:
- экспертные;
- логическое;
- моделирование;
- экономико-математическое моделирование;
- статистические:
а) экстраполяция,
б) интерполяция,
в) индексный;
- нормативный;
- фактографический;
- программно-целевой и др.
Экспертные методы прогнозирования достаточно широко применяются. Метод Дельфи (по названию древнегреческого города Дельфы, известного своими предсказателями) является самым распространенным методом экспертной оценки будущего. Суть этого метода состоит в организации систематического сбора мнений экспертов и их обобщения. Выработаны специальные математико-статистические приемы обработки различных оценок в сочетании со строгой процедурой обмена мнениями, обеспечивающей по возможности беспристрастность суждений. Ученые предложили способ, повышающий эффективность метода путем его комбинации с методами сетевого планирования.
Экспертами выступают высококвалифицированные специалисты или коллективы профессиональных аналитиков, известных консалтинговых компаний и агентств. Эксперты в процессе прогнозирования развития рынка ценных бумаг опираются на так называемые методы тренда и методы анализа причинных связей, методах тренда построен пассивный прогноз, который основан на изучении тенденций рынка ценных бумаг. Подробно тренды изучаются в техническом анализе. На методах анализа причинных связей, лежащих в основе фундаментального анализа, базируется целевой, или условный, прогноз.
Операции с ценными бумагами предполагают глубокое знание соответствующих рынков, умение анализировать их тенденции и прогнозировать ситуацию в будущем. Все участники рынка ценных бумаг планируют свои операции только после тщательного анализа. Например, при прогнозе цен большую роль имеет денежно-кредитная политика правительства. Экономические отчеты, обзоры, содержащие официальные данные, являются для эксперта источником информации при прогнозировании цен.
Статистические методы прогнозирования развития рынка ценных бумаг основаны на построении фондовых индексов, расчете показателей дисперсии, вариации, ковариации, экстраполяции и интерполяции. Фондовые индексы являются самыми популярными во всем мире обобщающими показателями состояния рынка ценных бумаг. Индексы Доу-Джонса и "Стандард энд Пур" в США, индекс "Рейтер" в Великобритании, индекс "Франкфурте альгемайне цайтунг" в ФРГ, индекс " Интерфакс-РТС" и АК&М в России и другие являются основными индикаторами, по которым можно судить об общем состоянии рынка ценных бумаг и экономики страны в целом. По фондовым индексам можно проанализировать изменение положения дел в отдельных сегментах рынка ценных бумаг, на региональных и отраслевых фондовых рынках, у отдельных эмитентов. Фондовые индексы показывают изменение соотношения между текущим и предыдущим базисным состоянием развития анализируемой части рынка ценных бумаг. Показатели дисперсии позволяют судить об абсолютной колеблемости, а показатели вариации и ковариации - об относительной колеблемости инвестиционного риска на рынке ценных бумаг. Показатели дисперсии позволяют судить об абсолютной колеблемости, а показатели вариации и ковариации - об относительной колеблемости инвестиционного риска на рынке ценных бумаг.
Методы логического моделирования используются преимущественно для качественного описания развития прогнозируемого объекта. Они основаны на выявлении общих закономерностей развития рынка ценных бумаг и выделении наиболее важных долгосрочных проблем перспективного развития, определении главных путей и последовательности решения данных проблем. Логическое моделирование включает:
- разработку сценариев, содержащих описание последовательности, условий решений, взаимосвязи и значимости событий;
- метод прогнозирования по образу (корпоративный метод);
- метод аналогий.
Логическое моделирование на перспективу должно учитывать степень детализации показателей и целей и основываться на комплексном, системном подходе.
Экономико-математическое моделирование базируется на построении различных моделей. Экономико-математическая модель - это определенная схема развития рынка ценных бумаг при заданных условиях и обстоятельствах. При прогнозировании используют различные модели (од но продукте вые и много продуктовые, статистические и динамические, натурально-стоимостные, микро и макроэкономические, линейные и нелинейные, глобальные и локальные, отраслевые и территориальные, дескриптивные и оптимизационные). Наибольшее значение в прогнозировании имеют оптимизационные модели. Оптимизационные модели представляют собой систему уравнений, которая кроме ограничений (условий) включает также особого рода уравнение, называемое функционалом, или критерием оптимальности. С помощью такого критерия находят решение, наилучшее по какому-либо показателю.
Прогнозирование рынка ценных бумаг с помощью трендовых моделей основано на разложении показателей, представленных временным рядом на три компонента: тренд, годовая (волновая) и остаточная. Тренд рассматривается здесь как непрерывная функция от времени, годовая компонента является дискретной функцией от времени, которая накладывается на тренд, остаточная компонента по гипотезе является случайным стационарным процессом. Решение задачи прогнозирования рынка ценных бумаг можно подразделить на следующие основные этапы: анализ временных рядов рынка ценных бумаг, выбор соответствующих методов и формулирование предпосылок для выделения функции тренда, прогнозирование трендов, анализ остаточной компоненты. Из-за разнообразия методов прогнозирования временных рядов, трендовых моделей (аддитивных, мультипликативных, смешанных), критериев выбора оптимальных показателей возникает необходимость комбинации прогнозов, учитывающих специфику различных методов прогнозирования.
Существуют по крайней мере две группы факторов, влияющих на качество прогнозов:
1) связанные с подготовкой, обработкой и анализом информации;
2) связанные с качеством построения модели, ее соответствием прогнозируемому процессу.
Кроме того, при прогнозировании необходимо учитывать ошибки исходных данных, модели прогноза, согласования, стратегии, которые заключаются в расхождении данных прогноза и фактических данных. Ошибки исходных данных связаны главным образом с неточностью измерений, некорректностью выборки, недостоверностью показателей. Ошибки модели возникают из-за неправильного подбора целевой функции и системы ограничений, из-за низкого качества экспертизы. Ошибки согласования вызваны несопоставимостью методик расчета отдельных показателей в