Функционирование рынка ценных бумаг в условиях нестабильной экономики России
Валютный рынокForex на сегодняшний день имеет оборот более 3 трлн. долл. в день, что на порядок больше оборотов других мировых рынков. Объемы сделок на этом рынке могут быть произвольными, также как и расчетные дни, здесь нет стандартных размеров контракта или расчетных дней.
Участники рынка используют Forex для достижения одной или нескольких целей, таких как:
Обеспечение торговли и инвестиций
Компании-импортеры покупают иностранную валюту, чтобы приобрести товары за рубежом и реализовать у себя в стране. Компании-экспортеры получают выручку в иностранной валюте, которую необходимо обменять на национальную для покрытия издержек и т.д.
Внешнеторговые компании постоянно подвергаются риску изменения обменного курса их национальной валюты и валюты той страны, где они реализуют свою продукцию. Неблагоприятное изменения курса может привести к серьезным убыткам. Валютный рынокForex позволяет компании застраховать себя от изменения валютных курсов и, соответственно, снизить риск возможных убытков.
Обменный курс изменяется в зависимости от соотношения спроса и предложения на каждую из валют. Трейдеры могут получить прибыль, покупая валюту по более низкому курсу и продавая по более высокому, или наоборот - продавая по более высокому и покупая по более низкому. На долю спекулятивных операций приходится большая часть сделок валютного рынка Forex.
Международный валютный рынокForex является внебиржевым (Over-The-Counter) рынком и функционирует круглосуточно в различных финансовых центрах по всему миру. Тем не менее, торговля целым рядом производных валютных инструментов - деривативов - происходит на биржах.
Основная функция рынка Forex - обеспечивать эффективный механизм международных платежей и определять курсы обмена валют. Торговля на этом рынке осуществляется через одновременную покупку одной валюты и продажу другой (так называемая "валютная пара"). И хотя на рынке обменивается большинство валют, львиную долю рынка занимают доллар США и четыре других валюты: евро (EUR/USD), японская иена (USD/JPY), британский фунт (GBP/USD) и швейцарский франк (USD/CHF). (рис 3.1).
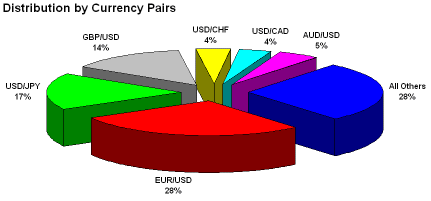
Рис 3.1 Структура рынка Forex
Forex - идеальный рынок для опытных трейдеров, которые уже получили опыт в торговле на других рынках. За торговлю на Forexе не взимаются комиссионные - указываются только так называемые спреды, измеряемые в "пипсах", равных одной десятой процента (0.01%). Поскольку спред в пипсах представляет собой стоимость входа в рынок, желательно, чтбоы он был как можно меньшим. Вот почему торговля на Forexе концентрируется на основных парах валют, с наименьшими спредами, от двух до четырех пипсов.
Размер лота на спот-рынке обычно составляет от 5 до 10 миллионов долларов, минимальный контракт установлен в 500 000. Меньшие лоты могут торговаться только через брокерские фирмы, предлагающие минимальные вложения всего лишь от нескольких сотен долларов, при плече около 100:1.
Изо всех финансовых инструментов, рынок Forex самым наилучшим образом подходит для технического анализа, по ряду причин:
1) Forex значительно превосходит по объему все другие рынки. Этот объем за последние тридцать лет вырос приблизительно на 2 400 процентов, от 1 миллиарда $ в день в 1974 до примерно 2 с лишним триллионов долларов в 2006, поэтому ликвидность этого рынка практически неограниченна.
2) Валютный рынок никогда не закрывается в течение торговой недели, поэтому здесь не существует наращивания или задержки клиентских ордеров. Здесь практически нет гэпов, приводящих к неконтролируемым убыткам. Торговая неделя начинается в Сиднее, в Австралии, в понедельник утром, когда в Северной Америке и Европе все еще воскресенье и заканчивается в Нью-Йорке в пятницу днем.
3) Известны два основных типа рынков - трендовый и боковой. Гораздо легче делать деньги на трендовом рынке. Валюты, как правило, ходят более долгосрочными трендами, которые могут продолжаться в течение многих месяцев или даже лет. Это делает их идеальными для торговли трендовыми и пробойными системами. По той же причине так хорошо на Forexе работает анализ графических паттернов. При столь широком распространении рынка в мире огромную роль в движении валют играет поведение толпы, а именно оно - основа инструментов и методов так называемого технического анализа.
4) Частично благодаря своему размеру, рынок Forex менее волатилен, чем другие рынки. Более низкая волатильность означает меньший риск. Например, дневной торговый диапазон индекса S&P 500 - от 4 до 5 процентов, в то время как дневной диапазон евро - всего лишь около 1 процента.
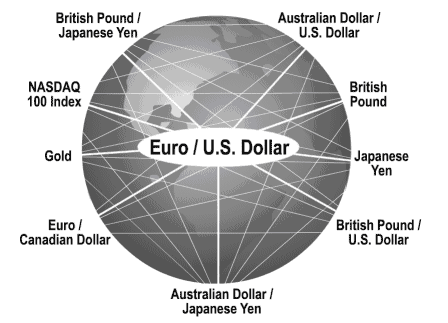
Рис 3.2 Нейронные сети для анализа данных от множества связанных рынков
5) Forex - идеальный рынок для "межрыночного" метода рыночного анализа, разработанного много лет назад Луи Мендельсоном (Louis B. Mendelsohn). Ветераны трейдинга знают, что рынки взаимозависимы, когда одни сильнее других влияют на движение выбранной валютной пары. Программа анализа Мендельсона, VantagePoint, обнаруживает скрытые повторяющиеся паттерны, происходящие между связанными рынками. Используя нейронные сети для анализа данных от множества связанных рынков (см. рисунок 3.2), программа проектирует средние, которые предваряют повороты реальных средних (см. рисунок 3.3) почти в 80% случаев.
Наиболее успешные Forex-трейдеры, подобно своим товарным и стоковым коллегам, не должны забывать о фундаментальных факторах, влияющим на рынок Forex.
1. Решения об изменении процентной ставки центральными банками.
2. Суммы правительственного долга и дефицита государственного бюджета показывают изменения к лучшему или худшему. Рост дефицита бюджета, например, часто предвещает увеличение процентных ставок, поскольку правительство таким образом конкурирует с частным сектором экономики за инвестиционный капитал. Различие между фондовым рынком и Forexом состоит в том, что растущие ставки обычно являются благоприятной новостью для валюты.
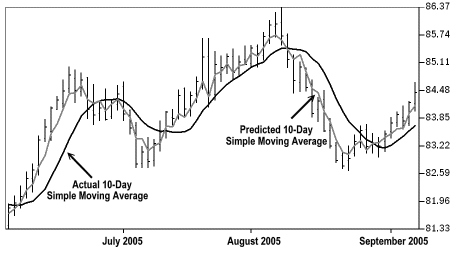
Рис 3.3 Повороты реальных средних
3. Квартальный отчет о ВВП (Валовой Внутренний Продукт).
4. Экономические или геополитические события. Это могут быть выборы, вооруженные конфликты, революции, мятежи и т.д, что, по мнению инвесторов или трейдеров, может дестабилизировать рынок.
5. Экономические индикаторы. Например, промышленные показатели, рабочие места (non-farm payrolls в США) и занятость. Они могут затрагивать рынки, включая валютные, потому что они прямо влияют на национальные процентные ставки и экономическую политику.
6. Японские отчеты. Трейдеры иены отслеживают квартальные отчеты Tankan.
7. Обзоры настроений рынка. Эти порой пространные обзоры издают комментаторы и информационные службы. Они помогают покупать на слухах, а продавать - на новостях.
В распоряжении Forex-трейдера имеется весь арсенал инструментов торговли. Чем лучше эти фундаментальные и технические инструменты, тем больше шанс успешной торговли.
3.2 Прогнозирование "голубых фишек"
"Голубыми фишками" называются акции крупнейших и наиболее успешно развивающихся компаний. Как правило, они являются лидерами своих отраслей, регулярно выплачивают дивиденды и стараются не нарушать права даже мелких акционеров. Этим объясняется относительно небольшое количество "голубых фишек" в каждой из стран. В России это фактические монополисты в своих отраслях - РАО "ЕЭС", "Мосэнерго", "Газпром", Сбербанк, "Норникель" - и ведущие нефтяные компании. Сам термин "голубая фишка" пришел на фондовый рынок из казино - фишки этого цвета обладают наибольшей стоимостью при игре в покер.
Биржевые "голубые фишки" - это наиболее ликвидные акции. То есть их можно легко купить или продать, потому что всегда найдутся желающие совершить с ними сделку. Кроме того, они считаются очень надежными - это определяется особым статусом компаний в экономике страны. Правда, "голубые фишки" - не самое доходное вложение на рынке акций. Исследование, проводившееся в США на протяжении последних 80 лет, показало, что средняя доходность от вложений в "голубые фишки" составляла лишь 11% годовых. "Голубые фишки" служат для инвесторов индикатором того, что происходит с рынком в целом. Если они падают, то считается, что будут падать и акции "второго эшелона". Если они растут - значит, расти будут и акции менее крупных компаний. Для того чтобы акции пользовались спросом со стороны инвесторов, ключевые акционеры компании должны принять принципиальное решение и выпустить часть принадлежащих им акций в свободное обращение (free float). По данным Boston Consulting Group, в среднем на российском рынке обращается 27% акций компаний (в США - почти 80%). Однако значительная часть этих объемов приходится на "голубые фишки" - у компаний "второго эшелона" free float, как правило, не превышает нескольких процентов.
В мире инвестиций "голубые фишки" составляют относительно небольшую часть всех акций, однако представляют значительный интерес по нескольким причинам.
"Голубые фишки" являются наиболее ликвидными инструментами на рынке ценных бумаг, т.е. их легче всего купить и продать, хотя это не значит, что за них можно платить любые деньги. Инвестору все равно необходимо изучить финансовое состояние компании и ситуацию на рынке и определить, какие из "голубых фишек" являются наиболее привлекательными. Возьмем, к примеру, IBM. Это замечательная компания, но в последнее время она явно "не в фаворе" у инвесторов, и стоимость ее акций упала со $130 до менее чем $90.
На сегодняшний день падение цен является объективной реальностью для большого числа "голубых фишек". Тем не менее, некоторые инвесторы покупают их, поскольку понимают, что даже в ситуации экономического спада эти компании имеют больше шансов пережить все "бури и шторма" и "удержаться на плаву". Кроме того, от подобных акций всегда можно очень быстро избавиться, независимо того, какое их количество имеется у вас на руках.
Из всех фондовых индексов участники рынка, интересующиеся судьбой "голубых фишек", наиболее внимательно отслеживают изменения в индексе Dow Jones Industrial Average [i:DJI]. Этот индекс показывает, насколько сильны позиции акций 30 важнейших компаний, являющихся его компонентами. А эти акции, в свою очередь, способны достаточно верно отразить, в каком положении находятся акции других крупных компаний. Психологически "голубые фишки" используются как индикатор общего состояния рынка. Когда они растут, большинство инвесторов считает, что с их портфелями все в порядке. Если же они падают, то отсюда обычно следует вывод о том, что рынок в целом переживает коррекцию, и инвесторам не стоит ожидать роста стоимости своих портфелей.
В долгосрочной перспективе акции компаний малой и средней капитализации в среднем демонстрируют более высокие показатели, по сравнению с "голубыми фишками". В течение последних 80 лет прибыль на инвестированный капитал составляла для "голубых фишек" в среднем около 11% в год (хотя в последние несколько лет этот показатель был намного выше).
На рынке господствует представление о том, что "голубые фишки" являются менее рискованными финансовыми инструментами, чем другие акции, так как выпустившие их компании способны выжить и процветать там, где другие могут потерпеть неудачу.
"Голубые фишки" имеют одно позитивное свойство, которое помогает им не падать слишком низко в периоды "медвежьего" рынка: по ним, как правило, выплачиваются дивиденды. Известная многим инвесторам стратегия Dow дивидендов предполагает выбор из компонентов Dow пяти или десяти "голубых фишек" на основе цены и годового дивидендного дохода на акцию. Эти "фишки" предполагается держать в течение года, а затем повторить операцию снова. Данная стратегия доказала свою эффективность, поскольку дивиденды оказывают успокаивающее воздействие на инвесторов и постоянно привлекают все новые средства, тем не менее, для того, чтобы держать акции целый год, необходимо обладать большим терпением. В то же время, следует помнить: если акции выпущены крупной компанией и входят в число "голубых фишек", это еще не означает, что они обладают иммунитетом к законам рынка.
3.3 Оценка инвестиционного потенциала РЦБ
Рынок ценных бумаг начал формироваться в России около 10-12 лет назад. Несмотря на его молодость, он пережил взлеты и падения сравнимые по размаху с зарубежными рынками, что повлекло за собой серьезные экономические последствия. Например, спад на рынке акций российских компаний, приведший к их обесцениванию более чем на 40% в мае 1998г., в связи с оттоком спекулятивных иностранных капиталов, вызванным кризисом на зарубежных фондовых рынках. Этот спад повлек за собой небезызвестный дефолт государства по ГКО в августе 1998г.
Опыт 90-х годов убеждает в том, что в текущем десятилетии российский рынок ценных бумаг будет сильно коррелирован, особенно в моменты рыночных токов, с динамикой иностранных рынков лидеров (прежде всего, NASDAQ, США и LSE, Великобритания), формирующихся рынков Латинской Америки, а при сильных потрясениях - любых других крупных формирующихся рынков, кризисы на которых способны вызвать одновременное изъятие инвесторами средств из ценных бумаг переходных и развивающихся экономик.
С другой стороны, высокий уровень рыночного риска, присущий российскому рынку ценных бумаг, совокупность негативно действующих факторов, определяющих его незначительный объем, высокую волатильность, спекулятивный характер, искусственный рост отдельных сегментов, зависимость от узкой группы иностранных инвесторов и т.п., предопределяют (наряду с неравномерным развитием экономики и всего финансового сектора) значительную вероятность того, что Россия в текущем десятилетии сама могла бы стать источником масштабного кризиса для формирующихся рынков, его эпицентром (совместно с другими переходными экономиками Восточной Европы) вместо Латинской Америки или Юго-Восточной Азии.
Стартовым условием, которое будет в среднесрочном периоде негативно влиять на способность российского фондового рынка привлекать денежные ресурсы из-за рубежа, является низкая оценка международным финансовым сообществом его конкурентоспособности при острой конкуренции с другими национальными рынками за денежные ресурсы и масштабной зависимости от спекулятивных иностранных инвесторов. При этом архитектура рынка (РТС) еще долгое время будет позволять свободно вводить и выводить "горячие деньги" иностранных инвесторов, формируя одну из самых высоких в мире волатильностей рынка ценных бумаг (более 90% расчетов за ценные бумаги в РТС проходит по счетам за границей). В частности, такая зависимость сохраняет в долгосрочной перспективе высокий рыночный риск, увеличивает вероятность крупных финансовых кризисов. Не менее важным отрицательным фактором выступает высокая спекулятивная составляющая рынка. Так, сменившая шестимесячный рост коррекция рынка была спровоцирована ранее ожидаемых сроков на волне выступления президента России. Что свидетельствует о явной "перегретости" рынка и корреляции его движений согласно политическим чем экономическим новостям.
Стандартный сценарий негативного воздействия "горячих денег" иностранных инвесторов на конъюнктуру российского финансового рынка. Сценарий будущего кризиса, если не произойдет качественных изменений на российском рынке акций, может выглядеть следующим образом:
- спекулятивный перегрев рынков акций и АДР сверх границ их роста, диктуемых высокими ценами на нефть,
- вслед за новым циклическим снижением цен на нефть, политическими рисками, неблагоприятными прогнозами или любыми другими событиями, которыми богата жизнь, падение цен на АДР, обращающиеся в США, Германии, Великобритании,
- как следствие, падение цен на российские акции в Российской торговой системе - и через РТС - цепная реакция снижения курсов на ММВБ и МФБ, волатильность на рынке государственных ценных бумаг,
- стремление внутренних инвесторов избавиться от акций, высвобождение рублевой ликвидности, давление на валютный рынок, массовые потери розничных инвесторов, вошедших на рынок акций,
- распространение потерь и убытков на российские банки и внутренних институциональных инвесторов с ущербом, величина которого будет зависеть от масштабов паники, вовлеченности российских финансовых институтов в спекулятивную игру и в кредитование спекуляций с акциями.
Основной сценарий будущего кризиса - его экспорт на внутренний рынок через АДР и Российскую торговую систему, базовым условием существования которой до сих пор является свободный ввод-вывод капиталов иностранного и российского происхождения - через оффшорные счета.
Параллельно, с конца 90-х годов торговая активность по российским
ценным бумагам стала перемещаться за рубеж (в 1999 - 2000 гг. рынки депозитарных расписок на российские акции существенно превосходили по объемам внутренний рынок акций). Другим инерционным процессом, который длительное время будет влиять на российский фондовый рынок, является растущая с конца 90-х годов активность отечественных инвесторов по вложениям в иностранные ценные бумаги. Обороты по сделкам российских инвесторов с акциями, выпущенными в США, в первом - третьем кварталах 2001 г. в 1.5 раза превысили обороты по сделкам американских инвесторов с акциями, выпущенными в России.
В итоге, исследование, проведенное выше, показало, что государство в
1996-2002 гг. не решило свои основные задачи, сформулированные в Концепции развития рынка ценных бумаг:
- создание условий, при которых граждане России и другие потенциальные инвесторы обретут доверие к рынку ценных бумаг, обеспечение финансовой безопасности граждан;
- формирование в России самостоятельного финансового центра мирового значения;
-повышение капитализации российских компаний и обеспечение устойчивой ценовой динамики на российском рынке ценных бумаг; создание широкого слоя отечественных инвесторов;
- создание и обеспечение эффективного функционирования механизмов привлечения инвестиций в частный сектор российской экономики, и, прежде всего, в приватизированные предприятия;
- финансирование дефицита федерального бюджета на основе связанных с рынком ценных бумаг методов неинфляционного финансирования конкретных долгосрочных проектов;
- диверсификация источников иностранных инвестиций и стимулирование конкуренции между иностранными инвесторами в целях снижения зависимости от конкретных инвесторов, стабилизации рынка и удешевления стоимости инвестиций;
- развитие сотрудничества с первоклассными мировыми финансовыми институтами для привлечения консервативных иностранных инвесторов, ориентированных на долгосрочные вложения;
- перестройка системы управления приватизированными предприятиями и создание института "эффективного собственника".
Соответственно, как следует из анализа, проведенного выше, складывающаяся на среднесрочную перспективу модель российского рынка ценных бумаг является проблемной.
Кроме того, российский фондовый рынок, если оставить его в том состоянии, в котором он находился в 1995 - 2002 гг., несет - в случае очередного спекулятивного разогрева, подобного тому, какой произошел в 1995 - 1997 гг., или в случае переноса кризиса с других рынков - высокий потенциальный риск для устойчивости российской экономики в целом (влияние на валютный курс, динамику внутренних цен, устойчивость платежной системы, стабильность банков и других институтов финансового сектора).
В течение 90-х годов больший акцент в формировании российского рынка ценных бумаг делался на создании регулятивной конструкции, "идеального рынка", такого, каким он должен быть, если (выделяя ключевую идею в ее упрощенной форме) следовать канонам модели рынка акций США.
В то же время существовали реальные экономические проблемы рынка, которые практически не решались. К ним относились, например, искусственная заниженность акционерных капиталов в хозяйстве, неинвестиционный характер эмиссий и рынка, структура услуг брокерской отрасли, не ориентированная на розничных инвесторов, отсутствие налоговых стимулов для инвестиций в ценные бумаги, слишком высокий рыночный риск, определяемый в числе других факторов микроструктурой рынка, отсутствие корпоративных облигаций и коммерческих бумаг, слишком высокая доля иностранных инвесторов, излишние концентрации и манипулированность рынка, массовые невыплаты дивидендов ( либо чрезвычайно маленькие дивиденды), низкая капитализация брокеров и высокая доля проблемных активов, слишком большое значение оффшорных операций и многие другие. Наконец, самая крупная проблема (она была и остается таковой) - рынок ценных бумаг в России в большей мере является инструментом спекулятивной деятельности и перераспределения собственности, нежели средством привлечения инвестиций.
Возникновение РЦБ РФ было во многом обусловлено внеэкономическими причинами, что определило западную модель его формирования. Являясь составной частью мирового РЦБ, фондовый рынок РФ в то же время имеет свои особенности, связанные с рядом причин.
Важной особенностью РЦБ РФ является низкий уровень капитализации отечественных компаний, составляющий ~10% от номинальной стоимости ВВП, тогда как в развитых странах этот показатель колеблется в пределах от 55 до 60%. Для приобретения российским РЦБ статуса развивающегося фондового рынка этот показатель должен возрасти до 35-40% от номинальной стоимости ВВП страны.
Следующей важной особенностью РЦБ РФ является использованием акционирования, как формы передела собственности. В первое десятилетие существования фондового рынка РФ подавляющее большинство эмиссий акций российских компаний преследовало отнюдь не экономические цели, как-то: повышение капитализации компании, привлечение инвестиций и т.д., а было направлено на размытие контрольного пакета акций владельцев компаний для перераспределения собственности, зачастую незаконного.
Следует упомянуть также зависимость формирования фондового рынка РФ от приватизации. Результатом такой зависимости явилось то, что абсолютное большинство российских компаний в первые 7-8 лет существования рынка ценных бумаг юридически имели статус акционерного общества, но в то же время, по сути, являлись частным бизнесом весьма ограниченного круга лиц, вплоть до одного или нескольких инвесторов. Такое акционирование не предусматривало свободную продажу акций и, как следствие, они не котировались ни на одной биржевой площадке России и зарубежья.
И, наконец, следует отметить крайне низкую ликвидность российских ценных бумаг, т.е. их вторичный рынок зачастую просто отсутствует. Относительно ликвидным ценными бумагами в России и по сей день, остаются акции предприятий сырьевой промышленности, ориентированной на экспорт. Несмотря на то, что на организованном рынке обращается более 200 акций российских компаний, сделки устойчиво концентрируются вокруг нескольких эмитентов. Сделки с 4-6 акциями составляют 85-90% оборотов рынка, сделки с 2-3 акциями (РАО "ЕЭС России", НК "ЛУКОЙЛ", ОАО "Газпром") - 55-65%. Повышению ликвидности российского рынка ценных бумаг может существенно способствовать усовершенствование технологий торговли (совершенствование клиринговых систем и т.д.), увеличение объемов торговли и эмиссии ценных бумаг, а также повышение прозрачности операций на нем. Необходимо повысить разнообразие инструментов, участников (ПИФы, НПФы, инвестиционные банки, инвестиционные агентства, инвестиционные. компании, рейтинговые агентства, управляющие компании, и т.д.) и технологий рынка.
В настоящее время фондовый рынок РФ менее зависим от западных рынков, чем в 90-е годы. В то время за счет иностранных капиталов на 30-35% финансировался внутренний государственный долг и на 60-70% - рост объемов и курсовой стоимости рынка акций. Но в настоящее время корреляция между российскими и зарубежными рынками сохраняется. Примером тому может быть однонаправленное изменение котировок акций российских и зарубежных нефтедобывающих предприятий в связи с нестабильной политической ситуацией вокруг Ирака.
В последнее время отмечены положительные сдвиги на российском РЦБ, например, рост котировок недооцененных, по мнению большинства российских и зарубежных аналитиков, на 30-40% акций российских компаний на внутреннем рынке. Также наблюдается повышение интереса российских компаний к выпуску таких финансовых инструментов, как АДР и ГДР 3-его уровня с целью привлечения иностранного капитала, который имеет предпочтительные характеристики в сравнении с российским капиталом в плане объемов привлечения денежных средств.
Надо отметить, что на российском рынке ценных бумаг наблюдаются положительные сдвиги в сторону увеличения информационной прозрачности компаний. С 1997г. несколько компаний вышли на российский фондовый рынок со своими IPO через торговую площадку ММВБ (размещением допэмиссий обычных акций компании в размере 16-17% уставного капитала по открытой подписке на первичном рынке). В их число вошли такие компании, как ВиммБилльДанн и Вымпелком. Первый опыт IPO в России был не очень удачным. Но вот, пол года назад компания Тройка-Диалог вышла со своим IPO уже на Нью-Йоркскую фондовую биржу и показала очень хорошие результаты: на первый день после размещения акции выросли на 20%. Положительный опыт в данной сфере является знаковым событием для РЦБ РФ.
Среди наиболее важных тенденций можно также выделить изменение инфраструктуры фондового рынка. Инфраструктура российского фондового рынка за последнее время существенно усовершенствовалась, однако, положительные изменения могут происходить и далее. Тенденция доминирования иностранных инвесторов на российском фондовом рынке приведет к продолжению начавшейся с августа 1998 г. консолидации финансовой инфраструктуры, укрупнению брокерских и регистраторских компаний, ликвидации или объединению некоторых расчетных депозитариев, клиринговых центров и фондовых бирж.
Влияние иностранных инвесторов и выдвигаемые ими требования по оперативности и качеству обслуживания, управлению рисками будет также в немалой степени способствовать возрастанию роли информационных технологий. В настоящее время происходит сложный процесс создания структуры фондового рынка, который отвечал бы международным стандартам.
Сложившийся в России рынок ценных бумаг в силу своей ориентации на обслуживание дефицита государственного бюджета и непропорциональности развития его секторов практически не выполняет своей классической функции перераспределения ресурсов на развитие высокорентабельных отраслей и хозяйственных структур. Развитие рынка корпоративных ценных бумаг в России происходит зачастую вне взаимосвязи с теми позитивными процессами и явлениями в экономике рыночного хозяйства, которые он призван обслуживать. Вместо стимулирования притока новых инвестиций в реальный сектор, разрешения проблем неплатежей и т.д. нынешнее состояние рынка ценных бумаг ведет к нарастанию дефицита финансовых, материальных и информационных ресурсов, необходимых для формирования условий экономического роста. Восстановление взаимосвязи управляемости финансовых, материальных и информационных потоков в экономике, выбор оптимальной финансовой политики предполагает эффективное применение инструментов и механизмов рынка ценных бумаг.
Это особенно актуально для организации финансовой деятельности хозяйственных структур, которые сегодня еще не в полной мере используют возможности, предоставляемые рынком ценных бумаг.
В последние 5-7 лет рынок ценных бумаг в основном обслуживал интересы ограниченных групп, выкачивая деньги из реального сектора. Неправильная государственная политика и высокий операционный риск породили оффшорность рынка. Доля оффшорных сделок на рынке акций составляет 25-30%. В связи с этим сформировался относительно узкий спекулятивный рынок с расчетами в долларах в оффшорных зонах, с предпочтением интересов спекулятивного инвестора интересам реального инвестора, с почти полным отстранением физических лиц - российских граждан - от рынка ценных бумаг. Существующая система налогообложения, лишенная инвестиционной идеологии, также способствовала отстранению физических лиц как инвесторов от рынка ценных бумаг.
Одна из причин, по которой деньги инвесторов оттянуты в спекулятивный сектор финансового рынка, заключается в отсутствии гарантий возврата инвестиций. Высокий уровень недоверия к России со стороны крупнейших мировых инвесторов сохраняется вследствие дефолта 1998 г.
За последние 5 лет совокупный объем эмиссий, связанных с привлечением долгосрочных финансовых ресурсов на российском рынке ценных бумаг частными эмитентами, не превышает 3,5 млрд. долл., из которых более 2 млрд. долл. приходится на зарубежные рынки. Эмиссионная деятельность предприятий подавлена привилегированным положением государства как заемщика, налоговой дискриминацией, отсутствием сильной государственной политики по созданию возможностей использования рынка ценных бумаг в качестве источника инвестиций.
Рынок ценных бумаг является немаловажной частью экономической системы. Ухудшение его конъюнктуры является дополнительным фактором, способствующим увеличению кризисных процессов в экономике. Вопрос регулирования инвестиционного потенциала рынка ценных бумаг представляется исключительно важным на современном этапе развития рынка ценных бумаг. Особенно актуален он в свете поиска подходов к решению проблемы дефицита инвестиционных ресурсов для предприятий реального сектора.
Помимо рассмотренных тенденций существует и тенденция к сокращению количества фондовых бирж до 7-8, как в развитых странах. Сейчас в России около 60 биржевых структур, что составляет ~40% от их количества в мире.
Инвестиционный климат в России в настоящее время заметно улучшается, что позволяет надеяться на присвоение ей в ближайшие 1-1,5 года инвестиционного кредитного рейтинга. Это заметно упрочит позиции России в глазах иностранных инвесторов и даст возможность привлечения дополнительных финансовых средств.
Таким образом, основной целью развития рынка ценных бумаг России в ближайшее десятилетие должно стать его превращение в высокоэффективный механизм перераспределения финансовых ресурсов, способствующий существенному увеличению привлечения инвестиций российскими реципиентами и снижению стоимости инвестиционных ресурсов. Применительно к текущей ситуации, рынок ценных бумаг должен превратиться из механизма обслуживания преимущественно спекулятивных операций в механизм перераспределения инвестиций. Можно констатировать, что российский рынок ценных бумаг при всех существующих недостатках обладает огромным потенциалом развития.
Заключение
Исходя из проведенного исследования можно сделать следующие выводы:
Рынки ценных бумаг являются одним из ключевых механизмов привлечения денежных ресурсов на цели инвестиций, модернизации экономики, стимулирования роста производства. Вместе с тем мировые рынки ценных бумаг, как показывает опыт многих десятилетий, могут быть источниками масштабной финансовой нестабильности, макроэкономических рисков и социальных потрясений. Особенно проблемными являются формирующиеся фондовые рынки, к числу которых принадлежит российский, являвшийся в 90-е годы при незначительных масштабах одним из самых рискованных фондовых рынков мира.
В 1999 - 2006 гг. были сделаны лишь ограниченные попытки государства и большей части профессионального сообщества понять уроки кризисов, оценить их фундаментальные причины, создать политику, которая обеспечила бы позитивное развитие финансового сектора, прежде всего, рынка ценных бумаг. Российский фондовый рынок восстанавливался в прежнем - рискованном, мало связанном с инвестициями - качестве.
В этой связи в диссертационном исследовании сделана попытка предложить необходимый теоретический базис и