Издержки и прибыль предприятия
Все эти факторы, влияющие на величину массы прибыли, являются функцией многих условий. Так, во-первых, объем продаж зависит от эффективности осуществления коммерческой работы: от умения создавать выгодные условия для реализации своей продукции, т.е. организовать рекламу, сбыт, сформировать ценовую и товарную политику и т.д.; во-вторых, уровень издержек производства зависит от рациональности организации производства и труда, выбранной технологии, технической оснащенности предприятия.
Вместе с тем прибыль на предприятии зависит не только от реализации продукции, но и от других видов деятельности, которые ее либо увеличивают, либо уменьшают. Поэтому в теории и на практике выделяют так называемую «балансовую прибыль». Ее название говорит само за себя. Она состоит из прибыли от реализации продукции (выручка от реализации продукции без косвенных налогов минус затраты (расходы) на производство и реализацию продукции) плюс внереализационные доходы (доходы по ценным бумагам, от долевого участия в деятельности других предприятий, от сдачи имущества в аренду и т.п.) минус внереализационные расходы (затраты на производство, не давшее продукции, на содержание законсервированных производственных мощностей, убытки от списания долгов и т.д.).
Кроме того, выделяется валовая прибыль, которая представляет собой балансовую прибыль за минусом финансового результата от операций с основными фондами (средствами), нематериальными активами и иным имуществом.
Во всех странах с рыночной экономикой прибыль облагается налогом. Поэтому на практике принято выделять налогооблагаемую прибыль. Последняя представляет собой валовую прибыль за вычетом доходов по видам деятельности, освобожденной от налогообложения.
В результате на предприятии, как это принято называть в теории и на практике, остается так называемая чистая прибыль. По своей величине она представляет налогооблагаемую прибыль за минусом налога на прибыль.
Из чистой прибыли предприятие выплачивает дивиденды и различные социальные налоги и образует фонды. В результате остается нераспределенная прибыль. Она предназначена для капитализации, т.е. для реинвестирования в производство. По своему экономическому содержанию она является одной из форм резерва собственных ресурсов предприятия, обеспечивающих его производственное развитие.
В условиях рыночных отношений, как свидетельствует мировая практика, имеется два основных источника получения прибыли.
Первый — это монопольное положение предприятия по выпуску той или иной продукции или уникальности продукта. Поддержание этого источника на относительно высоком уровне предполагает проведение постоянной новации продукта. Здесь следует учитывать такие противодействующие силы, как антимонопольную политику государства и растущую конкуренцию со стороны других предприятий.
Второй источник связан с производственной и предпринимательской деятельностью, поэтому касается практически всех предприятий. Эффективность его использования зависит от знания конъюнктуры рынка и умения постоянно адаптировать под него развитие производства. Величина прибыли в данном случае зависит: во-первых, от правильности выбора производственной направленности предприятия по выпуску продукции (выбор продуктов, пользующихся стабильным и высоким спросом); во-вторых, от создания конкурентоспособных условий продажи своих товаров и оказания услуг (цена, сроки поставок, обслуживание покупателей, послепродажное обслуживание и т.д.); в-третьих, от объемов производства (чем больше объем продаж, тем больше масса прибыли); в-четвертых, от ассортимента продукции и снижения издержек производства.
Получение прибыли в условиях рынка всегда связано с риском — над предприятием постоянно висит угроза потерять вложенный капитал целиком или частично. Именно поэтому в теории и на практике используется понятие «предпринимательская прибыль», которая по своей величине должна быть больше, чем процент, получаемый по вкладам в банк.
Величина предпринимательской прибыли определяется с учетом стратегии развития предприятия, которую принимает его руководство и собрание акционеров. При расчете нормальной предпринимательской прибыли учитываются:
• затраты, обеспечивающие нормальное расширенное воспроизводство (сложившиеся в отрасли), — капитальные вложения в основные фонды и прирост оборотных средств;
• затраты из прибыли, направленные на развитие НИОКР (научно-исследовательские и опытно-конструкторские работы), обеспечивающие НТП;
• текущие затраты на социальные нужды, финансируемые из прибыли;
• отчисления в различные ассоциации, объединения;
• выплата дивидендов по акциям;
• отчисления налогов, уплачиваемых за счет прибыли;
• затраты на жилищное и другое социальное строительство.
В предпринимательских издержках (цене товара) также учитывается налог на добавленную стоимость (НДС), акцизы, которые, по существу, являются для предприятия издержками, поскольку оно вносит их сумму в бюджет.
В предпринимательские издержки также входят таможенные пошлины, тарифы и сборы в размерах, установленных законодательными актами и постановлениями правительства. И наконец, в них включаются альтернативные или вмененные издержки, под которыми понимаются потери или упущение возможности в результате отказа от каких-то других альтернативных решений. Приведем условный пример неявных издержек. Допустим, предприятие располагает суммой 10 млн руб. (А), которое оно хочет вложить в расширение производства. Проведение расчета показало, что предприятие при затратах 10 млн руб. получит дополнительно продукции на 11 млн руб., т.е. прибыль (М) составит 1 млн руб., или 10% к вложенному капиталу:
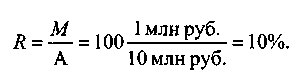 (1)
Между тем если бы предприятие положило эти деньги на депозитный счет в банке при 12% годовых, то оно получило бы 1,2 млн руб. за счет начисленных процентов. Следовательно, при расчете вмененных, альтернативных издержек предприятию необходимо учесть 0,2 млн руб. упущенной выгоды.
Существует целый ряд эпизодических затрат, которые уменьшают прибыль в момент своего возникновения. Примером таких затрат могут быть маркетинговые и административные расходы. К сожалению, действующие правила не всегда признают эти расходы. Например, расходы на рекламу учитываются в затратах предприятия согласно определенным нормативам. Если же норматив превышен, величина этого превышения возмещается за счет оставшейся после уплаты налогов прибыли.
Анализ прибыли и ее формирования
Поскольку получение прибыли является необходимым условием стабильного развития предприятия, то каждый хозяйствующий субъект стремится получить как можно большую ее величину.
Успешная реализация этой задачи предполагает необходимость управления процессом формирования прибыли, включающим в себя как выявления резервов ее роста, так и ее использования. Исходным положением в его осуществлении является проведение аналитических расчетов по определению желаемой величины прибыли. Эти расчеты следует вести в рамках принимаемого плана производства и реализации продукции и финансового плана.
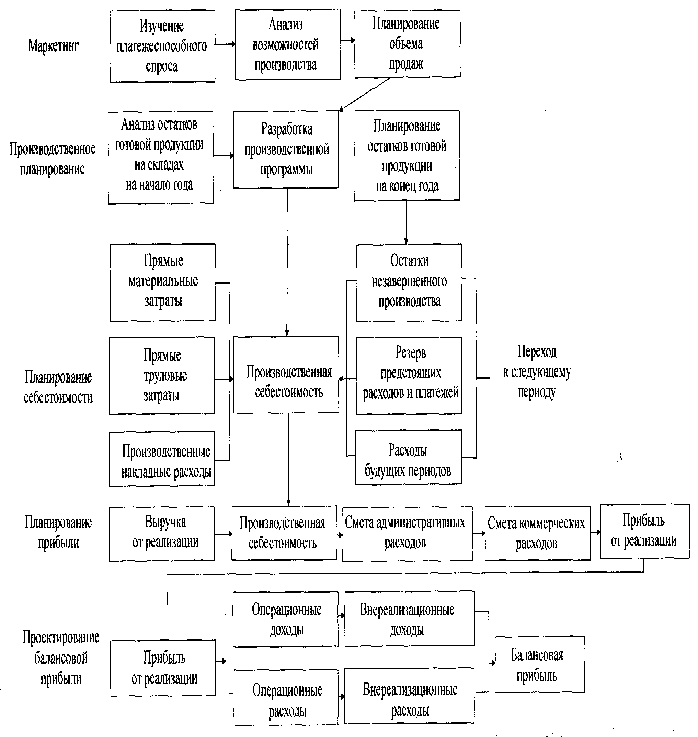
В этом случае схема работ может быть представлена так, как показано на рис. 1.
Из схемы следует, что прибыль исчисляется как разность между плановой суммой выручки от продаж (без налога на добавленную стоимость и акцизов) и плановой величиной себестоимости товарной продукции, управленческих и коммерческих расходов:
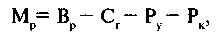 (2)
где Мр — прибыль от реализации, руб.;
Вр — выручка от реализации, руб.;
Ст — себестоимость товарной продукции, руб.;
Pv — общая сумма управленческих расходов, руб.;
Рк — общая сумма коммерческих расходов, руб.
Вместе с тем при планировании прибыли важно стремиться к ее максимизации. Это сложный процесс, поскольку ее величина зависит от объема продаж и ассортимента продукции, уровня издержек производства и цены за единицу продукции, устанавливаемой предприятием, и каждый из них в свою очередь в своем формировании зависит от многих факторов. На практике и в теории применяются различные методы расчета прибыли и ее максимизации. Основными из них являются:
1) использование предельных величин: предельной прибыли, предельного дохода и предельных издержек;
2) проведение расчетов на основе маржинального дохода и производных от него величин;
3) формирование прибыли на основе условий безубыточности;
4) использование параметрических уравнений.
Максимизация прибыли на основе применения предельных величин
В данном случае основной принцип максимизации состоит в том, что прибыль максимизируется в точке, в которой любое даже малое приращение объема реализации (выпуска) продукции оставляет прибыль без изменения, т. е. приращение прибыли при приращении объема (реализации) продукции равняется нулю. Математически это можно записать так:
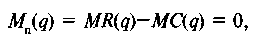 (3)
где Mn(q) — предельная прибыль от объема продукции;
MR(q) — предельный доход (выручки) от объема продукции;
MC(q) — предельные издержки от объема продукции.
Рисунок 1 Схема
Из формулы (3) следует, что прибыль максимизируется в том случае, когда предельные издержки равны предельному доходу:
MR(q)=MC(q). (4)
Поясним это на условном примере работы одного из предприятий. Данные о выпуске количества изделий, валовых постоянных издержках, относимых на соответствующее производство, валовых переменных издержках, относимых на соответствующий выпуск продукции, валовых издержках производства и обращения, а также результаты расчета средних и предельных издержек, на единицу изделия, приведены в табл. 1 (цифры для удобства округлены).
Вторая графа таблицы содержит данные о цене спроса, соответствующие количеству возможной реализации изделий. Функция спроса от цены получена на основе линейного уравнения:
q = -4,78р+13 712,1.
Коэффициент эластичности спроса в зависимости от изменения цены для разного количества продаж исчисляется по формуле:
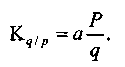
В количестве 3000 шт.:
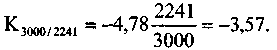
Таблица 1
Расчет максимальной прибыли в зависимости от объема продукции, цены и издержек
|
Количество изделий |
Цена руб./ шт. |
Валовой доход (выручка), тыс. руб. |
Валовые издержки, тыс. руб. |
Прибыль, тыс. руб. |
Предельный доход, руб./шт. |
Предельные издержки, руб./шт. |
Предельная прибыль, руб./шт. |
| — | Р | Вп(ТР) | ТС | М=(3)-(4) | MR | МС | Мп |
| Пl | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1000 | 2659 | 2659 | 2630 | 29 | 2659 | 2630 | 29 |
| 2000 | 2450 | 4900 | 3340 | 1560 | 2241 | 710 | 1531 |
| 3000 | 2241 | 6723 | 4020 | 2703 | 1833 | 880 | 1143 |
| 4000 | 2031 | 8124 | 4540 | 3584 | 1401 | 520 | 881 |
| 5000 | 1822 | 9110 | 5025 | 4085 | 986 | 485 | 501 |
| 6000 | 1613 | 9678 | 5600 | 4078 | 568 | 575 | —7 |
| 7000 | 1484 | 9828 | 6420 | 3408 | 150 | 820 | -670 |
| 8000 | 1195 | 9560 | 7615 | 1945 | -268 | 1195 | -1463 |
| 9000 | 986 | 8874 | 9310 | -436 | -686 | 1695 | -2381 |
| 10000 | 777 | 7770 | 13675 | -5905 | -1104 | 4365 | -5469 |
В количестве 6000 шт.:
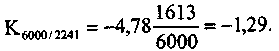
В количестве 8000 шт.:
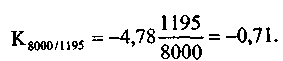
При больших объемах продаж спрос становится неэластичным.
Предельные величины дохода (выручки), издержек и прибыли получаются путем вычитания из данных валового дохода (графа 4) и валовой прибыли (графа 5) соответствующих значений из предыдущей строки. Например, предельная прибыль равна:
для объема продаж 5000 шт. —
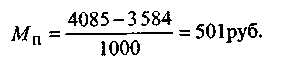
для объема продаж 7000 шт. —
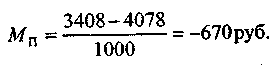
Деление на 1000 необходимо потому, что предельные (приростные) показатели определяются в расчете на единицу продукции, услуги или работы.
Для того чтобы решить вопрос максимизации прибыли, важно также знать, действует ли предприятие в условиях свободной конкуренции или монопольного рынка. Так, например, пищевые предприятия, в частности, реализуют свою продукцию в условиях свободной конкуренции. Это означает, что за цену реализации своей продукции оно принимает ту, которую задает рынок.
Из этого следует, что для предприятия максимизация прибыли заключается в выборе такого объема реализации продукции, при котором предельные издержки предприятия в производстве и реализации равнялись бы рыночной цене. Математически это можно представить следующим образом:
Р = MC(q).
Иными словами, на рынке свободной конкуренции доход равен рыночной цене. Покажем это на примере рыбоперерабатывающего предприятия, выпускающего икру в банках. Данные о производстве, издержках, прибыли, а также предельных величин приведены в табл. 2.
Таблица 2 Экономические показатели и расчеты предельных величин
|
Выпуск банок |
Цена, тыс. руб. шт. |
Валовой доход (выручка), тыс. руб. |
Валовые издержки тыс. руб. |
Прибыль, млн руб. |
Предельный доход, тыс. руб./шт. | Предельные издержки, тыс. руб./шт. |
Предельная прибыль, тыс. руб./шт. |
| Вр | ТС | Вр-ТС | MR = P | МС | (6) - (7) | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 1 | 8 |
| 0 | 135 | -7200 | — | — | — | ||
| 35 | 135 | 4725 | 9240 | -4515 | 135 | 54 | 77 |
| 150 | 135 | 20250 | 13200 | 7050 | 135 | 34 | 101 |
| 210 | 135 | 38350 | 15840 | 12510 | 135 | 44 | |
| 250 | 135 | 33750 | 18000 | 15750 | 135 | ||
| 270 | 135 | 36450 | 19680 | 16770 | 135 | ||
| 288 | 135 | 38880 | 21312 | 17586 | 135 | 44 | |
| 305 | 135 | 41175 | 22920 | 18255 | 135 | 95 | 40 |
| 316 | 135 | 45525 | 24360 | 18165 | 135 | 144 | -9 |
| 316 | 135 | 42660 | 24510 | 18150 | 135 | 150 | |
| 317 | 135 | 42795 | 24672 | 18123 | 135 | 162 | |
| 318 | 135 | 42930 | 24852 | 18078 | 135 | 180 | |
| 319 | 135 | 43065 | 25056 | 18009 | 135 | 204 | |
| 320 | 135 | 43200 | 25269 | 17904 | 135 | 240 | -105 |
Из таблицы следует, что предельный доход равен цене одной банки икры при приращении количества реализации в разных размерах (сравним графу 6 и 2). Иными словами, рыночная цена задается рынком (135 тыс. руб. за банку икры). Отличительная черта изменения валового дохода (выручки) от реализации банок икры на рынке свободной конкуренции состоит в том, что валовой доход выражается линейным уравнением с нулевым свободным членом и угловым коэффициентом, равным цене одной банки:
Вр=135000q.
Максимальная прибыль получается при объемах реализации около 310 банок. По данным таблицы, она составляет 18255 тыс. руб. при реализации 305 банок.
В интервале 105—315 банок предельная прибыль равна нулю.
При дальнейшем росте объема реализации она становится отрицательной, т.е. каждая дополнительная единица приращения объема выпуска дает не увеличение, а уменьшение суммы прибыли.
Таким образом, при заданной рынком цене одной банки в размере 135 тыс. руб./шт. предприятию выгоднее поддерживать реализацию на уровне, близком к 310 банкам. В этом случае оно может рассчитывать на получение наибольшей суммы прибыли.
Следует отметить, что на практике при принятии оперативных решений часто недостает всей необходимой информации, поэтому руководителям приходится действовать интуитивно. Для облегчения принятия решений предлагается ряд сценариев взаимосвязей «цена — прибыль» (табл. 3).
Таблица 3 Взаимосвязь «цена — прибыль»
|
Изменение прибыли |
Изменение цены |
|
|
Повышается |
Понижается |
|
|
1 |
2 |
3 |
|
Прибыль увеличивается |
Рынок нечувствителен к ценам (неэластичный спрос) |
Более низкие цены ведут к расширению емкости рынка быстрее, чем падают прибыли |
|
— |
Первоначально цена товара была занижена, покупатели могут заплатить больше (товарный дефицит) |
Эластичный спрос |
|
— |
Производственные мощности ограничены, спрос, заказы превышают возможности предприятия | Первоначально цена товара была завышена, спрос был ограничен, после снижения цены он резко расширился |
|
— |
Более высокие цены делают товар привлекательнее для покупателя | Издержки производства единицы товара уменьшаются быстрее, чем реализационная цена |
|
— |
Повышение цен конкурентами в отрасли | Более низкие цены открывают выход на новые рынки |
| — | — | Уход с рынка ряда конкурентов |
|
Прибыль уменьшается |
Увеличение цен на реализацию продукции не компенсирует повышение издержек (инфляция издержек) | Рынок нечувствителен к более низким ценам, объем продаж остается относительно постоянным (неэластичный спрос) |
|
— |
Первоначальные цены были «правильными», продажи уменьшаются быстрее, чем увеличивается выручка от реализации (эластичный рынок) |
Первоначальные цены были «правильными», после снижения цен продажи не выросли (неэластичный рынок) |
|
— |
— |
Ответное понижение цен конкурентами (установление более низких цен в отрасли) и отсутствие новых покупателей |
| — | — | Уход с рынка |
|
— |
— |
Цены были уменьшены исключительно для увеличения доли продаж предприятия на рынке |
|
— |
— |
Предотвращение внедрения на рынок новых конкурентов* |
Формирование прибыли предприятия на основе установления условий безубыточности
Суть такого подхода состоит в том, что исходной посылкой в формировании прибыли является достижение условий безубыточной работы предприятия, т. е. оно не получает прибыль и не несет убытки, а все затраты, связанные с производством и сбытом продукции, покрываются получением результатов от текущей деятельности. В реальной жизни это есть не что иное, как определение пороговых значений выручки от реализации (Вр) или количества проданных товаров (q), при которых предприятие окупает свои затраты без получения прибыли (рис. 2).
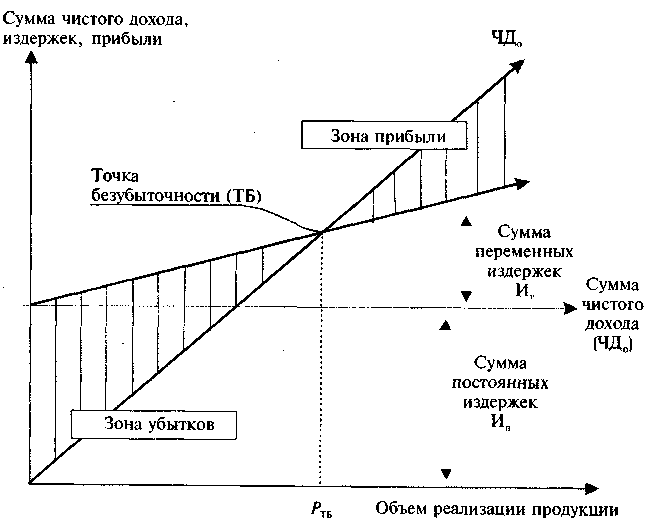
Рис. 2. Условия безубыточной деятельности предприятия
Из рис. 2 следует, что определение величины прибыли основывается на механизме взаимосвязи: «издержки — объем реализации — прибыль» (Cost — Volume — Profit Relationships). Исходя из этой взаимосвязи решаются следующие задачи:
1. Определение объема реализации продукции, который обеспечивает покрытие издержек производства, т.е. обеспечиваются условия безубыточности.
2. Достижение плановой суммы прибыли через определение необходимого объема реализации.
3. Установление «предела безопасности» предприятия, т.е. размера возможного снижения объема реализации продукции при неблагоприятной конъюнктуре товарного рынка.
Метод формирования величины прибыли на основе установления условий безубыточности исходит из допущения, что, во-первых, цена изделия в течение рассматриваемого периода не меняется и, во-вторых, количество произведенных товаров равно числу проданных. В этом случае выручка от реализации (Вр) математически выражается как:
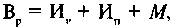 (13)
где Иv — переменные затраты, руб.;
Ип — постоянные затраты, руб.;
М — прибыль согласно условию равна нулю.
Поскольку согласно условиям безубыточности прибыль (М) равна нулю, то формула (13) принимает следующий вид:
Вр = Иv + Ип. (14)
Из формулы (14) следует, что выручка от продаж покрывает затраты. Но эта формула еще ничего не говорит, каков должен быть объем реализации (Вр) или какое количество должно быть продано товаров, чтобы наступили условия безубыточности. Для этого преобразуем формулу (14), введя в нее количество продаваемых товаров и цену одного изделия:
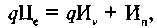 (15)
где q — количество проданных товаров;
Це — цена единицы товара;
Иv — переменные затраты на единицу продукции;
Ип — совокупные постоянные затраты.
Из формулы (15) следует, что постоянные затраты Ип определяются как:
Ип=q(Це-Иv). (16)
Это означает, что пороговое значение количества продукции, которое должно быть продано, чтобы наступили условия безубыточности, определяется как:
qп=Ип/(Це-Иv). (17)
Выражение (Це-Иv) является распределенной прибылью в расчете на единицу продукции. Как только она покрывает постоянные затраты, то создаются условия для получения и роста прибыли в дальнейшем. Для удобства на практике применяют коэффициент покрытия:
Кп= Ме/Вр. (18)
Экономический смысл коэффициента покрытия Кп состоит в том, что каждая проданная единица, которая идет на покрытие постоянных издержек, вносит определенный вклад в формирование прибыли.
Коэффициент покрытия прибыли позволяет менеджеру при прочих равных условиях выбирать виды продукции с самым высоким его значением, поскольку они в этом случае будут давать максимальный вклад в формирование прибыли для покрытия постоянных издержек.
В определении своей политики, в части формирования результатов и затрат, исходным принципом должно стать определение точки безубыточности, в которой общий доход от продаж равен постоянным и переменным издержкам или в которой вклад в формирование прибыли равен совокупным постоянным издержкам.Расчет уравнения, выражающего, что:
Выручка = Переменные издержки + Постоянные издержки + Прибыль.
В каждом гипотетическом предприятии это выглядит так:
250х =150х+35000+0,
где х — точка безубыточности;
250 — продажная цена единицы товара, руб.;
150 — переменные издержки на единицу товара, руб.;
35 000 — совокупные постоянные издержки, руб.
Решая уравнение относительно х, получаем: х =350 единиц продукции. Эта точка может быть найдена в рублях продаж путем умножения найденных единиц продукции на продажную цену единицы продукции:
350 • 250 = 87 500 руб.
Для того чтобы знать, как будет складываться ситуация после нахождения точки безубыточности, целесообразно использовать графические методы построения границ безубыточности (рис. 3).
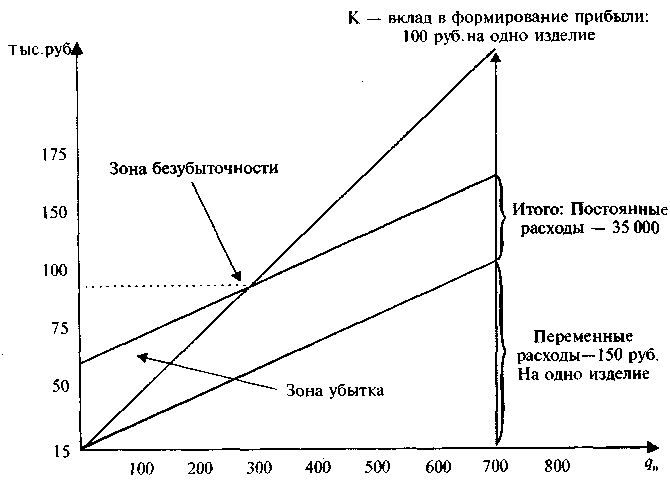
Рис. 3. График определения тонки безубыточности
Такой подход возможен не только для определения количества изделий, которые необходимо продать, для того чтобы оправдать затраты, но и для планирования прибыли, а также учета изменения показателей при различных ситуациях. Поясним это на условном примере. Допустим предприятие производит кофемолки. При производстве одного изделия оно несет следующие расходы (у.д.е.):
Затраты материалов и комплектующих — 75
Прямые затраты труда — 15
Косвенные производственные расходы — 6
Сбытовые расходы — 4
Постоянные расходы предприятия в 200... г. будут состоять из косвенных производственных расходов — 200 000, расходов на рекламу — 15 000, расходов на управление — 60 000. Предполагаемая цена продажи одного изделия — 150 у.д.е.
Требуется определить:
1. Сколько изделий должно произвести и продать предприятие для обеспечения безубыточной работы?
2. Какую прибыль получит оно в случае продажи 6000 изделий?
3. Сколько изделий нужно произвести и продать, чтобы получить 100 000 у.д.е. прибыли?
4. Какую прибыль получит предприятие, если увеличит выпуск изделий на 20% и снизит цену на 10%?
5. Сколько изделий должно быть продано для достижения безубыточности, если расходы на управление возрастут на 20 000 у.д.е.?
6. Если уменьшить переменные затраты на изделие на 10%, сколько нужно произвести и продать изделий, чтобы получить прибыль 150 000 у.д.е.?
Итак, определим маржу на одно изделие:
Ме=Це- Иv=150 -100=50 у.д.е., где Ме — маржа на одно изделие; Иv — переменные затраты равны:
Затраты материалов и комплектующих — 75
Прямые затраты труда — 15
Косвенные производственные расходы — 6
Сбытовые расходы — 4
Итого — 100 у.д.е. ТБ — точка безубыточности = Ип/ Ме=275000 / 50 = 5500 изделий Ип — постоянные расходы равны:
Косвенные производственные расходы — 200 000
Реклама — 15 000
Управление