Издержки и прибыль предприятия
Итого — 275 000.
Из изложенного следует, что предприятие, для того чтобы окупить свои затраты, должно продать 5500 изделий а оно их продало 6000, следовательно, 500 кофемолок пошло на образование прибыли, которая составила — 500 • 50 = 25 000 у.д.е. (qMe).
Если же предприятие согласно пункту 3 хочет получить прибыль в 100 000 у.д.е., то оно должно продать 7500 кофемолок (q = (ИП+М) : Ме=(275 000+100 000) : 50 = 7500). Это количество, которое должно быть продано, чтобы окупить постоянные затраты (Ип = 275 000 у.д.е.) и получить прибыль в размере 100 000 у.д.е.
Если же количество продаж кофемолок увеличилось на 20% и при снижении цены на 10%, то предприятие продает 6000 • 1,20 = = 7200 кофемолок по новой цене Це= 150 (1 — 0,1) = 135 у.д.е.
В этом случае маржа на одно изделие составит Ме = (Це—Иv) = 135 — 100 = 35 у.д.е., а суммарная маржа (М) на все 7200 шт. составит Ме= 35 • 7200 = 252 000 у.д.е. Прибыль в данном случае составит:
Мо= Ме-Иv= 252 000 - 275 000 = -2300 у.д.е.
Иными словами, предприятие будет иметь убыток в размере 2300 у.д.е.
И наконец, при уменьшении переменных затрат на изделие на 10% они составят Иv10% = 100(1 - 0,1) = 90 у.д.е., а маржа на одно изделие составит Мe= (Цe-Иv) = 150 - 90 = 60 у.д.е. В этом случае, для того чтобы оправдать постоянные расходы и получить прибыль в размере 150 000 у.д.е., количество проданных изделий должно составить: q = (Ип+Мо) : Ме= (275 000+150 000) : 60 = 7084 кофемолки.
Вместе с тем предприятие должно иметь возможности маневра как в установлении цен, так и в снижении объема продаваемых изделий и объемов реализации. Эти возможности находят свое выражение в установлении так называемого предела безопасности (финансовой прочности). Графически он представлен на рис. 4.
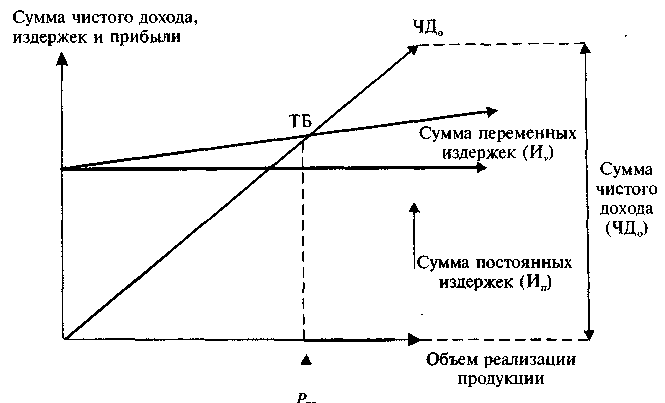
Рис. 4. График формирования безубыточности
Из приведенного графика видно, что «предел безопасности» предприятия характеризует тот объем реализации продукции, который находится в пределах между точкой обеспечения запланированной (фактически достигнутой) суммы валовой прибыли предприятия и точкой безубыточности его операционной деятельности (ТБ). В стоимостном выражении предел безопасности операционной деятельности предприятия рассчитывается по следующей формуле:
Пб=Вр-ВТБ, (20)
где П6 — стоимостный объем реализации продукции предприятия, обеспечивающий предел безопасности (запас прочности его операционной деятельности);
Вр — стоимостный объем реализации продукции, обеспечивающий формирование плановой (или фактически достигнутой) суммы валовой операционной прибыли предприятия; ВТБ — стоимостный объем реализации продукции, обеспечивающий достижение точки безубыточности операционной деятельности предприятия.
Методы параметрического имитационного математического моделирования формирования прибыли
Данный метод позволяет устанавливать закономерности изменения прибыли, определяя пропорции и соотношения между отдельными параметрами, и на этой основе находить лучшие и худшие ситуации (варианты) формирования прибыли.
В частности, с помощью предложенного метода возможно решать следующие задачи.
1. По заданным изменениям цены, затрат и объема реализации определить величину прибыли.
2. По заданным изменениям прибыли, объема реализации продукции и затрат определить необходимые изменения цены товара.
3. По заданным изменениям цены, прибыли и объема реализации определить необходимый уровень затрат на производство продукции.
4. По заданным изменениям прибыли, цены и затрат на производство продукции определить необходимый объем ее реализации.
5. Определить влияние структурных сдвигов продукции на величину получаемой прибыли.
6. По принятым значениям цены, затрат на производство и объема реализации продукции определить границы сохранения прибыли и безубыточности производства.
7. Определить параметры принимаемого решения, обеспечивающего максимизацию прибыли или выручки предприятия. Построение параметрической модели расчета прибыли предприятия осуществляется на основе определения индекса ее изменения (21).
I=(МП:М6)100, (21)
где I — индекс изменения прибыли;
МП — прибыль прогнозируемого периода;
М6 — прибыль базового периода.
Прибыль базового и прогнозируемого периода определяется, как известно, по формуле:
Мб=Q6(Ц6-Сб), (21) Мп= QП(ЦП-СП), (22)
где Q6 и QП — объем производства и реализации продукции в натуральном выражении соответственно в базовом и прогнозируемом периодах;
Ц6 и Цп — цена реализации единицы товара соответственно в базовом и прогнозируемом периодах;
Сб и Сп — себестоимость единицы продукции соответственно в базовом и прогнозируемом периодах.
В этом случае формулу (21) можно представить как:
I= Qп(Цп-Сп) : Qб(Цб-Cб). (23)
Но формула (23) дает представление только об изменении прибыли в прогнозируемом периоде по сравнению с базовым и ничего не говорит о том, как на ее величину влияют факторы, о которых говорилось выше.
С целью учета влияния названия факторов и их взаимосвязи используется система коэффициентов. Ими являются:
1. Коэффициент изменения объема производства и реализации товарной продукции, определяемый как:
b=Qn:Q6 (24)
2. Коэффициент рентабельности производства продукции в базовом периоде:
R = Ц6:С6. (25)
3. Коэффициент изменения цены реализации товарной продукции:
d=Цп:Ц6. (26)
4. Себестоимость единицы товарной продукции в базовом периоде:
Сб =Спер +(Спос :Qб). (27)
5. Коэффициент переменных затрат в базовом периоде:
r=Спер:С6. (28)
6. Себестоимость единицы товарной продукции в прогнозируемом периоде:
Сп=КнСпер+(Спост+ΔСпост) : (bQб), (29)
где Кн — коэффициент изменения переменных затрат базового периода в прогнозируемом периоде;
ΔСпост — прирост условно-постоянных затрат в прогнозируемом периоде;
Спер — переменные затраты на единицу товарной продукции в базовом периоде;
Спост — условно-постоянные затраты в абсолютном выражении на выпуск товарной продукции базового периода.
7. Коэффициент изменения постоянных затрат в прогнозируемом периоде:
f=ΔСпост :Спост . (30)
8. Коэффициент изменения себестоимости продукции базового периода под влиянием изменения ее переменных затрат:
q= Кнr+(1-r). (31)
Последовательно подставляя в формулу (21) выражения выше рассчитанных параметров, получим:
I= (b(Pd-Кнr)-(1- r)(1+f)): (Р-1). (32)
Подставляя в модель значения коэффициентов, мы имеем возможность получать значение прибыли в зависимости от изменения тех или иных параметров. Все эти расчеты выполняются с помощью персонального компьютера по специальной программе.
При решении этих задач надо всегда исходить из положения, что прогноз показателей на перспективу всегда носит вероятностный характер. Это объясняется тем, что на величину рассматриваемых показателей влияют не только внутренние факторы производства, но и внешние. Учесть их совокупное воздействие с абсолютной точ-нбстью невозможно. Поэтому важно спланировать свою деятельность так, чтобы обеспечить хотя бы абсолютную или относительную безубыточность, т.е. не стать банкротом и получить прибыль не ниже чем в базовом периоде.
Анализ чувствительности прибыли к изменениям цены и структуры затрат
В основе этого метода лежит расчет объема реализации, который должен обеспечивать требуемую величину прибыли при изменении цены или структуры затрат (постоянные и переменные затраты).
Если изменяются постоянные затраты (расходы), то объем peaлизации, обеспечивающий желаемую величину прибыли, определяется по формуле:
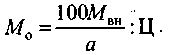 (33)
Если изменяются переменные затраты, то расчет производится по следующей формуле:
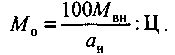 (34)
Если изменяется цена, то расчет осуществляется по такой формуле:
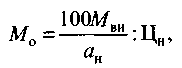 (35)
где Мвн — новая валовая маржа, руб.; Мо — желаемая прибыль, руб.;
а — исходный процент валовой маржи к выручке от реализации; Мви — исходная валовая маржа, руб.; а — новый процент валовой маржи к выручке от реализации.
Рассмотрим характер этих изменений на примере условного предприятия, который имеет следующие показатели:
• годовое производство изделий — 100 000 шт.;
• цена одного изделия — 2860 руб./шт.;
• средние переменные расходы — 1 800 руб./шт. При таком объеме реализации, цене и переменных затрат предприятие имеет следующие показатели:
• выручка от реализации — (2 860 • 100 000) = 286 млн руб.;
• переменные расходы — (1 800 • 100 000) = 180 млн руб.;
• валовая маржа — 106 млн руб.;
• постоянные расходы — 53 млн руб.
Прибыль равна 53 млн руб.
Допустим, цена увеличилась на 10%. В этом случае руководству предприятия важно знать, как изменится величина прибыли и каков должен быть объем реализации, чтобы сохранить прежний уровень прибыли.
Итак: новая цена — (2860 + 286) = 3146 руб./шт.;
новая выручка — 3146 руб./шт. • 100 000 = 314,6 млн руб.; переменные расходы — (1800-100 000) = 180 млн руб., или 57% в выручке;
валовая маржа — 134,6 млн руб., или 43%; постоянные расходы — 53 млн руб., или 17%.
Прибыль равна 81,6 млн руб., или 26% от выручки.
Как видим, прибыль увеличилась с 53 млн до 81,6 млн руб., или на 53%.
Объем реализации, необходимый для достижения прежней величины прибыли при повышении цены согласно формуле (35), составит:
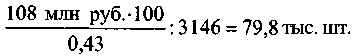
Все это можно оформить так, как показано в табл. 7.
Таблица 7
Анализ чувствительности показателей для хлебозавода при увеличении цены на 10%
|
Показатели |
Первоначальный объем, 100 000 шт. |
Объем, обеспечивающий неизменную прибыль 78,4 тыс. руб./шт. | ||
| млн руб. | % | млн руб. | % | |
| Выручка от реализации |
314,6 |
100 |
246,6 |
100 |
| Переменные расходы |
180 |
57 |
141,1 |
57 |
| Валовая маржа | 134,6 | 43 | 106 | 42 |
| Постоянные расходы | 53 | 17 |
53 |
21,5 |
| Прибыль | 81,6 | 26 | 53 | 21,5 |
Таким образом, повышение цены на 10% компенсирует сокращение объема реализации на 21% и увеличивает прибыль на 53% (с 53 млн до 81,6 млн руб.).
Что же произойдет с показателями при изменении структуры затрат? Допустим, предприятию в результате модернизации удалось снизить постоянные затраты на 10%. Тогда при первоначальном объеме реализации прибыль должна возрасти на 5,3 млн руб. и составить (53 + 5,3)=58,3 млн руб., а постоянные издержки —(53 млн руб. + +47,7 млн руб.)=100,7 млн руб. Объем реализации, на который может пойти завод при сохранении прежней прибыли (53 млн руб.), показан в табл. 8.
Таблица 8
Анализ чувствительности для предприятия при сокращении постоянных расходов на 10%
|
Показатели |
Первоначальный объем, 100 000 шт. |
Объем, обеспечивающий неизменную прибыль 78,4 тыс. руб./шт. | ||
| млн руб. | % | млн руб. | % | |
| Выручка от реализации |
286 |
100 |
272,3 |
100 |
| Переменные расходы |
180 |
62 |
171,5 |
63 |
| Валовая маржа | 106 | 37 | 100,7 | 37 |
| Постоянные расходы |
47,7 |
17 |
47,7 |
17,5 |
| Прибыль | 58,3 | 20 | 53,0 | 19,4 |
Влияние изменения объема реализации проанализируем с помощью эффекта операционного рычага.
Это означает, что если завод увеличивает объем реализации на 10%, то выручка также возрастает на 10%, а прибыль с учетом действия операционного рычага увеличится на (М= 10-2) = 20%. Проверим полученный результат:
новая выручка при увеличения объема на 10% составит:
(286 + 28,6) = 314,6 млн руб;
переменные расходы — (180 + 18) = 198,0 млн руб.;
валовая маржа равна 116,6 млн руб.;
постоянные расходы равны 53,0 млн руб.;
Прибыль равна 63,6 млн руб.
Как видим, прибыль возросла на 10,6 млн руб. (63,6 — 53), т.е. на 20% (10,6:53- 100).
На основе принятой схемы анализа чувствительности можно определить и распределить элементы рентабельности по степени их влияния на прибыль, получаемую предприятием.
Итак, повышение цены на 10% увеличивает прибыль на 53%; увеличение объема реализации продукции на 10% вызывает рост прибыли на 20%; уменьшение переменных расходов на 10% приводит к росту прибыли на 88%; 10%-е изменение постоянных расходов увеличивает рост прибыли на 10%.
В связи с этим руководству предприятия важно знать границы, в пределах которых оно может изменять показатели. Это определяется
с помощью установления запаса финансовой прочности. Вначале вычисляют порог рентабельности и годовой объем реализации.
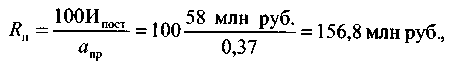
где Ипост — постоянные расходы, тыс. руб.;
Rп — пороговая рентабельность, млн руб.
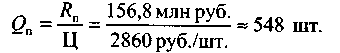
Qп — пороговый объем реализации, шт.;
апр — процент дохода (валовая маржа) от покрытия к выручке от реализации, %; Ц — цена изделия, руб.
Запас финансовой прочности в этом случае составляет:
Зпр= (Вр-Rп)=286 млн. руб. - 156,8 млн. руб.=129,2 млн. руб. или почти 45% выручки (129,2 : 286).
Как видим, предприятие имеет большой запас финансовой прочности, позволяющий ему свободно оперировать факторами, влияющими на ее величину. В данном случае руководство предприятия должно сосредоточить внимание на ценовой политике и снижении переменных расходов, которые более всего оказывают влияние на получаемую массу прибыли.
Предельные издержки и предельный доход. Большую роль играют предельные величины. Предельные издержки - это издержки, которые необходимы для обеспечения прироста производства продукта. Предельные издержки можно определить как дополнительные издержки, необходимые для обеспечения прироста продукции. При этом дополнительные единицы продукта должны быть обеспечены наиболее дешевым способом. Обычно предельные издержки представлены переменными издержками, т.к. в коротком периоде постоянные издержки не меняются.
Для вычисления предельных издержек надо знать, как изменяются издержки при возрастании количества продукции на единицу. Обратимся к табл. 2. В колонке 5 представлены предельные издержки, которые получены путем вычитания из валовых издержек последней единицы валовых издержек предыдущего количества. Например, чтобы получить сумму предельных издержек при выпуске трех единиц продукции, нужно из валовых издержек этого количества вычесть валовые издержки производства двух единиц (355-340=15). Полученные 15 долл. являются предельными издержками для производства трех единиц продукции.
Общий, средний и предельный доходы. Различают общий (валовый), средний и предельный доходы. Общий доход - это сумма доходов, поступающая от продажи определенного количества блага. Этот доход вычисляется умножением количества произведенного продукта на его цену. Средний доход - это доход на единицу продукции, которые равен частному от деления валового дохода на количество проданного блага, т.е. он равен рыночной цене самого блага. Предельный доход - это такое приращение дохода, которое образуется за счет продажи предельной единицы товара. В условиях совершенной конкуренции (цена продукта не зависит от ее производства) предельный доход равен цене блага. В условиях несовершенной конкуренции (производитель может сам устанавливать цены) положение меняется. Соотношение предельного дохода и цены, методику вычисления предельного дохода в условиях несовершенной конкуренции проследим по таблице 3.
| Таблица 3 | |||
| Предельный доход и цена, долл. | |||
| Количество блага | Цена | Валовый доход (1*2) | Предельный доход |
| 1 | 2 | 3 | 4 |
| 0 | 144 | 0 | |
| 1 | 134 | 134 | 134 |
| 2 | 124 | 248 | 114 |
| 3 | 114 | 342 | 94 |
| 4 | 104 | 416 | 74 |
| 5 | 94 | 470 | 54 |
| 6 | 84 | 504 | 34 |
| 7 | 74 | 518 | 14 |
| 8 | 64 | 512 | -6 |
| 9 | 54 | 486 | -26 |
| 10 | 44 | 440 | -46 |
Как видно из табл. 3, фирма уменьшает цены по мере увеличения количества производимой продукции. Сопоставление 2-й и 3-й колонок показывает, что наибольший валовый доход обеспечивается не самой высокой ценой. Цена в 134 долл. обеспечит самый высокий доход на единицу произведенной продукции, но поскольку будет продана всего одна единица, то фирма получит наименьший валовый доход. Наивысший валовый доход фирма получит, продав 7 ед. продукции по цене 74 долл. Это будет для фирмы оптимальная цена и оптимальное количество продаж. Для вычисление предельного дохода при продаже одной дополнительной единицы продукции, которое дается в колонке 4, надо взять последовательно каждые два соседних числа в колонке 3 и вычесть из второго первое (например, 134-0=134, 248-134=134 и т.д.). Сравнение 2-й и 4-й колонок показывает, что в условиях несовершенной конкуренции предельный доход всегда меньше цены.
Теперь объединим таблицы 2 и 3, чтобы определить прибыль предприятия, которая равна разности между валовым доходом и валовыми издержками. В табл. 3 мы предполагали, что издержки равны нулю.
| Таблица 4 | ||||||
| Издержки, доход и прибыль предприятия, долл. | ||||||
| Количество | Цена | Валовый доход | Валовые издержки | Прибыль (3-4) | Предельный доход | Предельные издержки |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 0 | 144 | 0 | 256 | -256 | ||
| 1 | 134 | 134 | 320 | -186 | 134 | 64 |
| 2 | 124 | 248 | 340 | -92 | 114 | 20 |
| 3 | 114 | 342 | 355 | -13 | 94 | 15 |
| 4 | 104 | 416 | 368 | +48 | 74 | 13 |
| 5 | 94 | 470 | 381 | +89 | 54 | 13 |
| 6 | 84 | 504 | 400 | +104 | 34 | 19 |
| 7 | 74 | 518 | 431 | +87 | 14 | 31 |
| 8 | 64 | 512 | 480 | +32 | -6 | 49 |
| 9 | 54 | 486 | 553 | -67 | -26 | 73 |
| 10 | 44 | 440 | 656 | -216 | -46 | 103 |
Анализ табл. 4 показывает, что максимальная прибыль (104 долл.) имеет место при выпуске 6 ед. продукции и цене 84 долл. за единицу, хотя наивысший валовый доход обеспечивает производство 7 ед., но прибыль в этом случае падает, т.к. увеличиваются валовые издержки.
Второй способ определения оптимального выпуска продукции, который дает максимально возможную прибыль - это сравнение предельного дохода и предельных издержек, т.е. сравнение данных колонок 6 и 7. С ростом производства до определенного момента предельный доход превышает предельные издержки. Но как только предельные издержки превысят предельный доход, необходимо сокращать производство, т.к. прибыль будет уменьшаться. Точка оптимального выпуска продукции для получения максимальной прибыли будет находиться там, где предельный доход будет равен предельным издержкам.
Итак, фирма обеспечивает себе максимальную прибыль в том случае, когда предельный доход от продажи последней единицы продукции будет равен предельным издержкам на ее производство. Таким образом определяется оптимальный выпуск продукции для предприятия.
Проблема экономии издержек и максимизации прибыли
предприятия
Правило минимизации издержек. Сформулируем правило наименьших издержек: чтобы получить самый низкий уровень издержек, фирма будет манипулировать ресурсами до тех пор, пока не выравняет предельные физические продукты (предельный физический продукт - это продукт, созданный последней единицей ресурса) на последнюю денежную единицу (доллар, рубль и т.д.), истраченную на тот или иной ресурс.
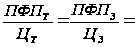 наименьшие
издержки
где ПФПТ - предельный физический продукт труда;
ПФПЗ - предельный физический продукт земли;
ЦТ - цена труда (заработная плата);
ЦЗ - цена земли (рента).
Предположим, что первоначально указанное равенство не достигнуто. Предельный продукт труда на один доллар составил 7 ед., а земли - 4 ед.
 ;
 ;
