Современная оценка стоимости
(C0)t — первоначальные инвестиций (original capital) в году t, считая от даты начала инвестиций.
Данный способ расчета помимо оценки компании также может быть использован при проведении оценочных работ для оценки сделок по слияниям и поглощениям, а также для случая, когда предполагаемый платеж за «вхождение в бизнес» имеет «распыленность» во времени. Особую актуальность данный способ приобретает в части оценки компании, требующих осуществление значительных инвестиций для поддержания основных фондов в рабочем состоянии (например, электроэнергетика, транспорт и т.п.).
Для оценки стоимости бизнеса с учетом разовых инвестиций формула принимает более простой вид:
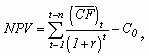
где:
(CF)t — денежный поток в году t с учетом первоначальных инвестиций (величина денежного потока в зависимости от поставленной задачи и целей оценки определяется как CCF, ECF или FCF, при этом в практических расчетах, как правило, отдается предпочтение FCF)
r — ставка дисконтирования для выбранного вида денежного потока
C0 — разовые инвестиции.
Данный метод расчета может быть использован при проведении оценочных работ в части сделок по слияниям и поглощениям для случая, когда предполагаемый платеж за «вхождение в бизнес» имеет разовый характер.
APV (Adjusted Present Value) — Скорректированная приведенная стоимость
Метод носит более теоретизированный характер в отличии от NPV и предполагает использование в расчетах элемента «налоговый щит». Под «налоговым щитом» понимаются затраты компании, вычитаемые из налогооблагаемой прибыли, «защищающие» (служащие своеобразным щитом) эквивалентную им сумму прибыли от налогообложения за счет сокращения величины налогооблагаемой прибыли.
Стоимость бизнеса по методу APV = NPV + стоимость «налогового щита» – любые издержки от размещения акций1
Второй вариант расчета не предусматривает корректировки на издержки, связанные с размещением акций, и предложен в работе Р. Рубака, см. [21].
SNPV (Strategic Net Present Value) – Стратегическая чистая приведенная стоимость
Стоимость компании может превосходить рыночную стоимость всех ее проектов в случае существования возможности принятия решений с позитивным NPV. Данную «экономическую ценность» позволяет оценить Модель Блэка- Скоулса (OPM). Корректировка показателя NPV на совокупную премию реальных опционов в частности озвучивалось участниками Конференций в части реальных опционов (см. [7, 8]), так же данный момент был обозначен в работе Коуплэнда, Коллера и Муррина (см. [5]).
Стратегическая чистая приведенная стоимость (SNPV) представляет собой совокупность двух компонент: чистой приведенной стоимости (NPV) и совокупной премии реальных опционов (Pr). При этом реальные опционы представляют собой величину, на которую недооценивается проект.
SNPV = NPV + Pr.
Методы оценки, базирующиеся на EVA, MVA, CVa.
EVA (Economic Value Added) - добавленная стоимость
EVA (Economic Value Added) базируется на концепции остаточного дохода, предложенной Альфредом Маршаллом. В силу актуализации со стороны инвесторов вопросов, связанных с максимизацией дохода для акционеров, концепция остаточной стоимости получила широкое распространение. Заслуга в этом вопросе принадлежит Стерну Стюарту, разработавшему и активно предложившему на рынке консалтинговых услуг модель EVA.
Согласно концепции EVA стоимость компании представляет собой ее балансовую стоимость, увеличенную на текущую стоимость будущих EVA. Эти строгие соотношения между EVA и рыночной стоимостью компании предполагают, что EVA определяет рыночную стоимость акций. Корреляция между EVA и рыночной стоимостью была изучена, при этом были получены определенные результаты[12].
Остановимся более подробно на анализе основных моментов данной концепции. Что лежит в основе EVA? Очевидно, что наибольший прирост стоимости любой компании в первую очередь вызван ее инвестиционной активностью, которая может быть реализована как за счет собственных, так и за счет заемных источников. Основная идея, заключающаяся в использовании EVA, состоит в том, что акционеры должны получить норму возврата за принятый риск. Другими словами, собственный (акционерный) капитал должен заработать по крайней мере ту же самую норму возврата как схожие инвестиционные риски на рынках капитала. Если данного момента не происходит, то отсутствует реальная прибыль и акционеры не видят выгод от операционной деятельности компании. С другой стороны, если ЕVА равна нулю, это является определенным достижением, так как акционеры фактически получили норму возврата, которая компенсировала риск.
Положительное значение ЕVА характеризует эффективное использование капитала, если взять макроэкономические масштабы, то становится очевидным, что производительность капитала — фактор, оказывающий наибольшее влияние на экономику и как следствие на рост ВВП. Для любой экономики характерен некий «запас» капитала, что приводит к появлению нового ВВП. Чем более производителен капитал, тем больший ВВП мы имеем. Следовательно, достижение максимально возможного положительного значения EVA является не только положительным фактором для акционеров в рамках управления стоимостью компании, но и для всей экономики и важно для каждого конкретного индивидуума в более широкой перспективе. Практически данный момент характеризует возможности наиболее эффективного перераспределения капитала от одной отрасли к другой, что позволяет отрасли развиваться и получать дополнительные доходы.
Стоимость компании (Firm Value) = Капитальные вложения (Capital Invested in Assets in Place) + Текущая добавленная стоимость от капитальных вложений (PV of EVA from Assets in Place) + Сумма текущих добавленных стоимостей от новых проектов (Sum of PV of EVA from new projects).
Варианты расчеты EVA:
1) EVA = NOPAT – COST OF CAPITAL x CAPITAL employed.
2) EVA = (RATE OF RETURN – COST OF CAPITAL) x CAPITAL.
где:
Rate of return = NOPAT/Capital.
Capital = Total balance sheet minus non-interest bearing debt in the beginning of the year.
Cost of capital (WACC) = Cost of Equity x Proportion of equity from capital + Cost of debt x Proportion of debt from capital x (1-tax rate) (см. Расчет WACC для денежного потока FCF).
Необходимо учитывать, что простота расчета показателя EVA является лишь кажущимся явлением. Разработчиком данной модели (Stewart G. Bennett) предусматривается перечень возможных поправок и корректировок. К числу наиболее значимых корректировок относятся следующие: текущая стоимость операционного лизинга (PV Operating Leases), Амортизация Гудвила (Goodwill Depretiation), капитализированная стоимость исследований (Capitalized R&D) и т.п.
В рамках управления стоимость компании EVA используется при составлении капитального бюджета, при оценке эффективности деятельности подразделений или компании в целом, при разработке оптимальной и справедливой системы премирования менеджмента. Преимущества применения данной концепции в рамках управления стоимостью компании связаны с адекватным и нетрудоемким определением с помощью данного показателя степени достижения подразделением, фирмой или отдельным проектом цели по увеличению рыночной стоимости.
Таким образом, модель добавленной стоимости (ЕVА):
является инструментом для измерения «избыточной» стоимости, созданной инвестициями и индикатором качества управленческих решений, при этом постоянная положительная величина этого показателя свидетельствует об увеличении стоимости компании, тогда как отрицательная — о ее снижении;
базируется на стоимости капитала, как средневзвешенное значение различных видов финансовых инструментов, используемых для финансирования инвестиций;
позволяет определять стоимость компании, а также позволяет оценивать эффективность отдельных подразделений компании (отдельных имущественных комплексов).
Более подробно вопросы, связанные с использованием данной модели, освещены в следующих работах: см. [12, 14, 16, 23, 24].
MVA (Market Value Added)
Является частным случаем EVA. Рассчитывается по формуле: MVA = Рыночная стоимость акционерного капитала (Market Value of Equity) + Рыночная стоимость долга (Market Value of Debt) – Совокупный установленный капитал x (Total Invested or Total Adjusted Capital).
Взаимосвязь показателей MVA и EVA определяется следующим образом:
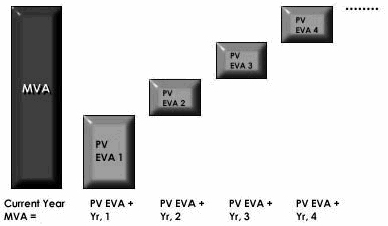
Рис.4. Взаимосвязь между показателями MVA и EVA
CVA (Cash Value Added [14]) - денежная добавленная стоимость
Данная модель является своеобразным «прототипом» EVA. В практике также имеет название Residual Cash Flow (RCF). Варианты расчета данного показателя представлены следующим образом: CVA = Sales x ((Sales – Cost)/Sales – Working Capital Movement/Sales – Non Strategical Investment/Sales) – OCFD/ Sales (см. [14]).
В сложившейся практике финансового менеджмента модель упрощена и выглядит как: RCF (CVA) = AOCF – WACC x TA, где: AOCF (Adjusted Operating Cash Flows) – скорректированный операционный денежный поток; WACC – средневзвешенная цена капитала; TA – суммарные скорректированные активы.
Метод оценки, основанный на совмещении доходов и активов (EBO)
Модель Ольсона EBO (Edwards-Bell-Ohlson valuation model) совмещает в себе элементы доходного и затратного подхода, при этом наибольший вес при получении итоговой величины стоимости приходится на затратный подход в части фиксации текущей величины чистых активов.
Стоимость компании выражается через дисконтированный поток «сверх» — доходов (отклонений прибыли от «нормальной», т.е. средней по отрасли величины) и текущую стоимость ее чистых активов. Необходимо отметить, что логика расчета модели Ольсона близка к концепции экономической добавленной стоимости.
Стоимость компании в рамках Модели фиксируется следующим образом:
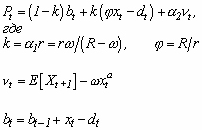
где:
Pt — рыночная стоимость компании в момент времени t;
bt — стоимость чистых активов компании в момент времени t;
bt-1 — стоимость чистых активов компании в момент времени t-1 (за предыдущий период);
dt — «обобщенные дивиденды»
r — ставка дисконтирования
vt — вклад прочих факторов в прибыль
E[xt+1] — будущая прибыль (прогноз)
Xt — текущая прибыль
ω — вес влияния прибыли за предыдущий период
g — вес влияния прочей информации
Параметры информационной динамики ω, g являются положительными величинами и должны иметь значение не более 1. Факторами, влияющими на данные показатели, являются экономическое положение фирмы и ее учетная политика. Определение величины данных параметров приведено в работе Хэнда Дж. И Ландсмена см. [15].
Авторы проанализировали данные финансовой отчетности по совокупности компаний, чьи акции котируются на американском фондовом рынке (NYSE, AMEX, NASDAQ) за период с 1974 по 1996 гг. Результатом анализа явились следующие значения параметров: ω = 0.61, g = 0.45 — для компаний, выплачивающих дивиденды, и ω= 0.46, g = 0.34 — для фирм, не выплачивающих дивиденды. Очевидно, что прямое использование значений данных коэффициентов для российских компаний, имеющих иное экономическое окружение, не приведет к достоверным и точным результатам. В связи с чем проводятся исследования на предмет определения параметров информационной динамики, но объективных данных пока получено не было.
Тем не менее, следует подчеркнуть значимость данной модели в силу того, что модель дает представление о том, какая часть рыночной стоимости фирмы выражена ее реальными активами, а какая — нематериальным «гудвиллом», что позволяет более точно представлять степень рискованности вложений в ту или иную компанию.
Приведем иллюстративный пример расчета в рамках Модели оценки:
Прочие модели оценки (RIM)
Для завершения обзора современных техник оценки необходимо затронуть еще один вопрос, связанный с существованием Моделей, базирующихся на данных бухгалтерского учета.
К числу данных Моделей можно отнести разработку Residual Income Model (RIM), предложенную Чарльзом Ли (см. [17,18]).
Firm Value t = Capital t + PV (all future wealth creating activities) = Capital t + PV (all future «residual income» (RI)).
где:
RI — difference betwеen earnings for the period and its cost-of-capital, expressed in $.
RI = Earnings t – R x Capital t-1.
R = cost-of-capital, expressed as a rate-of-return, assuming a flat term structure.
На настоящий момент времени адаптации данной модели к российским условиям в оценочной практике не существует. Поэтому сделать вывод об обоснованности и применимости данной модели представляется весьма сложным, без осуществления корректировок, учитывающих специфику отечественной системы бухгалтерского учета, по сравнению с западной.
Метод оценки, базирующийся на рыночной стоимости активов с учетом корректировки на обременения
Представляется весьма сложным судить, какой из перечисленных в настоящей статье показателей может служить максимально корректной базой для расчета стоимости компании.
В работах западных авторов существует значительное количество публикаций, связанных с освещением достоинств и недостатков EVA, MVA, CVA, и др. Считаем необходимым отметить, что, по сути, все эти показатели базируются на NPV. При этом каждый из них содержит определенного рода «допущения», существенно упрощающих расчет и влияющих на получаемую величину стоимости компании. Тем не менее очевидно, что показатель NPV может дать ответ на вопрос о стоимости бизнеса с учетом его предполагаемой доходности, но не несет в себе ответа на вопрос, за счет чего формируется данная доходность и какие риски могут возникнуть у нового собственника компании. Данный момент обусловил необходимость разработки модели, базирующейся на NPV, учитывающей в себе достоинства вышеперечисленных моделей и позволяющей получить максимально «реальную» величину стоимости компании, понятную и покупателю и продавцу.
Особое внимание следует обратить на определение, озвученное Ю. Брегхеном и Л. Гапенски: «рыночная стоимость бизнеса, по сути, базируется на рыночной стоимости активов, которая обусловливается способностью активов приносить доход». Исходя из ранее обозначенного подхода к трактовке сущности компании и показателя стоимости как характеризующего показателя, необходимо отметить что активы и обязательства являются базовыми элементами, формирующими ее стоимость, при этом ценность бизнеса базируется на активах, ценность которых базируется на их доходности.
Считаем обусловленным и необходимым использование следующей модели для оценки стоимости бизнеса компании:
Стоимость компании [15] = Рыночная стоимость Активов NPV Операционных активов+ Рыночная стоимость избыточных активов+/- «излишек» оборотного капитала/«дефицит» оборотного капитала+ Рыночная стоимость Финансовых активов
Рыночная стоимость Долгосрочных финансовых вложений
Рыночная стоимость прав требований компании (дебиторская задолженность), которые можно перевести в финансовые вложения или денежные средства
– Рыночная стоимость обязательств, способных привести к потере контроля над бизнесом
Рыночная стоимость краткосрочных обязательств, способных привести к потере контроля над бизнесом
Рыночная стоимость долгосрочных обязательств, способных привести к потере контроля над бизнесом.
Обоснованность применения данной Модели была выявлена в результате практических работ и подтверждена статистическими исследованиями.
Ниже приведем расчетную таблицу, содержащую в себе результаты оценки компании с помощью рассмотренных в рамках данной статье методов.
Таким образом, на основании вышеизложенного можно сделать следующие выводы:
практическое использование методов NPV, APV, SNPV при проведении оценочных работ возможно в части анализа сделок, связанных со слиянием или поглощением, для анализа целесообразности осуществления «стратегической инвестиции», необходимой для развития того или иного имущественного комплекса, входящего в состав компании и т.п.
основой всех моделей оценки является традиционный показатель NPV, конкретизация которого позволила показать обоснованность использования модифицированного подхода к оценке, заключающего в себе элементы доходного и затратного подхода, расчет стоимости бизнеса компании осуществляется по формуле:
Стоимость компании[16] = Рыночная стоимость АктивовNPV Операционных активов+ Рыночная стоимость избыточных активов+/- «излишек» оборотного капитала/ «дефицит» оборотного капитала+ Рыночная стоимость Финансовых активов
Рыночная стоимость Долгосрочных финансовых вложений
Рыночная стоимость прав требований компании (дебиторская задолженность), которые можно перевести в финансовые вложения или денежные средства
– Рыночная стоимость обязательств, способных привести к потере контроля над бизнесом
Рыночная стоимость краткосрочных обязательств, способных привести к потере контроля над бизнесом
Рыночная стоимость долгосрочных обязательств, способных привести к потере контроля над бизнесом.
Литература
Оценка бизнеса: Учебное пособие/ Под ред. Грязновой А.Г., Федотовой М.А. — М.: Финансы и статистика, 2002.
Валдайцев И.И. Оценка бизнеса и управление стоимостью предприятия. — М.: ЮНИТИ-ДАНА, 2001.
Ван Хорн Дж. и М. Вахович Дж. «Основы финансового менеджмента / М.: Вильямс, 2001.
Герасимов Н.Н. Применение модели Ольсона в оценке стоимости компании // www.cfin
Коупленд Т., Коллер Т., Муррин Дж. Стоимость компаний: оценка и управление/ Пер. с англ. М., Олимпия-бизнес (Серия «Мастерство»), 1999.
Лашхия В.Ю. Применение теории опционов для оценки стоимости бизнеса // Финансовая газета. — № 18. — 2001.
5th Annual Real Options Conference 2001, Los Angeles Anderson School of Management
6th Annual Real Options Conference, Paphos, Cyprus, July 4-6, 2002.
Aswath Damodaran. The Dark Side of Valuation. Publisher: Financial Times Prentice Hall; 350 p., 1st edition, 2001.
Dr. Apreda Rodolfo Ph.D. A corporate finance cash flow model with float, 2001, University of Buenos Aires.
Fernandez Pablo. Valuing Companies by Cash Flow Discounting: Ten Methods and Nine Theories, IESE Business School, 2001.
Fernandez Pablo. EVA, Economic profit and Cash value added do not measure shareholder value creation, IESE Business School, 2001;
Fischer Black, Myron Scholes. What’s It Worth? A General Manager’s Guide to Valuation.
Fredrik Weissenrieder. Economic Value Added or Cash Value Added? Department of Economics Gothenburg University and Consultant within Value Based Management Anelda AB.
Hand John R.M., Landsman Wayne R. The Pricing of Dividends in Equity Valuation. University of North Carolina at Chapel Hill, 1999.
Ignacio Vulez-Pareja. Value creation and its measurement: A critical look at EVA, School of Industrial Engineering, 2001.
Lee. Charles M.C. Measuring wealth, CA Magazine, April 1996.
Lee Charles M.C. Accounting-Based Valuation: impact on business practices and research. Graduated School of Management, 1999.
Liu J., Ohlson J.A. The Faltham-Ohlson (1995) Model: Empirical Implications Anderson School of Management, U.C.L.A., Los Angeles, Stern School of Business, N.Y.U., New York, 1999.
Luehrman Tim, Yann Bonduelle and Inga Schmoldt. Get real about real options. Harvard Business Review, May-June 1997.
Rubak R.S. CCF: A simple approach to valuing Risky Cash Flows, Graduate School of Business Administration Harvard Universyty 2000.
Scott, William R. Financial Accounting Theory. Scarborough, Ont., Prentice Hall Canada Inc., 1997.
Stewart G. Bennett. The quest for value: a guide for senior managers, Harper Business, 1990.
Stewart C. Myers Interactions of Corporate Financing and Investment Decisions — Implications for Capital Budgeting, Journal of Finance 29, 1974.
The Pricing of Options and Corporate Liabilities», Journal of Political Economy, vol 81, 1973.
1 Автор приносит извинение за недостаточную детализацию в части изложения материала. Данный момент был вызван «рамками» статьи и будет максимально скорректирован в последующих публикациях. Автор выражает глубокую благодарность Сидоренко Ю.С., Светанкову С.А., Скибо Д.С. за помощь в подготовке данного материала. По всем вопросам, возникающим при прочтении, просьба обращаться по e-mail: olgasch@mail
2 Показательным примером реакции фондового рынка на определенные факторы могут являться следующие моменты. Для экономики США наиболее показательными являются данные по рыночной капитализации интернет-компаний, где фиксируется значительная рыночная капитализация при наличии постоянных убытков (см. исследование Brain Blakely, Javier Estrada «The pricing of Internet Stock», 1999, IESE). В части фондового рынка России в качестве примера можно привести данные, озвученные Генеральным директором Рейтингового агентства «Эксперт-РА» на профессиональной конференции «Потенциал рост стоимости российских предприятий», проведенной 19.10.00 г. в Москве. В качестве примера была предложена динамика рыночной капитализации компании Юкос: до кризиса 1998 г. рыночная капитализация составляла 9 млрд. долл., после кризиса менее 1,5 млрд. долл., после скандала, связанного с Кэннотом Дартом и появления в СМИ ряда материалов, вызывающих сомнение в деятельности компании, капитализация упала до 200 млн. долл. При этом текущий объем реализации компании составляет более 2,5 млрд. долл. в год. Фактически рынок зафиксировал цену, за которую нельзя было реально купить бизнес компании, но, тем не менее, инвесторы высказали свое отношение, зафиксировав котировки и готовность покупать акции Юкоса именно по этой цене.
3 Допускаем, что все результаты оценки должны быть одинаковыми. Считаем, что данное утверждение абсолютно приемлемо для условий идеального рынка, когда будущий потенциал компании фактически определен и известен всем участникам рынка. Данный вопрос был затронут в работе Уильяма Скотта (см. [20]).
4 Необходимо отметить, что полное освещение данного вопроса получило в работах Федотовой М.А. и Валдайцева И.И. (см. [1,2]). в рамках данной статьи автор обращает внимание на наиболее значимые моменты, сложившиеся в западной практике. Также см. [ 9, 10, 11, 12, 21].
5 В приведенной формуле сознательно не ставится акцент на получение суммы текущих стоимостей денежных потоков в прогнозном и постпрогнозном периоде. Мнением автора является возможность использования в большинстве практических случаев прогнозного периода компании, исходя из предполагаемого срока жизни компании. Данный момент увеличивает точность получаемого результата и обусловливает отсутствие необходимости в фиксации постпрогнозного периода. Особую значимость данный момент приобретает при оценке бизнеса, базирующегося на доходной недвижимости, добывающих компаний и т.п.
6 Использование «оригинальных» обозначений коэффициентов и элементов, участвующих в расчетах коэффициентов, обусловлено необходимостью представления максимально точной трактовки используемого в западной практике терминологического аппарата.
7 для оценочных расчетов обычно используется ставка налога на прибыль компании
8 Необходимо отметить, что при использовании методов дисконтированных денежных потоков для оценки отдельных имущественных комплексов, входящих в компанию (как отдельных бизнес-единиц), ставка дисконтирования для каждого имущественного комплекса будет рассчитываться отдельно.
9 Вариант расчета Asset Beta = (Debt/Value)* Beta Debt + (Equity/Value)* Beta Equity был предложен в работе Рубака (см. [21]).
10 Существенные замечания на наиболее часто встречающиеся ошибки в оценке компании методом дисконтированных денежных потоков получили отражение в работе Пабло Фернандеза (см. [11]). В частности, автор указывает на недопустимость использования балансовой стоимости собственного и заемного капитала при расчете ставки дисконтирования методом WACC, ставится акцент на необходимость использования рыночной стоимости.
11
Так же расчет
может осуществляться
по формуле:
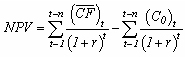 путем
отдельного
выделения
первоначальных
инвестиций,
в этом случае
расчет CF осуществляется
без корректировки
на данную величину
12 под издержками от размещения акций понимаются юридические издержки, оплата услуг инвестиционного банка за андеррайтинг, прочие затраты, связанные с эмиссией ценных бумаг.
13 Stewart (1990, p.215 — 218) изучил данное соотношение среди 618 американских компаний и представил результаты в книге «The quest for value» (см. [23]).
Выводы, к которым пришел автор: корреляция между ЕVА и рыночной стоимостью особенно ярко выражена среди американских компаний (данные были с конца 1980-х). При этом корреляция между отрицательной ЕVA и отрицательной MVA отсутствует. Данный момент автор объясняет тем, что потенциал ликвидации, восстановления, рекапитализации, или иной кардинальной перестройки влияет на рыночную стоимость компании. Данный момент приобретает наибольшую значимость по отношению к компаниями, имеющим значительное количество фиксированных активов.
14 В рамках настоящей статьи модель CVA рассматривается в виде разработки, предложенной Фредриком Вейсендайзером. Необходимо отметить, что также существует модель CVA, предложенная Boston Consulting Group, которая будет рассмотрена в следующих публикациях.
15 При формировании итогового вывода о величине стоимости приобретаемого бизнеса на основании расчетов по предложенному методу оценки необходимо учитывать предполагаемую долю владения в данном бизнесе.
16 При формировании итогового вывода о величине стоимости приобретаемого бизнеса на основании расчетов по предложенному методу оценки, необходимо учитывать предполагаемую долю владения в данном бизнесе.