Анализ безубыточного объема продаж и зоны безубыточности предприятия в системе принятия управленческих решений (на примере СПК "Звениговский")
Данные для анализ прибыли представлены в таблице 2.
Таблица 2
Анализ прибыли СПК «Звениговский», тыс. руб.
|
Показатели |
2007 |
2008 |
Отклонение 2008/2007 |
|
|
т. руб. |
% |
|||
|
Выручка от реализации |
565253 |
710822 |
145569 |
125,8 |
|
Себестоимость реализации |
416729 |
509681 |
92952 |
122,3 |
|
Валовая прибыль |
148524 |
201141 |
52617 |
135,4 |
|
Коммерческие расходы |
- |
- |
- |
- |
|
Прибыль от реализации |
148524 |
201141 |
52617 |
135,4 |
|
Операционные доходы |
- |
714 |
714 |
- |
|
Операционные расходы |
- |
430 |
430 |
- |
|
Внереализационные доходы |
19546 |
43831 |
24285 |
224,2 |
|
Внереализационные расходы |
37045 |
69339 |
32294 |
187,2 |
|
Прибыль до налогообложения |
131025 |
175917 |
44892 |
134,3 |
|
Налог на прибыль и иные обязательные платежи |
1640 |
6586 |
4946 |
401,6 |
|
Чистая прибыль |
129385 |
169331 |
39946 |
130,9 |
|
Нераспределенная прибыль |
129385 |
169331 |
39946 |
130,9 |
По этим данным видно, что в 2008 году по сравнению с 2007 годом, выручка от реализации увеличилась на 145569 тыс. руб. Также выросла и прибыль от реализации — на 92952 тыс. руб., что является значительным успехом финансовой деятельности предприятия — проводимые мероприятия позволили получить прибыль в отчетном году в размере 509681 тыс. руб.
Прибыль до налогообложения увеличилась на 44892 тыс. руб., подавляющая ее часть получена от реализации основной продукции. Несмотря на значительные отвлечение средств из прибыли, предприятие рационально распоряжается финансами (увеличивает поставки по договорам).
2.3 Факторный анализ прибыли
Обычно при увеличении объема производства (реализации) себестоимость единицы продукции снижается, так как возрастает только сумма переменных расходов, а сумма постоянных затрат остается без изменения. И наоборот, при спаде производства себестоимость изделий возрастает из-за того, что больше постоянных расходов приходится на единицу продукции.
Поэтому для обеспечения системного подхода при изучении факторов изменения прибыли и прогнозирования ее величины используют следующую модель:
П = N (Ц – Спер ) – Спост (1)
П = УРП (Ц-ь)-А,
где N — объем реализации продукции;
Ц — цена единицы продукции;
Спер — переменные затраты на единицу продукции;
Спост — постоянные затраты на весь объем продаж продукции.
Эта формула применяется для анализа прибыли от реализации отдельных видов продукции. Она позволяет определить изменение суммы прибыли за счет количества реализованной продукции, цены, уровня удельных переменных и суммы постоянных затрат.
Применим этот метод анализа для изучения показателя прибыли ООО СПК «Звениговский». Его основная деятельность — разведение свиней. Поэтому будем исследовать прибыль для данного вида товара — мяса свиней.
Исходные данные для анализа приведены в таблице 3.
К сумме постоянных расходов отнесены расходы на оплату труда и содержание основных средств.
Таблица 3
Данные для факторного анализа прибыли по мясу свиней
|
Показатель |
Значение показателя |
|
|
2007 г. |
2008 г. |
|
|
Объем реализации продукции (N), ц |
87430 |
110143 |
|
Цена единицы продукции (Ц), руб. |
4,87 |
4,96 |
|
Себестоимость изделия (С), руб. |
3,11 |
3,28 |
|
В том числе переменные затраты (Спер) |
2,20 |
2,09 |
|
Сумма постоянных расходов (Спост), тыс.руб. |
79100 |
130788 |
|
Прибыль (П), тыс.руб. |
154338 |
185322 |
Теперь способом цепной подстановки определим влияние каждого фактора:
П2007 = N2007 (Ц2007 – Спер 2007) – Спост 2007=
= 87430 (4,87 – 2,20) – 79100 = 154338 тыс. руб.;
П1 = N2008 (Ц2007 – Спер 2007) – Спост 2007 =
= 110143 (4,87 – 2,20) – 79100 = 214982 тыс. руб.;
П2 = N2008 (Ц2008 – Спер 2007) – Спост 2007 =
= 110143 (4,96 – 2,20) – 79100 = 224895 тыс. руб.;
П3 = N2008 (Ц2008 – Спер 2008) – Спост 2007 =
= 110143 (4,96 – 2,09) – 79100 = 237010 тыс.руб.;
П2007 = N2008 (Ц2008 – Спер 2008) – Спост 2008 =
= 110143 (4,96 – 2,09) – 130788 = 185322 тыс.руб.;
Общее изменение прибыли составляет:
Побщ = 185322 – 154338 = 30984 тыс.руб.
В том числе произошли изменения за счет:
1. количества реализованной продукции:
П(N) = П1 – П2007 = 214982 – 154338 = 60644 тыс.руб.
2. цены реализации:
П(Ц) = П2 – П1 = 224895 – 214982 = 9913 тыс.руб.
3. удельных переменных затрат:
П(Cпер) = П3 – П2 = 237010 – 224895 = 12115 тыс.руб.
4. суммы постоянных затрат:
П(Спост) = П2008 – П3 = 185322 – 237010 = - 51688 тыс.руб.
Необходимо сделать проверку правильности расчетов. Алгебраическая сумма влияния факторов на результативный показатель (прибыль) должна быть равна общему приросту результативного показателя, т.е.
60644 + 9913 + 12115 + (-51688) = 30984 тыс.руб.
Таким образом, расчеты произведены верно.
Вывод: За счёт увеличения объёма реализации произошло увеличение прибыли на 60644 тыс. руб., за счёт увеличения цены произошло увеличение прибыли на 9913 тыс. руб., за счёт снижения удельных переменных затрат прибыль выросла на 12115 тыс. руб., за счёт увеличения суммы постоянных затрат, произошло уменьшение прибыли на 51688 тыс. руб.
3 Факторы увеличения прибыли в ООО СПК «Звениговский»
3.1 Анализ безубыточного объема продаж и зоны безопасности ООО СПК «Звениговский»
Безубыточность — такое состояние, когда производство не приносит ни прибыли, ни убытков, выручка покрывает только затраты. Безубыточный объем продаж можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж продукции — это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.
Для определения их уровня можно использовать аналитический и графический способы.
Исходные данные для определения точки безубыточности производства мяса свиней приведены в таблице 4.
Таблица 4
Исходные данные для определения точки безубыточности производства мяса свиней по данным 2008 г.
|
Показатели |
Значение |
|
Производственная мощность, ц |
110143 |
|
Цена единицы продукции, т. руб. (Ц) |
4,96 |
|
Выручка от реализации, т. руб. (В) |
546309 |
|
Постоянные затраты, т.руб. (Cпост) |
130788 |
|
Переменные расходы на единицу продукции, т. руб. (Спер) |
2,09 |
|
Переменные расходы на весь выпуск продукции, т. руб. (Зпер) |
230199 |
|
Прибыль от реализации продукции, т. руб. (П) |
185322 |
|
Маржинальная прибыль, т. руб. (МД=В – Зпер) |
316110 |
|
Маржинальная рентабельность (Дмд = МД / В = 1 - Спер / Ц) |
0,58 |
|
Ставка маржинальной прибыли (дохода) (Смд = Ц - Спер) |
2,87 |
Для определения безубыточного объема продаж и зоны безопасности предприятия можно построить график безубыточности, по горизонтали которого показывается объем реализации продукции в процентах от производственной мощности предприятия, или в натуральных единицах (если выпускается один вид продукции), или в денежной оценке (если график строится для нескольких видов продукции), а по вертикали — себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. Можно определить также точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, или порога рентабельности, или точки окупаемости затрат, ниже которой производство будет убыточным.
Приведем расчет точки безубыточности для одного вида продукции СПК «Звениговский» — свинины.
Исходные данные для графического расчета точки безубыточности приведены в таблице 5.
Таблица 5
Расчёт точки безубыточности
Объем производства, ц |
30000 |
40000 |
50000 |
60000 |
70000 |
80000 |
|
Постоянные издержки, руб. |
19293 |
19293 |
19293 |
19293 |
19293 |
19293 |
|
Переменные издержки в расчете на единицу продукции, руб. |
96 |
96 |
96 |
96 |
96 |
96 |
|
Переменные издержки, руб. |
28800 |
38400 |
48000 |
57600 |
67200 |
76800 |
|
Валовые издержки, руб. |
48093 |
57693 |
67293 |
76893 |
86493 |
96093 |
|
Цена единицы продукции, руб. |
139 |
139 |
139 |
139 |
139 |
139 |
|
Выручка, руб. |
41760 |
55680 |
69600 |
83520 |
97440 |
111360 |
На основании расчетов, сделанных в таблице, построим график, в котором будет рассчитана точка безубыточности для свинины и будут выявлены зона, в которой производство не будет приносить прибыли и зона, в которой производство будет прибыльным (рис. 1).
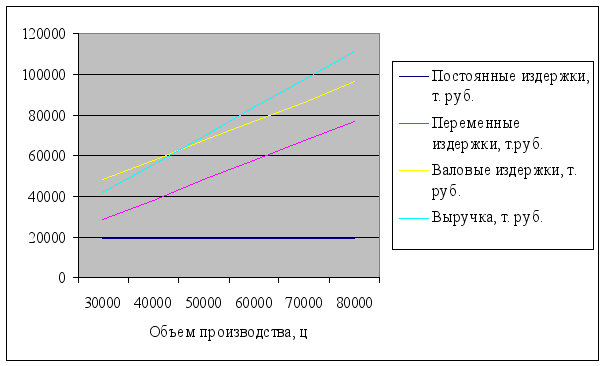
Рис. 1. График точки безубыточности
Как видим из графика, точка безубыточности будет примерно находиться на отметке 40000 ц мяса. Следовательно, зона ниже этой точки — будет зона убытка, а выше — зона прибыли. А в 2008 году предприятие реализовало более 78000 ц свинины, т.е. намного выше точки безубыточности.
В нашем случае графический способ не позволяет точно определить точку безубыточности и зону безопасности для предприятия, поскольку величины для расчетов очень большие. Поэтому лучше воспользоваться аналитическим способом.
Аналитический способ расчета безубыточного объема продаж и зоны безопасности предприятия более удобен, чем графический, так как исключает необходимость чертить каждый раз график, что довольно трудоемко. Можно вывести ряд формул и с их помощью рассчитать данные показатели.
Для определения безубыточного объема продаж в стоимостном выражении необходимо сумму постоянных затрат разделить на маржинальную рентабельность:
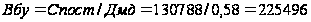 руб.
Таким образом, точка безубыточности для нашего предприятия составляет — 225496 руб.
Если предприятие реализует больше, чем на 225496 т. руб., то получит прибыль. Если же продано будет меньше, чем на сумму 225496 т. руб., то предприятие будет убыточным и обанкротится.
Для определения безубыточного объема продаж в натуральном выражении служит формула:
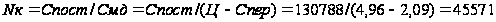 ц
Для расчета точки критического объема реализации в процентах к максимальному объему, который принимается за 100%, может быть использована формула:
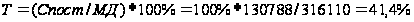
Если ставится задача определить объем реализации продукции для получения определенной суммы прибыли, тогда формула будет такой:
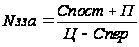
Допустим, мы хотим рассчитать объем реализации для получения прибыли в размере 92661 тыс. руб., т. е. в размере половины от данной прибыли. Тогда:
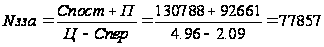 ц
Полученная величина в 1,7 раза больше, чем безубыточный объем продаж в натуральном измерении (77857ц / 45571ц). При этом нужно произвести и реализовать 45571 ц мяса свиней, чтобы покрыть постоянные затраты предприятия и 32286 ц — для получения прибыли в сумме 92661 тыс.руб.
Для определения зоны безопасности аналитическим методом по стоимостным показателям используется следующая формула:
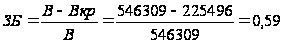 или 59%
Если предприятие полностью использует свою производственную мощность, выпустит и реализует мяса свиней на 546309 т. руб., то зона безопасности (запас финансовой прочности) составит 59%, при реализации мяса свиней на сумму 386170 тыс. руб. — 41% и т.д.
Для одного вида продукции зону безопасности можно найти по количественным показателям:
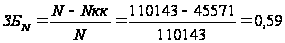 или 59%.
Если предприятие полностью использует свою производственную мощность, выпустит и реализует 110143 ц мяса свиней, то зона безопасности (запас финансовой прочности) составит 59%, при реализации 77857 ц мяса свиней — 41% и т.д.
Таким образом, зона безопасности показывает, на сколько процентов фактический объем продаж выше критического, при котором рентабельность равна нулю.
3.2 Анализ факторов изменения точки безубыточности и зоны безопасности предприятия
Чтобы рассчитать влияние различных факторов на изменение точки безубыточности и зоны безопасности, изменим исходные условия.
Если допустить, что цена за единицу продукции повысилась с 4,96 т. руб. до 6 т. руб., переменные затраты на единицу продукции возросли с 2,02 до 4 руб., сумма постоянных затрат возросла с 130788 тыс. руб. до 170500 тыс. руб., то критическая величина объёма продаж составит:
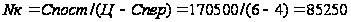 ц
То есть произошло изменение на 85250 - 45571 = 39679 ц
Способом цепной подстановки можно определить влияние каждого фактора на изменение безубыточного объёма продаж:
Nк(Исх) = Спост (Исх) / (Цисх – Спер исх) =
= 130788 / (4,96 – 2,09) = 45571 ц
N1 = Спост (Изм) / (Цисх – Спер исх) =
= 170500 / (4,96 – 2,09) = 59408 ц
N2 = Спост (Изм) / (Цизм – Спер исх) =
= 170500 / (6 – 2,09) = 43606 ц
Nк(Изм) = Спост (Изм) / (Цизм – Спер изм) =
= 170500 / (6 – 4) = 85250 ц
Изменение безубыточного объёма продаж за счёт:
1. суммы постоянных затрат:
59408 — 45571 = 13837 ц
2. цены реализации продукции:
43606 — 59408 = -15802 ц
3. удельных переменных затрат:
85250 — 43606 = 41644 ц
Итого: 13837 – 15802 + 41644 = 39679 ц
Зона безубыточности при этом уменьшится и составит:
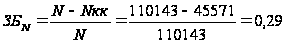 %
При управлении постоянными затратами следует иметь в виду, что высокий их уровень в значительной мере определяется отраслевыми.
При управлении переменными затратами основным ориентиром должна быть постоянная их экономия, так как между этими затратами и объемом производства и продаж существует прямая зависимость. Обеспечение этой экономии до преодоления предприятием точки безубыточности приведет к росту маржинального дохода и позволит быстрее преодолеть эту точку, после чего экономия переменных затрат будет обеспечивать прямой прирост прибыли предприятия. К числу основных резервов экономии переменных затрат можно отнести:
снижение численности работников основного и вспомогательных производств за счет обеспечения роста производительности труда;
сокращение запасов сырья, материалов и готовой продукции в периоды неблагоприятной конъюнктуры товарного рынка;
обеспечение выгодных для предприятия условий поставки сырья и материалов.
Таким образом, усилия предприятия должны быть направлены на то, чтобы оптимизировать ассортиментный ряд, максимизируя объемы производства наиболее выгодной продукции и минимизируя объемы выпуска маловыгодных видов продукции. Поэтому в дальнейшем предприятие должно повышать долю мяса свиней, как более рентабельной продукции.
Заключение
В условиях нестабильного развития отечественной экономики наиболее актуальна проблема обоснованного выбора управленческих решений, направленных на повышение эффективности работы предприятий. При этом в процессе финансового и производственного планирования деятельности предприятия на перспективу особое значение имеет определение и анализ таких показателей, как уровень безубыточности и величина прибыли.
Предприниматель заинтересован в том, чтобы выжить в конкурентной борьбе и всегда стремится получить максимум прибыли, которая должна быть обоснована соответствующими аналитическими расчетами.
Способность реконструировать хозяйственные операции и знание бухгалтерского учета дают возможность аналитику понимать изменения, происходящие в хозяйственно-финансовой деятельности, проследить за тем, какой эффект дают те или иные производственно-финансовые операции, и ответить на многие другие вопросы. Ведь во многих случаях информация, содержащаяся в отчетности и учете, не может использоваться без дополнительной, аналитической обработки, без учета ее специфики и взаимосвязи с другими факторами.
Анализируя, например, прибыль от реализации продукции в пространственно-временном аспекте, необходимо принимать во внимание некоторые особенности этого показателя, существенные для формулирования обоснованных выводов.
По итогам проведенного анализа можно сделать следующие выводы. Экономическое состояние СПК «Звениговский» достаточно устойчиво.
Увеличение показателей выручки от реализации, рентабельности, заработной платы положительно характеризует работу предприятия.
Большая сумма чистой прибыли, оставшаяся в распоряжении фирмы, свидетельствует об ее эффективной работе. В 2008 году по сравнению с 2007 годом, выручка от реализации увеличилась на 145569 тыс. руб. Также выросла и прибыль от реализации — на 92952 тыс. руб., что является значительным успехом финансовой деятельности предприятия — проводимые мероприятия позволили получить прибыль в отчетном году в размере 509681 тыс. руб. Прибыль до налогообложения увеличилась на 44892 тыс. руб., подавляющая ее часть получена от реализации основной продукции.
При факторном анализе прибыли было выявлено, что за счёт увеличения объёма реализации произошло увеличение прибыли на 60644 тыс. руб., за счёт увеличения цены произошло увеличение прибыли на 9913 тыс. руб., за счёт снижения удельных переменных затрат прибыль выросла на 12115 тыс. руб., за счёт увеличения суммы постоянных затрат, произошло уменьшение прибыли на 51688 тыс. руб.
Безубыточность — такое состояние, когда производство не приносит ни прибыли, ни убытков, выручка покрывает только затраты. Безубыточный объем продаж можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж продукции — это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.
Если предприятие полностью использует свою производственную мощность, выпустит и реализует 110143 ц мяса свиней, то зона безопасности (запас финансовой прочности) составит 59%, при реализации 77857 ц мяса свиней — 41% и т.д.
При анализе факторов изменения точки безубыточности был сделан вывод, что усилия предприятия должны быть направлены на то, чтобы оптимизировать ассортиментный ряд, максимизируя объемы производства наиболее выгодной продукции и минимизируя объемы выпуска маловыгодных видов продукции. Поэтому в дальнейшем предприятие должно повышать долю мяса свиней, как более рентабельной продукции.
Библиографический список
Приказ Минфина РФ «О формах бухгалтерской отчетности организаций» от 22.07.2003 №67н. //Консультант-Плюс.
Положение по бухгалтерскому учету «Доходы организации» ПБУ 9/99. Утверждено приказом Минфина РФ от 06.05.99. №32н. //Консультант-Плюс.
Положение по бухгалтерскому учету «Расходы организации» ПБУ 10/99. Утверждено приказом Минфина РФ от 06.05.99. №33н. //Консультант-Плюс.
Анализ хозяйственной деятельности /В. И. Стражев, Л. А. Богдановская и др. — СПб.: Питер, 2008. — 426 с.
Анализ хозяйственной деятельности в промышленности /Под ред. В.И. Отражена. — Минск: Выш. шк., 2007. — 512 с.
Ануфриев В. Е. Учет формирования финансовых результатов и распределения прибыли организации //Бухгалтерской учет. — 2005. — №10. — С. 17-25.
Войтоловский Н. В., Калинина А. П., Мазурова И. И. Комплексный экономический анализ предприятия: Учебник для вузов. — М.: Перспектива, 2009. — 576 с.
Горeлик О.М. Маржинальный анализ в управлении затратами и себестоимостью продукции //Бухгалтерский учет и налогообложение. — 2006. — №8. — С. 12-29.
Грищенко О. Маржинальный анализ в диагностике финансово-хозяйственного состояния предприятия //Бухгалтерский учет и налогообложение. — 2007. — №12. — С. 33-47.
Ефимова О. В. Финансовый анализ. — М.: Бухгалтерский учет, 2008. — 512 с.
Ковалев В. В. Финансовый анализ: методы и процедуры. — М.: Финансы и статистика, 2006. — 323 с.
Ковалев В.В. Введение в финансовый менеджмент. — М.: Финансы и статистика, 2005. — 512 с.
Косьмина О.И. Экономический анализ в системе управления: опыт применения методики маржинального анализа //Проблемы современной экономики. — 2007. — №5. — С. 37-52.
Лебеда Т.А. Анализ безубыточности и маржинальной прибыли в процессе планирования производства //Теория и практика управления. — 2008. — №4. — С.78-92.
Муравьев А.И. Теория экономического анализа: проблемы и решения. — М.: Финансы и статистика, 2008. — 456 с.
Николаев И. Анализ прибыли и рентабельности //Консультант. — 2009. — № 3. — С. 45-56.
Никонова И.А. Использование анализа безубыточности в принятии управленческих решений //Финансовый менеджмент. — 2007. — №4. — С. 127-136.
Панков Д. А. Бухгалтерский учет и анализ за рубежом. — Минск: Новое знание, 2008. — 368 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК: Учеб. для вузов. — Минск: Новое знание, 2007. — 623 с.
Савицкая Г.В. Экономический анализ: Уч. — 12-е издание, исправленное. — Мн.: Новое знание, 2008. — 679 с.
Финансовый менеджмент: теория и практика: Учебник /Под ред. Е.С.Стояновой. — М.: Перспектива, 2007. — 450 с.
Финансовый менеджмент: Учебник для вузов/Под ред. Г.Б.Поляка – М.: Финансы, ЮНИТИ, 2008. — 560 с.
Юдина Л.Н. Анализ себестоимости и прибыли в системе «директ-костинг» //Финансовый менеджмент. — №5. — 2005. — С.25-31.
приложения