Методичні питання розрахунку цін на товари в умовах ринку
Керівник підрозділу визначає кількість виконавців кожної підзадачі, виходячи з того, що один виконавець виконує від двох до трьох етапів роботи. Підбір виконавців здійснюється виходячи зі складності виконуваної роботи. При цьому потенціал виконавців повинний бути трохи вище, ніж необхідний. На стадії розробки і реалізації ідей, висунутих цільовими групами, іноді виникають так називані проектні групи, що відрізняються великими масштабами виконуваних робіт і більшою чисельністю виконавців. У будь-яку цільову групу підбирають найбільш підготовлених фахівців. Але навіть при самому ретельному підборі майже завжди є розходження між ними по ступені підготовленості до виконання покладеної на них задачі. У зв'язку з цим повинне передбачатися навчання менш досвідчених виконавців у більш кваліфікованих. Іноді організуються короткострокові заняття, на яких кожен фахівець одержує можливість краще уявити собі зміст колективної задачі й основні підходи до її рішення. Ще більшого значення набуває попереднє навчання при створенні проектних груп, робота яких носить більш довгостроковий і комплексний характер. У цих випадках для фахівців можуть проводитися спеціальні семінари. Програма семінару повинна охоплювати ознайомлення його учасників з особливостями організації робіт у проектній групі, зі специфікою планування, із принципами встановлення пріоритетності у виконанні робіт, методами пошуку оптимальних рішень на основі аналізу реальних ситуацій.
Увага приділяється також відпрацьовуванню практичних навичок спільної роботи в групі. На семінарі відбувається знайомство фахівців з майбутнім керівником проекту, що повинний провести кілька занять. Це дозволяє йому установити контакт і підготувати учасників проектної групи до майбутньої діяльності. По закінченні семінару його учасникам може видаватися спеціальний сертифікат на право працювати над проектом.
Резюме
Персонал зайнятий науковими дослідженнями і розробками (науковці) - сукупність осіб, чия творча діяльність, здійснювана на систематичній основі, спрямована на збільшення суми наукових знань і пошук нових областей застосування цих знань, а також зайнятих наданням прямих послуг, зв'язаних з виконанням наукових досліджень і розробок. У його складі виділяють чотири категорії: дослідники, техніки, допоміжний і інший персонал. У науці більше, ніж і будь-якій іншій сфері діяльності, успіх залежить від індивідуальних здібностей працівників, ступеня їхньої підготовки, бажань і т.д. У цих умовах керувати людиною ззовні стає усе складніше, найбільше значення при цьому одержують методи керівництва, що припускають співучасть (партисипативні методи). Велике значення для працівників, зайнятих науковою діяльністю грає мотивація. У цьому зв'язку важливу роль грає класифікація й аналіз факторів-мотиваторів, а також вивчення поводження особистості як функції його сприйнять і чекань, зв'язаних з даною ситуацією. При цьому варто мати на увазі, що поряд з первинними потребами, що задовольняються за допомогою грошей є більш піднесені потреби; у знаннях, авторитеті, творчості. Людьми рухають моральні ідеали, великі цілі, моральні переконання, звички, традиції і т.д. Останні фактори часто мають визначальне значення для вчених.
Однак, різка зміна економічної ситуації в країні, виникнення ринкових відносин уплинули на зміну в системі цінностей, привели до збільшення ролі грошей. Крім того, роль грошей зростає і тому, що в даний час у значного числа працівників не цілком реалізовані фізіологічні потреби (харчування, квартира, одяг і т.д.), що задовольняються за допомогою грошей. У цілому сфера науки випробує ті ж трансформації і має ті ж проблеми, що і суспільство і цілому. У науці немає середнього класу: існують деякі групи благополучних учених (за експертними оцінками, не більш 10% від загального числа зайнятих у цій сфері) - як правило, це науково-адміністративна еліта, що має розвиті внутрішні і міжнародні контакти, і величезний шар учених, що працюють на грані убогості (як правило, у не дуже "ринкових" спеціальностях). У зв'язку з подовженням термінів підготовки фахівців великого значення набуває кадрове планування в наукових організаціях.
Важливе значення для підвищення ефективності праці науковців здобуває вибір оптимального розкладу (режиму) їхньої роботи. Серед найбільш перспективних звичайно виділяють різновиду гнучкого графіка. Специфічною особливістю наукової діяльності в даний час є її колективний характер. Це припускає ретельне вивчення питань створення і функціонування цільових груп.
2. ПРАКТИЧНА ЧАСТИНА
2.1 Розробка комерційної ідеї та оцінка на предмет можливості її реалізації
Розробка комерційної ідеї
Для розробки комерційної ідеї використаємо такий вид послуг населенню як їх перевезення. Для прикладу візьмемо декілька маршрутів в межах одного міста. Обрані маршрути є найбільш популярними серед мешканців і тому є найбільш прибутковими для підприємства " Маршрут"
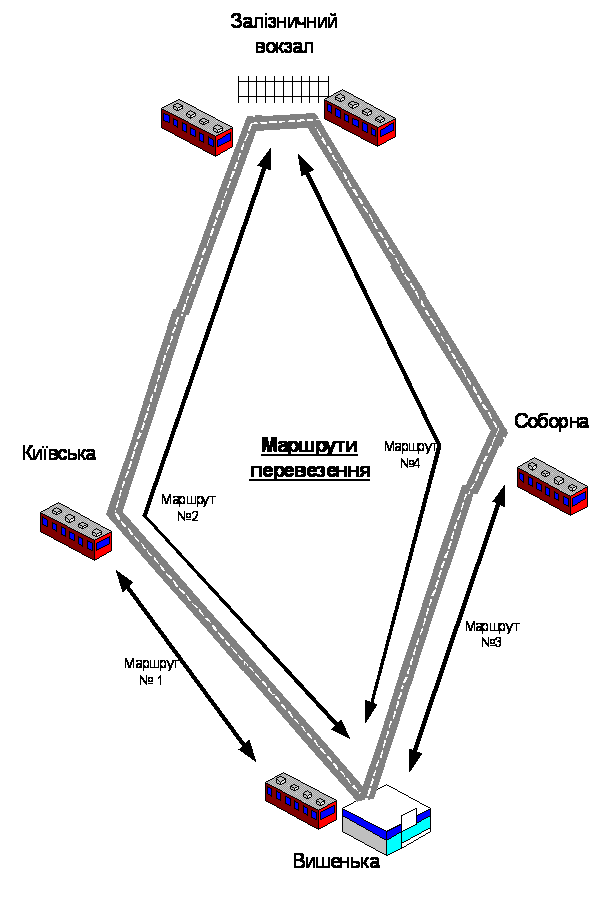
Побудуємо карту ідей за напрямками маршрутів перевезення який зображений нижче на рисунку.
На карті ідей запропоновано 4 різних маршрути, а саме :
Вишенька-Київська –маршрут №1
Вишенька-Київська-Залізничний вокзал - маршрут №2
Вишенька-Соборна- маршрут №3
Вишенька-Соборна-Залізничний вокзал маршрут №4
Усі ці маршрути є найбільш популярними серед населення. Саме тому дані маршрути були обрані для розробки комерційної ідеї підприємства "Маршрут".
Для кращої реалізації комерційної ідеї можна:
організувати надання пільг при перевезенні .
можливість знижки для постійних клієнтів.
організація доставки до місця проживання.
проведення для заохочення різних рекламних акцій.
Отже, дана комерційна ідея є досить перспективною, пристосованою до сучасних ринкових умов. Вона базується на реальних аргументах, є доцільною і актуальною.
2.2 Розробка установчих документів для створення, та реєстрації суб’єкту підприємницької діяльності – юридичної особи
Для створення суб'єкта бізнесу – юридичної особи необхідно підготувати та подати до державного органу реєстрації, який знаходиться за місцем розташування офісу суб'єкта бізнесу, такі документи:
1. Реєстраційну картку встановленого зразка.
2. Рішення власника про створення суб’єкта бізнесу. Якщо засновників два або більше, то подаються протокол зборів засновників та установчий (засновницький) договір.
3. Статут.
4. Документ про сплату реєстраційного мита (7 н.м.з.п.).
5. Документи, які підтверджують сплату внесків до статутного фонду (для акціонерних товариств та товариств з обмеженою відповідальністю).
Для створення суб’єкта підприємницької діяльності, будемо керуватися наступними даними:
Організаційно-правова форма: Командитне товариство.
Число засновників: 3 фізичних особи.
Величина статутного фонду: 3 000000 (три мільйони) грн.
Реєстраційна картка заповнюється заявником та має вигляд, що наведено у (додатку А).
Установчий (засновницький) договір - це угода між засновниками суб'єкта бізнесу, в якій регламентуються питання створення суб'єкта бізнесу, формування статутного фонду, даються відомості про засновників, обумовлюються майнові, фінансові, організаційні умови взаємодії між засновниками, порядок розподілу прибутку та покриття збитків тощо. Суть установчого договору полягає в тому, що він є одним із різновидів згоди про спільну діяльність. Його зміст – порядок об'єднання майна, капіталів і підприємницьких зусиль засновників з метою отримання прибутку. Договір, зазвичай, має такі розділи:
- Преамбула.
- Предмет, загальні положення договору.
- Юридичний статус підприємства, що створюється.
- Види діяльності.
- Статутний фонд і вклади засновників (учасників).
- Права та обов'язки засновників (учасників).
- Управління підприємством.
- Розподіл прибутку та відшкодування збитків.
- Відповідальність за порушення договору.
- Умови розірвання договору.
- Умови та строки набуття договором чинності тощо.
При формуванні договору особливу увагу слід звернути на конкретні розміри, строки і порядок участі партнерів у формуванні майнової бази, умови участі у розподілі прибутків та ризиків, потрібно розписати конкретні права і обов'язки учасників, порядок передавання прав на об'єкти промислової власності (винаходи, промислові зразки тощо) та їх комерційне використання тощо.
Статут – це основний документ, який регламентує діяльність суб'єкта бізнесу. Завдання статуту – дати повне уявлення про правовий статус підприємства як самостійного суб'єкта господарювання, що має права юридичної особи, про його внутрішній механізм управління. У цьому розумінні статут – нормативний документ підприємства, що доповнює та конкретизує більшість положень установчого (засновницького) договору.
Статут пишеться в довільній формі та повинен містити такі обов'язкові відомості: засновники (власники) суб'єкта бізнесу; повна назва та повне найменування суб'єкта бізнесу; місцезнаходження суб'єкта бізнесу (повна адреса); мета та предмет діяльності; порядок утворення майна; органи управління, порядок їх створення та компетенція; повноваження трудового колективу та його виборних органів; умови реорганізації та ліквідації.
Чинне законодавство не містить спеціальних вимог щодо змісту та розмежування окремих положень установчого (засновницького) договору та статуту. Разом з тим, як правило, статут складається з таких розділів:
– Загальні положення. Тут подаються відомості про найменування та повну назву суб'єкта бізнесу, форму власності, засновників, нормативні акти, за якими буде діяти суб'єкт бізнесу; юридичну адресу офісу суб'єкта бізнесу тощо.
– Предмет, основні цілі та напрями діяльності. Тут дається докладний перелік видів діяльності суб'єкта бізнесу та мета його створення.
– Майно (фонди) суб'єкта бізнесу. Даються відомості про порядок формування майна, статутного та інших фондів суб'єкта бізнесу, питому вагу в статутному фонді кожного із засновників тощо.
– Виробничо-господарська діяльність. Даються відомості про права та обов'язки суб'єкта бізнесу в усіх сферах виробничо-господарської діяльності.
– Управління суб'єктом бізнесу (наприклад, підприємством) та його трудовий колектив. Даються відомості про керівні органи суб'єкта бізнесу, порядок їх формування, права та компетенцію. Визначаються повноваження трудового колективу та його виборних органів.
– Організація та оплата праці. Визначається механізм оплати праці керівного складу та найманих працівників, форми та системи оплати праці, порядок преміювання працівників тощо.
– Розподіл прибутку та відшкодування збитків. Даються відомості про те, як буде розподілятись прибуток, отриманий суб'єктом бізнесу в ході здійснення своєї діяльності.
– Облік, звітність та контроль. Даються відомості про організацію обліку, звітності та контролю за роботою суб'єкта бізнесу (підприємства), роботу ревізійної комісії тощо.
– Зовнішньоекономічна діяльність. Визначається порядок та напрямки організації зовнішньоекономічної діяльності суб'єкта бізнесу.
– Припинення діяльності (реорганізація та ліквідація). Визначається, яким чином буде робитись реорганізація суб'єкта бізнесу та його ліквідація.
Крім зазначених, до статуту та установчого (засновницького) договору можуть бути включені й інші положення, які не суперечать чинному законодавству.
Статут створюваного підприємства наведено у (додатку Б).
Статут та установчий (засновницький) договір підписують усі засновники, тиражують необхідною кількістю примірників, засвідчують державним нотаріусом (для фізичних осіб) або печатками (для юридичних осіб) та подають на реєстрацію. Тільки після державної реєстрації суб'єкт бізнесу вважається створеним і дістає право на своє функціонування.
Завершується створення суб'єкта бізнесу видачею йому свідоцтва про державну реєстрацію. Новоствореному суб'єкту бізнесу присвоюється 8-ми значний ідентифікаційний код, який слугує для ідентифікації суб'єкта бізнесу в ринковому просторі. За цим кодом суб'єкт бізнесу – юридична особа заноситься до Державного реєстру підприємств та організацій України.
Реєстраційне свідоцтво має вигляд, наведений у (додатку Г).
Суб'єкти бізнесу – юридичні особи мають право створювати відокремлені відділення, філії, представництва, які визнаються суб'єктами бізнесу без права юридичної особи. Такі суб'єкти працюють на основі положень, які затверджуються юридичними особами [ 7 ].
2.3 Економічне обґрунтування доцільності створення орендного підприємства
Орендні підприємства створюються на основі орендного договору між власником цього підприємства, який виступає орендодавцем, та орендарем, в якості якого може виступати будь – яка юридична або фізична особа. В цьому договорі обумовлюються економічні, правові, організаційні і інші умови функціонування орендного підприємства. Орендодавцями можуть виступати органи виконавчої влади, у розпорядженні яких знаходяться певні підприємства.
Орендні підприємства створюються при наявності певних передумов. По-перше, з одного боку, повинен бути власник, який, в силу певних обставин бажав би здати своє підприємство в оренду, з другого боку повині бути бажаючі взяти це підприємство в оренду. По – друге, орендодавець повинен отримувати орендну плату більшу, ніж відсотки, які б він отримував за умови продажу цього підприємства та покладення грошей в комерційний банк на депозит. В свою чергу орендар повинен отримати такий прибуток, щоб з нього він міг сплатити орендну плату та обов’язкові податки і збори, а залишок був би більшим за той, який би залишився в нього у випадку налагодження своєї справи після отримання кредиту в комерційному банку та сплати процентів за цей кредит і обов’язкових податків і зборів.
Особливості (основні риси) орендних підприємств:
Орендні підприємства створюються на основі орендного договору і діють протягом певного терміну, визначеного в договорі оренди;
Форма власності орендного підприємства не змінюється.
Орендодавець залишається власником свого підприємства. Орендар зобов'язаний повернути цю власність орендодавцю після закінчення терміну оренди в тому вигляді, як це було обумовлено в орендному договорі;
Власником продукції і прибутку стає орендар, який розпоряджається ним на свій власний розсуд;
Відповідальність за результати роботи орендного підприємства перед іншими суб’єктами бізнесу та перед орендодавцем несе орендар, так як це обумовлено в договорі оренди;
Управління орендним підприємством здійснює орендар.
Права та обов'язки орендодавця та орендаря фіксуються в орендному договорі. Це – найважливіший момент в створені орендного підприємства. Справа в тому, що інтереси орендодавця та орендаря протилежні. Орендодавець намагається отримати максимальний дохід від свого капіталу, тобто від наявності майна, яке він передає в оренду, а орендар намагається отримати максимальний дохід від використання цього майна.
Це протиріччя вирішується за допомогою орендної плати, яку орендар сплачує орендодавцю. На величину орендної плати впливає вартість майна, яке передається в оренду, дохідність підприємства; механізм сплати податків, існують процентні ставки на депозитні та кредитні рахунки в банках тощо.
Існує дві основні форми сплати орендної плати. Перша – net rent, коли орендар сплачує фіксовану невелику орендну плату та всі податки. Друга – gross rent, коли орендар сплачує високу орендну плату, а всі податки орендодавець сплачує сам. [8].
Економічне обґрунтування доцільності створення орендного підприємства вимагає проведення ряду розрахунків:
Завдання:
Для заданого варіанта за формулою (2.3.1) розрахувати величину податків, яку потрібно сплачувати орендодавцю або орендарю.
Прийнявши, що орендна плата визначається за методом net rent, за формулами (2.3.2 та 2.3.3) визначити межі орендної плати А, при якій передача підприємства в оренду буде економічно доцільна та вигідна як для орендодавця, так і для орендаря.
Знайти таку величину орендної плати для методу net rent, при якій як орендодавець, так і орендар отримають однакову вигоду.
Прийнявши, що орендна плата визначається за методом gross rent, за формулами (2.3.4 та 2.3.5) визначити межі орендної плати А, при якій передача підприємства в оренду буде економічно доцільна та вигідна як для орендодавця, так і для орендаря.
Знайти таку величину орендної плати для методу методом gross rent, при якій як орендодавець, так і орендар отримають однакову вигоду.
Зробити висновок по даному пункту.
Вхідні данні наведені у таблицях 2.3.1
Таблиця 2.3.1 – Вхідні данні
| К, тис. грн. | a,% | b,% | Ц,грн | S, грн. | N, шт. | v, % |
| 126 | 12,1 | 26,4 | 58 | 53,7 | 200100 | 42 |
1. Розрахуємо величину податків, яку потрібно сплачувати орендодавцю або орендарю
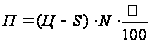 (2.3.1)
де:
 - загальна ставка
всіх податків
та комунальних
платежів, які
повинен сплачувати
орендар, в %;
Ц - середня ціна одиниці продукції, яка буде випускатись на орендованому підприємстві, грн.;
S - середня виробнича собівартість одиниці продукції, яка буде випускатись на орендованому підприємстві, грн.;
N - кількість товарів (обсяг продукції"), які будуть виготовлятись на орендованому підприємстві за рік, шт.;
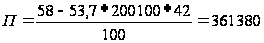 грн.
2. Метод net rent: знайдемо межі орендної плати:
Метод net rent: якщо всі виплати: орендну плату, сплату податків та комунальних платежів тощо здійснює орендар.
 (2.3.2)
де: А - величина орендної плати, яку буде отримувати орендодавець зарік, грн.;
К - вартість майнового комплексу (підприємства), який орендодавець може продати, але збирається здати в оренду, грн.;
 - середньорічна
ставка по депозитних
вкладах в комерційних
банках, %.
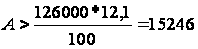 грн.
Умовою доцільності взяття потенційним орендарем підприємства в оренду та укладення орендного договору є:
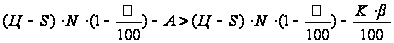 або
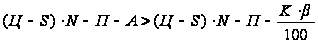 або
 (2.3.3)
де: Ц - середня ціна одиниці продукції, яка буде випускатись на орендованому підприємстві, грн.;
S - середня виробнича собівартість одиниці продукції, яка буде випускатись на орендованому підприємстві, грн.;
N - кількість товарів (обсяг продукції"), які будуть виготовлятись на орендованому підприємстві за рік, шт.;
П - величина всіх податків та комунальних платежів, які повинен сплачувати орендар, грн.
А - величина орендної плати, яку буде сплачувати орендар за рік, грн.;
К - величина кредиту, який орендар повинен взяти в комерційному банку для початку своєї справи, грн. Величина К повинна дорівнювати вартості майнового комплексу, (підприємства), який планується взяти в оренду, грн.;
 - середньорічна
ставка виданих
кредитів в
комерційних
банках, в %.
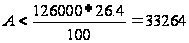 .
грн.
Знаходимо таку величину орендної плати, при якій обидві сторони отримали однакову вигоду:
Aopt = 24255 грн.
4. Метод gross rent: знайдемо межі орендної плати:
Метод gross rent: якщо орендар буде сплачувати орендодавцю тільки орендну плату, а всі інші виплати, включаючи сплату податків та комунальних платежів, буде здійснювати орендодавець сам.
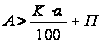 (2.3.4)
де: П - величина всіх податків та комунальних платежів, які повинен сплачувати орендодавець, грн;
А - величина орендної плати, яку буде отримувати орендодавець за рік, грн.;
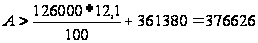 грн.
Умовою доцільності взяття потенційним орендарем підприємства в оренду та укладення орендного договору є:
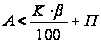 (2.3.5)
де: А - величина орендної плати, яку буде сплачувати орендар зарік, грн.;
П - величина всіх податків та комунальних платежів, які повине був би сплачувати орендар, якщо б взяв кредит в банку та розпочав свою власну справу, грн.
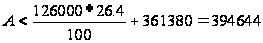 грн.
Знайдемо таку величину орендної плати при якій обидві сторони отримають однакову вигоду
Aopt = 385635 грн.
Висновок: в ході даного пункту я ознайомилась з теоретичними основами обґрунтування доцільності створення орендного підприємства, та розрахувала величину орендної плати оптимальної для орендодавця та орендаря за двома методами: net rent та gross rent.
2.4 Вибір оптимального місця розташування підприємства
Вибрати оптимальне місце розташування підприємства (варіант 30).
До стратегічних питань підприємництва відноситься вибір місця розташування суб'єкта бізнесу - підприємства.
Зрозуміло, що основний вплив на результати діяльності підприємства створює місце розташування самого підприємства.
Місцем розташування підприємства є те місце, де знаходяться його виробничі, торговельні та інші підрозділи, які найбезпосереднішим чином впливають на отримання доходів. Якщо ці приміщення розташовані за різними адресами, тобто підприємство має декілька місць розташування, то прийнято говорити про "фірму", представлену багатьма підприємствами.
Вибір місця розташування підприємства може бути обмеженим або вільним.
На вибір місця знаходження підприємства впливають такі основні фактори:
витрати на транспортування матеріалів, сировини, комплектуючих, товарів тощо;
витрати на заробітну плату в місці знаходження підприємства;
витрати на оренду приміщень (або побудову нових);
відрахування за діючою системою оподаткування в місці розташування підприємства;
вплив інфраструктури тощо.
Загальне правило вибору оптимального місця розташування підприємства: "Підприємство повинно бути розташовано там, де результати його роботи, які залежать безпосередньо від місця знаходження підприємства, в найбільшій мірі перевищували б відповідні витрати".
Для кожного із варіантів можливого розташування підприємства, які задані в завданні, нарисуємо схеми руху, за якими матеріали та сировина будуть доставлятися з пункту, який визначає джерело постачання (Г), до точок, в яких планується розмістити підприємство (6.23.12.18.20.9). Схема руху
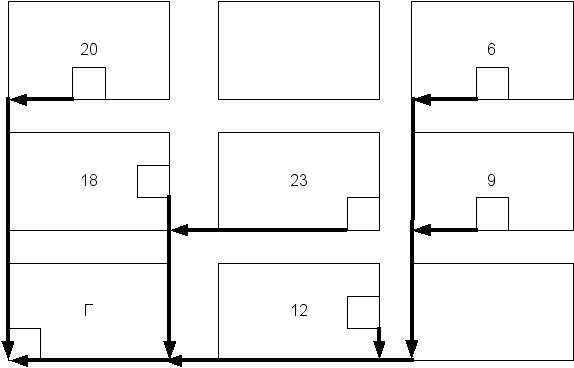
Керуючись схемами вибраних маршрутів доставки матеріалів та сировини, розрахуємо довжину маршрутів L для кожного із варіантів, в км.
L12= 6,5км, L6=11,7 км, L20=5,5 км, L18=5,5 км, L23=8 км, L9=9,7 км.
Розрахуємо масу матеріалів та сировини, яка буде перевозитись за рік за кожним із варіантів маршрутів, за формулою:
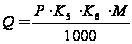 тонн, (2.4.2)
де:
 - маса 1 виробу,
кг;
 -
кількість
потенційних
покупців, які
мешкають в
регіоні;
 - коефіцієнт,
який враховує,
скільки саме
покупців, які
проживають
в регіоні, завітають
до підприємства:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
 = 0,3
 0,4;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою,
то
=
0,1
0,15;
- якщо
підприємство
знаходиться
в звичайному
районі, то
=0,025
0,05;
 -
коефіцієнт,
який враховує,
скільки потенційних
покупців зроблять
покупки, зайшовши
до даного
підприємства:
якщо
підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою,
то
= 0,1
0,15;
якщо
підприємство
знаходиться
в районі з
розвинутою
інфраструктурою,
то
=
0,12
0,17;
якщо
підприємство
знаходиться
в звичайному
районі, то
=
0,15
0,2.
Оскільки підприємства № 6,12,20 розташовані в звичайному районі, то вибираємо наступні коефіцієнти
 ,

