Методичні питання розрахунку цін на товари в умовах ринку
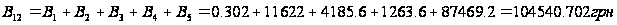
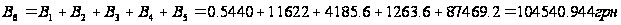
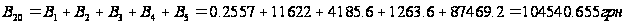
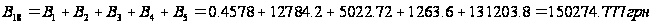
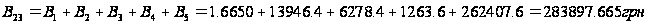
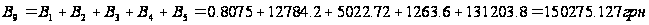
За формулою 5.9 для кожного із варіантів розрахуємо брутто-прибуток та виберемо найкращий варіант місця розташування підприємства:

 максимум,
(2.4.1)
де:
 - дохід (виторг)
підприємства
за рік, грн.;
 - річні
витрати, які
безпосередньо
залежать від
місця розташування
підприємства,
грн.
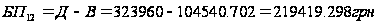
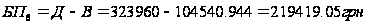
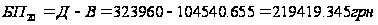
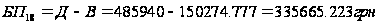
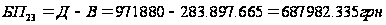
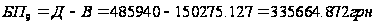
| Варіанти |
|
|
|
|
|
|
|
|
| 1 | 323960 | 0,302 | 11622 | 4185,6 | 1263,6 | 87469,2 | 104540,702 | 219419,298 |
| 2 | 323960 | 0,5440 | 11622 | 4185,6 | 1263,6 | 87469,2 | 104540,944 | 219419,05 |
| 3 | 323960 | 0,2557 | 11622 | 4185,6 | 1263,6 | 87469,2 | 104540,655 | 219419,345 |
| 4 | 485940 | 0,4578 | 12784,2 | 5022,7 | 1263,6 | 131203,8 | 150274,777 | 335665,223 |
| 5 | 971880 | 1,6650 | 13946,4 | 6278,4 | 1263,6 | 262407,6 | 283897,665 | 687982,335 |
| 6 | 485940 | 0,8075 | 12784,2 | 5022,7 | 1263,6 | 131203,8 | 150275,127 | 335664,872 |


Зробимо висновки.
Найкращий
варіант місця
розташування
підприємства
– це 23 – підприємство
знаходиться
в елітному,
центральному
районі з дуже
розвинутою
інфраструктурою.
Це пояснюється
тим, що брутто-прибуток,
тобто прибуток,
який безпосередньо
залежить від
місця знаходження
підприємства,
найбільший:
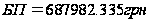 .
2.5 Визначення потреби в капіталі необхідного для початку підприємницької діяльності
Для здійснення підприємницької діяльності необхідно мати певний стартовий капітал. Без наявності останнього не може бути підприємництва. Мудре правило ділових людей, котрі глибоко поважають свою професію, гласить: "Без грошей у підприємництві нічого не досягнеш". Чим потужнішим є капітал підприємця, тим масштабнішими можуть бути результати його діяльності.
Під капіталом прийнято розуміти матеріальні і грошові кошти, а також об'єкти інтелектуальної власності і організаторські навички (гудвіл), котрі використовуються в процесі виробництва і його обслуговування та виступають джерелом і засобом отримання прибутку.
До основних капіталоутворювальних елементів відносяться:
засоби виробництва: будівлі, споруди, устаткування, транспорт,
інструменти тощо, які використовуються підприємцем як об'єкти власності або на правах оренди, лізингу тощо;
матеріальні оборотні елементи виробництва: сировина, матеріали, пристосування й інструменти одноразового та короткочасного користування тощо;
оборотні кошти у грошовій формі: гроші в касі, грошові кошти на рахунках у банках тощо.
Можна характеризувати капітал і так: під капіталом розуміють гроші, за які всі ці капіталоутворювальні елементи можна купити.
В найбільш загальному вигляді потребу в грошах Г для початку підприємництва можна визначити за формулою:
Г = Гн + Гс-м + Го + Гі (2.5.1)
де: Гн - грошові кошти для оплати найманих працівників, грн.;
Гс-м - кошти на оплату сировини, матеріалів, напівфабрикатів, палива, енергії тощо;
Го - кошти на придбання (оренду) будівель, споруд, передавальних пристроїв, машин, обладнання, обчислювальної техніки, інструменту, транспортних засобів тощо;
Гі - кошти на оплату інформаційних послуг, рекламу, придбання об'єктів інтелектуальної власності тощо.
При визначенні потреби в капіталі, необхідному для початку підприємницької діяльності, потрібно розрізняти такі поняття:
Стартовий (початковий) капітал - це капітал, який вкладається у будь-яку власну справу з самого початку практичної реалізації комерційної ідеї. Величина стартового капіталу залежить від змісту комерційної ідеї, виду продукції або послуги, масштабів виробництва, тривалості виробничого циклу тощо. Чим триваліший виробничий цикл, тим більшою повинна бути величина стартового капіталу.
Практично завжди стартовий капітал складається із власного капіталу, який вноситься засновником справи, та капіталу покриття, який вкладається у справу на умовах, обумовлених іншими особами.
Потрібну величину стартового капіталу визначають на основі економічних розрахунків щодо реалізації конкретної комерційної ідеї.
Вхідні данні наведені у таблицях 2.5.1— 2.5.3
Таблиця 2.5.1 Потреби в капіталі за січень (тис. грн.)
| Г01 | Г02 | Гн | Гс-м | Гі |
| 42 | 220 | 14 | 33 | 5 |
Г01 — витрати на оренду приміщення;
Г02 — витрати на купівлю обладнання;
Гн — витрати на оплату праці (з урахуванням обов’язкових відрахувань в державні соціальні фонди).
Гс-м — витати на сировину, матеріали, паливо.
Гі — витрати на рекламу.
Таблиця 2.5.2 Коефіцієнти, що змінюють місячні витрати
| Г | К1січ | К2л | К3б | К4к | К5т | К6ч | К7л | К8с | К9в | К10ж | К11л | К12г |
| Г01 | 1 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 |
| Г02 | 1 | 1.5 | 1.9 | 1.6 | 1.2 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Гн | 1 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 | 0.9 |
| Гс-м | 1 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 | 1.2 |
| Гі | 1 | 1 | 1 | 1 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 | 0.4 | 0 |
Таблиця 2.5.3 Виготовлення продуції
| Р, грн. | N,тис. шт. (по місяцях) | ВК, тис. грн | ||||||||
| 4-й | 5-й | 6-й | 7-й | 8-й | 9-й | 10-й | 11-й | 12-й | ||
| 45 | 0.2 | 0.41 | 0.71 | 0.61 | 0.81 | 1.1 | 2 | 4 | 6 | 1200 |
N — кількість виробів, що виготовляється;
Р — чистий прибуток від реалізації одного виробу;
ВК — власний капітал.
Місячні витрати протягом року мають вигляд:
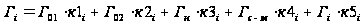 ,(2.5.2)
де
і — номер місяця;
к1 — коефіцієнт, що змінює витрати Г01;
к2 — коефіцієнт, що змінює витрати Г02;
к3 — коефіцієнт, що змінює витрати Гн;
к4 — коефіцієнт, що змінює витрати Гс-м;
к5 — коефіцієнт, що змінює витрати Гі;
Знайдемо загальні витрати по місяцям
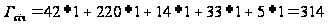 (тис. грн)
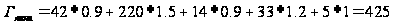 (тис. грн)
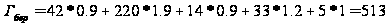 (тис. грн)
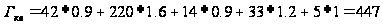 (тис. грн)
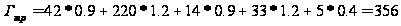 (тис. грн)
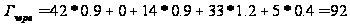 (тис. грн)
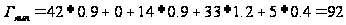 (тис. грн)
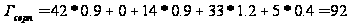 (тис. грн)
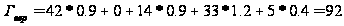 (тис. грн)
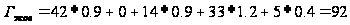 (тис. грн)
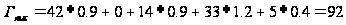 (тис. грн)
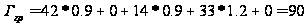 (тис. грн)
Графік зміни помісячних витрат зображений на рисунку(2.5.1)
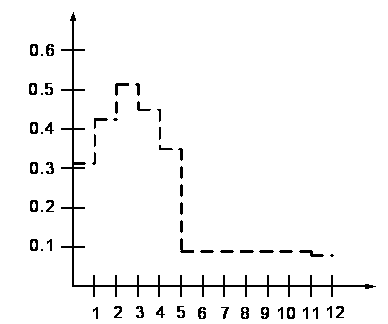
Рисунок 2.5.1 — Графік зміни помісячних витрат
Починаючи з п’ятого місяця, підприємство буде отримувати чистий місячний прибуток
 ,
(2.5.3)
Величина щомісячного прибутку наведена у таблиці 2.5.4
Таблиця 2.5.4 Величина щомісячного прибутку
| місяць | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Прибуток (тис.грн) | 9 | 18.45 | 31.95 | 27.45 | 36.45 | 49.5 | 90 | 180 | 270 |
Визначаємо потребу в капіталі, віднімаючи прибуток від витрат по даним місяцям.
Таблиця 2.5.5 Потреби з урахуванням власного капіталу
| Місяць | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Потреба (тис.грн) | 3314 | 425 | 513 | 433 | 337,55 | 60,05 | 64,55 | 55,55 | 42,5 | 2 | -88 | -180 |
Графік потреби капіталу у часі з урахуванням прибутку приведений на рисунку (2.5.2)
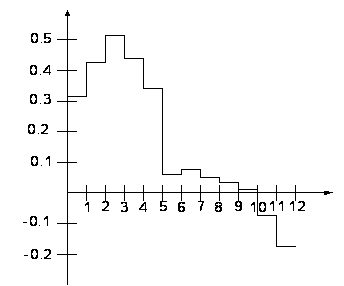
Рисунок 2.5.2 — Потреба капіталу у часі
З урахуванням власного капіталу потреби капіталу у часі будуть меншими, оскільки спочатку витрачатиметься власний капітал.
Таблиця 2.5.6 Потреби власного капіталу покриття
| Місяць | Потреба тис.грн. | Залишок з ВК тис.грн. | Покриття потреби тис.грн. |
| 1 | 314 | 1200 | 0 |
| 2 | 425 | 886 | 0 |
| 3 | 513 | 461 | 513 |
| 4 | 447 | 433 | |
| 5 | 356 | 337,55 | |
| 6 | 92 | 60,05 | |
| 7 | 92 | 64,55 | |
| 8 | 92 | 55,55 | |
| 9 | 92 | 42,5 | |
| 10 | 92 | 2 | |
| 11 | 92 | -88 | |
| 12 | 90 | -180 |
Графік покриття потреби капіталу у часі буде мати наступний вигляд
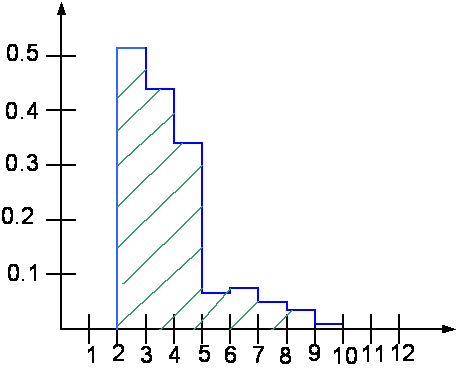
Рисунок 2.5.3 — Покриття потреби капіталу у часі
Загальна величина потреби в капіталі покриття буде дорівнювати
0+0+513+433+337,55+60,05+64,55+55,55+42,5+2=1508,2 тис.грн.
Далі потрібно визначити реальні джерела покриття потреби в капіталі. Це можуть бути, наприклад, позики (позички), кредити комерційних банків, інвестиції зацікавлених осіб тощо.
Позика (позичка) - це вид господарсько-економічної операції, у процесі здійснення якої одна сторона передає іншій (позичальнику) у тимчасову власність гроші або товари (речі), а позичальник зобов'язується повернути таку ж суму грошей чи кількість товару в обумовлений час. Отже, позика надається завжди на умовах повернення, але без комерційного зиску.
Кредит - господарсько-економічна операція з надання однією стороною іншій (позичальнику) грошей чи певного товару в борг і, як правило, за певну плату. В випадках, коли кредит видається на безвідсотковій основі, він набуває форму позики.
Інвестиції - це усі види майнових та інтелектуальних цінностей, що вкладаються в об'єкти підприємництва з метою отримання прибутку. Зазвичай, це довгострокові вкладення.
І нарешті, робиться розрахунки щодо того, за який термін підприємець зможе повернути взятий кредит або позику.
Для цього визначається чистий прибуток за рік, тобто це прибуток, який не пішов на покриття потреб:
88+188=268 тис.грн.
Тоді середньомісячний прибуток буде дорівнювати:
268:2=134 тис.грн.
Припустимо, що на повернення кредиту підприємець спрямує половину середньомісячного прибутку, тоді всю суму він зможе відшкодувати за:
1508,2:134=11 місяців.
Тоді загальний термін, на який потрібно взяти кредит або позику, складе:
8+11=19 міс.
Висновок:
Зрозуміло, що зроблені нами розрахунки є приблизними. Вони не враховують величину процентних ставок в комерційних банках, інфляцію тощо. Але на початковому етапі підприємництва, коли є велика невизначеність як витрат, так і результатів, зроблених розрахунків в принципі достатньо для визначення потреби підприємця в коштах, необхідних для започаткування власної справи.
2.6 Розрахунок основних видів податків
1. Розрахувати податок на прибуток, який повинен сплатити підприємець за перший, другий, третій та четвертий квартали (варіант 30)
Податок на прибуток підприємства - один з основних прямих податків, який повинен сплачувати підприємець.
Об'єкт оподаткування - прибуток, що визначається як різниця між валовим доходом і валовими витратами та амортизаційними відрахуваннями, які отримало підприємство протягом певного періоду.
Величина податку з прибутку Π може бути розрахована за формулою:
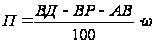 грн.,
(2.6.1)
де: ВД - валовий дохід, грн.;
ВР - валові витрати, грн.;
АВ - сума амортизаційних відрахувань, яка складає 10 тис.грн. щоквартольно (за умовою);
ω
- ставка
податку на
прибуток, загальна
ставка
 =
30 %.
Валовий дохід - загальна сума прибутків суб'єкта від усіх видів діяльності, отриманих протягом звітного періоду в грошовій, матеріальній, нематеріальній формах як в Україні, так і за її межами.
Валові витрати - розмір будь-яких витрат суб'єкта бізнесу в грошовій, матеріальній і нематеріальній формах, які здійснюються для компенсації вартості придбаних товарів, послуг і т.п. для подальшого використання у власній господарській діяльності. Датою виникнення валового доходу є те, що настало раніше: або надходження грошей на поточний рахунок суб'єкта, або відвантаження ним продукції. Датою появи валових витрат є теж те, що настане раніше: або списання грошей з поточного рахунку суб'єкта, або дата оприбуткування матеріалів у себе на складі. В першому кварталі підприємство отримує валовий прибуток за відвантаження продукції замовнику, оскільки відвантаження продукції замовнику відбулося раніше 29.04, а на поточний рахунок гроші за відправлену продукцію надійшли 22.01. Також до валового доходу підприємства входить і відвантаження продукції замовнику 23.03. Валовими витратами в першому кварталі є списання грошей з рахунку за отримані матеріали, видачу зарплати 21.02.
Таблиця 2.6.1
| № вар | Надходж. грошей за відпр. продукцію | Відвантаж. продукції замовнику | Спис. Грош. за отрим. матер., видачу зарплати | Оприбуткування матер. на складі та фіксація інших витрат | ||||
| 30 | Дата | Сума | Дата | Сума | Дата | Сума | Дата | Сума |
| 22.01 | 20000 | 29.04 | 20000 | 21.02 | 1000 | 23.03 | 1000 | |
| 31.06 | 40000 | 31.08 | 40000 | 1.05 | 1000 | 5.08 | 1000 | |
| 19.09 | 10000 | 19.11 | 10000 | 26.08 | 900 | 28.10 | 900 | |
| 19.10 | 30000 | 31.12 | 30000 | 29.12 | 9500 | 12.10 | 9500 | |
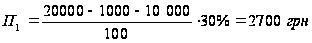
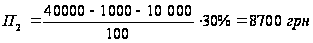
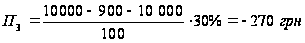
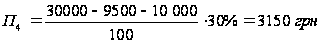
Прік = 2700+8700-270+3150=14280 грн
Для зменшення податку в окремому кварталі необхідно зменшити валовий дохід в цьому кварталі шляхом показу цього доходу в наступному кварталі, або потрібно збільшити валові витрати в цьому кварталі.
2. Підприємство виробляє підакцизні товари "А", "Б", "В". На основі таблиці 2.6.2 розрахуємо:
А=Цв*α, (2.6.2)
де Цв – вільна ринкова ціна виробу, грн.;
α – ставка акцизного податку( збору), в відносних одиницях.
а) величину акцизного збору, який повинен сплатити виробник за виробництво кожного виду підакцизних товарів, а також всіх товарів разом.
б) вільну ринкову ціну по кожному виду товарів
Таблиця 2.6.2
| № варіанта | товари | Собівартість одного виробу, грн | Плановий прибуток, грн. | Ставка акцизного збору α, в відносних одиницях | Кількість виробів, шт. |
| 30 | А | 12400 | 1000 | 0,30 | 3000 |
| Б | 12500 | 1900 | 0,50 | 4000 | |
| В | 12600 | 1800 | 0,20 | 2000 |
а)
 ,
(2.6.3)
де: S - собівартість одиниці продукції, грн..;
Р – плановий прибуток від реалізації одиниці продукції, грн.;
 - ставка
акцизного
збору, у відносних
одиницях.
АА=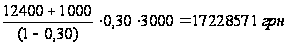
АБ=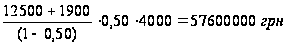
АВ=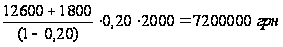
А=АА + АБ + АВ = 82028571 грн
б) Ц
= ,грн.
(2.6.4)
Ц
АП=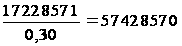 ,
грн.
Ц
БП=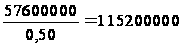 ,
грн.
Ц
ВП=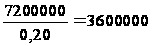 ,
грн.
3. Підприємство виготовляє продукцію та відвантажує її споживачам. Дати відвантаження продукції, отримання коштів за неї, списання коштів з рахунку за отримані матеріали та виписки податкової накладної наведені в таблиці 2.6.3. Керуючись методикою розрахунку ПДВ, розрахуємо величину податку на додану вартість, яку повинен сплатити підприємець в січні, лютому та березні місяці:
- при застосуванні касового методу сплати податку;
- при виникненні податкового зобов’язання в момент відвантаження продукції.
Ставку
податку на
додану вартість
прийняти

Таблиця 2.6.3
| № ва-ріанта | Опе-Рації | Виготовлена продукція | Отримані матеріали | ||||
| Сума у вільних цінах грн. | Дата відванта-ження | Дата отримання коштів | Сума у вільних цінах грн. | Дата списання коштів з рахунку | Дата виписки податкової накладної | ||
| 30 | А | 655000 | 18.02 | 12.01 | 300 000 | 18.01 | 14.01 |
| Б | 630000 | 17.02 | 31.03 | 400000 | 20.02 | 11.02 | |
| В | 830000 | 25.03 | 23.04 | 430000 | 11.03 | 27.03 | |
ПДВ= (2.6.5)
де: Цв1 – вільна ціна куплених матеріалів, грн.
Цв2 – вільна ціна проданого товару, грн.
ПДВА = 0,2(655000-300 000) = 71000, грн
ПДВБ = 0,2(630000-400000) = 46000,грн
ПДВВ = 0,2( 830000 – 430000) = 80000,грн
Висновок:
Отже в даному розділі розраховані основні види податків для підприємства: податок на прибуток, акцизний податок та податок на додану вартість. З наведеного вище видно, що один і той самий податок можна розрахувати декількома способами.
Висновки
В даній курсовій роботі розглянуто формування та використання виробничої потужності підприємства, створено та зареєстровано комунальне підприємство, як юридичну особу, розроблено її статут, установчі документи, також розроблено комерційну ідею та товарний знак фірми. У другій частині зроблено економічне обґрунтування доцільності створення орендного підприємства, визначено потребу в капіталі, необхідного для початку підприємницької діяльності, вибрано оптимальне місце розташування підприємства та розраховано основні види податків.
На основі вказаних даних розраховано основні види податків, які сплачує підприємство, розраховано величину покриття потреби капіталу, підраховано загальну величину чистого прибутку та визначено час повернення позики банку.
Таким чином, в курсовій роботі були виконанні основні операції необхідні для створення і функціонування підприємства в Україні.
Література
Покропивний С.Ф. Економіка підприємства / Видання 2 – е, доповнене. – Київ, 2002 – 389с.
Кейлер В.А. Економика предприятия / Курс лекций . – Москва: Новосибирск, 1999 – 124с.
Бойчик І.М., Харів М.С. Економіка підприємства / Навч. посіб. – Київ: "Каравелла", 2002 – 420с.
Попович П.Я. Економічний аналіз діяльності суб’єктів господарювання / Тернопіль: Економічна думка, 2001 – 454с.
Козловський В.О. Основи підприємництва / Практикум. Навчальний посібник. Видання 2 – е, доповнене. – Вінниця: ВДТУ, 2002. – 118с
Додатки
Додаток А. РЕЄСТРАЦІЙНА КАРТКА
Лицьова сторона
Суб’єкта підприємницької діяльності – юридичної особи реєстрація – перереєстрація – внесення змін
(необхідне підкреслити)
| Ідентифікацйний код | 2 | Організаційно-правова форма | ||
| 1 | 33654826 | |||
| Підприємство | ||||
| 3 | Найменування українською мовою Приватне приємство "МАРШРУТ" | |||
| Комунальное предприятие "МАРШРУТ" | ||||
| 4 | Найменування російською мовою | |||
Місцезнаходження
| 5 | Поштовий індекс 21050 | 6 | Область Вінницька | Район | |||||||||||||||
| Місто (село), район міста | |||||||||||||||||||
| 7 | Вулиця вул. Келецька | Будинок 102А | Корпус | Квартира 304 | |||||||||||||||
| Телефон | 8 | Телефакс | 9 | ||||||||||||||||
|
Керівник Швець А.М. |
10 |
Ідентифікаційний номер у Державному реєстрі фізичних осіб - платників податків та інших обов'язкових платежів [3_] [_3] [_6] [_5][_4] [8_] [_2] [_6] Швець Андрій Миколайович
|
|||||||||||||||||
| 11 |
Форма власності Приватна |
12 |
Орган управління Директор |
||||||||||||||||
| Ознаки особи: юридична - 1, без права юридичної особи - 0 | 13 | ||||||||||||||||||
| Кількість відокремлених підрозділів (філій, представництв, відділень тощо, перелік яких наводиться в додатку) | 14 | ||||||||||||||||||
| Форма фінансування: власна – 1. | 15 | ||||||||||||||||||
| Статутний фонд | 16 | 1000 тис. грн. | |||||||||||||||||
 (прізвище, ім'я
та по батькові)
Головна організація (підприємство)
| 18 |
Країна Україна |
19 |
Ідентифікаційний код 33654826 |
20 |
Місцезнаходження м. Вінниця, вул. Келецька 102_ |
||||
| Найменування | 21 | Комунальна підприємство"Маршрут" | |||||||
| 22 |
Ідентифікаційний код [3_] [_3] [_6] [_5][_4] [8_] [_2[ [_6] та найменування органу державної реєстрації _Реєстраційна Палата Вінницької міської ради _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ _ Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||