Анализ прибыли в системе "директ-костинг"
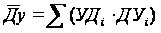 ,
(4)
где УДi - удельный вес каждого вида продукции в общей сумме выручки; ДУi - доля маржинального дохода в выручке по каждому изделию.
 ,
(5)
где Вi - выручка i-го вида реализованной продукции;
Вобщ - общая сумма выручки.
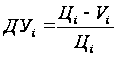 (6)
где Цi - цена реализации единицы i-го вида продукции;
Vi - переменные затраты, приходящиеся на единицу i-го вида продукции.
Выручка также зависит от общего объема реализации продукции, ее структуры и отпускных цен:
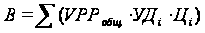 (7)
Тогда факторная модель прибыли от реализации продукции будет иметь вид:
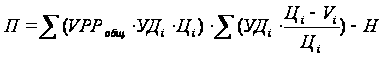 (8)
С помощью ее можно установить, как изменилась прибыль за счет количества (объема) реализованной продукции, ее структуры, отпускных цен, удельных переменных издержек и постоянных расходов предприятия.
Таким образом, система "директ-костинг" дает возможность установить связи и пропорции между затратами и объемами производства, получить информацию о прибыльности и убыточности производства в зависимости от его объема, прогнозировать поведение себестоимости в зависимости от объема или мощностей. Выделение суммы постоянных затрат в этой системе калькулирования позволяет показать влияние их величины на сумму прибыли, а изменение валовой маржи дает возможность выявить более рентабельные изделия и соответственно внести изменения в ассортимент выпускаемой продукции.
Другими словами, система "директ-костинг" позволяет определить изменение прибыли вследствие изменения переменных затрат, цен реализации, структуры выпускаемой продукции и, соответственно, на основе такого анализа принять комплекс необходимых в этих условиях стратегических мер по управлению предприятием.
2.2 Анализ основных показателей по проблеме
Для определения потенциальной прибыли, которую может получить предприятие, является необходимым проведение совместного анализа издержек, объема производства и прибыли (анализ "затраты-объем-прибыль"). Если определен объем производства, то в соответствии с портфелем заказов благодаря этому анализу можно рассчитать величину затрат и продажную цену, чтобы организация могла получить определенную величину прибыли, как балансовую, так и чистую. Основные положения методики "директ-костинг" совместного анализа издержек, объема производства и прибыли, приведены в таблице 1.
Таблица 1 - Порядок расчета и назначение основных показателей, применяемых при анализе "затраты - объем - прибыль" в системе "директ-костинг"
|
Показатель |
Порядок расчета |
Назначение |
|
Валовая маржа, сумма покрытия (Пм) |
Пм=В-V, где В - выручка от реализации, V - удельные переменные затраты |
Основной оценочный показатель при проведении совместного анализа издержек, объема деятельности и прибыли |
|
Удельная маржинальная прибыль, покрытие на единицу продукции (Пуд. м) |
Пуд. м. = К∙ (Ц - V), где К - количество единиц реализованной продукции, Ц-цена единицы продукции |
Для оценки результативности выбираемых вариантов при совместном анализе издержек, объема деятельности и прибыли |
|
Ставка маржинального дохода или степень покрытия (Дс) |
Дс = Ц - V |
Для измерения влияния изменений объема реализации на величину маржинальной и чистой прибыли (особенно полезен при выборе ассортимента продукции) |
|
Критическая точка, порог рентабельности (Ткр) |
где Н - общие переменные издержки |
Для планирования прибыли и выбора оптимального курса действий при различных изменениях факторов, принимаемых во внимание при проведении анализа |
|
Операционный рычаг (ОР) |
|
Показывает, на сколько процентов увеличится (уменьшится) прибыль при увеличении (уменьшении) выручки на 1% |
|
Финансовая устойчивость, кромка безопасности (Кб) |
Кб = Вит - Вкр, где Вит - итоговая плановая или фактическая выручка от реализации |
Для установления предела, до которого может понижаться выручка от реализации без убытка для фирмы |
 ,

Анализ соотношения "затраты - объем - прибыль" - один из самых мощных инструментов, имеющихся в распоряжении менеджеров. Он помогает им понять взаимоотношения между ценой изделия, объемом или уровнем производства, прямыми затратами на единицу продукции, общей суммой постоянных затрат, смешанными затратами и прибылью. Он является ключевым фактором в процессе принятия многих управленческих решений. Эти решения касаются вопросов определения ассортимента выпускаемых изделий, объема производства, типа маркетинговой стратегии и т.д. Благодаря такому широкому спектру применения анализ "затраты - объем - прибыль", несомненно, является лучшим средством управления, чтобы добиться максимально возможной в данных условиях прибыли организации.
Анализ "затраты - объем - прибыль" позволяет отыскать наиболее выгодное соотношение между переменными затратами, постоянными затратами, ценой и объемом производства продукции. Главная роль в выборе стратегии поведения предприятия принадлежит маржинальной прибыли. Очевидно, что добиться увеличения прибыли можно, увеличив величину маржинальной прибыли. Достичь этого возможно разными способами: снизить цену продаж и соответственно увеличить объем реализации; увеличить постоянные затраты и увеличить объем; пропорционально изменять переменные, постоянные затраты и объем выпуска продукции.
Важным показателем для принятия управленческих решений является критическая точка (точка критического объема, точка безубыточности, точка перелома и т.п.). Эта точка характеризует объем деятельности, при котором фирма не имеет ни прибыли, ни убытков. Таким образом, критической является точка, с которой организация начинает зарабатывать прибыль. Эту точку называют также "мертвой", или точкой безубыточности, или точкой равновесия. В литературе часто можно встретить обозначение этой точки как точки рентабельности. В процессе принятия управленческих решений концепция критической точки широко используется при выборе курса действий из ряда альтернатив. Наилучшим считается тот, который имеет наименьшую величину критической точки, если остальные показатели (факторы) тождественны.
2.3 Факторный анализ по проблеме
Основную часть прибыли предприятие получает от реализации продукции и услуг. В процессе анализа изучаются динамика, выполнение плана прибыли от реализации продукции и определяются факторы изменения ее суммы.
Согласно традиционной модели, используемой на большинстве российских предприятий, прибыль от реализации продукции зависит от четырех факторов первого уровня соподчиненности:
Объем реализации продукции (VPП) может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли;
Структура товарной продукции (УДi) может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет и, наоборот;
Себестоимость продукции (Сi) и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли, и наоборот;
Изменение уровня среднереализационных цен (Цi) и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
Расчет влияния этих факторов на сумму прибыли на основе традиционного подхода можно определить, используя данные таблицы 2. При этом необходимо отметить, что производство ФГУП "УЭХК" можно рассматривать как монономенклатурное, поэтому структура товарной продукции на величину прибыли в отчетном году не оказывает влияния.
Таблица 6 - Исходные данные для факторного анализа прибыли на основе традиционного подхода
|
Показатель |
Отчетный год |
Отклонения |
||
|
2006 (план) |
2007 (факт) |
± |
% |
|
|
Объем реализации продукции, шт. |
2710 |
2980 |
270 |
+10 |
|
Цена реализации, тыс. руб. |
1628 |
1693 |
65 |
+4 |
|
Себестоимость изделия, тыс. руб. |
1384 |
1439 |
55 |
+4 |
|
Прибыль, руб. |
661240 |
756920 |
95680 |
+14,4 |
Расчет влияния факторов на изменение суммы прибыли по конкретному виду продукции произведем способом цепной подстановки:
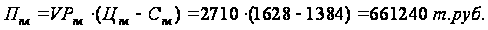
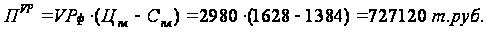
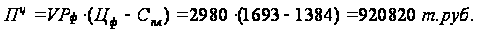
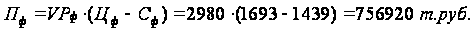
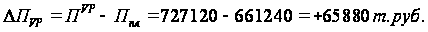
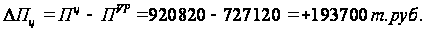
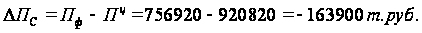
Тогда
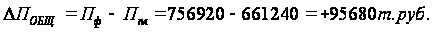
Факторный анализ прибыли от реализации, основанный на традиционном подходе, показал, что предприятие в 2007 году получило прибыли на 95680 т. руб. больше, чем в плановом. Это было достигнуто прежде всего за счет увеличения цены реализации единицы продукции на 65тыс. руб., в результате чего величина прибыли выросла на 193700 тыс. руб.; рост объема реализации продукции на 270 шт. повлек за собой прирост прибыли на 65880 тыс. руб.
Данная факторная модель наглядно отображает зависимость величины прибыли от изменения объемов реализации, уровня среднереализационной цены и себестоимости единицы продукции. Однако здесь не учитывается взаимосвязь объема производства (реализации) продукции и ее себестоимости. При увеличении объема производства (реализации) себестоимость единицы продукции снижается, так как обычно возрастает только сумма переменных расходов (сдельная зарплата производственных рабочих, сырье, материалы, технологическое топливо, электроэнергия), а сумма постоянных расходов (амортизация, аренда помещений, повременная оплата труда рабочих, зарплата и страхование административно-хозяйственного аппарата и т.п.) остается, как правило, без изменения. И наоборот, при спаде производства себестоимость изделий возрастает из-за того, что больше постоянных расходов приходится на единицу продукции. Для учета этой зависимости воспользуемся факторной моделью прибыли в системе "директ-костинг", которая позволит изучить зависимость прибыли от небольшого круга наиболее важных факторов и на основе этого управлять процессом формирования ее величины.
Использование системы "директ-костинг" на предприятии предполагает необходимость деления издержек по отношению к объему производства, т.е. на постоянные и переменные. Состав и структура затрат на производство и их структура в ценах соответствующих лет представлены в таблице 3.
Таблица 7 - Затраты на производство (без внутризаводского оборота)
Элементы затрат |
2006г. (план) |
2007г. (факт) |
Отклонения |
|||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% |
|
|
Сырье и основные материалы |
388072 |
72 |
442244 |
72,9 |
54172 |
1,1 |
|
Покупные изделия и полуфабрикаты |
82093 |
15,2 |
89190 |
14,7 |
7097 |
8,6 |
|
Вспомогательные материалы |
3385 |
0,6 |
4021 |
0,7 |
636 |
18,8 |
|
Топливо |
1313 |
0,2 |
1237 |
0,2 |
-76 |
-5,8 |
|
Энергия |
1313 |
0,2 |
3698 |
0,6 |
2385 |
181,6 |
|
Заработная плата и отчисления на социальное страхование |
43982 |
8,2 |
46821 |
7,7 |
2839 |
6,5 |
|
Амортизация основных фондов |
13309 |
2,5 |
13836 |
2,3 |
527 |
4,0 |
|
Прочие расходы |
5361 |
1,1 |
5520 |
0,9 |
159 |
3,0 |
|
ИТОГО в т. ч. переменные затраты постоянные затраты |
538828 170808 368020 |
100 90,2 9,8 |
606567 186287 420280 |
100 90,6 9,4 |
67739 15479 52260 |
1,1 9,1 1,1 |
Для анализа прибыли в системе "директ-костинг" воспользуемся факторной моделью (2), которая позволяет определить зависимость исследуемой величины от таких факторов, как объем реализации, цена единицы продукции, удельные переменные издержки и общие постоянные затраты. Исходные данные для факторного анализа прибыли представлены в таблице 8.
Таблица 4 - Данные для факторного анализа прибыли в системе "директ-костинг"
Показатель |
2006 год (план) |
2007 год (факт) |
Отклонения |
|
|
± |
% |
|||
|
Объем реализации продукции, тыс. шт. |
2710 |
2980 |
270 |
+10 |
|
Цена реализации, руб. |
1628 |
1693 |
65 |
+4 |
|
Себестоимость изделия, руб. |
1384 |
1439 |
55 |
+4 |
|
в т. ч. удельные переменные расходы, руб. |
1248 |
1298 |
50 |
+4 |
|
Сумма постоянных затрат, руб. |
368020 |
420280 |
52260 |
+14,2 |
|
Прибыль, руб. |
661780 |
756820 |
95040 |
+14,4 |
Расчет влияния факторов на изменение суммы прибыли по конкретному виду продукции произведем способом цепной подстановки:
1. Определим плановую прибыль предприятия:
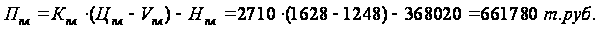
2. Рассчитаем влияние изменения объема реализованной продукции на величину прибыли предприятия:
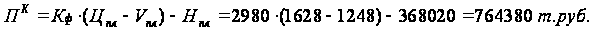
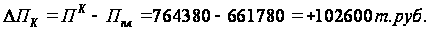
3. Определим прибыль при реализации продукции по фактическим ценам:
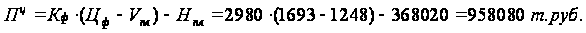
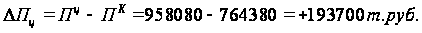
4. Рассчитаем влияние изменения переменных издержек, приходящихся на единицу реализованной продукции, на прибыль предприятия в отчетном году:
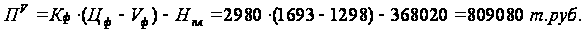
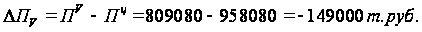
5. Определим фактическую прибыль, полученную предприятием в 2007 году:
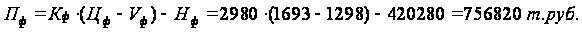
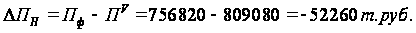
Тогда
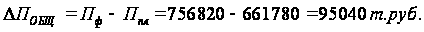
Факторный анализ прибыли по методике маржинального анализа (см. рисунок 10) показал, что величина прибыли, которую получило предприятие в 2007 году, составила 756920 тыс. руб., что на 95040 тыс. руб. больше, чем в предыдущем.
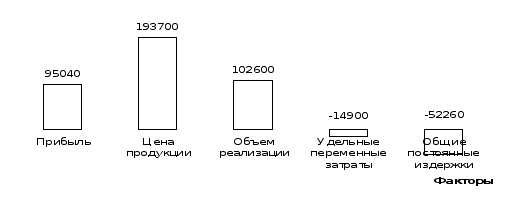
Рисунок 10 - Факторный анализ прибыли в системе "директ-костинг"
Рост прибыли, отраженный на рисунке 10, в большей мере был обеспечен увеличением объема реализованной продукции, что дало прирост прибыли на 102600 тыс. руб. Кроме того, увеличение объема производства и реализации привело к возникновению так называемого "эффекта масштаба производства", заключающегося в снижении величины постоянных затрат, приходящихся на единицу продукции, что также позитивно повлияло на рост прибыли в 2007 году. Увеличение общих постоянных издержек в абсолютном выражении оказало незначительное влияние на исследуемый показатель. Значительно больший отрицательный эффект характерен для удельных переменных затрат, рост которых повлек за собой снижение величины прибыли на 14900 тыс. руб. Этот фактор компенсируется ростом прибыли на 193700 тыс. руб. за счет увеличение цены реализации.
Из таблицы 5 видно, что полученные данные существенно отличаются от данных, полученных на основе факторного анализа прибыли по традиционной схеме. По методике маржинального анализа (вариант 2) прибыль более существенно зависит от объема продаж, так как этот фактор влияет одновременно и на себестоимость продукции. В результате роста объема реализации продукции предприятие получило прибыли больше не на 65880, а на 102600 тыс. руб. Из-за перевыполнении плана по общему объему реализации продукции меньше постоянных затрат приходится на одно изделие.
Таблица 5 - Сравнительный анализ результатов факторного анализа прибыли
Фактор |
Вариант |
|
|
1 (традиционный) |
2 ("директ-костинг") |
|
|
Объем реализации продукции |
+65880 |
+102600 |
|
Цена на продукцию |
+193700 |
+1937000 |
|
Себестоимость продукции |
-163900 |
-67160 |
|
В том числе: переменные затраты постоянные затраты |
14900 52260 |
|
Таким образом, сравнительный анализ познавательных свойств различных методик факторного анализа прибыли убеждает в преимуществе методики маржинального анализа, позволяющей исследовать и количественно измерить не только непосредственные, но и опосредованные связи и зависимости.
Глава 3. Мероприятия по совершенствованию проблемы и улучшению работы предприятия
Получение прибыли является одной из главных задач, стоящих перед любым производственным предприятием, т.к от величины этого показателя во многом зависит финансовая устойчивость, платежеспособность и возможность дальнейшего развития организации. В условиях рыночной конкуренции на величину прибыли, получаемой предприятием, влияет множество факторов, своевременный учет и эффективное управление которыми позволяет максимизировать или достигать запланированный уровень ее величины.
В условиях использования системы "директ-костинг" основными источниками резервов увеличения суммы прибыли являются увеличение объема реализации, повышение качества товарной продукции, структура производства и реализации и снижение себестоимости продукции с учетом деления издержек на постоянные и переменные (см. рисунок 11).
Факторы максимизации прибыли первого и второго уровня, представленные на рисунке 11, являются внутренними, зависящими от деятельности самого предприятия. Однако существуют еще и так называемые факторы внешней среды; к ним относятся можно отнести уровень инфляции в стране, налоговую политику государства, структуру и конъюнктуру рынка. Их тоже целесообразно учитывать при управлении финансовыми результатами.
Рисунок 11 - Основные направления поиска резервов роста прибыли
Мероприятия, направленные на максимизацию прибыли в системе "директ-костинг", должны охватывать все важные стороны хозяйственной деятельности предприятия. Для обеспечения комплексности разрабатываемых мер сгруппируем их по трем направлениям - производственно-технические, организационные и экономические - и представим их взаимосвязь в виде схемы (см. рисунок 12).
 Рисунок
12 - Мероприятия
по максимизации
прибыли
Как показал факторный анализ, в системе "директ-костинг" большое влияние на величину получаемой прибыли оказывает объем производства, т.к при его увеличении на предприятии возникает "эффект масштаба" вследствие перераспределения постоянных издержек. Именно на достижение этой задачи направлены мероприятия производственно-технического характера:
мероприятия по ускорению научно-технического прогресса - модернизация старого или приобретение нового, автоматизированного оборудования. Известно, что одна из важнейших тенденции НТП в современном машиностроении - повышение мощности и производительности машин и оборудования, что непременно сопровождается сравнительным снижением их чистого и относительного веса, повышением их качества и снижением удельных эксплуатационных расходов, а главное - ростом производительности труда;
мероприятия, направленные на внедрение новых технологий, экономичных видов процессов производства, использование которых позволяет более эффективно использовать фонд работы оборудования и т.д.
Мероприятия организационного характера также направлены на увеличение объемов производства и реализации продукции, однако в них заложены еще и резервы снижения удельной себестоимости. Они включают в себя:
мероприятия по повышению эффективности работы вспомогательных и обслуживающих хозяйств предприятия, в частности внедрение системы планово-предупредительных ремонтов, комплексное и согласованное функционирование которой позволит сократить число внеплановых простоев оборудования, вызванных его поломкой;
совершенствование материально-технического снабжения предприятия, в частности внедрение системы "точно-в-срок". Данное мероприятие позволит существенно сократить потребность в складских помещениях, своевременно и бесперебойно обеспечивать производство необходимыми материалами и комплектующими, что соответственно повлечет за собой сокращение простоев оборудования и рост объемов производства;
мероприятия по совершенствованию системы сбыта включают в себя поиск новых каналов распределения и сбыта производимой продукции (например, создание сети торговых домов), эффективную рекламу, поиск розничных клиентов, разработку ценовой политики (возможна разработка гибкой системы скидок) и т.д. Данные мероприятия нацелены на увеличения объемов продаж, что является наиболее существенным фактором максимизации прибыли;
увеличение доли высокорентабельной продукции предполагает частичный отказ от изготовления одних видов для перераспределения производственных сил в сторону продукции, приносящей большую прибыль на единицу вложенных средств;
переход на сдельную систему оплаты труда позволит более эффективно мотивировать персонал предприятия на повышение производительности, что соответственно повлечет за собой увеличение объема производства. Однако при этом возникает вероятность повышения уровня брака и общего снижения качества, что недопустимо в условиях конкуренции.
Комплекс экономических мероприятий также направлен на использование резервов увеличения объемов производства и реализации продукции, снижение удельной себестоимости:
даже незначительное увеличение цены на продукцию позволит предприятию получить большую прибыль при установленном уровне затрат. При этом необходимо отметить, что такая мера должна быть экономически обоснована и подкреплена повышением уровня качества выпускаемой продукции;
совершенствование конструкции изделия и изменение норм расходов и отходов позволит сократить материалоемкость продукции, что при стабильной производительности труда и эффективной загрузке оборудования приведет к увеличению объемов производства и т.п.
Заключение
В данной курсовой работе был проведен комплексный анализ хозяйственной деятельности производственного предприятия за трехлетний отчетный период, рассмотрены основные показатели его работы и более детально проанализирована проблема формирования и управления прибылью.
Первая глава работы была посвящена общефирменному анализу ФГУП "Уральский Электрохимический Комбинат", который показал достаточно устойчивое его положение на российском рынке. Внешняя среда предприятия относительно благоприятна для развития организации и достижения стратегических целей. Однако анализ основных технико-экономических показателей позволяет сделать вывод, что внутренние факторы предприятия могут препятствовать расширенному воспроизводству. В анализируемом периоде наблюдается общее увеличение эффективности работы предприятия, вызванное рациональным использованием трудовых ресурсов и основных средств. В результате очевиден спад такого обобщающего показателя работы организации, как издержкоемкость, наблюдается рост объемов производства и реализации. Такое положение предприятия вызвало необходимость более детального изучения его деятельности, а в частности такого обобщающего показателя ее эффективности, как прибыль.
Во второй главе был проведен факторный анализ прибыли, получаемой предприятием, согласно традиционной методике, т.е. на основе затратного метода ее формирования. Однако опыт зарубежных стран, свидетельствующий об эффективности использования маржинального метода при анализе финансовых результатов, обосновал необходимость внедрения на рассматриваемом предприятии системы "директ-костинг". Сравнительное исследование двух вышеобозначенных методик позволил сделать вывод, что при анализе прибыли по системе, предполагающей деление затрат на постоянные и переменные, значительно повышается эффективность учета и анализа финансовых результатов предприятия, появляется возможность управления ими. Это обеспечивается более полным учетом взаимосвязи между показателями и точным измерением влияния небольшого круга наиболее важных факторов.
Третья глава курсовой работы была посвящена выявлению резервов максимизации прибыли при ее анализе в рамках системы "директ-костинг", разработке комплекса мероприятий для более эффективного формирования прибыли на предприятии. Все мероприятия были сгруппированы в три группы - организационные, технические и экономические - и более детально рассмотрены в рамках каждой из них. При этом следует отметить, что управленческие решения, приводящие к увеличению величины прибыли в рамках методики маржинального анализа существенно отличаются от традиционного подхода, несмотря на то, что они преследуют одну и ту же цель.
В заключении необходимо отметить важность анализа хозяйственной деятельности для любого предприятия, функционирующего в рамках рыночной экономики. Только точный учет и комплексная аналитическая работа может позволить своевременно принимать управленческие решения и вносить коррективы в работу организации, что чрезвычайно важно для эффективной деятельности в условиях рыночной конкуренции.
Список литературы
Абрютина М.С., Грачев А.В. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие. - М.: Дело и сервис, 2002.
Анализ хозяйственной деятельности в промышленности / Под ред. В.И. Стражева. Мн.: Вышэйшая школа, 2002.
Баев И.А., Варламова З.Н., Васильева О.Е. и др. Экономика предприятия: Учебник для вузов.4-е изд. / Под ред. акад.В.М. Семенова. - СПб: Питер, 2006.
Богатко А.Н. Основы экономического анализа хозяйствующего субъекта. - М.: Финансы и статистика, 2001.
Грибов В.Д., Грузинов В.П. Экономика предприятия: Учебник. Практикум. - 3-е изд., перераб. и доп. - М.: Финансы и статистика, 2004. .
Ермолович Л.Л. Анализ финансово-хозяйственной деятельности предприятия. Мн.: БГЭУ, 2003.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно-финансовой деятельности предприятий. Конспект лекций. ЧИЭМ СП6ГТУ. Чебоксары, 2001.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. - М.: ПБОЮЛ М.А. Захаров, 2001.
Кравченко Л.И. Анализ финансового состояния предприятия. Мн.: ПКФ "Экаунт", 2004.
Крейнина М.Н. Финансовое состояние предприятия. М.: ДИС, 2001.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия: Учеб. Пособие для Вузов / под ред. проф. Н.П. Любушина. - М.: ЮНИТИ-ДАНА, 2001.
Маркин Ю.П. Анализ внутрихозяйственных резервов. М.: Финансы и статистика, 2001.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 4-е изд., перераб. и доп. - Минск: ООО "Новое знание", 2000.
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности. (Краткий курс): Учеб. пособие / - М.: ИНФРА-М, 2001.
Сергеев И.В. Экономика предприятия: Учеб. пособие - 2-е изд., перераб. и доп. - М.: Финансы и статистика, 2000.
Скамай М.Д., Трубочкина М.И. Экономический анализ деятельности предприятия: Учебник. - М.: ИНФРА-М, 2007, 296-с. - Высшее образование.
Скоун Т. "Управленческий учет". - М.: Изд-во ЮНИТИ, 2005.
Хеддевик К. Финансово-экономический анализ деятельности предприятий. - М.: Финансы и статистика, 2001.
Чуев И.Н., Чечевицына Л.Н. Экономика предприятия: Учебник. - 3-е изд., перераб. и доп., 2006.
Экономика предприятия / под ред. проф. В.Я. Горфинкеля, проф. В.А. Швандора. - М.: ЮНИТИ-ДАНА, 2003.
Приложения
Приложение 1
"Организационная структура комбината"
Приложение 2
Макроокружение ФГУП "Уральский Электрохимический Комбинат"
|
№ |
Фактор макроокружения |
Влияние на развитие предприятия |
|
|
способствует (+) |
затрудняет (-) |
||
|
1 |
Стабильность в обществе |
Способствует развитию, поскольку стабильность в обществе лежит в основе развития атомной промышленности страны. |
|
|
2 |
Нормативно-правовая база |
Способствует развитию в том случае, если она носит поддерживающий характер (текущее законодательство в области открытой для предприятий кредитной политики, льгот по налоговым платежам и т.д.) |
Затрудняет, если нормативно-правовая база направлена на сдерживание развития предприятий |
|
3 |
Уровень инфляции |
Достаточно высокий уровень инфляции в стране затрудняет развитие предприятия, т.к инфляционные процессы приводят к обесцениванию денег и росту цен |
|
|
4 |
Объем выпускаемой продукции |
Большой объем продукции гарантирует предприятию большую величину прибыли, т.к наблюдается "эффект масштаба" (очевидна экономия на постоянных издержках) |
|
|
5 |
Уровень безработицы |
Способствует развитию, т.к это позволит уменьшить издержки производства за счет снижения уровня оплаты труда. Кроме того, это даст возможность привлечения к процессу производства наиболее квалифицированных специалистов |
Высокий уровень безработицы является причиной сокращения доходов населения, в результате чего спрос на продукцию также сократится. |
|
6 |
Процентные ставки |
Низкие процентные ставки способствуют развитию предприятия, т.к заемные средства высвобождают часть собственных финансов |
Высокие процентные ставки затрудняют развитие, поскольку расширенное воспроизводство за счет собственных источников финансирования не всегда возможно, а т.к проценты по заемным средствам относятся на себестоимость продукции, то конкурентоспособность предприятия заметно снижается |
|
7 |
Уровень образования |
Высокий уровень образования способствует развитию предприятия, т.к высококвалифицированный персонал расширяет возможности предприятия внедрять в процесс производства более совершенные технологии и тем самым повышать его эффективность |
Низкий образовательный уровень персонала затрудняет развитие предприятия, т.к может возникнуть несоответствие между квалификацией работ и персонала, что повысит уровень брака на предприятии |
|
8 |
НТП в сфере производства |
НТП в сфере производства способствует внедрению на предприятии более совершенные технику и технологию, что положительно отразится на качестве и конкурентоспособности выпускаемой продукции |
|
|
9 |
НТП в социальной сфере |
Способствует развитию предприятия, т.к улучшение социальных условий труда положительно отразится на эффективности производства |
|
Приложение 3
Матрица SWOT-анализа
|
1. Расширение спроса на продукцию предприятия 2. Совершенствование форм управления 3. Развитие сервисного обслуживания 4. Совершенствование технологий производства 5. Выявление новых потребностей потребителей |
Угрозы 1. Усиление основных конкурентов 2. Возможное уменьшение емкости целевого рынка 3. Повышение цен на энергоресурсы 4. Ужесточение законодательства 5. Изменение уровня цен 6. Скачки иностранной валюты 7. Рост налогов и пошлин |
 Возможности
|
Сильные стороны 1. Высокий уровень квалификации персонала 2. Проверенные и надежные поставщики сырья и материалов 3. Высокий технологический уровень продукции, унификация и стандартизация продукции 4. Высокий уровень контроля качества 5. Достаточная известность |
"Сила и возможности" достаточная известность предприятия на отечественном и зарубежном рынках будет способствовать выходу на новые рынки сбыта продукции; высокий технологический уровень выпускаемой продукции и развитие сервисного обслуживания обеспечат предприятию долгосрочные конкурентные преимущества; |
"Сила и угрозы" высокий уровень качества выпускаемой продукции позволит сгладить повышение себестоимости вследствие увеличения затрат на энергоресурсы; |
|
Слабые стороны 1. Высокая степень износа оборудования (до 60% по отдельным группам) 2. Негибкая система работы с клиентами 3. Недостатки в рекламной политике 4. Выпуск дорогостоящей продукции 5. Зависимость от государственных заказов. |
"Слабость и возможности" преобладание устаревшего оборудования создают затруднения при переходе на производство новых изделий, увеличивают величину брака, что делает продукцию менее конкурентоспособной; плохая рекламная политика создает затруднения при выходе на новые рынки. обеспеченность государственными заказами |
"Слабость и угрозы" уменьшение емкости рынка в сочетании с недостатками в технологии, управлении, низким уровнем сервиса может привести к ослаблению позиций предприятия на рынке; неполная загруженность производственных мощностей при росте темпов инфляции и скачков в курсах валют может привести к банкротству |