Прибыль и денежный поток
Группировка денежных потоков предприятия по видам деятельности значительно повышает аналитичность отчетной информации. Финансовый менеджер (или кредитор) может видеть, какие именно источники приносят предприятию наибольшие денежные поступления и какие – потребляют их в большем объеме. У нормально функционирующего предприятия совокупный чистый денежный поток должен стремиться к нулю, то есть все заработанные в отчетном периоде денежные средства должны быть эффективно инвестированы. Однако к достижению такого результата ведут различные пути: операционная деятельность может принести значительный чистый приток наличности, который предприятие использует для расширения основных фондов. Но возможна и противоположная ситуация – реализуя часть своего основного капитала, предприятие тем самым перекрывает чистый денежный отток от операционной деятельности. Последний вариант крайне нежелателен для предприятия, так как основным источником денежных средств должна служить его основная, операционная деятельность, а не распродажа имущества.
Деление денежных потоков на операционную, инвестиционную и финансовую составляющие обусловлено исключительно потребностями финансового менеджмента. Данный подход не предусматривает выделения “производительных” и “непроизводительных” расходов. Если крупное промышленное предприятие имеет на своем балансе розничный магазин, то сумма выручки от реализации в нем товаров будет включена в состав общего операционного потока всего предприятия. Широко распространенное в статистической отчетности выделение “основной” и “не основной” деятельности при расчете денежных потоков не учитывается. Также не предусматривается отражение “социальной” деятельности предприятия. Любое приобретение основных фондов будет показано как инвестиционная деятельность, любые денежные траты будут отнесены к производственным или финансовым оттокам. Единственной формой “непроизводительного” расходования средств является выплата дивидендов из чистой прибыли предприятия. В данном случае отражается факт получения собственниками предприятия причитающейся им части результатов его деятельности – чистой прибыли.
Эти принципы не совсем согласуются с российской практикой, когда государство предписывает предприятиям из каких конкретно источников – себестоимости продукции или чистой прибыли – предприятие должно финансировать те или иные расходы. Иными словами, государство кроме свой законной доли в конечном продукте (налог на прибыль) урывает в процессе дележа изрядный кусок того, что должно принадлежать только собственникам – чистой прибыли. Данный подход настолько глубоко укоренился в общественном сознании, что вопрос о его правомерности возникает очень редко. Например, считается совершенно естественным, что расходы предприятия на рекламу в пределах официальной нормы являются производительными расходами и могут быть исключены из налогооблагаемой базы, а все что потрачено на рекламу сверх этой нормы сумму налога на прибыль снизить уже не может, то есть должно оплачиваться из чистой прибыли. Аналогичный подход сложился к так называемым “социальным” расходам предприятия. Следовательно, вкладывая свои деньги в собственный капитал предприятия, инвестор должен помнить, что официально установленная ставка налога на прибыль не отражает всех реальных расходов, которые должно будет понести предприятие, прежде чем сможет рассчитаться с ним по дивидендам. Неудивительно отсутствие энтузиазма у потенциальных инвесторов относительно вложения денег в российские предприятия.
Одной из разновидностей денежных потоков является ликвидный денежный поток, представляющий собой изменение чистой кредитной позиции предприятия за год. Чистая кредитная позиция – это разница между суммой краткосрочных и долгосрочных кредитов банка и наличием у предприятия денежных средств. Она показывает, располагает ли предприятие избыточными денежными средствами для покрытия обязательств, остающихся после погашения банковских ссуд. Если обозначить долгосрочные банковские кредиты Дк, краткосрочные – Кк, а остаток денежных средств – Дс, то чистая кредитная позиция (Чкп) может быть определена по формуле:
Чкп = (Дк + Кк) – Дс (1)
Обозначив остатки на начало года нижним индексом 0, а остатки на конец года – нижним индексом 1, получим формулу для определения ликвидного денежного потока (Лдп):
Лдп = – (Чкп1 – Чкп0) (2)
Данный показатель увязывает движение денежных средств с эффективностью использования банковских займов. В определенной степени он характеризует ликвидность предприятия. Его значение будет приблизительно равно совокупному денежному потоку от операционной и инвестиционной деятельности (т.к. исключается влияние основных финансовых факторов).
В соответствии с международными учетными стандартами отчет о денежных потоках входит в состав финансовой отчетности предприятия на правах основного документа наряду с бухгалтерским балансом и отчетом о прибылях и убытках. Схема взаимосвязей между этими тремя отчетами представлена на рисунке 1.2.4. Российские предприятия составляют Отчет о движении денежных средств (ф. № 4). Этот документ пока не имеет статуса основного отчета, методика его составления недостаточно конкретизирована. Поэтому он еще не стал таким же ценным источником информации, как его зарубежный аналог, отчет о денежных потоках. Не вызывает сомнения, что для российских потребителей отчетной информации достоверная и детализированная информация о движении денежных средств имеет ничуть не меньшую ценность, чем для пользователей отчетности в других странах.
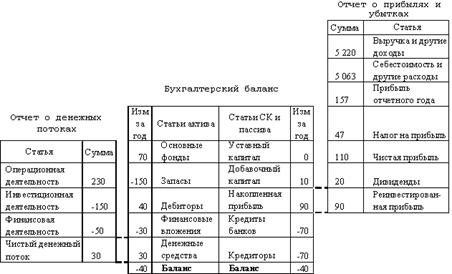
Рисунок 1.2.4. Взаимосвязь основных финансовых отчетов
Очень важно понять, что денежные потоки ни в коем случае не должны противопоставляться таким экономическим категориям как прибыль или себестоимость. Прибыльное предприятие (если эта прибыль является реальным результатом его деятельности, а не плодом манипуляций с отчетностью) в состоянии генерировать достаточные денежные потоки для погашения обязательств и новых инвестиций. Убыточный бизнес может какое-то время удовлетворять все свои потребности в наличности (за счет распродажи запасов и оборудования, бездумных заимствований или несвоевременного погашения кредиторской задолженности), однако в конце концов он неизбежно столкнется с дефицитом денежных средств. Концентрируя основное внимание на денежных потоках предприятия, финансовый менеджмент не абстрагируется от других экономических показателей его деятельности. Задача финансового менеджмента состоит в выявлении причин расхождений между движением стоимости и движением денег, оценке вскрытых фактов и выработке мероприятий по устранению имеющихся недостатков. Решению этой задачи способствует использование концепции финансовых ресурсов.