Економічний аналіз ефективності діяльності підприємства
1. Поняття виробничої програми підприємства та правила її розробки
Стратегія та цілі підприємства, заплановані на конкретний період, є основою розроблення стратегічного плану, в якому визначається стратегічне становище підприємства на основі аналізу конкурентного зовнішнього середовища та внутрішніх особливостей підприємства.
Найскладніший напрям діяльності підприємства — виробнича діяльність, її організація, планування й оперативне регулювання в просторі та часі.
Виробнича діяльність підприємств характеризується системою показників. Найістотнішими з них в умовах вільних ринкових відносин є такі, як попит на продукцію та обсяг виробництва, величина пропозиції й виробнича потужність підприємства, витрати й ціни на продукцію, потреба в ресурсах та інвестиціях, обсяг продажу та загальний дохід тощо.
Найважливішим у процесі планування діяльності підприємств є розроблення виробничої програми, тобто обґрунтування обсягу виготовлення продукції, конкретної номенклатури й асортименту відповідно до потреб ринку.
За результатами дослідження потреб ринку в продукції підприємства визначають обсяг виробництва кожного виду продукції, при цьому досягається рівновага попиту та пропозиції. Це означає, що плани виробників та споживачів з виготовлення й споживання того чи іншого виробу або послуги збігаються, що є важливою умовою нормального функціонування підприємства.
Планування виробництва продукції на підприємствах — це процес розроблення та виконання основних показників з обсягів виробництва. Номенклатуру, асортимент і кількісні показники продукції визначають виходячи з потреб ринку, на підставі яких складають план збуту продукції.
У процесі планування виробництва продукції досягають забезпечення збалансованості виробничої програми й виробничої потужності, конкретизації обсягів та термінів виконання робіт і послуг, також виконують розрахунки потреб в усіх видах ресурсів і визначають можливості забезпечення ними процесу виробництва.
Вирішуючи, яку продукцію виробляти на підприємстві та в якій кількості, варто виходити з:
попиту на продукцію, рівня й динаміки цін, наявності конкурентів і цін на їхню продукцію, тобто взагалі кон’юнктури ринку;
власних можливостей, тобто наявності виробничої потужності та площі, трудових і матеріальних ресурсів, а також, у разі потреби, інвестиційних ресурсів.
Попит зовнішнього та внутрішнього ринку на товари й послуги вивчають служби маркетингу підприємств, які проводять ринкові дослідження з допомогою виставок, ярмарків та інших форм, на яких виявляють попит на відповідні вироби й послуги, приймають замовлення, укладають договори на поставку тощо.
У процесі планування виробництва продукції необхідно забезпечити взаємоузгодження обсягів виробництва продукції зі зміною попиту на неї в певні періоди.
Визначаючи виробничі можливості, виконують розрахунки наявних і потрібних виробничих потужностей, кількості працівників, матеріальних ресурсів. У ринкових умовах основним обмеженням обсягів виробництва товарів та послуг, що плануються, є недостатність ресурсів. Через це та через межі, що вони ставлять перед усякою виробничою діяльністю, обсяг виробництва на кожному підприємстві лімітується багатьма факторами. Важливим чинником виробничих можливостей підприємства є виробнича потужність. Вона визначає рівень виробництва продукції та послуг, ступінь стримування обсягу випуску, тобто верхню межу продажу продукції. Верхня межа зумовлена наявністю виробничих площ, технологічного устаткування, трудових ресурсів, матеріалів і капіталу.
На етапі планування виробничої програми й особливо її структури, тобто питомої ваги конкретних видів виробів чи послуг, необхідно виходити з основних економіко-теоретичних положень, суть яких полягає в тому, що можливий випуск продукції за повного й ефективного використання ресурсів при даному розвитку технології характеризує крива виробничих можливостей, на якій зображено альтернативні варіанти структурної програми за повного використання ресурсів. Наприклад, у виготовленні двох різних виробів можливі такі співвідношення (табл. 1, рис. 1).
Таблиця 1. Таблиця виробничих можливостей
| Можливості | Виріб 1 (шт.) | Виріб 2 (шт.) |
| А | 5 | 0 |
| Б | 4 | 2 |
| В | 2 | 5 |
| Г | 0 | 6 |
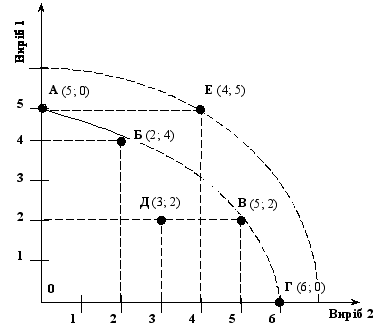
Рис. 1. Крива виробничих можливостей
З таблиці видно, що збільшення виготовлення виробу 2 зменшує виготовлення виробу 1 і навпаки. Крива АБВГ, яку називають кривою виробничих можливостей (рис. 1), показує альтернативні варіанти за повного використання ресурсів. Усі точки, які містяться всередині фігури 0АГ, означають неповне використання ресурсів (наприклад, точка Д — одночасне виготовлення двох виробів 1 і трьох виробів 2). І навпаки, будь-яка виробнича програма, точки якої розміщуються за межами фігури 0АГ, не буде забезпечена тими ресурсами, які має підприємство (наприклад, точка Е — одночасне виготовлення п’яти виробів 1 і чотирьох виробів 2). Крива виробничих можливостей має випуклу форму. Це означає, що кожне збільшення виготовлення, наприклад, виробу 1 на одиницю потребує дедалі більше ресурсів, які використовують для виготовлення виробу 2.
Якщо збільшуються ресурси або поліпшується технологія, площа фігури 0АГ зростає, а крива АБВГ зміщується вгору та вправо.
Крива виробничих можливостей може використовуватися для характеристики структурних зміщень між різними номенклатурними позиціями виробничої програми. Наведемо умовний приклад формування виробничої програми підприємства з урахуванням виробничих можливостей. Підприємство великосерійного типу виготовляє два види виробів: С1 і С2. Ціна С1 становить 1,2 тис. грн, а С2 — 1 тис. грн. Прибуток на одиницю: С1 — 0,24 тис. грн, С2 — 0,15 тис. грн. Розрахунки наведено в табл. 2.
Таблиця 2. Альтернативні варіанти
| Варіанти виробничих можливостей | Виробнича програма, шт. | Обсяг реалізації, тис. грн | Прибуток, тис. грн | Усього за варіантами | ||||
| С1 | С2 | С1 | С2 | С1 | С2 | Обсяг реалізації | Прибуток | |
| А | 10 | 2 | 12,0 | 2,0 | 2,4 | 0,48 | 14 | 2,88 |
| Б | 8 | 4 | 8,6 | 4,0 | 1,92 | 0,6 | 12,6 | 2,52 |
| В | 6 | 6 | 7,2 | 6,0 | 1,44 | 0,9 | 13,2 | 2,34 |
| Г | 4 | 8 | 4,8 | 8,0 | 0,96 | 1,2 | 12,8 | 2,16 |
Усі варіанти виробничої програми сформовані з урахуванням ресурсних можливостей підприємства. Вибір варіанта залежить від обсягу замовлень споживачів на верстати С1 і С2. Для підприємства вигідніший варіант А виробничих можливостей. Виробнича програма підприємства, яка сформована за варіантом А, забезпечує більший обсяг реалізації та суму прибутку за повного використання ресурсів.
Плануючи виробничу програму, використовують як теоретичні положення, так і практичні матеріали, що їх наведено нижче:
стратегічний і перспективний плани виробництва продукції та послуг;
прогноз потреби в продукції підприємства, який складається на основі досліджень змін ринкових елементів у часі, тобто попиту, пропозиції, цін, кількості конкурентів тощо;
державний контракт і державне замовлення на продукцію підприємства;
результати вивчення поточного попиту на продукцію;
договори на виробництво й поставку продукції, які укладають у результаті вільного продажу виробів на оптових ярмарках;
заходи щодо спеціалізації та кооперування виробництва;
заходи щодо збільшення виробничих потужностей підприємства;
дані про залишки нереалізованої продукції в попередньому періоді.
За принципом формування виробничої програми можна виокремити три групи номенклатурних позицій:
номенклатура продукції, установлена в державному контракті та замовленні;
номенклатура продукції, яка визначається на основі ринкового попиту, замовлень споживачів, торгових і посередницьких організацій;
номенклатура виробів і послуг, які використовуються підприємством на внутрішні виробничі потреби й визначаються планом виробництва продукції та послуг, які будуть реалізовані в плановому періоді.
Продукція, яка виготовляється на підприємствах, відтворюється в натуральній і вартісній формах. Тому, плануючи виробничу програму підприємства, розраховують обсяг виробництва в натуральних вимірниках і вартість обсягу виготовлення продукції. Схему формування виробничої програми підприємства наведено на рис. 2.
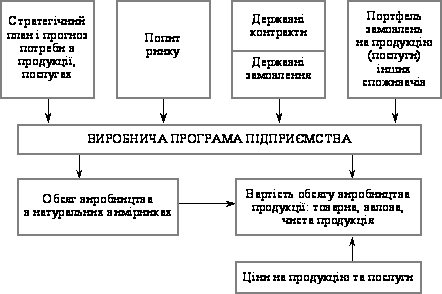
Рис. 2. Схема формування виробничої програми підприємства
Вимірниками обсягу продукції в натуральному вираженні є конкретні фізичні одиниці — штуки, метри, кілограми, тонни тощо. Іноді використовують умовно-натуральні (наприклад, умовні тонни, штуки цегли) і подвійні натуральні показники (наприклад, тканини, лінолеум можуть вимірюватися погонними та квадратними метрами).
Обсяг продукції у вартісному вираженні на підприємствах різних галузей виробничої сфери визначається показниками товарної, валової, чистої та реалізованої продукції.
2. Методи оцінки й добору працівників для підприємств
Під оцінкою персоналу звичайно розуміють цілеспрямоване порівняння певних характеристик (професійно-кваліфікаційного рівня, ділових якостей, результатів праці) працівників з відповідними параметрами, вимогами, еталонами.
У практиці господарювання застосовуються зовнішня оцінка та самооцінка. Зовнішньою вважають оцінку діяльності працівника керівником (керівниками) фірми, трудовим колективом, безпосередніми споживачами продуктів праці. Самооцінка здійснюється самим працівником і базується на власному уявленні про цілі життя та трудової діяльності, допустимих і заборонених способах їхнього досягнення, моральних якостей (сумлінність, чесність, відданість ділу тощо).
Зазвичай оцінка персоналу виконує орієнтуючу і стимулюючу функції. Орієнтуюча функція полягає в тім, що кожний працівник за допомогою громадської оцінки та самооцінки усвідомлює свою поведінку, одержує можливість визначати напрями і способи дальшої діяльності. Стимулююча функція проявляється в тім, що вона, породжуючи у працівника переживання успіху чи невдачі і підтверджуючи правильність або помилковість поведінки, спонукає його до діяльності у позитивному напрямку.
Оцінка персоналу має базуватися на загальновизнаних принципах, а саме: об’єктивності; усебічності; обов’язковість; систематичності (постійності). Дотримання цих принципів дає змогу використати оцінку персоналу для: а) підбору й розстановки нових працівників; б) прогнозування просування працівників по службі; в) раціоналізації прийомів і методів роботи (управлінських процедур); г) побудови ефективної системи мотивації праці; д) оцінки ефективності діяльності окремих працівників і трудових колективів.
Конкретний зміст, застосовувані методи й типову процедуру оцінювання персоналу показано на рис. 3.
Дуже широко застосовується на практиці комплексна оцінка персоналу за бальною системою. Головна ідея такої оцінки персоналу — кількісно виміряти за допомогою балів найбільш істотні характеристики як самого працівника, так і виконуваної ним роботи.
Для характеристики працівника комплексно оцінюють:
· професійно-кваліфікаційний
рівень —
 ;
· ділові
якості —
 ;
· складність
роботи (виконуваних
функцій) —
 ;
· конкретно
досягнутий
результат — ;
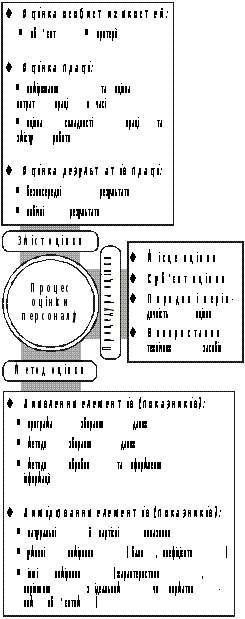
Рис. 3. Складові процесу оцінки персоналу.
Комплексна
оцінка конкретного
працівника
( )
здійснюється
за формулою
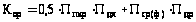
де 0,5 — емпірично визначений коефіцієнт, уведений у формулу для посилення значущості оцінки складності та результативності праці.
Професійно-кваліфікаційний рівень працівника визначається за загальним для всіх категорій персоналу набором об’єктивних ознак — освіта, стаж роботи за спеціальністю, активність набуття професії і підвищення професійної майстерності. Кожна з цих ознак оцінюється певною кількістю балів. Інші елементи оцінки, які характеризують ділові якості, складність і результати праці робітників, спеціалістів і керівників, дещо відрізняються за змістом і питомою значущістю ознак.
Розрахунковий коефіцієнт професійно-кваліфікаційного рівня визначають за допомогою формули
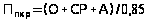 ,
де
 — оцінка освіти;
 — оцінка стажу
роботи;
 — активність
участі в системі
підвищення
професійної
майстерності;
0,85 — максимальна балова оцінка.
Оцінка ділових якостей робітників здійснюється за найбільш універсальними ознаками, які істотно впливають на морально-психологічний клімат в колективі та індивідуальну продуктивність праці. Перелік можливих ознак для оцінки ділових якостей робітників наведено у табл. 3. Кожна ознака ділових якостей має чотири рівні прояву та оцінюється в балах: низький — 0,5; середній — 1,0; вищий середній — 2,0; високий — 3,0. Оцінка від 0,5 до 3 балів дається робітникові за кожну ознаку з урахуванням її питомої значущості. Оцінка усієї сукупності ділових якостей проводиться додавання оцінок рівнів ознак з урахуванням їхньої питомої значущості.
Важливою є оцінка складності виконуваних робітником функцій. Вона здійснюється за ознаками, урахованими в тарифно-кваліфікаційному довіднику та відображеними в тарифному розряді. Окрім цього, беруться до уваги й ознаки, що їх не включено до згаданого довідника, але які впливають на складність праці робітників (різноманітність робіт, керівництво ланкою чи бригадою, додаткова відповідальність у технологічному процесі, робота із самоконтролем).
Таблиця 3. Оцінка ознак, що характеризують ділові якості робітників
| Ознака | Питома значущість у частках одиниці | Оцінка рівнів ознак з урахуванням їх питомої значущості, балів | |||
| 1 | 2 | 3 | 4 | ||
| (0,5) | (1,0) | (2,0) | (3,0) | ||
| · Професійна компетентність | 0,17 | 0,08 | 0,17 | 0,34 | 0,51 |
| · Винахідливість та ініціативність у роботі | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| · Добра організація роботи (без нагадувань і примусу) | 0,14 | 0,07 | 0,14 | 0,28 | 0,42 |
| · Розвинуте почуття відповідальності | 0,13 | 0,06 | 0,13 | 0,26 | 0,39 |
| · Добра контактність та вміння ефективно працювати | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| · Схильність до нових ідей і неординарних рішень | 0,15 | 0,08 | 0,15 | 0,30 | 0,45 |
| · Емоційна витримка | 0,11 | 0,05 | 0,11 | 0,22 | 0,33 |
Комплексна оцінка керівників і спеціалістів фірми (підприємства, організації) має охоплювати оцінку їхніх ділових якостей, складності виконуваних функцій та результатів праці.
Для оцінки ділових якостей керівників і спеціалістів попередньо визначається певна сукупність ознак. Зокрема для спеціалістів можна користуватись такими ознаками: 1) компетентність; 2) здатність чітко планувати та організовувати свою роботу; 3) відповідальність за доручену справу; 4) самостійність та ініціативність; 5) спроможність оволодіти новими напрямками та методами й використовувати їх у роботі; 6) працездатність; 7) комунікабельність. Набір ознак для оцінки ділових якостей керівників має бути дещо іншим, оскільки повинен враховувати їхню спроможність як організаторів і вихователів.
Кожна ознака ділових якостей має чотири рівні (ступеня) прояву та оцінюється в балах: низький — 1, середній — 2, вище за середній — 3, високий — 4. Оцінка всієї сукупності ділових якостей здійснюється підсумовуванням оцінок ознак з урахуванням їхньої питомої значущості.
Для оцінки складності функцій керівників і спеціалістів треба використати загальні ознаки, які дають змогу найповніше охопити всі аспекти змісту робіт з урахуванням характеру та особливостей того чи того виду діяльності.
До такого (з виокремленням рівнів оцінки за групами виконуваних робіт), як правило включають:
· характер робіт, що визначають зміст праці (технологічну складність трудового процесу). Установлено кількість рівнів оцінки груп робіт, які мають характер:
а) інформаційно-технічний ® 1–3-й рівні;
б) аналітико-конструктивний ® 4–6-й рівні;
в) організаційно-адміністративний ® 7–10-й рівні;
· різноманітність і комплексність робіт. За цією ознакою вирізняються роботи:
а) прості, часто повторювані, що потребують стереотипного виконання ® 1–2-й рівні;
б) складніші, що проводяться в масштабі підрозділу ® 3–5-й рівні;
в) комплексні, зв’язані з великою різноманітністю завдань, які потребують складної аналітичної діяльності у процесі прийняття рішень ® 6–8-й рівні;
· самостійність виконання робіт. За даною ознакою виокремлюються роботи, які виконуються:
а) під безпосереднім керівництвом ® 1–3-й рівні;
б) під оперативним і загальним керівництвом ® 4–6-й рівні;
в) самостійно ® 7–8-й рівні;
· масштаб і складність керівництва. У межах цієї ознаки виділено чотири групи робіт:
а) керівництво підрозділами, що входять до складу відділу ® 1–2-й рівні;
б) керівництво самостійними структурними підрозділами ® 3–5-й рівні;
в) керівництво кількома підрозділами ® 6-й рівень;
г) комплексне керівництво підприємством ® 7-й рівень;
· відповідальність. За цією ознакою розмежовується характер відповідальності:
а) матеріальна (за збереження ресурсів) ® 1–4-й рівні;
б) моральна (за керівництво в небезпечних умовах) ® 5–7-й рівні.
3. Фінансово-економічні результати та інтегральна ефективність діяльності підприємства
Прибуток — це та частина виручки, що залишається після відшкодування всіх витрат на виробничу і комерційну діяльність підприємства. Характеризуючи перевищення надходжень над витратами, прибуток виражає мету підприємницької діяльності і береться за головний показник її результативності (ефективності).
Прибуток є основним джерелом фінансування розвитку підприємства, удосконалення його матеріально-технічної бази, забезпечення всіх форм інвестування. Уся діяльність підприємства спрямується на те, щоб забезпечити зростання прибутку або принаймні стабілізацію його на певному рівні.
Залежно від формування та розподілу виокремлюють кілька видів прибутку. Насамперед розрізняють загальний прибуток і прибуток після оподаткування. Загальний прибуток — це весь прибуток підприємства, одержаний від усіх видів діяльності, до його оподаткування та розподілу. Такий прибуток інакше називають балансовим. Прибуток після оподаткування, тобто прибуток, що реально поступає в розпорядження підприємства, має поширену у вітчизняній літературі та практиці назву — чистий прибуток.
У зарубіжній економічній теорії та підприємництві загальновживаними є поняття валового, маржинального та операційного прибутку. Валовий прибуток — це різниця між виручкою та виробничими витратами (собівартістю продукції за калькулювання за неповними витратами). Це поняття включає власне прибуток і так звані невиробничі (адміністративні, комерційні) витрати. Операційний прибуток, що його часто називають чистим прибутком, дорівнює валовому прибутку за мінусом невиробничих витрат. Маржинальний прибуток характеризує обсяг виручки від продажу продукції за мінусом змінних витрат. Він включає власне прибуток і постійні витрати. Отже, такий прибуток за величиною збігатиметься з валовим прибутком, коли калькулювання здійснюватиметься лише за змінними витратами.
Прибуток підприємства формується за рахунок таких джерел: а) продаж (реалізація) продукції (послуг); б) продаж іншого майна; в) позареалізаційні операції.
Прибуток від продажу продукції (виконання робіт, надання послуг) є основним складником загального прибутку. Це прибуток від операційної діяльності, яка відображає місію і профіль підприємства. Він обчислюється як різниця між виручкою від продажу продукції (без урахування податку на додану вартість і акцизного збору) та її повною собівартістю.
У разі калькулювання
за неповними
витратами ту
частину витрат,
що її не включено
в собівартість
продукції,
відносять на
певний період
і за обчислення
прибутку ( )
відраховують
від виручки,
тобто
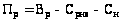 ,
де
 — виручка від
продажу продукції;
 — собівартість
проданої
(реалізованої)
продукції за
неповними
витратами;
 — витрати, що
їх не включено
в собівартість
продукції, а
віднесено на
певний період.
Це так званий метод прямого обчислення прибутку, який вважають основним. Поряд з ним існує ще аналітичний метод, згідно з яким прогнозований прибуток визначається коригуванням його базової (фактичної) величини з урахуванням впливу певних чинників у плановому (розрахунковому) періоді. Такий вплив може здійснюватися через зміну обсягу виробництва та продажу, його структури, собівартості продукції і цін. Цей метод орієнтовано на велику частку відносно однотипної продукції в загальному її обсязі.
Прибуток від продажу майна включає прибуток від продажу основних фондів (матеріальний активів), нематеріальних активів, цінних паперів інших підприємств тощо. Його розраховують як різницю між ціною продажу та балансовою (залишковою) вартістю об’єкта, який продається, з урахуванням витрат на продаж (демонтаж, транспортування, оплата агентських послуг).
Прибуток від позареалізаційних операцій — це прибуток від пайової участі в спільних підприємствах, здавання майна в оренду (лізинг), дивіденди на цінні папери, дохід від володіння борговими зобов’язаннями, роялті, надходження від економічних санкцій тощо.
Розглянута
схема обчислення
величини загального
прибутку за
його джерелами
має важливе
значення для
аналізу і прийняття
господарських
рішень. Але
треба мати на
увазі, що прибуток
є об’єктом
оподаткування.
У зв’язку з цим
державні органи
суворо регламентують
методику обчислення
оподатковуваного
прибутку в
нормативних
актах. Так, згідно
із Законом
України «Про
оподаткування
прибутку підприємств»
(1997 р.) оподатковуваний
прибуток ( )
обчислюється
за формулою
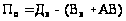 ,
де
 — валовий дохід
за певний період;
 — валові витрати
за той же період;
 — сума амортизаційних
відрахувань
від балансової
вартості основних
фондів і нематеріальних
активів.
Основною складовою валового доходу є виручка від продажу продукції. У нього включають також прибуток від продажу майна і від позареалізаційних операцій. Валові витрати — це передусім витрати на реалізовану продукцію, а також втрати від продажу майна (перевищення балансової вартості об’єктів над виручку від їхнього продажу). Амортизаційні відрахування виокремлено із загальної суми витрат, оскільки нарахування таких контролюється фіскальними органами в особливому порядку.
Оцінка фінансово-економічного стану підприємства на фіксовану дату здійснюється на підставі аналізу системи розрахункових показників. Загальновживані групи таких показників наведено на рис. 4.
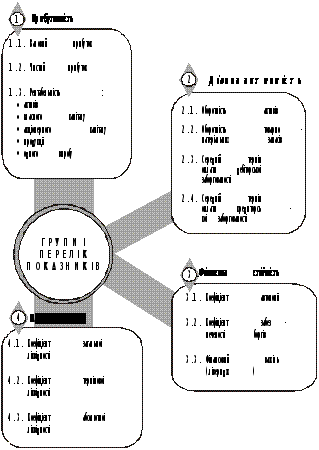
Рис. 4. Групи розрахункових показників для оцінки фінансово-економічного стану підприємства.
Прибутковість підприємства вимірюється двома показниками — прибутком і рентабельністю. Прибуток виражає абсолютний ефект без урахування використаних ресурсів. Тому для аналізу його доповнюють показником рентабельності.
Рентабельність — це відносний показник ефективності роботи підприємства, який у загальній формі обчислюється як відношення прибутку до витрат (ресурсів). Рентабельність має кілька модифікованих форм залежно від того, які саме прибуток і ресурси (витрати)використовують у розрахунках.
Передусім виокремлюють рентабельність інвестованих ресурсів (капіталу) і рентабельність продукції. Рентабельність інвестованих ресурсів (капіталу) обчислюється в кількох модифікаціях: рентабельність активів, рентабельність власного капіталу, рентабельність акціонерного капіталу.
Рентабельність активів (Ра) характеризує ефективність використання всього наявного майна підприємства та обчислюється за формулою
 ,
де  — загальний
(чистий) прибуток
підприємства
за рік;
 — середня сума
активів за
річним балансом.
Обчислюючи цей показник виходять як із загального (до оподаткування), так і з чистого (після оподаткування). Єдиного методичного підходу тут не існує. Тому треба обов’язково зазначити, який саме прибуток узято.
Показник рентабельності сукупних активів може бути дезагрегований, якщо підприємство здійснює різні види діяльності (за умов диверсифікації). У цьому разі поряд із рентабельністю всіх активів визначається їхня рентабельність за окремими видами діяльності (наприклад, рентабельність виробництва, сервісного обслуговування, комерційної діяльності тощо).
Рентабельність
власного капіталу
( )
відображає
ефективність
використання
активів, створених
за рахунок
власних коштів:
 ,
де
 — чистий прибуток
підприємства;
 — власний капітал
підприємства.
Величина власного капіталу береться за даними балансу підприємства. Вона дорівнює сумі активів за мінусом усіх боргових зобов’язань.
Рентабельність
акціонерного
капіталу ( )
свідчить про
верхню межу
дивідендів
на акції та
обчислюється
так:
 ,
де
 — статутний
капітал (номінальна
вартість проданих
акцій).
Цей показник
можна обчислювати
також як рентабельність
акціонерного
капіталу від
звичайних
акцій. Тоді з
прибутку
 віднімають
фіксовані
дивіденди на
привілейовані
акції, а зі
статутного
капіталу — їхню
номінальну
вартість.
Рентабельність
продукції
( )
характеризує
ефективність
витрат на її
виробництво
і збут. Вона
визначається
за формулою
 ,
де
 — прибуток від
реалізації
продукції за
певний період;
 — повна собівартість
реалізованої
продукції.
Рентабельність продукції можна обчислювати також як відношення прибутку до обсягу реалізованої продукції. Саме в такому вигляді цей показник використовується в зарубіжній практиці.
У багатономенклатурному
виробництві
поряд з рентабельністю
всієї продукції
обчислюється
також рентабельність
окремих її
різновидів.
Рентабельність
одного виробу
( )
розраховується
формулою:
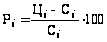 ,
де
 — відповідно
ціна й повна
собівартість
і-го виробу.
Ділова активність підприємства є досить широким поняттям і включає практично всі аспекти його роботи. Специфічними показниками тут служать оборотність активів і товарно-матеріальних запасів, величини дебіторської та кредиторської заборгованості.
Оборотність
активів ( )
— це показник
кількості
оборотів активів
підприємства
за певний період
(переважно за
рік), тобто
 ,
де
 — виручка від
усіх видів
діяльності
підприємства
за певний період;
— середня величина
активів за той
самий період.
За цих умов
середня тривалість
одного обороту
( )
становитиме
 ,
де
 — кількість
календарних
днів у періоді.
Оборотність
товарно-матеріальних
запасів ( )
виражається
кількістю
оборотів за
певний період:
 ,
де
 — повна собівартість
реалізованої
продукції за
певний період;
 —