Економічний аналіз ефективності діяльності підприємства
Активність підприємства у сфері розрахунків з партнерами характеризується середніми термінами оплати дебіторської і кредиторської заборгованості.
Середній
термін оплати
дебіторської
заборгованості
покупцями
продукції
підприємства
( )
обчислюється
за формулою
 ,
де
 — дебіторська
заборгованість
(заборгованість)
покупців;
 — кількість
календарних
днів у періоді,
за який обчислюється
показник (рік
— 360, квартал —
90);
 — обсяг продажу
продукції за
розрахунковий
період.
За період
платіжні вимоги
підприємства
до покупців
перетворюються
на гроші. Зрозуміло,
що скорочення
цього періоду
є економічно
вигідним, а
провадження
(проти встановленого
терміну або
проти минулого
року) — небажаним
і потребує
з’ясування
причин.
Середній
термін оплати
кредиторської
заборгованості
постачальникам
( )
визначається
співвідношенням:
 ,
де
 — величина
кредиторської
заборгованості
постачальникам;
 — обсяг закупівлі
сировини і
матеріалів
за розрахунковий
період у грошовому
вимірі.
Скорочення
за інших однакових
умов не визначається
позитивним
для підприємства,
оскільки потребує
додаткових
коштів. Натомість
збільшення
періоду оплати
заборгованості
може бути наслідком
різних причин:
погіршання
для підприємства
умов розрахунків,
браку коштів,
затягування
оплати з метою
використання
кредиторської
заборгованості
як джерела
фінансування
тощо. Фінансова
стійкість
підприємства
характеризується
співвідношенням
власного й
залученого
капіталу. Для
цього використовуються
різні показники,
які заведено
називати
коефіцієнтами.
Коефіцієнт
автономії
( )
обчислюється
діленням власного
капіталу на
підсумок балансу
підприємства:
 ,
де
 — власний капітал
підприємства;
 — підсумок
балансу (сума
всіх джерел
фінансування).
Коефіцієнт
забезпечення
боргів ( )
є модифікацією
першого показника
і визначається
як співвідношення
власного та
залученого
капіталу, тобто
 ,
де
 — боргові
зобов’язання
підприємства
(залучений
капітал).
Платоспроможність підприємства, тобто його здатність вчасно розраховуватися з боргами, визначається за допомогою коефіцієнтів ліквідності. Вони показують, наскільки короткострокові зобов’язання покриваються ліквідними активами. А оскільки поточні активи мають різну ліквідність, то й обчислюється кілька коефіцієнтів ліквідності — загальної, термінової та абсолютної.
Коефіцієнт
загальної
ліквідності
( )
— це відношення
оборотних
активів (розділи
ІІ і ІІІ активу
балансу) до
короткострокових
пасивів (розділ
ІІІ пасиву):
 ,
де
 — оборотні
активи підприємства;
 — короткострокова
заборгованість
підприємства.
Коефіцієнт
термінової
ліквідності
( )
обчислюється
як відношення
оборотних
активів високої
(термінової)
ліквідності
до короткострокових
пасивів, тобто
 ,
де
 — оборотні
активи високої
(термінової)
ліквідності,
до яких відносять
оборотні активи
за мінусом
товарно-матеріальних
запасів (запасів
і витрат).
Коефіцієнт
абсолютної
ліквідності
( )
— це відношення
абсолютно
ліквідних
активів до
короткострокових
пасивів:
 ,
де
 — абсолютно
ліквідні активи
підприємства,
до яких належать
гроші та короткострокові
фінансові
вкладення
(ліквідні цінні
папери).
Рівень економічної та соціальної ефективності виробництва (діяльності) залежить від багатьох чинників. Тому для практичного розв’язання завдань управління ефективністю важливого значення набуває класифікація чинників її зростання за певними ознаками. Класифікацію чинників зростання ефективності (продуктивності) виробничо-економічних та інших систем діяльності доцільно здійснювати за трьома ознаками: 1) видами витрат і ресурсів (джерелами підвищення); 2) напрямами розвитку та вдосконалення виробництва (діяльності); 3) місцем реалізації в системі управління виробництвом (діяльністю). Саме таку класифікацію чинників зростання ефективності наведено на рис. 5.
Групування чинників за першою ознакою уможливлює достатньо чітке визначення джерел підвищення ефективності: зростання продуктивності праці і зниження зарплатомісткості продукції (економія затрат живої праці), зниження фондомісткості та матеріаломісткості виробництва (економія затрат уречевленої праці), а також раціональне використання природних ресурсів (економія затрат суспільної праці). Активне використання цих джерел підвищення ефективності виробництва (діяльності) передбачає здійснення комплексу заходів, які за змістом характеризують основні напрями розвитку та вдосконалення виробничо-комерційної діяльності суб’єктів господарювання (друга класифікаційна ознака). Визначальними напрямами є: 1) прискорення науково-технічного та організаційного прогресу (підвищення техніко-технологічного рівня виробництва; удосконалення структури виробництва, організаційних систем управління, форм і методів організації діяльності, її планування та мотивації); 2) підвищення якості й конкурентоспроможності продукції (послуг); 3) усебічний розвиток та вдосконалення зовнішньоекономічної діяльності суб’єктів господарювання.
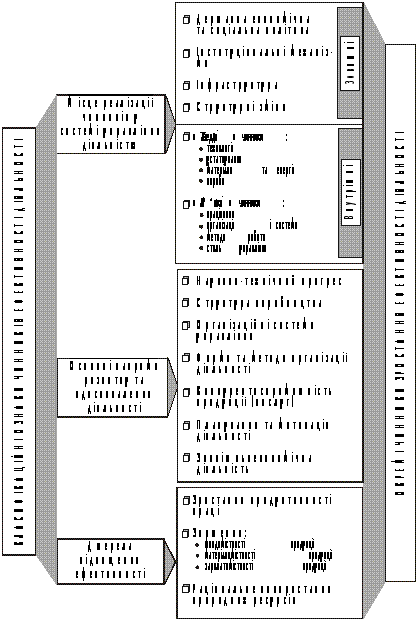
Рис. 5. Інтегрована модель і класифікація чинників ефективності діяльності первинних суб’єктів господарювання.
Практично найбільш важливою треба вважати класифікацію чинників ефективності за місцем реалізації в системі управління діяльністю (третя ознака групування чинників). Особливо важливим є виокремлювання внутрішніх (внутрішньогосподарських) і зовнішніх (народногосподарських) чинників, а також поділ низки внутрішніх чинників на так звані тверді і м’які.
Класифікація внутрішніх чинників на «тверді» і «м’які» є досить умовною, але широко використовуваною в зарубіжній практиці господарювання. Специфічну назву цих груп чинників запозичено з комп’ютерної термінології, відповідно до якої сам комп’ютер називається «твердим товаром», а програмне забезпечення — «м’яким товаром». За аналогією «твердими» чинниками називають ті, які мають фізичні параметри і піддаються вимірюванню, а «м’якими» — ті, що їх не можна фізично відчути, але вони мають істотне значення для економічного управління діяльністю трудових колективів.
Практична частина
Задача 1
Розрахувати план випуску товарної, валової та реалізованої продукції механічного заводу, якщо в наступному році планується виготовити 7700 насосів по ціні 817 грн. за одиницю, 5700 акумуляторів по ціні 167 грн. і 2700 карбюраторів по ціні 117 грн. Також будуть виготовлені запасні частини на суму 167 тис. грн., 50% яких буде використано для власних потреб, а решта буде реалізована. Вартість послуг, призначених для реалізації на сторону, складе 87 тис. грн. Залишок незавершеного виробництва на початок планового періоду становить 37 тис. грн., на кінець періоду - 77 тис. грн. Залишок готової продукції на початок року становив 370 тис. грн., а на кінець року - 350 тис. грн.
Розв’язання
Валова продукція (ВП) характеризує в грошовому виразі кінцевий результат промислово-виробничої діяльності підприємства за звітний період.
Валову продукцію підприємства можна визначити:
ВП = ГВ + НФр + Рпс + DНФ + DПД + DЗ,
де ГВ - вартість готових виробів;
НФр – реалізовані напівфабрикати;
Рпс – вартість робіт промислового характеру, виконаних на замовлення зі сторони, включаючи капітальний ремонт власного устаткування і транспортних засобів;
DНФ – різниця у залишках напівфабрикатів;
ВП = 7700*817+5700*167+2700*117+167*0,5*1000+87*1000 + (77-37)*1000 =7769200 грн. або 7769,2 тис.грн.
Товарна продукція (ТП) промислового підприємства є частина валової продукції, яка підготовлена для її реалізації.
Товарну продукцію підприємства можливо розрахувати:
ТП = ВП – НЕ,
де НЕ – нетоварні елементи, які складаються з вартості зміни залишків незавершеного виробництва, напівфабрикатів та інструментів власного виробництва (DЗ+ DНФ + DПД).
ТП = 7769,2 – (77-37)=7729,2 тис.грн.
Реалізованою називають продукцію (РП), що відвантажена споживачу і за яку на розрахунковий рахунок надійшли грошові кошти. Реалізована продукція ідентична товарній за сукупністю тих елементів, що її становлять.
РП = 370+7729,2-350=7749,2 тис.грн.
Задача 2
Визначити середньорічну вартість основних фондів підприємства, показники фондовіддачі, фондомісткості і фондоозброєності, якщо відомо, що вартість основних фондів на початок року становила 67 млн. грн., з 1 березня було введено основних фондів на суму 20 млн. грн., з початку третього кварталу - введено на 37 млн. грн. з 1 липня виведено основних фондів на 24 млн. грн., а з четвертого кварталу - виведено основних фондів на 27 млн. грн.
Запланований обсяг випуску продукції становить 270 млн. грн., а чисельність промислово-виробничого персоналу - 5700 чол.
Розв’язання
При складанні планів середню річну вартість основних фондів розраховують за формулою:
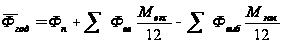 ;
де Фп – вартість основних фондів на початок року;
Мекс – кількість місяців їх експлуатації;
Фвв – вартість введених в експлуатацію основних фондів у звітному році;
Фвиб – вартість вибулих у звітному році основних фондів;
Мзал – кількість місяців, що залишилися до кінця року після вибуття основних фондів.
= 67+20*10/12+37*6/12-24*6/12-27*3/12= 83,42 млн.грн.
Узагальненими показниками ефективності використання основних виробничих фондів є фондовіддача ( f ), фондомісткість ( f’ ) та фондоозброєність ( foзб.).
 = 270/83,42=3,24
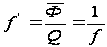 =1/3,24=0,31
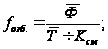 =
83,42*1000/5700=14,64 тис.грн./люд.
де Q – обсяг виробленої продукції;
Т – середньоспискова чисельність всього промислово-виробничого персоналу;
Задача 3
У звітному році сума нормованих оборотних засобів на підприємстві склала 370 тис. грн. Тривалість одного обороту оборотних засобів - 47 днів. В наступному році обсяг реалізованої продукції збільшиться на 18 %. Визначити, на скільки днів скоротиться час одного обороту при тій же величині нормованих оборотних коштів.
Розв’язання
Тривалість одного обороту визначається за формулою:
О = С*Т / Р
Р0 = С*Т / О = 370*365/47 = 2873,4 тис.грн.
Р1 = 2873,4*1,18 = 3390,6 тис.грн.
О1 = 370*365/3390,6=39,8 днів
Час скорочення одного обороту = 39,8-47=-7,2 дні
Задача 4
Середньоспискова чисельність працівників на підприємстві за 2004 рік склала 517 чол. Протягом року за власним бажанням звільнилось 27 чол., за порушення трудової дисципліни звільнено 5 чол., пішли на пенсію 22 чол., поступили в навчальні заклади на денну форму навчання - 3 чол., переведені на інші посади і в інші підрозділи - 32 чол..
Визначте коефіцієнт плинності кадрів та коефіцієнт вибуття кадрів.
Розв’язання
Коефіцієнт вибуття = Всі працівники, що вибули / Середньоспискова чисельність працівників = (27+5+22+3+32) / 517 = 0,17
Коефіцієнт плинності кадрів = Працівники, що вибули з причин не пов’язаних з виробництвом / Середньоспискова чисельність працівників = (27+5+22+3) / 517 = 0,11
Задача 5
На малому підприємстві витрати на оренду приміщень та їх утримання становлять 22 тис. грн. на рік, а витрати на управління, інженерне і виробничо-господарське обслуговування та амортизаційні відрахування - 23 тис. грн. Надходження від реалізації продукції склали 87 тис. грн. за рік, а змінні витрати - 37 тис. грн. Виробнича потужність підприємства -1217 одиниць.
Визначити мінімальний обсяг випуску продукції на рік, який забезпечує беззбитковість виробництва.
Розв’язання
Критичний обсяг виробництва (точку беззбитковості) можна визначити наступним чином:
Nкр=Спв/(Ц-Сзв),
де Ц – ціна одиниці продукції
Спв – постійні витрати;
Сзв – змінні витрати на одиницю продукції.
Постійні витрати = 22+23=45 тис.грн.
Змінні витрати на одиницю продукції = 37*1000/1217=30,4 грн.
Ціна одиниці = 87000/1217 = 71,49 грн.
Nкр=45 000 /(71,49-30,4) = 1095 од.
Список використаної літератури
Бойчик І.М. Економіка підприємства: Навч. посіб. для студ. вищ. навч. закл.. — К. : Атіка, 2004. — 480с.
Бондар Н.М. Економіка підприємства: Навч. посіб.. — К. : А.С.К., 2004. — 400с.
Грещак М.Г., Колот В.М., Наливайко А.П., Покропивний С. Ф., Сай В. М. Економіка підприємства: Підручник / Київський національний економічний ун- т / С.Ф. Покропивний (ред.). — 2.вид., перероб. та доп. — К. : КНЕУ, 2001. — 526с.
Тарасенко Н.В. Економічний аналіз: Навч. посіб. для студ. вищ. закл. освіти. — 2.вид., перероб. і доп. — Л. : Новий Світ-2000, 2003. — 319с.