Анализ материально-технического обеспечения производства ООО ПКФ "Альянс"
1. Внеоборотные активы:
в том числе:
1141
1407
1629
266
222
488
- нематериальные активы
8
7
5
-1
-2
-3
- основные средства
1041
1104
1330
63
226
289
- незавершенное строительство
92
297
296
205
-1
204
2. Оборотные активы:
в том числе:
936
1599
2103
663
504
1167
- запасы
423
814
797
391
-17
374
- налог на добавленную стоимость
66
65
69
-1
4
3
- дебиторская задолженность
358
606
1145
248
539
787
- краткосрочные финансовые вложения
1
1
1
-
-
-
- денежные средства
9
31
39
22
8
30
- прочие оборотные активы
80
83
53
3
-30
-27
ИТОГО:
2077
3006
3732
929
726
1655
На основании табл.6 оценим изменение внеоборотных активов предприятия ООО ПКФ "Альянс" за 2003 - 2005 гг.
Величина внеоборотных активов за три изучаемых года увеличилась. В 2005 году произошло увеличение внеоборотных активов на 266 тыс. р. по сравнению с 2003 годом, а в 2005 году на 222 тыс. р. по сравнению с 2004 годом. Доля внеоборотных средств в составе активов составила в 2003 году 55%, в 2004 году 47%, в 2005 году 44%. В целом за три года их доля сократилась на 11%. В то же время доля оборотных средств в составе активов увеличилась на 13%. Таким образом, темп прироста оборотных средств был выше, чем внеоборотных средств. Такую тенденцию можно было бы охарактеризовать положительно, если бы не факторы влияющие на их рост, а именно, увеличение дебиторской задолженности, которые заморозили часть оборотных средств. В структуре внеоборотных активов наибольшую долю составляют основные средства: 2003 год - 91%, 2004 год - 78%, 2005 год - 82%, остальные составляющие имеют незначительный удельный вес.
Увеличение стоимости внеоборотных активов обусловлено возрастанием стоимости незавершенного строительства с 92 тыс. р. в 2003 году до 296 тыс. р. в 2005 году по сравнению с 2003 годом.
Из табл.7 видно, что в общей сумме активов предприятия оборотные средства в 2003 году составили 45,06%. За анализируемый период они возросли более чем в 2 раза и в 2005 году составили 2103 тыс. р., удельный вес составил 56,4% от суммы всех активов.
Опережение темпов роста оборотных активов (224,7%) над необоротными активами (142,8%) может свидетельствовать о расширении основной деятельности предприятия.
Увеличение оборотных активов произошло за счет значительного увеличения запасов и дебиторской задолженности. Дебиторская задолженность в 2004 году увеличилась по сравнению с 2003 годом на 248 тыс. р., а в 2005 году на 539 тыс. р. по сравнению с 2004 годом. Итого за период 2003-2005 гг. дебиторская задолженность выросла на 787 тыс. р. или более чем в 3 раза, что является негативным явлением и вызвано проблемами связанными с оплатой продукции предприятия. Выручка от реализации продукции при этом выросла в меньшей степени, что свидетельствует о росте неплатежей со стороны потребителей.
Значительное увеличение дебиторской задолженности является отвлечением оборотных средств на производственный процесс и увеличением кредитования потребителей товарами и продукцией.
Доля наиболее мобильных денежных средств в 2004 и 2005 году значительно возросла по сравнению с 2003 годом.
Эффективность использования оборотных средств характеризуется, прежде всего их оборачиваемостью. Отдельные виды текущих активов предприятия имеют различную скорость оборота. Показатели оборачиваемости отражают структуру оборотных активов предприятия и зависят от их видов, запасов товарно-материальных - ценностей, дебиторской задолженности.
Таким образом, перейдем к анализу оборачиваемости всех оборотных средств и их составляющих. Рассчитанные показатели оборачиваемости оборотных средств приведены в табл.7.
Таблица 7
Показатели оборачиваемости оборотных средств ООО ПКФ "Альянс" за 2003-2005 гг.
|
Показатели |
2003 г. |
2004 г. |
2005 г |
|
Средняя стоимость материальных оборотных средств, тыс. р. |
423 |
814 |
797 |
|
Средняя дебиторская задолженность, тыс. р. |
358 |
606 |
1145 |
|
Средняя стоимость оборотных средств, тыс. р. |
936 |
1599 |
2103 |
|
Выручка от реализации без НДС, тыс. р. |
13650 |
19310 |
21338 |
|
Коэффициент оборачиваемости материальных оборотных средств |
32,3 |
23,7 |
26,8 |
|
Время оборота материальных оборотных средств, дней |
11 |
15 |
14 |
|
Коэффициент оборачиваемости дебиторской задолженности |
38,1 |
31,9 |
18,6 |
|
Время оборачиваемости дебиторской задолженности, дней |
9 |
11 |
20 |
|
Коэффициент оборачиваемости оборотных средств |
14,6 |
12,0 |
10,2 |
|
Время оборота оборотных средств, дней |
25 |
30 |
36 |
Из данных таблицы видно, что в изучаемом периоде произошло значительное уменьшение оборачиваемости дебиторской задолженности с 38 оборотов в 2003 году она снизилась до 17 оборотов в 2005 году, таким образом, погашение дебиторской задолженности происходит медленными темпами.
Время оборота увеличилось на 11 дней в 2005 году по сравнению с 2003 годом. Время оборота дебиторской задолженности в 2005 году составляет 20 дней, то есть дебиторская задолженность погашается недостаточно быстро.
Увеличение дебиторской задолженности свидетельствует о временном отвлечении средств из оборота данного предприятия, что вызывает дополнительную потребность в ресурсах и в дальнейшем может привести к напряженному финансовому состоянию.
В 2005 году также произошло замедление оборачиваемости оборотных средств. Время оборота оборотных средств увеличилось с 25 дней в 2003 году до 36 дней в 2005 году.
По материальным оборотным средствам время оборота в 2005 году увеличилось на 3 дня по сравнению с 2003 годом.
В составе оборотного капитала постепенно возрастала доля дебиторской задолженности и снижалась ее оборачиваемость, это также снижает ликвидность активов организации. Можно порекомендовать ООО ПКФ "Альянс" проводить более жесткий контроль за формированием и состоянием дебиторской задолженности, не допускать возникновения просроченной задолженности в составе дебиторов, это повысит оборачиваемость оборотного капитала и соответственно прибыль предприятия.
Капитал – это все средства предприятия, которыми оно располагает для осуществления своей деятельности. Он формируется за счет собственных и заемных (внешних) источников. От того каким капиталом располагает субъект хозяйствования, насколько оптимальна его структура, насколько целесообразно он трансформируется в основные и оборотные фонды, зависят финансовое благополучие и результаты его деятельности, Поэтому анализ наличия, источников формирования капитала имеет исключительно важное значение.
Таблица 8
Анализ динамики и структуры источников капитала
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
отклонение |
||||
|
тыс. р. |
% |
тыс. р. |
% |
тыс. р. |
% |
2004-2003 |
2005-2004 |
|
|
Всего источников средств |
2325 |
100 |
3686 |
100 |
3777 |
100 |
+1361 |
+91 |
|
Собственные средства |
118 |
5,1 |
837 |
22,7 |
1204 |
31,9 |
+719 |
+367 |
|
Заемные средства |
2207 |
94,9 |
2849 |
77,3 |
2573 |
68,1 |
+642 |
-276 |
|
Долгосрочные кредиты и займы |
- |
- |
- |
- |
- |
- |
- |
- |
|
Краткосрочные кредиты и займы |
- |
- |
- |
- |
1000 |
26,5 |
- |
+1000 |
|
Кредиторская задолженность |
2206 |
94,9 |
2774 |
75,3 |
1496 |
39,6 |
+568 |
-1278 |
По данным таблицы видно, что всего источников средств в 2004 году увеличилось на 1361 тыс. р., причем собственные средства увеличились на 719 тыс. р., а заемные средства возросли на 642 тыс. р.
В 2005 году общая сумма источников средств увеличилась на 91 тыс. р., в т. ч. собственные средства возросли на 367 тыс. р., а заемные средства сократились на 276 тыс. р. Кредиторская задолженность уменьшилась на 1278 тыс. р.
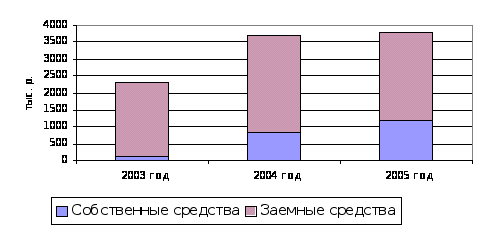
Рис.3. Динамика собственных и заемных средств
Согласно данному рисунку можно сделать вывод о сокращении доли заемных средств по отношению к собственным средствам. Собственные средства в 2004 году возросли на 719 тыс. р., а в 2005 году – на 367 тыс. р.
Произошли существенные изменения в структуре заемного капитала: уменьшилась доля кредиторской задолженности, которая временно использовалась в обороте предприятия до момента наступления сроков ее погашения, уменьшилась доля задолженности поставщикам и подрядчикам.
Ликвидность баланса выражается в степени покрытия обязательств предприятия его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность баланса достигается установлением равенства между обязательствами предприятия и его активами.
Для определения ликвидности баланса надо сопоставить произведенные расчеты групп активов и групп обязательств. Ликвидность предприятия определяется и с помощью ряда финансовых коэффициентов (табл.9).
Таблица 9
Показатели ликвидности предприятия
|
Показатели |
Формула |
Норматив |
2003 г. |
2004 г. |
2005 г. |
|
К. абсолютной ликвидности |
(Денежные средства + краткосрочные фин. вложения) / краткосрочные обязательства |
0,2 |
0,005 |
0,012 |
0,016 |
|
Промежуточ-ный К. покрытия |
(Денежные средства + краткосрочные фин. вложения + дебит. задолж-ть) / краткосрочные обязательства |
0,8-1 |
0,167 |
0,230 |
0,475 |
|
К. текущей ликвидности |
Денежные средства + краткосрочные фин. вложения + дебит. задолж-ть + запасы) / краткосрочные обязательства |
1–2,5 |
0,388 |
0,547 |
0,822 |
Коэффициенты ликвидности за 2003–2005 гг. не соответствуют нормативным ограничениям, что говорит об отсутствии кредитоспособности предприятия. Однако все коэффициенты ликвидности за 2005 год значительно выросли по сравнению с 2003 г., что свидетельствует о некотором увеличении перспективных платежных возможностей предприятия.
Показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия.
Конечный финансовый результат деятельности предприятия - это балансовая прибыль или убыток, который представляет собой сумму результата от реализации продукции (работ, услуг), результат от прочей реализации, сальдо доходов и расходов от внереализационных операций.
Проведем анализ финансовых результатов деятельности ООО ПКФ "Альянс" за 2003 - 2005 гг., используя данные отчетности предприятия из формы № 2 "Отчет и прибылях и убытках" в табл.10.
Таблица 10
Анализ финансовых результатов деятельности ООО ПКФ "Альянс" за 2003-2005 гг., тыс. р.
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Изменения (+,-) |
||
|
2004/ 2003 гг. |
2005/ 2004 гг. |
2005/ 2003 гг. |
||||
|
Выручка от реализации товаров, продукции, работ, услуг |
13650 |
19310 |
21338 |
5660 |
2028 |
7688 |
|
Себестоимость реализации товаров, продукции, работ, услуг |
12694 |
16258 |
18728 |
3564 |
2470 |
6034 |
|
Прибыль (убыток) от продаж |
91 |
1352 |
634 |
1261 |
-718 |
543 |
|
Прочие операционные доходы |
3 |
10 |
83 |
7 |
73 |
80 |
|
Прочие операционные расходы |
144 |
255 |
6 |
111 |
-249 |
-138 |
|
Внереализационные доходы |
66 |
101 |
54 |
35 |
-47 |
-12 |
|
Внереализационные расходы |
37 |
88 |
102 |
51 |
14 |
65 |
|
Прибыль (убыток) до налогообложения |
-21 |
1120 |
663 |
1141 |
-457 |
684 |
|
Налог на прибыль |
4 |
401 |
201 |
397 |
-200 |
197 |
|
Нераспределенная прибыль (убыток) отчетного периода |
-177 |
719 |
462 |
896 |
-257 |
639 |
По данным табл.11, мы наблюдаем улучшение финансовых результатов деятельности ООО ПКФ "Альянс". Прибыль от продаж за 2004 год по сравнению с 2003 годом увеличилась на 1261 тыс. р., а в 2005 году уменьшилась на 718 тыс. р. по сравнению с 2004 годом.
В 2003 году предприятие получило убыток на 177 тыс. р., однако в 2004 году нераспределенная прибыль отчетного периода составила 719 тыс. р., а в 2005 году 462 тыс. р. Увеличение балансовой прибыли произошло в связи с переходом предприятия в 2004 году с учетной политики для налогообложения от метода "по оплате" за отгруженную продукцию к методу "по отгрузке".
Балансовая прибыль ООО ПКФ "Альянс" за 2004 год увеличилась на 1141 тыс. р. по сравнению с 2003 годом. В 2005 году по сравнению с 2004 годом балансовая прибыль уменьшилась на 457 тыс. р., а по сравнению с 2003 годом увеличилась на 684 тыс. р.
Абсолютная величина прибыли не может характеризовать эффективность предприятия достаточно полно, поэтому проведем анализ рентабельности деятельности предприятия (табл.11). Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Таблица 11
Расчет показателей рентабельности продукции за 2003 - 2005 гг.
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Изменения (+,-) |
||
|
2004/ 2003 гг. |
2005/ 2004 гг. |
2005/ 2003 гг. |
||||
|
Рентабельность продаж по балансовой прибыли,% |
0,67 |
7,0 |
3,0 |
6,33 |
-4 |
2,33 |
|
Общая рентабельность,% |
-0,15 |
5,8 |
3,1 |
5,95 |
-2,7 |
3,25 |
|
Рентабельность продаж по чистой прибыли,% |
-1,3 |
3,7 |
2,2 |
5,0 |
-1,5 |
3,5 |
Из данных табл.11 видно, что рентабельность продаж в 2004 году возросла на 6,33% по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом она уменьшилась на 4%.
Общая рентабельность достигнута только в 2004 и 2005 годах и составила соответственно 5,8% и 3,1%.
Рентабельность продаж по чистой прибыли в 2004 году увеличилась на 5% по сравнению с 2003 годом, а в 2005 году по сравнению с 2004 годом этот показатель уменьшился на 1,5%.
Можно сделать вывод об ухудшении эффективности работы предприятия в 2003-2005 годах, ООО ПКФ "Альянс" необходимо повышать значения основных экономических показателей своей деятельности.
В целом же на основе анализа финансового состояния и кредитоспособности предприятия можно сделать вывод, что предприятие находится в неустойчивом состоянии и кредитоспособность его низка. Таким образом, к этому предприятию, как к деловому партнеру и заемщику в деловом мире будут относиться с осторожностью.
Предприятие должно работать стабильно, не иметь задолженности по зарплате и налоговым платежам. Недостаток собственных оборотных средств необходимо пополнять заемными средствами коммерческого банка.
Глава 3. Анализ материально-технического обеспечения производства
3.1 Анализ обеспеченности ООО ПКФ "Альянс" материальными ресурсами
В условиях функционирования рыночных отношений предприятия изучают конъюнктуру рынка, возможности партнеров, движение цен и на их основе организуют материально-техническое обеспечение собственного производства, приобретая ресурсы на рынке товаров и услуг. В организации обеспечения предприятия материальными ресурсами ведущая роль принадлежит плану материально-технического снабжения, определяющему потребность в ресурсах на плановый период и источники ее покрытия.
В планировании материально-технического снабжения и обеспечении контроля за использованием материальных ресурсов решающее значение имеют нормы расхода на единицу продукции.
Потребность в материальных ресурсах, как правило, определяется методом прямого счета: планируемых объем выпуска каждого вида продукции или работ умножается на норму расхода. Потребность в топливе и энергии определяется по направлениям их использования.
Потребность в топливе на технологические нужды обосновывается прямым счетом, исходя из объемов производства и норм расхода топлива. Для отопления производственных помещений и административных зданий и сооружений потребность в топливе исчисляется с учетом типа зданий, их конструкций, длительности отопительного периода и др.
В обеспечении предприятия материальными ресурсами важное значение приобретает процесс нормирования оборотных средств. Норматив оборотных средств устанавливает их минимальную расчетную сумму, необходимую предприятию для работы. Фактические запасы сырья, материалов, денежных средств и т.д. могут быть выше или ниже норматива или соответствовать ему - это один из наиболее изменчивых показателей текущей финансовой деятельности. Не заполнение норматива оборотных средств может привести к сокращению производства, невыполнению производственной программы из-за перебоев в производстве и реализации продукции.
Сверхнормативные запасы отвлекают из оборота денежные средства, свидетельствуют о недостатках материально-технического обеспечения, неритмичности процессов производства и реализации продукции. Все это приводит к недостаточному или неэффективному использованию ресурсов.
Сбалансировать потребности и запасы позволяет нормирование. Нормирование - это метод разработки и установления предельных величин запаса и расходования ресурсов, необходимых для обеспечения процесса производства и сбыта продукции. Норма - это предельно допустимая величина расходования какого-либо ресурса на единицу продукции. Нормы на предприятии устанавливаются на все виды используемых ресурсов.
Проанализируем обеспеченность материальными ресурсами предприятия ООО ПКФ "Альянс", основным видом деятельности которого является производство дверей.
Общая потребность предприятия в материальных ресурсах определяется суммированием потребностей на производство продукции, на экспериментальные работы, на ремонтные работы, на образование запасов.
Потребность предприятия в конкретном виде материалов, сырья на производство продукции определяется умножением нормы расхода данного вида материалов на единицу продукции и на планируемый объем выпуска в данном периоде. Расход на единицу продукции зависит от качества сырья и материалов, замены одного вида материала другим, изменения рецептуры сырья, техники, технологии и организации производства, квалификации работников, отходов сырья и др.
Продукция ООО ПКФ "Альянс" пользуется спросом, и постоянно принимаются заказы на производство той или иной продукции. Поэтому необходимо своевременное обеспечение предприятия всеми необходимыми материальными ресурсами для бесперебойной его работы.
Размещение средств предприятий имеет очень большое значение в финансовой деятельности и повышении ее эффективности. Поэтому в процессе анализа материальных ресурсов предприятия в первую очередь следует изучить изменения в их составе и дать им оценку. Для этого первоначально проведем анализ состояния активов ООО ПКФ "Альянс" (табл.12).
Таблица 12
Анализ показателей активов баланса за 2003-2005 гг., тыс. р.
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Изменения (+,-) |
||
|
2004/ 2003 гг. |
2005/ 2004 гг. |
2005/ 2003 гг. |
||||
|
1. Внеоборотные активы: в том числе: |
1141 |
1407 |
1629 |
266 |
222 |
488 |
|
- нематериальные активы |
8 |
7 |
5 |
-1 |
-2 |
-3 |
|
- основные средства |
1041 |
1104 |
1330 |
63 |
226 |
289 |
|
- незавершенное строительство |
92 |
297 |
296 |
205 |
-1 |
204 |
|
2. Оборотные активы, в том числе: |
936 |
1599 |
2103 |
663 |
504 |
1167 |
|
- запасы |
423 |
814 |
797 |
391 |
-17 |
374 |
|
- НДС |
66 |
65 |
69 |
-1 |
4 |
3 |
|
- дебиторская задолженность |
358 |
606 |
1145 |
248 |
539 |
787 |
|
- краткосрочные финансовые вложения |
1 |
1 |
1 |
- |
- |
- |
|
- денежные средства |
9 |
31 |
39 |
22 |
8 |
30 |
|
- прочие оборотные активы |
80 |
83 |
53 |
3 |
-30 |
-27 |
|
ИТОГО: |
2077 |
3006 |
3732 |
929 |
726 |
1655 |
Из табл.12 видно, что в составе активов предприятия оборотные средства в 2003 году составили 45,06%. За анализируемый период они возросли более чем в 2 раза и в 2005 году составили 2103 тыс. р., что составило 56,4% от суммы всех активов. Увеличение оборотных активов произошло за счет значительного увеличения запасов.
Так, если в 2003 году стоимость материальных запасов составила 423 тыс. р., то в 2005 г. – 797 тыс. р.
Для более глубокого изучения причин изменения себестоимости анализируют отчетные калькуляции по отдельным изделиям, сравнивают фактический уровень затрат на единицу продукции с плановым и данными прошлых лет в целом и по статьям затрат.
Как правило, наибольший удельный вес в себестоимости продукции предприятия занимают затраты на сырье и материалы (табл.13).
Таблица 13
Затраты на сырье и материалы для изготовления дверного балконного блока, кв. м
|
Наименование |
Ед. изм. |
Норма расхода |
Цена за ед-цу, руб. |
Ст-сть, руб. |
|
Олифа Гвозди Смола ДВП мягкая ДВП твердая Шпатлевка Шкурка Петля накладная Рубероид Пиломатериал листв. обрезной Пиломатериал хвойн. обрезной Пиломатериал хвойный необрезной Транспортные расходы Итого |
Кг Кг Кг Кв. м Кв. м Кг Кв. м Шт. Кв. м Куб. м Куб. м Куб. м |
0,26 0,1087 0,83 0,35 0,59 0,04 0,002 4 0,05 0,052 0,06 0,056 |
43,6 55,7 24,5 52,8 48,4 28,3 208,3 11,8 56,0 4206,9 4543,6 3872,6 |
11,3 6,1 20,3 18,5 28,6 1,1 0,4 47,2 28,0 218,8 272,6 216,9 59,8 929,6 |
Общая сумма затрат по этой статье зависит от объема производства продукции (VВП), ее структуры (УДi) и изменения удельных затрат на отдельные изделия (УМЗi).
Удельные материальные затраты на отдельные изделия (УМЗi) в свою очередь зависят от количества (массы) расходованных материалов на единицу продукции (УРi) и средней цены единицы материалов (Цi).
При анализе себестоимости единицы продукции расчет влияния факторов (объема производства продукции, удельного расхода материалов, цен на сырье и материалы) на изменение суммы материальных затрат производится по модели: УМЗi = Σ (УРi * Цi).
Расчет влияния данных факторов производится способом цепных подстановок (табл.14).
УМЗпл = Σ (УРплi * Цплi), ∆УМЗур = УМЗусл – УМЗпл,
УМЗусл = Σ (УРфi * Цплi), ∆УМЗц = УМЗф – УМЗусл,
УМЗф = Σ (УРфi * Цфi), ∆УМЗобщ = УМЗф – УМЗпл.
Расход на единицу продукции зависит от качества сырья и материалов, замены одного вида материала другим, изменения рецептуры сырья, техники, технологии и организации производства, квалификации работников, отходов сырья и др.
Уровень средней цены материалов зависит от рынков сырья, отпускной цены поставщика, внутригрупповой структуры материальных ресурсов, уровня транспортных и заготовительных расходов, качества сырья и т.д.
Таблица 14
Расчет влияния факторов на сумму прямых материальных затрат
на единицу продукции, руб.
Материал |
Затраты сырья на единицу продукции |
Отклонение от плана |
||||
план |
фактически по плано-вым ценам |
факт |
общее |
в том числе за счет |
||
|
массы |
цены |
|||||
|
Олифа Гвозди Смола ДВП мягкая ДВП твердая Шпатлевка Шкурка Петля накладная Рубероид Пиломатериал листв. обрезной Пиломатериал хвойный обрезной Пиломатриал хвойный необрезной |
12,0 5,2 19,3 16,5 28,0 1,0 0,4 44,5 29,0 195,5 220,8 188,1 |
12,2 5,5 19,6 17,1 28,5 1,0 0,4 45,3 29,3 190,4 257,7 196,3 |
11,3 6,1 20,3 18,5 28,6 1,1 0,4 47,2 28,0 218,8 272,6 216,9 |
-0,7 +0,9 +1,0 +2,0 +0,6 +0,1 - +2,7 -1,0 +23,3 +51,8 +28,8 |
+0,2 +0,3 +0,3 +0,6 +0,5 - - +0,8 +0,3 -5,1 +36,9 +8,2 |
-0,9 +0,6 +0,7 +1,4 +0,1 +0,1 - +1,9 -1,3 +28,4 +14,9 +20,6 |
Из данных таблицы видно, что затраты сырья на единицу продукции (кв. метр дверного балконного блока) увеличились по сравнению с плановыми расходами, за исключением олифы и рубероида.
Наибольшее изменение суммы материальных затрат произошло на пиломатериал для изготовления данного столярного изделия (затраты сырья увеличились в общем по сравнению с плановыми на пиломатериал обрезной лиственных пород на 23,3 руб.; пиломатериал обрезной хвойных пород – на 51,8 руб. и на пиломатериал необрезной хвойных пород – на 28,8 руб).
Увеличение затрат на сырье по сравнению с плановым уровнем происходило за счет изменения удельного расхода материалов, но в большей степени за счет роста цен на используемые сырье и материалы.
Недопоставка материально-технических ресурсов вызывает недоиспользование производственных мощностей предприятия. В 2004-2005 году не имели места недопоставки сырьевых и топливных ресурсов.
В условиях стабильной экономики фирмы стремятся приблизиться к японской системе "точно-во-время", которая предполагает поставку сырья и комплектующих точно туда и точно в то время, когда это потребуется и направлена на минимизацию запасов.
В условиях российской экономики это пока не возможно. Поэтому пока ООО ПКФ "Альянс", как и остальные предприятия, вынужден создавать большие запасы сырья и комплектующих. Для этого на предприятии имеются вместительные складские помещения, позволяющие создавать помимо текущих и страховых запасов (на случай отсутствия сырья на рынке), еще и резервные запасы, по объему равные трех-четырех месячной потребности в них. Финансовые ресурсы предприятия позволяют закупать запасы сырья в таких объемах.
Есть два положительных момента в этой ситуации. Во-первых, предприятие ближайшие 3-4 месяца может работать спокойно, не опасаясь сбоев по причине отсутствия сырья, а во-вторых, сегодня, в условиях инфляции руководство ООО ПКФ "Альянс" считает вложение денег в сырье и комплектующие экономически целесообразным. То есть вкладывать деньги, делая запасы выгоднее, чем положить эти же деньги на депозит в банк. Кроме этого, это позволяет ООО ПКФ "Альянс" производить в конечном итоге продукцию с меньшими издержками, чем конкурентам, так как у многих из них нет средств, для создания больших объемов производственных запасов.
3.2 Анализ затрат на приобретение материальных ресурсов и расчетов с поставщиками
Фактическими затратами на приобретение материально-производственных затрат (МПЗ) организацией являются:
суммы, уплачиваемые в соответствии с договором поставщику;
вознаграждения, уплачиваемые посредническим организациям, через которые приобретены МПЗ;
таможенные пошлины и другие платежи;
затраты по заготовке и доставке МПЗ до места их использования, включая затраты по их страхованию;
затраты по содержанию складского аппарата организации;
затраты за услуги транспорта по доставке МПЗ до места их использования, если они не включены в договорную цену;
иные затраты, непосредственно связанные с приобретением МПЗ.
Фактическая себестоимость материалов предприятием рассчитывается только по окончании месяца, когда бухгалтерия уже имеет все слагаемые этой себестоимости (платежные документы поставщиков материалов или за перевозку, погрузочно-разгрузочные работы и прочие расходы).
Движение же материалов в организации происходит ежедневно, и документы на приход и расход материалов должны оформляться своевременно, по мере совершения операций и находить отражение в учете. Поэтому в учете используются твердые, заранее установленные учетные цены.
По окончании месяца рассчитываются суммы и процент транспортно-заготовительных расходо для доведения их до фактической себестоимости.
Поступление МПЗ может быть от поставщиков, подотчетных лиц, закупивших материалы за наличный расчет, от списания пришедших в негодность основных средств и МБП.
Расчеты с поставщиками за поступившие МПЗ чаще всего производятся организацией в неденежной форме расчетов из-за острой нехватки денежных средств. Поступающие на предприятие МПЗ оформляют бухгалтерскими документами в следующем порядке.
Вместе с отгрузкой МПЗ поставщик высылает предприятию расчетные и другие сопроводительные документы – платежное требование, накладная или товарно-транспортная накладная, счет-фактура и другие. Расчетные и сопроводительные документы поступают в бухгалтерию предприятия. После проверки соответствия объемов и качества поступивших материалов принимается решение о полном или частичном акцепте или мотивированном отказе от акцепта расчетных документов поставщика.
Для получения МПЗ со складов поставщиков материально-ответственному лицу выдается доверенность и наряд на получение материалов, в которых указывается перечень материалов, подлежащих получению. Принятые кладовщиком материалы на основной склад оформляются приходным ордером.
В