Анализ материально-технического обеспечения производства ООО ПКФ "Альянс"
При установлении несоответствия поступивших материалов их ассортименту, качеству и количеству, указанным в документах поставщика, приемку материалов производит комиссия, которая составляет акт о приемке материалов без оформления приходного ордера.
Подотчетные лица приобретают МПЗ на предприятиях торговли, у других предприятий, на рынке или у населения за наличный расчет.д.окументом, подтверждающим стоимость приобретенных материалов, является товарный чек или квитанция от приходного ордера и закупочный акт, которые прилагаются затем к авансовому отчету.
Под отпуском МПЗ в производство понимается на предприятии их отпуск непосредственно для выполнения ремонтных, строительных и монтажных работ. Кроме того, сюда же относится и отпуск на ремонтные и хозяйственные нужды. Отпуск МПЗ рассматривается как отпуск в производство.
Оценка запасов и расчет фактической себестоимости отпущенных в производство материальных ресурсов производится по средней себестоимости, определяемой по окончании каждого месяца по каждому виду материальных запасов.
МПЗ отпускаются в производство по весу, объему или счету, в строгом соответствии с установленными нормами и объемом, предусмотренными в производственной смете на основе требований-накладных на отпуск материалов со склада.
На предприятии лимитирование расхода материалов производится производственно-экономическим отделом при составлении производственных смет на строительство. В основу лимитов принимаются производственные нормы расхода материалов на единицу конструктивного элемента или вида работ. Расход МПЗ и труда сверх норматива на предприятии оформляется актом на дополнительные работы.
Отпуск МПЗ с приобъектного склада в ООО ПКФ "Альянс" на производство отражается в материальном отчете материально-ответственного лица без оформления первичными документами.
Перемещение МПЗ из одного приобъектного склада на другой приобъектный или основной склад оформляется накладной на внутреннее перемещение материалов.
Отпуск материалов на сторону оформляется на основании договоров, нарядов и других соответствующих документов и письменного разрешения руководителя предприятия или лиц им на то уполномоченных, путем выписки приказа-накладной на отпуск материалов на сторону.
Все приходные и расходные документы группируются по номенклатурным номерам и в конце месяца подсчитанные по документам итоговые данные о поступлении и расходе каждого вида материалов записываются в оборотные ведомости, составляемые в натуральном и денежном выражении отдельно по каждому объекту строительства.
Для сопоставления фактического объема израсходованных материалов на выполнение работ с их производственными нормами по окончании месяца производственно-экономическим отделом составляется отчет о расходе основных материалов в производстве в сопоставлении с производственными нормами.
Отчет составляется по отдельным объектам на основании:
данных о выполненных за месяц работах;
установленных производственных норм расхода материалов на единицу объема работ (в соответствии с нормативными справочниками);
документов о фактическом расходе материалов (материального отчета и др.).
Рассмотрим контроль за использованием материалов в организации.
Для контроля за использованием сырья и материалов в производстве ООО ПКФ "Альянс" используют следующие три основных метода: документирование, методы партионного раскроя и инвентарный.
Метод документирования основан на документальном оформлении отдельными документами всех случаев отклонений расхода сырья и материалов от установленных норм, нормативов и условий (при отпуске сырья и материалов сверх лимита, при замене одних видов сырья и материалов другими и др.). Данный метод в той или иной мере используется на всех промышленных предприятиях.
Сущность метода партионного раскроя заключается в том, что на каждую партию материалов, отпускаемых на производство, выписывается раскройный лист, (учетная карта). В нем указывают количество материала, поданного к рабочему месту, количество заготовок (деталей) и отходов, которое должно быть получено из материалов, и фактически полученные заготовки, и отходы.
Для выведения результатов раскроя фактически полученное количество заготовок сравнивают с нормативным. Экономию. или перерасход материалов определяют сопоставлением фактического количества израсходованного материала с расходом по норме. Такие же расчеты осуществляют и по отходам. В раскройном листе указывают также причины выявленных отклонений и лиц, ответственных за раскрой материалов.
При инвентарном методе по истечении смены, суток, пятидневки или другого периода проводят инвентаризацию остатков неизрасходованного сырья и материалов. Фактический расход сырья и материалов на производство определяют прибавлением к остатку сырья и материалов на начало периода поступления сырья и материалов и вычитанием из полученной суммы остатка сырья и материалов на конец периода.
Нормативный расход сырья и материалов определяют умножением выработанной продукции на норму расхода сырья и материалов. Фактический расход сырья и материалов по каждой калькуляционной сравнивают с нормативным и устанавливают отклонения от норм, которые затем распределяются по соответствующим объектам учета затрат пропорционально нормативным затратам.
По выявленным отклонениям определяют их причину и виновников (инициаторов). Для систематизации и анализа отклонений от нормы на предприятии ООО ПКФ "Альянс" разрабатывают номенклатуру причин и определяют возможных виновников.
По истечении 1 месяца цехи составляют отчеты о расходе сырья и материалов, где указывают нормативный и фактический расходы материалов на каждый вид продукции или на несколько видов продукции в целом. В отчетах дается объяснение причин перерасхода или экономии по материалам.
На оснований этих отчетов цехов бухгалтерия составляет по каждому синтетическому счету в отдельности ведомости (машинограммы) распределения израсходованных сырья и материалов, где расход сырья и материалов отражается по каждому аналитическому счету, открываемым в развитие синтетических производственных счетов.
Во многих отраслях и производствах распределение сырья и материалов по видам продукции осуществляется прямым путем, так как в первичных документах по их расходованию указывается вид (код) изделия. Однако в ряде отраслей и производств сырье и материалы расходуются на группу изделий, и поэтому по видам продукции они распределяются косвенно-нормативным или коэффициентным способами.
При нормативном способе фактически израсходованные сырье и материалы распределяют по видам продукции пропорционально расходу их по норме.
Рассмотрим документальное оформление поступления и расходов материалов.
Первичные документы по поступлению и расходу производственных запасов являются основой организации материального учета. Непосредственно по первичным документам осуществляют предварительный, текущий и последующий контроль за движением, сохранностью и рациональным использованием материальных ресурсов.
Первичные документы по движению материалов должны тщательно оформляться, обязательно содержать подписи лиц, совершивших операции, и коды соответствующих объектов, учета. Контроль за соблюдением правил оформления движения материальных ресурсов возложен на главного бухгалтера и руководителей соответствующих подразделений.
Сырье и материалы поступают от поставщиков, подотчетных лиц, закупивших материалы в порядке наличного расчета, от списания пришедших в негодность основных средств и малоценных и быстроизнашивающихся предметов, собственного производства.
Для выполнения производственной программы предприятия ООО ПКФ "Альянс" определяет потребность в материальных ресурсах и приобретают их.
На поставку материалов предприятие ООО ПКФ "Альянс" заключает договора с поставщиками, которые определяют права, обязанности и ответственность сторон по поставкам продукции.
Контроль за выполнением плана материально-технического обеспечения по договорам, своевременностью поступления и оприходования материалов осуществляет отдел материально-технического снабжения ООО ПКФ "Альянс". С этой целью в отделе ведут ведомости (машинограммы) оперативного учета выполнения договоров поставки. В них отмечают выполнение условий договора о поставке по ассортименту материалов, их количеству, цене, срокам отгрузки и др. Бухгалтерия осуществляет контроль за организацией данного оперативного учета.
Поступающие на предприятие материалы оформляют бухгалтерскими документами в следующем порядке.
Вместе с отгрузкой продукции поставщик высылает покупателю расчетные и другие сопроводительные документы - платежное требование (в двух экземплярах: один непосредственно покупателю, другой - через банк), товарно-транспортные накладные, квитанцию к железнодорожной накладной и др. Расчетные и другие документы, связанные с поступлением материалов, поступают в бухгалтерию, где проверяется правильность их оформления, после чего их передают ответственному исполнителю по снабжению.
В отделе снабжения по поступающим документам проверяют соответствие объема, ассортимента, сроков поставки, цен, качества материалов и др. договорным условиям. В результате такой проверки на самом расчетном или другом документе делают отметку о полном или" частичном акцепте (согласии на оплату). Кроме того, отдел снабжения ООО ПКФ "Альянс" осуществляет контроль за поступлением грузов и их розыск. С этой целью в отделе снабжения ведут Журнал учета поступающих груза, в котором указывают регистрационный номер, дату записи, наименование поставщика, дату и номер транспортного документа, номер, дату и сумму счета, род груза, номер и дату приходного ордера или акта о приемке запроса о розыске груза.
Проверенные платежные требования из отдела снабжения передают в бухгалтерию, а квитанции транспортных организаций - экспедитору для получения и доставки материалов.
Экспедитор принимает на станции прибывшие материалы по количеству мест и массе. При обнаружении им признаков, вызывающих сомнение в сохранности груза, он может потребовать от транспортной организации проверки груза. В случае обнаружения недостачи мест или массы, повреждения тары, порчи материалов составляется коммерческий акт, который служит основанием для предъявления претензий к транспортной организации или поставщику.
Для получения материалов со склада иногородних поставщиков экспедитору выдают наряд и доверенность, в которых указывают перечень материалов подлежащих получению. При приемке материалов экспедитор производит не только количественную, но и качественную приемку.
Принятые грузы экспедитор доставляет на склад предприятия и сдает заведующему складом, который проверяет соответствие количества и качества материала данным счета поставщика. Принятые, кладовщиком материалы оформляют приходными ордерами. Приходный ордер подписывают заведующий складом и экспедитор.
Материальные ценности приходуют в соответствующих единицах измерения (весовых, объемных, линейных, числовых). Если материалы поступают в одной единице, а расходуются в другой, то они учитываются одновременно в двух единицах измерения.
При отсутствии расхождений между данными, поставщика и фактическими данными разрешается осуществлять оприходование материалов без выписки приходного ордера. В этом случае на документе поставщика проставляют штамп, в оттисках которого содержатся основные реквизиты приходного ордера. Количество первичных документов при этом сокращается.
В тех случаях, когда количество качество прибывших на склад материалов не соответствуют данным счета поставщика, приемку материалов производит комиссия и оформляет акта приемке материалов, который служит основанием для предъявления претензии поставщику. В составе комиссии должен быть представитель поставщика или представитель незаинтересованной организации. Акт составляют также при приемке материалов, поступивших на предприятие без счета поставщика (неотфактурованные поставки).
Если перевозку материалов в ООО ПКФ "Альянс" осуществляют автотранспортом, то в качестве первичного документа применяют товарно-транспортную накладную, которую составляет грузоотправитель в четырех экземплярах:
первый из них служит основанием для списания материалов у грузоотправителя;
второй - для оприходования материалов получателем;
третий - для расчетов с автотранспортной организацией и является приложением к счету на оплату за перевозку ценностей;
(четвертый является основанием для учета транспортной работы и прилагается к путевому листу.
Товарно-транспортную накладную применяют в качестве приходного документа у покупателя в случае отсутствия расхождения количества поступивших грузов с данными накладной.
Материальные ценности отражают на синтетических счетах по фактической себестоимости их приобретения (заготовления) или учетным ценам.
Фактическая себестоимость материальных ресурсов определяется исходя из затрат их приобретения, включая оплату процентов за приобретение в кредит, предоставленный поставщиком этих ресурсов, наценки (надбавки), комиссионные вознаграждения, уплаченные снабженческим, внешнеэкономическим организациям, стоимость услуг товарных бирж, таможенные пошлины, расходы на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
Исчисление фактической себестоимости заготовления каждого вида сырья и материалов требует значительных затрат труда и времени. Именно поэтому фактическую себестоимость заготовления исчисляет лишь небольшая часть предприятий по основным видам сырья или материалов. Большинство предприятий ведут текущий учет материальных ценностей по твердым учетным ценам - по средним покупным ценам, плановой себестоимости и др. Отклонения фактической себестоимости материалов от средней покупной цены иди от плановой себестоимости учитывают на отдельных аналитических счетах по группам материалов. С появлением компьютерной и электронной маркировки создаются все. большие возможности исчисления фактической себестоимости отдельных видов материальных ресурсов.
Наряду с определением твердой учетной цены очень важно установить единицу учета материальных ценностей. Такой единицей в ООО ПКФ "Альянс" являются каждый вид, сорт, марка, размер материалов, т.е. каждый номенклатурный номер.
3.3. Анализ эффективности использования материалов в производстве
Структура издержек производства анализируется в двух основных взаимодополняющих направлениях – по элементам затрат и по калькуляционным статьям.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. В результате дается оценка характера производства (материалоемкое, фондоемкое, трудоемкое) и отсюда определяются важнейшие направления поиска резервов снижения себестоимости продукции.
Для этого по данным отчета о затратах на производство ООО ПКФ "Альянс" составим табл.15.
Таблица 15
Анализ себестоимости по элементам затрат ООО ПКФ "Альянс" за 2003-2005 гг.
|
Элемент затрат |
Сумма, тыс. р. |
Структура затрат,% |
||||||||
|
2003 |
2004 |
2005 |
Отклонения |
2003 |
2004 |
2005 |
Отклонения |
|||
|
2004 от 2003 |
2005 от 2004 |
2004 от 2003 |
2005 от 2004 |
|||||||
|
Материальные затраты |
8496 |
13221 |
10298 |
4725 |
-2923 |
86,5 |
85,0 |
78,2 |
-1,5 |
-6,8 |
|
Заработная плата |
330 |
750 |
1049 |
420 |
299 |
3,4 |
4,8 |
8,0 |
1,4 |
3,2 |
|
Отчисления в фонды |
127 |
303 |
386 |
176 |
83 |
1,3 |
1,9 |
2,9 |
0,6 |
1,0 |
|
Амортизация основных средств |
115 |
140 |
203 |
25 |
63 |
1,2 |
0,9 |
1,5 |
-0,3 |
0,6 |
|
Прочие затраты |
750 |
1142 |
1241 |
392 |
99 |
7,6 |
7,3 |
9,4 |
-0,3 |
2,1 |
|
Полная себестоимость |
9818 |
15556 |
13177 |
5738 |
-2379 |
100 |
100 |
100 |
- |
- |
Как видно из таблицы, в 2004 году произошло увеличение себестоимости продукции предприятия на 5738 тыс. р. по сравнению с 2003 годом в связи с ростом объема выпуска продукции.
В целом себестоимость продукции в 2004 году увеличилась на 58% в сравнении с 2003 годом.
В абсолютном выражении в 2004 году произошел рост по всем элементам затрат предприятия, наибольший отмечен по материальным затратам – на 4725 тыс. р. или на 55,6% (доля вклада в общее увеличение затрат – 82,3%).
По сравнению с 2004 годом себестоимость продукции в 2005 году уменьшилась на 2379 тыс. р. или на 18%, это произошло в результате уменьшения материальных затрат на производство продукции.
Как свидетельствуют данные таблицы, основными элементами себестоимости являются материальные затраты и прочие затраты. Материальные затраты в анализируемом периоде составили: 2003 год - 86,5%, 2004 год - 85%, 2005 год – 78,2%. В составе материальных затрат основную долю составляют покупные комплектующие, изделия, полуфабрикаты.
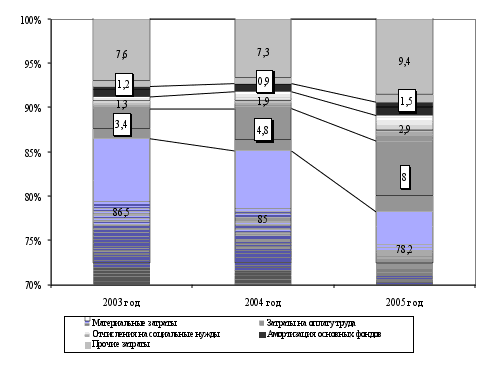 Наглядно
изменение
структуры
затрат предприятия
за 2003-2005 гг. представлено
графически
(рис.4).
Рис. 4. Динамика структуры себестоимости продукции.
Структура элементов затрат, свидетельствует, что производство ООО ПКФ "Альянс" очень материалоемкое. Наибольший удельный вес в структуре себестоимости составляют материальные затраты, причем в 2005 году они снизились на 6,8%, что связано с уменьшением объема производства предприятия.
При анализе сметы затрат на производство устанавливается пропорция, в которой суммарные затраты распределяются между предметами труда, средствами труда и затратами на оплату живого труда. Рассмотрим структуру плановых и фактических затрат на производство всей продукции за 2005 г. в табл.16.
Таблица 16
Структура затрат на производство продукции в 2005 г. по элементам затрат
|
Элементы затрат на производство |
Итого, тыс. руб. |
Удельный вес,% |
Откло-нение |
||
|
план |
факт |
план |
факт |
||
|
1. Основные материалы |
8942 |
7570 |
63,3 |
57,45 |
-1372 |
|
2. Покупные изделия и полуфабрикаты |
480 |
435 |
3,4 |
3,3 |
-45 |
|
3. Услуги производственного характера |
1229 |
1252 |
8,7 |
9,5 |
23 |
|
4. Вспомогательные материалы |
127 |
105 |
0,9 |
0,8 |
-22 |
|
5. Топливо |
212 |
171 |
1,5 |
1,3 |
-41 |
|
6. Энергия |
706 |
762 |
5,0 |
5,8 |
56 |
|
Итого материальных затрат |
11696 |
10298 |
82,8 |
78,15 |
-1398 |
|
7. Зарплата основная и дополнительная |
1017 |
1107 |
7,2 |
8,4 |
90 |
|
8. Отчисления от зарплаты |
325 |
329 |
2,0 |
2,5 |
4 |
|
9. Амортизация |
170 |
203 |
1,2 |
1,5 |
33 |
|
10. Прочие расходы |
918 |
1241 |
6,5 |
9,4 |
323 |
|
Итого затрат |
14126 |
13177 |
100 |
100 |
-949 |
Как видно из данных таблицы, производство продукции ООО ПКФ "Альянс" является материалоёмким: удельный вес затрат составляет 78,15% (по плану 82,8%). Снижение материальных затрат составило 1398 тыс. р. по всем составляющим, кроме услуг производственного характера и расходов на энер-гию, которые вызвали перерасход от плана на 23 и 56 тыс. р. соответственно.
Услуги производственного характера от всей суммы затрат составляют 9,5%, что больше плана на 0,8%, перерасход связан с повышением расценок на услуги подрядных организаций.
Таблица 2.19
Исчисление коэффициента абсолютного и относительного сдвигов в затратах
|
Элементы затрат на производство |
Итого |
Откло-нение |
темп роста показа-теля, % |
удельный вес,% |
Откло-нение |
квадрат абс. прироста уд. веса |
темп роста (индекс) уд. веса |
Вклад каждого элемента в общее изме-нение,% |
||
|
план |
факт |
d0 |
d1 |
|||||||
|
1. Основные материалы |
8942 |
7570 |
-1372 |
84,65 |
63,3 |
57,45 |
-5,85 |
34,22 |
90,75 |
-9,72 |
|
2. Покупные изделия и полуфабрикаты |
480 |
435 |
-45 |
90,62 |
3,4 |
3,3 |
-0,1 |
0,01 |
97,05 |
-0,32 |
|
3. Услуги производственного характера |
1229 |
1252 |
23 |
101,87 |
8,7 |
9,5 |
0,8 |
0,64 |
109, 19 |
0,16 |
|
4. Вспомогательные материалы |
127 |
105 |
-22 |
82,67 |
0,9 |
0,8 |
-0,1 |
0,01 |
88,88 |
-0,16 |
|
5. Топливо |
212 |
171 |
-41 |
80,66 |
1,5 |
1,3 |
-0,2 |
0,04 |
86,66 |
-0,29 |
|
6. Энергия |
706 |
762 |
56 |
107,93 |
5,0 |
5,8 |
0,8 |
0,64 |
116,00 |
0,40 |
|
Итого материальных затрат |
11696 |
10298 |
-1398 |
88,04 |
82,8 |
78,15 |
-4,65 |
21,62 |
94,38 |
-9,90 |
|
7. Зарплата основная и дополнительная |
1017 |
1107 |
90 |
108,84 |
7,2 |
8,4 |
1,2 |
1,44 |
116,66 |
0,63 |
|
8. Отчисления от зарплаты |
325 |
329 |
4 |
101,23 |
2,0 |
2,5 |
0,5 |
0,25 |
125,0 |
0,02 |
|
9. Амортизация |
170 |
203 |
33 |
119,41 |
1,2 |
1,5 |
0,3 |
0,09 |
125,0 |
0,23 |
|
10. Прочие расходы |
918 |
1241 |
323 |
135,18 |
6,5 |
9,4 |
2,9 |
8,41 |
144,61 |
2,06 |
|
Итого затрат |
14126 |
13177 |
-949 |
93,04 |
100 |
100 |
- |
4,57 |
- |
-6,96 |
Проведенный анализ структуры затрат ООО ПКФ "Альянс" позволил определить тип производства предприятия, оно является материалоемким. В связи с этим важным представляется изучение материальных затрат и на основе этого выявление резервов их снижения.
Продукция предприятия пользуется спросом и ООО ПКФ "Альянс" постоянно принимает заказы на производство той или иной продукции. Поэтому необходимо своевременное обеспечение предприятия всеми необходимыми материальными ресурсами для бесперебойной его работы.
Итак, одной из важных составляющих себестоимости продукции являются материальные затраты - расходы предприятия на необходимое сырье, комплектующие и вспомогательные материалы, топливо и электроэнергию.
Рассмотрение наиболее важного элемента затрат – материальных затрат произведем на основании данных таблицы 17.
Таблица 17
Анализ материальных затрат
|
Показатели |
2003 г. |
2004 г. |
2005 г. |
Абсол. откл-е |
||||
|
тыс. р. |
% к итогу |
тыс. р. |
% к итогу |
тыс. р. |
% к итогу |
2004/ 2003 |
2005/ 2004 |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
1. Товарная продукция |
9584 |
Х |
17080 |
Х |
13620 |
Х |
7496 |
-3460 |
|
2. Материальные затраты на производство всего |
8496 |
100 |
13221 |
100 |
10298 |
100 |
4725 |
-2923 |
|
3. Материалоемкость продукции всего |
0,886 |
Х |
0,774 |
Х |
0,756 |
Х |
-0,112 |
-0,018 |
|
3.1. Сырье и материалы |
0,000 |
Х |
0,000 |
Х |
0,000 |
Х |
0,000 |
0,000 |
|
3.2. Покупные комплектую-щие, изделия, полуфабрикаты |
0,629 |
Х |
0,592 |
Х |
0,610 |
Х |
-0,037 |
0,018 |
|
3.3. Работы и услуги производственного характера, выполненные сторонникми организациями |
0,072 |
Х |
0,062 |
Х |
0,054 |
Х |
-0,010 |
-0,008 |
|
3.4. Топливо и энергия |
0,186 |
Х |
0,119 |
Х |
0,091 |
Х |
-0,067 |
-0,028 |
|
Продолжение табл.17 |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
4. Материалоотдача всего |
1,128 |
Х |
1,292 |
Х |
1,323 |
Х |
0,164 |
0,031 |
|
4.1. Сырье и материалы |
0,000 |
Х |
0,000 |
Х |
0,000 |
Х |
0,000 |
0,000 |
|
4.2. Покупные комплектую-щие изделия полуфабрикаты |
1,591 |
Х |
1,689 |
Х |
1,638 |
Х |
0,098 |
-0,051 |
|
4.3. Работы и услуги производственного характера, выполненные сторонними организациями |
13,930 |
Х |
15,948 |
Х |
18,410 |
Х |
2,018 |
2,462 |
|
4.4. Топливо и энергия |
5,372 |
Х |
8,372 |
Х |
10,960 |
Х |
3,000 |
2,588 |
|
Анализ прироста производства продукции (в действующих ценах) по факторам: |
||||||||
|
1. Материальные затраты на производство всего (р) |
Х |
Х |
6103 |
Х |
-3870 |
Х |
Х |
Х |
|
2. Материалоотдача (р. /р) |
Х |
Х |
1393 |
Х |
410 |
Х |
Х |
Х |
|
ИТОГО (р) |
Х |
Х |
7496 |
Х |
-3460 |
Х |
Х |
Х |
Основной составляющей материальных затрат в прошедшие три года были покупные комплектующие, изделия, полуфабрикаты, которые имели тенденцию к росту в объеме материальных затрат на протяжении всех трех лет. Вторыми по важности были затраты на топливо и энергию, роль которых в течении последних трех лет имела тенденцию к снижению.
В абсолютных цифрах материальные затраты в 2005 году уменьшились после роста в 2004 году, однако рассматривая их в привязке к динамике роста производства продукции, что отразилось в росте материалоотдачи и, соответственно, снижении материалоемкости по всем составляющим материальных затрат, можно сделать вывод, что вместе с увеличением затрат, интенсивность их использования неуклонно возрастала на протяжении 2004 и 2005 годов. Рассматривая материалоотдачу как фактор изменения производства продукции, следует отметить, что ввиду своего роста она имела положительное влияние на результат работы предприятия.
Таким образом, в ООО ПКФ "Альянс" полно используются имеющиеся материальные ресурсы предприятия. Однако предприятияю необходимо и в дальнейшем проводить мероприятия по повышению технического уровня производства (снижение затрат на комплектующие, топливо, энергию), а также по улучшению организации производства и труда и др.
Уровень организации материально-технического снабжения оказывает непосредственное влияние на производственную деятельность предприятия. Основной задачей ООО ПКФ "Альянс" в данном вопросе является регулирование процесса комплектного и своевременного снабжения производства необходимыми комплектующими, полуфабрикатами, вспомогательными материалами и другими материальными ресурсами.
Анализ эффективности материальных ресурсов должен быть направлен на обоснование планов их экономии и соблюдении норм их расхода, на определение внутрипроизводственных резервов снижения материалоемкости продукции, экономии материальных затрат и увеличения за счет этого выполнения объемов производства ООО ПКФ "Альянс".
3.4 Пути улучшения материально-технического обеспечения производства
Важной задачей на предприятии является разработка мероприятий по повышению эффективности производства продукции ООО ПКФ "Альянс" на основе снижения материальных затрат.
Таким образом, целью развития предприятия в настоящее время является укрепление своих позиций на рынке за счет снижения издержек производства, путем рационального использования запасов сырья и привлечения заемного капитала.
Способ снижения издержек требует того, чтобы продукция не считалась низкого качества среди потребителей, потому что в такой ситуации преимущество в области себестоимости перестает приносить дополнительную прибыль. В связи с этим необходимо ужесточить существующий контроль за качеством производимой продукции.
Дальнейший анализ себестоимости продукции ООО ПКФ "Альянс" должен быть направлен на выявление возможностей повышения эффективности использования материальных, трудовых и денежных ресурсов в процессе производства, снабжения и сбыта продукции. Изучение себестоимости продукции позволяет дать более правильную оценку уровню показателей прибыли и рентабельности, достигнутому не предприятии.
Для снижения материальных затрат и увеличения прибыльности на предприятии предлагается предпринять следующие меры:
заключение договоров на перспективу с потребителями готовой продукции в других регионах РФ, оплачивающими за отгруженную продукцию денежными средствами через расчетный счет;
уменьшение транспортно-заготовительных расходов за счет приобретения собственного транспорта;
снижение общехозяйственных расходов.
Резервами для снижения себестоимости продукции могут стать:
снижение себестоимости пиломатериала путем покупки собственной пилорамы, а также по возможности покупка леса на корню и переход на самообеспечение пиломатериалом;
покупка лакокрасочных материалов по более низкой цене, чем предприятие закупает их сегодня;
снижение арендной платы, путем совмещения административных и производственных площадей.
Таким образом, для решения проблемы снижения издержек производства и реализации продукции на предприятии должна быть разработана общая концепция (программа), которая должна ежегодно корректироваться с учетом изменившихся на предприятии обстоятельств. Эта программа должна учитывать все факторы, которые влияют на снижение издержек производства и реализацию продукции.
Экономия материальных затрат выражается в снижении норм расхода сырья, материалов, топлива и энергии на единицу продукции, в замене дорогостоящего сырья более дешевым без ухудшения качества продукции, в уменьшении затрат по доставке всех этих средств от предприятий-производителей до предприятий-потребителей. Однако в данный момент на фоне общеэкономического кризиса предприятие находится в довольно сложном положении. Большие закупочные цены на древесину, удорожание топливно-энергетических ресурсов сказались на себестоимости продукции и общего экономического положения предприятия в целом.
Но следует отметить, что выпускаемые ООО ПКФ "Альянс" дверные блоки достаточно высокого качества и по сравнению с продукцией мелких производителей и пользуется спросом. Такого уровня качества удалось добиться с помощью высококвалифицированных кадров, отлаженной технологии и высококачественного сырья и материалов используемых в производстве продукции.
За последние годы предприятию удалось снизить себестоимость, улучшить качество выпускаемой продукции, создать новые рабочие места, а так же повысить эффективность производства за счет введения новых производственных мощностей. Однако экономический кризис и рост закупочных цен привел к тому что экономический эффект полученный от данных нововведений не удалось использовать для улучшения положения предприятия на местном рынке.
Выход из сложившейся ситуации возможен при использовании всех возможностей и резервов снижения себестоимости выпускаемой продукции.
Основными проблемами работы предприятия являются: удорожание стоимости приобретенных сырья, материалов, услуг ввиду бартерных цен, которые выше цен по перечислению на 10%; фактическая себестоимость готовой продукции выше рыночных цен в регионе из-за неплатежеспособности потребителей готовой продукции.
На предприятии ведется активная работа по снижению себестоимости готовой продукции, экономии сырья и материальных ресурсов; оплате налогов в бюджет и внебюджетные фонды, выплате заработной платы, поддержанию дисциплины производства. Исходя из предпринятых мер, есть реальная надежда укрепления финансово-экономического положения предприятия.
Выводы и предложения
Материально-технические ресурсы - это часть имущества, которая предназначена для использования при производстве продукции, выполнении работ и оказании услуг, предназначенных для продажи, при этом запасы могут подвергаться обработке и переработке; продажи; использования в целях управления организации; капитального строительства.
Материалы по их роли в производстве выступают как своеобразные предметы труда, которые сохраняют в процессе использования свою натуральную форму и, как правило, могут участвовать в нескольких производственных циклах, постепенно теряя свои технические качества.
При принятии материально-технических ресурсов на предприятиях производится их оценка, которая зависит от:
• наличия у организации права собственности на запасы и их видов;
• состава затрат, определяющих стоимость приобретения запасов и порядок учета заготовительно-складских и транспортных расходов;
• наличия расчетных документов на полученные запасы;
• формы поступления запасов (покупки у поставщиков; изготовления в собственном производстве; получения в качестве вклада в уставный капитал организации; получения безвозмездно или по договору дарения; получения в обмен на иное имущество организации; оприходования материалов, полученных от ликвидации основных средств или их ремонта).
Система материально-технического обеспечения в условиях рынка ориентирована на сеть предприятий промышленности и стройиндустрии, транспортных и энергетических организаций, научно-исследовательских, проектных, учебных и других учреждений, хозяйств. Она направлена на обеспечение промышленного комплекса необходимыми материально-техническими ресурсами.
В данной работе проанализирована обеспеченность материальными ресурсами предприятия ООО ПКФ "Альянс", основным видом деятельности которого является производство дверей. В целом, предприятие обеспечивает потребность производства в материальных ресурсах.
Анализ издержек производства ООО ПКФ "Альянс" показал, что производство продукции на предприятии является материалоемким, однако в 2005 году по сравнению с 2003 годом на 8,3% снизилась доля материальных затрат. Причинами роста удельных материальных затрат на продукцию являются увеличение объема производства продукции и изменение удельного расхода материалов.
Таким образом, ООО ПКФ "Альянс" необходимо использовать имеющие резервы для сокращения затрат на материальные ресурсы. Предприятию в первую очередь, необходимо снизить показатель удельного веса материальных затрат в себестоимости продукции за счет более экономного расходования данных видов материальных ресурсов и применения ресурсосберегающих технологий.
Улучшение использования сырья, материалов, топлива, энергии является важным источником снижения себестоимости продукции, особенно на предприятиях промышленности, где значительна доля материальных затрат в себестоимости продукции.
Библиографический список
Абрютина Н.С., Грачев А.В. Анализ финансово-экономической деятельности предприятий. - М.: Бизнес-центр, 2000. – 256 с.
Анализ финансово-экономической деятельности предприятия: Учеб. Пособие для вузов/ Под ред. Проф. Н.П. Любушина. - М.: Юнити - ДАНА, 2005. -471 с.
Анализ финансово-хозяйственной деятельности предприятия: Учебник. - 2-е изд., стереотип. - М.: Издательский центр "Академия"; Мастерство, 2005. - 336 с.
Анализ хозяйственной деятельности предприятия: Учеб. по-собие/ Г.В. Савицкая. - 7-е изд., испр. - Мн.: Новое знание, 2005. - 704 с.
Афитов Э.А. Планирование на предприятии: Учеб. Пособие. – Мн.: Выш. шк., 2004. – 285 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. Учебник. - М.: Финансы и статистика, 1999. - 416с.
Бобыкин В.И. Новый менеджмент. Управление предприятиями на уровне высших стандартов. – М.: Экономика, 1999. – 366с.
Богатко А.Н. Основы экономического анализа хозяйствующего субъекта. - М.: Финансы и статистика, 2003. -208с.
Бороненкова С.А. Управленческий анализ: Учеб. Пособие. – М.: Финансы и статистика, 2003. – 384 с.
Грибанова Н.Н. Планирование и прогнозирование деятельности предприятия. – М.: Финансы и статистика, 1999. – 283с.
Грузинов В.П., Грибов В.Д. Экономика предприятия: Учеб. Пособие. - 2-е изд. - М.: Финансы и статистика, 1998. - 208 с.
Денисова И.П. Управление издержками и ценообразование: Учеб. пособие. – М.: Экспертное бюро, 1999. – 64с.
Журавлев В.В., Савруков Н.Т. Анализ хозяйственно - финансовой деятельности предприятия. Конспект лекций. - СПб.: Политехника, 2004. -127с.
Зайцев Н.Л. Экономика промышленного предприятия: Учебник; 2-е изд., перераб. и доп. – М.: ИНФРА-М, 1998. – 336с.
Кадацкий В. Затраты и прибыль: теоретический анализ // Экономист. – 2003. - №6. - с.79-82.
Ковалев В.В. Финансовый анализ: управление капиталом, выбор инвестиций, анализ отчетности. – М.: Финансы и статистика, 1998. – 456 с.
Ковалева В.В., Волкова О.Н. . Анализ хозяйственной деятельности предприятия. - М.: Проспект, 2003. – 367 с.
Крылов Э.И., Власова В.М., Журавкова И.В. Анализ финансовых результатов, рентабельности и себестоимости продукции: Учеб. Пособие. – М.: Финансы и статистика, 2005. – 720 с.
Куракова Ю.Г. Управление издержками на предприятии // БухУчет. – 2004. - №4. - с. 19 - 22.
Курс экономики: Учебник. – 3-е изд., доп. /под ред. Б.А. Райзберга. – Москва: ИНФРА-М, 2004. – 589 с.
Любушин Н.П. Анализ финансово-экономической деятельности предприятия –М.: ЮНИТИ-ДАНА, 2005. -471 с.
Макарова Л.В., Киселёва Л.И., Макаров К.С. Экономический анализ в управлении финансами фирмы. –М.: ЭКМОС, 1998. – 411 с.
Николаева С.А. Особенности учета затрат в условиях рынка: система "директ-костинг". – М.: Финансы и статистика, 1999. - 318 с.
Пирожкова Н. Проблемы ценообразования и учет затрат // Бух. учет. – 2005. - №1. – с.12-16.
Сергеев И.В. Экономика предприятия: Уч. пособие. – М.: Финансы и статистика, 2005. – 304с.
Управление затратами на предприятии / Под общей ред. Г.А. Краюхина. – СПб.: Бизнес-пресса, 2003. – 276 с.
Управление организацией: Учебник / Под ред.А.Г. Поршнева, З.П. Румянцевой, Н.А. Саломатина. – 2-е изд., перераб. и доп. – М.: ИНФРА-М, 1998. – 669 с.
Уткин Э.А. Управление фирмой. – М.: АКАЛИС, 1999. – 516с.
Уткин Э.А. Цены. Ценообразование. Ценовая политика. – М.: ЭКМОС, 2001. – 223с.
Финансы предприятий: Учебник/ Под ред. проф. Н.В. Колчиной. - М.: Финансы, ЮНИТИ, 1998. - 413 с.
Ценообразование: Учеб. пособие для вузов/ Под ред. И.К. Салимжанова. – 2-е изд., доп. – М.: АО "Финстатинформ", 2000. – 159с.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Методика финансового анализа. - 3-е изд., перераб. и доп. - М.: ИНФРА-М, 2004. - 208 с.
Экономика: Учебник/ Под ред. доц.А.С. Булатова.2-е изд., перераб. И
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.