Амортизация основных средств
Оборотные фонды постоянно находятся в сфере производства материальных ценностей и прямо или косвенно образуют вещественное содержание готовой продукции. В состав оборотных фондов входят и невещественные элементы в виде расходов будущих периодов.
В процессе производственной деятельности каждое предприятие располагает фондами обращения, обслуживающими сферу обращения. К фондам обращения относятся: готовая продукция на складах (в емкостях) предприятий в процессе ожидания отгрузки, продукция отгруженная, но еще не доставленная потребителям или не оплаченная ими, а также денежные средства предприятия, находящиеся на его расчетном счете в банке, и средства в расчетах. [2,3]
Поскольку оборотные фонды полностью потребляются за один производственный цикл, то их стоимость целиком входит в стоимость готовой продукции, образуя вместе с амортизационными отчислениями старую (перенесенную) стоимость, к которой в ходе производства присоединяется также вновь созданная стоимость.
В процессе производства оборотные фонды (предметы труда) превращаются в фонды обращения, т.е. в готовую продукцию, которая затем принимает денежную форму. Преобладающая часть денежной выручки предприятия вновь расходуется на покупку предметов труда и оплату труда работников, и процесс повторяется.
В своем движении оборотные средства проходят последовательно три стадии: денежную, производительную и товарную.
Кругооборот фондов предприятий начинается с авансирования стоимости в денежной форме на приобретение сырья, материалов, топлива и других средств производства — первая стадия кругооборота. В результате денежные средства принимают форму производственных запасов, выражая переход из сферы обращения в сферу производства. Стоимость при этом не расходуется, а авансируется, так как после завершения кругооборота она возвращается. Завершением первой стадии прерывается товарное обращение, но не кругооборот.
Кругооборот фондов предприятий может совершаться только при наличии определенной авансированной стоимости в денежной форме. В теории и практике эта стоимость приняла название оборотных средств.
Оборотные средства выступают, прежде всего, как стоимостная категория: на практике они не являются материальными ценностями, ибо из них нельзя производить готовую продукцию. Являясь стоимостью в денежной форме, оборотные средства уже в процессе кругооборота принимают форму производственных запасов, незавершенного производства, готовой продукции. Оборотные средства не расходуются, не затрачиваются, не потребляются, а авансируются (отличительная черта оборотных средств) с тем, чтобы возвратиться после одного кругооборота и вступить в другой. Оборотные фонды непосредственно участвуют в создании новой стоимости, а оборотные средства - косвенно, через оборотные фонды. В процессе кругооборота оборотные средства воплощают свою стоимость в оборотных фондах и поэтому посредством последних функционируют в процессе производства, участвуют в формировании издержек производства.
Итак, оборотные средства - это авансируемая в денежной форме стоимость, принимающая в процессе планомерного кругооборота средств форму оборотных фондов и фондов обращения, необходимая для поддержания непрерывности кругооборота и возвращающаяся в исходную форму после его завершения.
В отличие от основных средств, которые неоднократно участвуют в процессе производства, оборотные средства функционируют только в одном производственном цикле и полностью переносят свою стоимость на вновь изготовленный продукт. [3]
Вторая стадия кругооборота совершается в процессе производства, где рабочая сила осуществляет производительное потребление средств производства, создавая новый продукт, несущий в себе перенесенную и вновь созданную стоимость. Авансированная стоимость снова меняет свою форму — из производительной она переходит в товарную.
Третья стадия кругооборота заключается в реализации произведенной готовой продукции (работ, услуг) и получении денежных средств. На этой стадии оборотные средства вновь переходят из сферы производства в сферу обращения. Прерванное товарное обращение возобновляется, и стоимость из товарной формы переходит в денежную. Разница между суммой денежных средств, затраченных на изготовление и реализацию продукции (работ, услуг) и полученных от реализации произведенной продукции (работ, услуг), составляет денежные накопления предприятия.
Денежная форма, которую принимают оборотные средства на третьей стадии их кругооборота, одновременно является и начальной стадией оборота средств. Кругооборот оборотных средств происходит по схеме:
Д-Т...П...Т’-Д’ ,(11)
где Д - денежные средства, авансируемые хозяйствующим субъектом; Т - средства производства; П - производство; Т’ - готовая продукция; Д’ - денежные средства, полученные от продажи продукции и включающие в себя реализованную прибыль.
Где точки (...) означают, что обращение средств прервано, но процесс их кругооборота продолжается в сфере производства. Закончив один кругооборот, оборотные средства вступают в новый, тем самым осуществляется их непрерывный оборот. Именно постоянное движение оборотных средств является основой бесперебойного процесса производства и обращения. Анализ кругооборота фондов предприятий показывает, что авансируемая стоимость не только последовательно принимает различные формы, но и постоянно в определенных размерах пребывает в этих формах. Иными словами, авансируемая стоимость на каждый данный момент кругооборота различными частями одновременно находится в денежной, производительной, товарной формах. [7]
Кругооборот фондов предприятий может совершаться только при наличии определенной авансированной стоимости в денежной форме. Вступая в кругооборот, она уже не покидает его, последовательно меняя свои функциональные формы. Указанная стоимость в денежной форме представляет собой оборотные средства предприятия.
1.5 Ускоренная амортизация: условия и порядок ее использования
Ускоренная амортизация - метод начисления амортизации, при котором утвержденная в установленном порядке норма годовых амортизационных отчислений увеличивается не более чем в 2 раза. Метод распространяется на активную часть основных фондов, введенных в действие после 1 января 1991 г., а тж. на основные средства, используемые для выпуска средств вычислительной техники, новых прогрессивных видов материалов, приборов и оборудования, расширения экспорта продукции в случаях, когда осуществляется массовая замена изношенной и морально устаревшей техники новой, более производительной (по согласованию с Минэкономики России и Минфином России). Метод не распространяется: на машины, оборудование и транспортные средства, нормативный срок использования которых не превышает трех лет; на отдельные виды оборудования самолетно-моторного парка, нормативный срок службы которых определяется количеством часов работы самолетов и вертолетов; на подвижной состав автомобильного транспорта, по которому начисление амортизации на реновацию производится в процентах от стоимости автомашины на 1000 км фактического пробега: на уникальную технику и оборудование, предназначенные для использования только при определенных видах испытаний и производства ограниченного количества видов конкретной продукции.
Стимулирующая роль амортизации существенно возрастает с применением методов ускоренной амортизации основных фондов. В мировой практике используются многочисленные методы ускоренной амортизации, как регрессивные, так и прогрессивные. Основными из них являются три: метод твердо фиксированного срока службы средств труда; метод уменьшающегося остатка при удвоенной норме, или метод постоянного процента; и кумулятивный метод, или метод «суммы чисел». [2]
При первом методе фиксируется срок, в течение которого стоимость основного капитала должна быть списана в амортизационный фонд. Если срок установлен в 5 лет, то ежегодно на себестоимость продукции переносится 20% стоимости капитала. Впервые этот метод был применен в США в 1940-1945 гг. с целью стимулирования вложений частного капитала в военную промышленность. В настоящее время этот метод в чистом виде применяется крайне редко.
Сущность метода уменьшающегося остатка, или постоянного процента, заключается в том, что размер амортизации исчисляется по удвоенной норме (по сравнению с равномерным методом) с остаточной стоимости основных фондов.
Стоимость действующих средств труда списывается, главным образом, в первые годы их функционирования, что позволяет немедленно использовать решающую часть амортизации на новые капитальные вложения, на обновление оборудования. Этот метод способствует не только ускорению амортизации, но и концентрации ресурсов в первые годы эксплуатации введенных в действие фондов. Вместе с тем этот метод не гарантирует полного списания стоимости капитала. Ежегодный размер начисляемого износа снижается, и амортизация растягивается на много лет.
Ускоренная амортизация - начисление износа основного средства с применением к норме амортизационных отчислений повышающего коэффициента. Ускоренная амортизация позволяет ускорить списание имущества на себестоимость продукции, тем самым уменьшая налогооблагаемую базу налога на прибыль организации. В практике разных стран этот метод рассматривается как способ для скорейшего обновления основных фондов и как механизм снижения инфляционных потерь. К преимуществам метода ускоренной амортизации можно отнести быстрое возмещение значительной части затрат, выигрыш за счет фактора времени. Однако политика ускоренной амортизации ведет к завышению себестоимости и, следовательно, к завышению цены реализации произведенной продукции. В связи с этим, практика применения ускоренной амортизации в России пока незначительна. Более широко ускоренная амортизация до последнего времени применялась в практике хозяйствования малых предприятий. [2]
1.6 Основные методы амортизационной политики предприятия. Способы расчета амортизационных отчислений при данных методах, их преимущества и недостатки
Амортизационная политика предприятия - это управление амортизационными отчислениями, которые образуются в процессе эксплуатации основных фондов (и нематериальных активов). Амортизационную политику предприятия определяют из экономической стратегии, состава основных фондов, методов оценки стоимости амортизирующих объектов, уровня инфляции и др. Амортизируемым имуществом предприятия является большинство видов основных средств (за исключением земли), а также нематериальные активы. Основные средства принимаются на баланс предприятия по их первоначальной стоимости, куда также входит стоимость транспортировки и монтажных работ, после чего из них вычитается амортизация, т.е. получается остаточная стоимость. Амортизационные отчисления (амортизационный фонд) - это главная составляющая финансового обеспечения воспроизводства основных средств. Характеристикой качества управления оборотом основного капитала выступают:
величина основных фондов и ее динамика;
степень соответствия величины амортизационного фонда стоимости основных средств;
оптимальность структуры;
своевременность замены;
эффективность использования;
другие коэффициенты движения, состояния, структуры и пр.
Методы амортизационной политики предприятия.Начисление амортизации может осуществляться только теми способами, которые разрешены к применению. В настоящее время амортизация объектов основных средств в России производится одним из следующих способов: линейным способом; способом уменьшаемого остатка; способом списания стоимости по сумме чисел лет срока полезного использования; способом списания стоимости пропорционально объему продукции (работ); ускоренным методом амортизации (увеличение размера отчислений по линейному способу). [4]
Применение одного из способов по группе однородных объектов основных средств производится в течение всего его срока полезного использования.
Линейный способ относится к самым распространенным. Его используют примерно 70 % всех предприятий. Популярность линейного способа обусловлена простотой применения. Суть его в том, что каждый год амортизируется равная часть стоимости данного вида основных средств.
Ежегодную сумму амортизационных отчислений рассчитывают следующим образом:
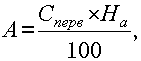 (12)
где А – ежегодная сумма амортизационных отчислений; Сперв – первоначальная стоимость объекта; На - норма амортизационных отчислений.
Линейный способ целесообразно применять для тех видов основных средств, где время, а не устаревание (моральный износ) является основным фактором, ограничивающим срок службы.
При способе уменьшаемого остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной на основании срока полезного использования этого объекта:
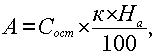 (13)
где Сост – остаточная стоимость объекта; к – коэффициент ускорения; На – норма амортизации для данного объекта.
Следует отметить, что при таком способе первоначальная стоимость никогда не будет списана. Например, если имеется остаток денег. Несмотря на этот недостаток, способ позволяет списать максимальную амортизационную стоимость в первые же годы работы актива. Таким образом, предприятие имеет возможность наиболее эффективно возмещать затраты по приобретению объекта основных средств. [4]
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизации определяется исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе число лет, остающихся до конца срока службы объекта, а в знаменателе – сумма чисел лет срока службы объекта:
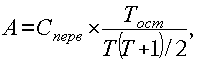 (14)
где Сперв – первоначальная стоимость объекта; Тост – количество лет, оставшихся до окончания срока полезного использования; Т – срок полезного использования.
Этот способ эквивалентен способу уменьшаемого остатка, но дает возможность списать всю стоимость объекта без остатка. В течение отчетного года амортизационные отчисления по объектам основных средств начисляются ежемесячно независимо от применяемого способа начисления в размере 1/12 годовой суммы.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится на основе натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств:
 (15)
где А – сумма амортизации на единицу продукции; С – первоначальная стоимость объекта основных средств; В – предполагаемый объем производства продукции.
Данный метод применяется там, где износ основных средств напрямую связан с частотой их использования. Чаще всего метод списания стоимости пропорционально объему продукции используется для расчета амортизации при добыче природного сырья. Способ расчета амортизации пропорционально объему работы применяется преимущественно для автотранспорта. Нормы амортизации установлены в процентах от первоначальной стоимости транспортного средства на каждую 1000 км пробега. [6]
Ускоренный метод амортизации. В целях создания финансовых условий для ускорения внедрения в производство научно-технических достижений и повышения заинтересованности предприятий в ускорении обновления и техническом развитии активной части основных производственных фондов (машин, оборудования, транспортных средств) предприятия имеют право применять метод ускоренной амортизации активной части производственных основных фондов, введенных в действие после 1 янв. 1991 г. Ускоренная амортизация является целевым методом более быстрого по сравнению с нормативными сроками службы основных фондов, полного перенесения их балансовой стоимости на издержки производства и обращения. Предприятия могут применять ускоренный метод исчисления амортизации в отношении основных фондов, используемых для увеличения выпуска средств вычислительной техники, новых прогрессивных видов материалов, приборов и оборудования, расширения экспорта продукции в случаях, когда ими осуществляется массовая замена изношенной и морально устаревшей техники новой более производительной. При введении ускоренной амортизации предприятия применяют равномерный (линейный) способ исчисления, при этом утвержденная в установленном порядке (по соответствующему инвентарному объекту или их группе) норма годовых амортизационных отчислений на полное восстановление увеличивается, но не более чем в два раза. Ускоренная амортизация позволяет ускорить процесс обновления основных средств на предприятии; накопить достаточные средства для технического перевооружения и реконструкции производства; уменьшить налог на прибыль; поддерживать основные средства на высоком техническом уровне.
В налоговом учете организация может применять один из двух способов амортизации основных средств:
линейный;
нелинейный.
Это установлено п. 1 ст. 259 Налогового кодекса РФ. Причем не обязательно использовать один и тот же метод для всех основных средств. По некоторым объектам можно начислять амортизацию линейным методом, а по другим – нелинейным. Это разрешают Методические рекомендации по применению гл. 25 Налогового кодекса РФ, утвержденные Приказом МНС России от 26.02.2002 г. № БГ 3 02/98.
Линейный метод (аналогичен линейному способу по ПБУ 6/01) представляет собой равномерное списание стоимости, ежемесячное начисление одних и тех же сумм в процентах от первоначальной (восстановительной стоимости) имущества. Сумма отчислений получается путем деления первоначальной стоимости на срок полезного использования объекта в месяцах.
Нелинейный метод предполагает расчет амортизации исходя из того же срока полезного использования, остаточной стоимости объекта и коэффициента 2. При этом методе имущество будет амортизироваться быстрее. Здесь сумма начислений все время меняется и ежемесячно пересчитывается. Когда остаточная стоимость объекта при нелинейном методе составит 20 % от первоначальной (восстановительной), организация обязана перейти на линейный метод, поделить остаточную стоимость на оставшийся срок полезного использования и начислять амортизацию равными долями.
При расчете применяемой нормы амортизации в отношении отдельных категорий амортизируемых основных средств допускается использование специальных коэффициентов. При этом необходимо отметить, что выбранный организацией метод закрепляется в учетной политике для целей налогообложения. И в соответствии с п. 3 ст. 259 Налогового кодекса РФ единожды избранный метод по конкретному объекту основных средств не может быть изменен в течение всего периода начисления амортизации по этому объекту.
Рассмотрим на примерах применение методов начисления амортизации.
Чтобы рассчитать ежемесячную сумму амортизационных отчислений линейным методом, необходимо первоначальную стоимость объекта основных средств умножить на норму амортизационных отчислений.
Норма амортизационных отчислений в свою очередь рассчитывается по формуле:
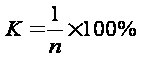 ,
(16)
где К – месячная норма амортизации в процентах,
n – срок полезного использования основного средства в месяцах.
Как уже было сказано, в целях налогообложения амортизацию можно рассчитывать также нелинейным методом. Для этого остаточная стоимость основного средства на начало месяца умножается на норму его амортизации. А в первый месяц эксплуатации основного средства амортизацию исчисляют от его первоначальной стоимости. Но, как уже отмечалось выше, после того, как остаточная стоимость основного средства станет равна 20 процентам от его первоначальной стоимости, порядок расчета амортизации должен измениться. В следующем месяце эта остаточная стоимость принимается за базовую и от нее амортизация исчисляется уже равными долями (как при линейном методе). Об этом сказано в п. 5 ст. 259 Налогового кодекса.
Месячная норма амортизации рассчитывается по формуле:
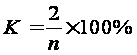 , (17)
Где К– норма амортизации в процентах;
n – срок полезногоиспользования основного средства в месяцах.
Налоговый кодекс устанавливает ограничения на применение нелинейного метода в отношении зданий, сооружений, передаточных устройств, входящих в восьмую – десятую амортизационные группы.
Рассмотрев все методы расчета амортизационных отчислений, используемых как в налоговом, так и в бухгалтерском учете, следует отметить достоинства и недостатки того или иного способа.
Достоинства линейного метода начисления амортизации – это равномерность поступлений отчислений в амортизационный фонд, стабильность и пропорциональность в отнесении на себестоимость выпускаемой продукции, простота и высокая точность расчетов. Способ начисления амортизации в зависимости от объема выпуска продукции или работ представляет собой разновидность линейного метода и учитывает специфические условия функционирования отдельных видов объектов основных средств. Начисление износа в зависимости от объема выполненных работ производится, главным образом, по подвижному составу автомобильного и городского транспорта.
Наряду с положительными моментами пропорциональные методы имеют и свои недостатки. Они не всегда обеспечивают полный перенос стоимости основных средств на производимый продукт. Образуется „недоамортизация“ основных средств, представляющая собой прямую потерю стоимости, убыток. Равномерное начисление амортизации не обеспечивает концентрацию ресурсов, необходимую для быстрой замены оборудования, подверженного активному влиянию морального износа. [6]
Стимулирующая роль амортизации существенно возрастает с применением методов ускоренной амортизации основных средств. Наиболее оптимальными методами начисления амортизации в условиях рынка являются ускоренные методы. Они позволяют в первые годы работы списывать большие суммы в рамках амортизационных отчислений, что позволяет уменьшить налогооблагаемую базу, а это, в свою очередь дает предприятию возможность сэкономить определенную часть денежных средств. Последнее особенно немаловажно для предприятий, только что начавших свою деятельность. Кроме того, ускоренная амортизация позволяет наибыстрейшим путем восстанавливать средства, потраченные на приобретение основных средств и приобретать новые, более современные и высокопроизводительные основные средства. Этот факт особенно важен в последнее время, когда научно-технический прогресс все быстрее внедряется в нашу жизнь, принося новое оборудование и высокоэффективные технологии.
В связи с тем, что методы амортизационных отчислений, используемые в целях налогообложения, и методы, предусмотренные в ПБУ 6/01 в целях бухгалтерского учета, отличаются друг от друга, важное значение приобретает возможность выбора предприятием тех или иных методов начисления амортизации в рамках методов, предусмотренных Налоговым кодексом и Положением по бухгалтерскому учету „Учет основных средств“ ПБУ 6/01.
Очевидно, что в целях оптимизации работы финансового департамента (бухгалтерии) предприятий, наиболее приемлемыми становятся те методы амортизационных отчислений, которые будет совпадать как в налоговом, так и в бухгалтерском учете. Это методы линейный и уменьшаемого остатка (нелинейный).
1.7 Условия использования показателей стоимости основных средств: первоначальная, восстановительная, остаточная, ликвидационная
Основные средства переносят свою стоимость на готовый продукт постепенно в течение длительного времени, охватывающего несколько производственно-технологических циклов. Поэтому учет основных средств и отражение их в балансе организованы таким образом, чтобы одновременно можно было показать сохранение ими первоначальной вещной формы и постепенную потерю стоимости. Следует различать первоначальную, остаточную, восстановительную стоимость основных средств.
Первоначальная стоимость отражает фактические затраты на приобретение (создание) основных средств. Первоначальная стоимость не изменяется. Исключением являются достройка, коренная реконструкция или частичная ликвидация. [7]
Первоначальная стоимость основных средств, поступивших за счет капитальных вложений предприятий, включает затраты на возведение (сооружение) или приобретение основных средств, включая расходы по доставке и установке, а также иные расходы по доведению данного объекта до состояния готовности к эксплуатации по назначению. Для отдельного объекта первоначальную стоимость определяют по формуле:
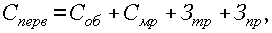 (18)
где Соб – стоимость приобретенного оборудования; Смр - стоимость монтажных работ; Зтр – затраты на транспортировку; Зтр – прочие затраты.
Первоначальной стоимостью основных средств, внесенных в счет вклада в уставный (складочный) капитал организации, признается их денежная оценка, согласованная учредителями (участниками) организации. Первоначальной стоимостью основных средств, полученных организацией безвозмездно, признается их рыночная стоимость на дату оприходования. Первоначальной стоимостью основных средств, приобретенных в обмен на другое имущество, отличное от денежных средств, признается стоимость обмениваемого имущества, по которой оно было отражено в бухгалтерском балансе. Со временем стоимость воспроизводства основных средств изменяется и первоначальная стоимость уже не отражает их действительную ценность.
Восстановительная стоимость соответствует затратам на создание или приобретение аналогичных основных средств в современных условиях. Для определения восстановительной стоимости основных средств проводят их переоценку путем индексации или прямого пересчета по документально подтвержденным рыночным ценам.
Постепенная потеря стоимости основных средств отражается в оценке основных средств по остаточной стоимости. Остаточная стоимость представляет собой первоначальную (восстановительную) стоимость, уменьшенную на величину износа:
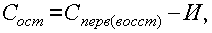 (19)
где Сперв(восст) – первоначальная (восстановительная) стоимость основных средств; И– износ основных средств.
Оценка основных средств по остаточной стоимости необходима для того, чтобы знать их качественное состояние и для составления бухгалтерского баланса.
Поскольку в течение года физический объем основных средств меняется (предприятие, например, может приобрести несколько единиц нового оборудования и списать часть действовавшего), первоначальная стоимость основных средств на конец года будет отличаться от первоначальной стоимости на начало года. Первоначальная стоимость на конец года рассчитывается следующим образом:
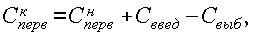 (20)
где Спервн – стоимость первоначальная на начало года; Сввед – стоимость введенных в течение года основных средств; Свыб – стоимость выбывших в течение года основных средств.
Так как стоимость основных средств на начало и на конец года могут значительно различаться между собой, в экономических расчетах используется показатель среднегодовой стоимости. Определить среднегодовую стоимость основных средств можно различными способами. [5]
При упрощенном способе среднегодовую стоимость определяют как полусуммы остатков на начало и конец периода:
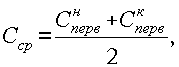 (21)
где Спервн – первоначальная стоимость основных средств на начало года; Спервк – первона чальная стоимость на конец года. Но ввод - вывод основных средств в течение года идет неравномерно, поэтому предложенный выше способ дает приблизительный результат. Для более точного определения среднегодовой стоимости основных средств применяется формула, которая учитывает месяц ввода – вывода:
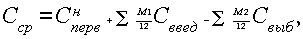 (22)
и М2 – число полных месяцев, соответственно, с момента ввода (выбытия) объекта (группы объектов) основных средств; Сввед – стоимость введенных в течение года основных средств; Свыб – стоимость выбывших в течение года основных средств.
Однако самый точный способ определения среднегодовой стоимости основных средств – это расчет по формуле средней хронологической:
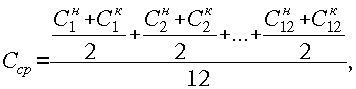 (23)
где Сн – стоимость основных средств на начало месяца; Ск – стоимость основных средств на конец месяца.
Через определенный период времени с момента покупки или создания основные средства теряют часть своей стоимости. В экономике такое явление называется износом.
Ликвидационная стоимость актива определяется как стоимостная оценка актива в момент его утилизации (стоимость металлолома и драгоценных металлов, входящих в состав оборудования и т.п.). Для основной части активов ликвидационная стоимость принимается равной нулю. [10]
Основные выводы по главе 1
1. Моральный износ выгоден обществу в целом, так как ведет к снижению издержек производства, но не выгоден отдельным лицам, поместившим капитал в основные средства с целью получения прибыли от сдачи их в аренду. Устранимый физический износ предполагает, что затраты на ремонт меньше, чем добавленная при этом стоимость. Неустранимый физический износ рассчитывается, когда затраты на исправление дефекта превосходят стоимость, которая при этом будет добавлена. В большинстве случаев падение основных фондов в цене вызвано сочетанием обоих факторов - физического и морального износа.
2. Как следует из кругооборота стоимости основных средств, начисленные амортизационные отчисления через фонд производственного развития используются на полное восстановление основных фондов. Происходит оно в форме капитальных вложений, с помощью которых не только завершается кругооборот авансированной ранее стоимости, но и осуществляется дополнительное инвестирование средств в связи с расширением производства и совершенствованием его материально-технической базы. Расширенное же воспроизводство не может быть обеспечено только за счет амортизационных отчислений; для этой цели привлекаются различные средства.
3. Начисление износа и амортизации в ряде случаев производится по разному составу основных фондов. Так, в соответствии с Положением о порядке начисления амортизационных отчислений по основным фондам в народном хозяйстве износ основных фондов определяется и учитывается по всем видам основных фондов за исключением некоторых предусмотренных.
Следовательно, износ и амортизация представляют самостоятельные экономические категории, различные как по составу, так и по величине. Тем не менее во многих нормативных актах между износом и амортизацией не делается различий, что порождает возможность двойственного толкования нормы и приводит к ошибкам при налогообложении.
4. Кругооборот фондов предприятий может совершаться только при наличии определенной авансированной стоимости в денежной форме. Вступая в кругооборот, она уже не покидает его, последовательно меняя свои функциональные формы. Указанная стоимость в денежной форме представляет собой оборотные средства предприятия.
5. Ускоренная амортизация позволяет ускорить списание имущества на себестоимость продукции, тем самым уменьшая налогооблагаемую базу налога на прибыль организации. В практике разных стран этот метод рассматривается как способ для скорейшего обновления основных фондов и как механизм снижения инфляционных потерь. К преимуществам метода ускоренной амортизации можно отнести быстрое возмещение значительной части затрат, выигрыш за счет фактора времени. Однако политика ускоренной амортизации ведет к завышению себестоимости и, следовательно, к завышению цены реализации произведенной продукции. В связи с этим, практика применения ускоренной амортизации в России пока незначительна. Более широко ускоренная амортизация до последнего времени применялась в практике хозяйствования малых предприятий.
6 .Наряду с положительными моментами пропорциональные методы имеют и свои недостатки. Они не всегда обеспечивают полный перенос стоимости основных средств на производимый продукт. Образуется „недоамортизация“ основных средств, представляющая собой прямую потерю стоимости, убыток. Равномерное начисление амортизации не обеспечивает концентрацию ресурсов, необходимую для быстрой замены оборудования, подверженного активному влиянию морального износа.
7. Ликвидационная стоимость актива определяется как стоимостная оценка актива в момент его утилизации (стоимость металлолома и драгоценных металлов, входящих в состав оборудования и т.п.). Для основной части активов ликвидационная стоимость принимается равной нулю.
2. Расчетная часть
2.1 Производственные мощности предприятия
По данным таблицы 1 рассчитайте величину фондоотдачи, фондоемкости, коэффициент интенсивного использования, выбытия и обновления основных фондов, а также их среднегодовую стоимость и годовую оценку амортизационных отчислений различными способами.
Таблица 1 – Данные для расчета
| Показатель | Обозна-чение | Единица измерения | Значение |
| 1. Стоимость оборудования цеха |
|
тыс. руб. | 20250 |
| 2. Стоимость вновь введен-ного в эксплуатацию оборудования с 1.03. |
|
тыс. руб. | 615,6 |
| 3. Стоимость выбывшего с 1.07. оборудования |
|
тыс. руб. | 275,4 |
| 4. Срок службы действующе-го и вновь введенного оборудования |
|
лет | 10 |
| 5. Объем выпуска продукции | В | тонна | 1080 |
| 6. Цена одной тонны продукции | Ц | тыс. руб. | 40,5 |
| 7. Производственная мощность | М | тонна | 1350 |


Решение.
Первоначальная стоимость на конец года рассчитывается по формуле:

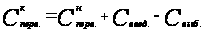 , (24)
где
 - стоимость
первоначальная
на начало года;
 - стоимость
введенных в
течение года
основных средств;
 - стоимость
выбывших в
течение года
основных средств.
 =
20250+615,6 – 275,4 = 20590,2 (тыс. руб.)
Самый точный способ определения среднегодовой стоимости основных средств – это расчет по формуле средней хронологической:
