Амортизация основных средств
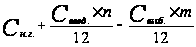 , (25)
где
 - стоимость
основных средств
на начало года;
n - количество месяцев с момента ввода до конца года;
m - количество месяцев с момента выбытия до конца года.
 20250+
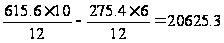 (тыс. руб.)
Фондоотдача – это прямая величина, характеризующая уровень отдачи капитала. Ее величина рассчитывается по формуле:
 , (26)
где
 -
годовой выпуск
продукции в
стоимостном
выражении;
 -
среднегодовая
стоимость
основных средств.
В стоимостном выражении годовой выпуск продукции рассчитывается по формуле:
Вд.=В Ц
, (27)
где В - объем выпуска продукции;
Ц - цена одной тонны продукции.
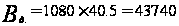 (тыс. руб.),
Подставив в формулу (3) полученное значение годового выпуска продукции, рассчитаем величину фондоотдачи:
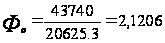
Полученное значение говорит о том, что на одну тысячу рублей основных средств, приходится 1,89 тысяч рублей выпускаемой продукции.
Фондоемкость – это величина обратная показателю фондоотдачи. Ее определяют по формуле:
 =
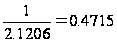 (28)
Коэффициент интенсивного использования оборудования отражает уровень использования его производительности и определяется по формуле:
 , (29)
где
 -
производственная
мощность.
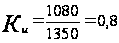
Со временем или в результате изменения технологии часть основных средств списывается с баланса и, наоборот, вновь приобретенные основные средства зачисляются на баланс предприятия.
О том насколько быстро идет этот процесс можно судить по коэффициентам выбытия и обновления основных средств.
Коэффициент выбытия основных средств рассчитывается по формуле:
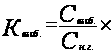 100%
=
 100%
= 1,36% (30)
Коэффициент обновления основных средств рассчитывается по формуле:
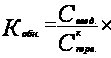 100%
=
 100%
= 3% (31)
Амортизация – это планомерный процесс переноса стоимости средств труда по мере их износа на производимый с их помощью продукт. Амортизация является денежным выражением физического и морального износа основных средств. Существует несколько способов оценки амортизации объектов основных средств.
Линейный способ – относится к наиболее распространенным. Суть его в том, что каждый год амортизируется равная часть стоимости данного вида основных средств.
Ежегодную сумму амортизационных отчислений рассчитывают по формуле:
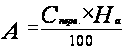 , (32)
где
 - норма амортизационных
отчислений
на полное
восстановление;
 -
первоначальная
стоимость
основных средств.
Норма амортизационных отчислений на полное восстановление рассчитывается по формуле:
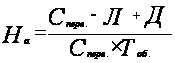 , (33)
где
 -
ликвидационная
стоимость
основных
производственных
средств (в нашем
примере равна
нулю);
 -
стоимость
демонтажа
ликвидируемых
средств и другие
затраты, связанные
с ликвидацией
(в нашем примере
равна нулю);
 -
срок полезного
использования
оборудования.
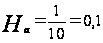
Подставив полученное значение нормы амортизации в формулу (9) получим ежегодную сумму амортизационных отчислений:
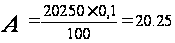 (тыс. руб.)
При способе уменьшаемого остатка, годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости объекта основных средств на начало отчетного года и нормы амортизации, исчисленной на основании срока полезного использования этого объекта.
Норма амортизации в данном случае определяется по формуле:
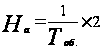 =
 =
0,2 (34)
Ежегодная сумма амортизационных отчислений определяется по формулам:
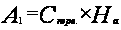 , (35)
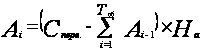 , (36)
где
- первоначальная
стоимость
объекта.
А1 = С перв*На; А1 = 20250*0,2 = 4050 т.р.;
А2 = (С перв – А1)*На; А2 = (20250-4050)*0,2 = 3240 т.р.;
А3 = (С перв – А1– А2)*На; А3 = (20250-4050-3240)*0,2 = 2592 т.р.;
А4 = (С перв – А1– А2– А3)*На; А4 = (20250-4050-3240-2592)*0,2 = 2073,6 т.р.;
А5 = (С перв – А1– А2– А3– А4)*На; А5 = (20250-4050-3240-2592-2073,6)*0,2 = 1658,88 т.р.;
А6 = (С перв – А1– А2– А3– А4 –А5)*На; А6 = (20250-4050-3240-2592-2073,6-1658,88)*0,2 = 1327,104 т.р.;
А7 = (С перв – А1– А2– А3– А4 –А5–А6)*На; А7 = (20250-4050-3240-2592-2073,6-1658,88-1327,104)*0,2 = 1061,6832 т.р.;
А8 = (С перв – А1– А2– А3– А4 –А5–А6–А7)*На; А8 = (20250-4050-3240-2592-2073,6-1658,88-1327,104-1061,6832)*0,2 = 849,346т.р.;
А9 = (С перв – А1– А2– А3– А4 –А5–А6–А7–А8)*На; А9 = (20250-4050-3240-2592-2073,6-1658,88-1327,104-1061,6832-849,346)*0,2 = 679,47т.р.;
А10 = (С перв – А1– А2– А3– А4 –А5–А6–А7–А8–А9)*На; А10 = (20250-4050-3240-2592-2073,6-1658,88-1327,104-1061,6832-849,346-679,47)*0,2 = 543,58 т.р.;
Проверка:
 <
(4050+3240+2592+2073,6+1658,88+1327,104+1061,6832+849,346+679,47+543,58) =
= 18075,663 т.р. < 20250 т.р.
При способе списания стоимости по сумме чисел лет срока полезного использования, годовая сумма амортизационных отчислений определяется по формуле:
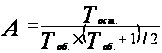 , (37)
где
 - количество
лет, оставшихся
до окончания
срока полезного
использования.
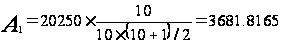 (тыс. руб.)
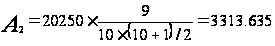 (тыс. руб.)
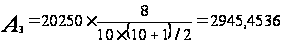 (тыс. руб.)
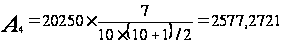 (тыс. руб.)
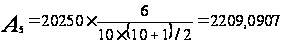 (тыс. руб.)
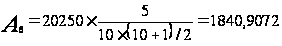 (тыс. руб.)
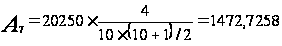 (тыс. руб.)
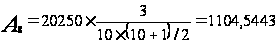 (тыс. руб.)
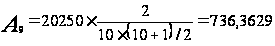 (тыс. руб.)
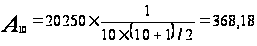 (тыс. руб.)
=(3681,8165+3313,635+2945,4536+2577,2721+2209,0907+1840,9072+1472,7258+1104,5443+736,3629+368,18)
= 20249.988(тыс. руб.)
20249,988 т.р. = 20250(тыс. руб.)
=
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится на основе натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных средств и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных средств. Сумма амортизационных отчислений определяется по формуле:
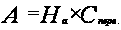 (38)
Норма амортизации при этом способе определяется по формуле:
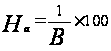 %=
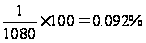 ,
(39)
где
 - предполагаемый
объем производства
продукции.
Таким образом, подставив в формулу (15) значение нормы амортизации получим:
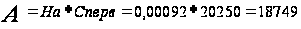 (тыс.
руб.)
2.2 Инвестиционная деятельность предприятия
По данным таблицы 2 определите чистый дисконтированный доход, индекс доходности и срок окупаемости капитальных вложений:
- без учета дисконтирования;
- с учетом дисконтирования при норме дисконта 0,2.
Таблица 2 – Данные для расчета
| Показатель | 1-й год | 2-й год | 3-й год | 4-й год |
| Объем капиталовложений | 6750 | 1350 | - | - |
| Объем реализации продукции (без НДС) | 5400 | 10800 | 13500 | 13500 |
|
Себестоимость реализованной продукции в том числе амортизация |
4050 405 |
7425 540 |
8100 540 |
8100 540 |
| Налоги и прочие отчисления из прибыли | 270 | 540 | 675 | 675 |
Суммарные капитальные вложения без учета дисконтирования определяются по формуле:
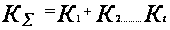 ,
(40)
где
 - капитальные
вложения на
t-ом шаге
расчета;
t – номер шага расчета.
 =6750+1350=8100
Суммарные капитальные вложения с учетом дисконтирования, определяются по формуле:
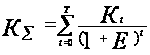 , (41)
где
 -
норма дисконта;
 -
временной
период расчета.
=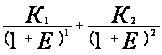 =
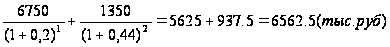
Эффекты, достигаемые на t-ом шаге расчета, без учета дисконтирования, определяются по формуле:
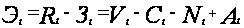 , (42)
где
 - затраты (без
учета капиталовложений)
на t-ом шаге
расчета;
 - результаты,
достигаемые
на t-ом шаге
расчета;
 - объем реализованной
продукции на
t-ом шаге
расчета;
 - себестоимость
продукции на
t-ом шаге
расчета;
 - налоги и
прочие отчисления
из прибыли на
t-ом шаге
расчета;
 - сумма амортизации
на t-ом шаге
расчета.
 =5400-4050-270+405=1485
 =10800-7425-540+540=3375
 =13500-8100-675+540=5265
 =13500-8100-675+540=5265
Эффекты, достигаемые на на t-ом шаге расчета, с учетом дисконтирования определяются по формуле:
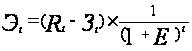 =
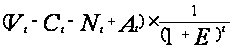 , (43)
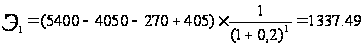
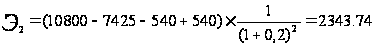
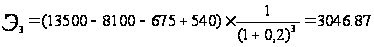
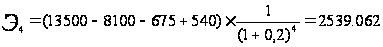
Суммарный экономический эффект без учета дисконтирования составит:
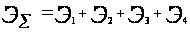 =1485+3375+5265+5265=15390
Суммарный экономический эффект, с учетом дисконтирования, составит:
=1237,49+2343,74+3046,87+3046,87+2536,062=9167,162
Чистый дисконтированный доход определяется по формуле:
 ЧДД
=
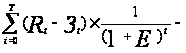
 =
 (44)
Чистый дисконтированный доход с учетом дисконтирования составит:
ЧДД=(1237,49+2343,74+3046,87+2539,062)-(5625+937,5)=9167,162-6562,5=2604,662 (тыс.руб.)
Так как значение чистого дисконтированного дохода получилось больше нуля, значит вложения капитальных вложений выгодно.
Индекс доходности рассчитывается по формуле:
ИД=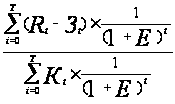
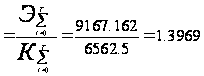 (45)
Так как полученное значение индекса доходности больше единицы, проект эффективен.
Как только сумма накопленных эффектов, достигаемых на на t-ом шаге расчета, станет больше суммы капитальных вложений, срок окупаемости будет определяться по формуле:
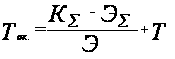 , (46)
где
 -
сумма накопленных
эффектов, достигаемых
на на t-ом
шаге расчета,
на следующем
шаге после
которого произойдет
превышение
суммы капитальных
вложений;
 -
сумма накопленных
эффектов, достигаемых
на на t-ом
шаге расчета,
превышающая
сумму капитальных
вложений;
-
количество
лет, через которое
сумма накопленных
эффектов, достигаемых
на на t-ом
шаге расчета,
превзойдет
сумму капитальных
вложений.
Таким образом, срок окупаемости капиталовложений, без учета дисконтирования, составит:
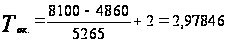 (года)
Срок окупаемости капиталовложений, с учетом дисконтирования, составит:
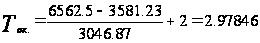 (года)
2.3 Валовый доход, издержки предприятия, прибыль
Определите плановую прибыль от реализации товарной продукции по рыночным ценам, критический объем продаж (точку безубыточности), сделайте анализ воздействия силы операционного рычага при увеличении и уменьшении выручки от реализации продукции на десять процентов, исходя из данных таблиц 3 и 4. Рассчитайте запас финансовой прочности, сделайте выводы.
Таблица 3 – Данные для расчета
| Продукция товарная | Остатки нереализованной товарной продукции, ед. | План выпуска товарной продукции, ед. | Рыночная цена, тыс. руб. | |
| на начало планируемого года | на конец планируемого года | |||
| А | 675 | 135 | 5400 | 67 |
| Б | 540 | 67,5 | 4050 | 40 |
Таблица 4 – Данные для расчета
| Показатель | Ед. измерения | Значение |
| 1. Запланированная маржинальная прибыль | тыс. руб. | 123417 |
| 2. Доля накладных расходов в полной себестоимости продукции | % | 18,8482 |
Прибыль от реализации товарной продукции определяется по формуле:
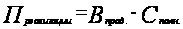 , (47)
где
 - выручка от
продаж;
 - полная
себестоимость
товарной продукции.
Выручка от реализации товарной продукции определяется по формуле:
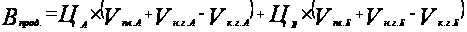 , (48)
где
 - цена продукции;
 - план выпуска
товарной продукции;
 -
остатки нереализованной
товарной продукции
на начало
планируемого
года;
 -
остатки нереализованной
товарной продукции
на конец планируемого
года;
=67(5400+675-135)+40(4050+540-67.5)=397980+180900=578880
(тыс. руб.)
Полная себестоимость продукции определяется по формуле:
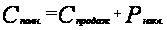 , (49)
где
 - себестоимость
продаж;
 - доля накладных
расходов в
полной себестоимости
продукции.
Исходя из того, что маржинальная прибыль представляет собой разницу между выручкой от продаж и себестоимостью продаж, можно определить себестоимость продаж по формуле:
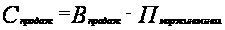 , (50)
где
 - запланированная
маржинальная
прибыль.
=578880-123417=
455463 (тыс. руб.)
Если себестоимость полную принять за сто процентов, то, зная долю накладных расходов в ней можно определить долю себестоимости продаж, а далее составив пропорцию и полную себестоимость продаж:
=-
=100%
- 18,8482% = 81,1518%
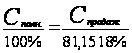 , (51)
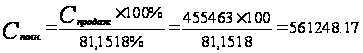 (тыс. руб.)
Подставив в формулу (47) полученные значения выручки от реализации полной себестоимости, определим плановую прибыль от реализации товарной продукции:
 =578880-561248=17632
(тыс. руб.)
Критический объем продаж, при котором коммерческое предприятие способно покрыть все свои расходы, не получив прибыли, но и без убытка, называют точкой безубыточности или критическим объемом продаж.
Точка безубыточности может быть определена, как отношение постоянных затрат (накладных расходов) к доли маржинальной прибыли в общей выручке от реализации.
Доля маржинальной прибыли определяется по формуле:
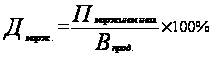 =
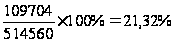 (52)
Исходя из формулы (49) можно определить сумму накладных расходов:
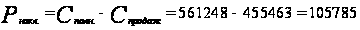 (тыс. руб.)
Критический объем продаж определяется по формуле:
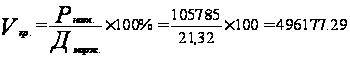 (тыс. руб.) (53)
Эффект операционного рычага состоит в том, что любое изменение выручки от реализации приводит к еще более сильному изменению прибыли. Действие эффекта связано с непропорциональным воздействием постоянных и переменных затрат на финансовый результат при изменении объема производства и реализации. Чем выше доля постоянных расходов в себестоимости продукции, тем сильнее воздействие производственного рычага. И, наоборот, при росте объема продаж доля постоянных расходов в себестоимости падает, и воздействие производственного рычага уменьшается.
Сила воздействия операционного рычага определяется по формуле:
Сила воздействия
операционного
рычага = =
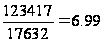 ,
(54)
Следовательно, при увеличении выручки от реализации продукции на десять процентов прибыль увеличится на семьдесят процентов, при уменьшении выручки на десять процентов прибыль уменьшится на семьдесят процентов.
Запас финансовой прочности характеризует финансовую устойчивость предприятия, удаление от точки безубыточности и определяется по формуле:
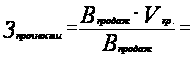
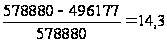 % (55)
Так как запас финансовой прочности менее шестидесяти процентов, можно говорить о том, что предприятие работает не достаточно эффективно
Заключение
Снижение трудоёмкости продукции, роста производительности можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства, разработка и применение прогрессивных, высокопроизводительных технологий, замена и модернизация устаревшего оборудования.
Снижение стоимости средств производства, и в первую очередь их активной части, происходит особенно интенсивно под воздействием научно-технической революции (НТР). В современных условиях НТР активно влияет на сокращение срока морального износа. (В среднем моральный