Методы анализа инвестиционного проекта
Надо признать, что Беларусь выпадает из числа стран, куда иностранные инвестиции потекут рекой. Открытость экономики сама по себе не означает привлекательность для инвесторов. В большей степени она характеризуется зависимостью от конъюнктуры внешних рынков. Открытость белорусской экономики - неизбежность, поскольку емкость внутреннего рынка слишком мала для имеющегося уровня развития промышленности. Это не означает, что инвестиции в белорусскую экономику исключены. Можно назвать ряд направлений, где привлекательность инвестиций достаточно велика. Это транзит грузов и связанная с ним инфраструктура, пищевая и фармацевтическая промышленность. Анализ конъюнктуры рынков указывает на более благоприятную ситуацию для отечественной промышленности в России.
Крайне актуально формирование правовой базы, необходимой для решения поставленных задач. Одного Инвестиционного кодекса для этого недостаточно. Приоритет отдается внешним инвесторам, ставя в неравное положение внутренних. Отсутствует закреплённый на законодательном уровне чёткий порядок выбора инвестора. Необходима правовая база создания холдингов, в том числе международных.
Приоритет экспорта для страны часто понимается как необходимость работы на внешних рынках всех субъектов хозяйствования, безусловное выполнение ими прогнозных показателей. Результатом часто становится низкая эффективность, убыточность. Более перспективным путем развития экспорта представляется разумное ограничение внешнеэкономической деятельности с активным участием посредников - специализированных торговых и инжиниринговых компаний, в том числе международных.
Относительная слабость банковской системы республики не позволяет кредитовать промышленность на условиях, аналогичных предлагаемым банками других стран. Возможным решением могло бы стать привлечение иностранных банков для работы в Беларуси и создание для этого соответствующих условий. Развитие производства новых видов продукции, удержание и завоевание новых рынков сбыта требуют привлечения значительных инвестиций. Для этого необходима консолидация ресурсов различных предприятий и банковских структур при создании холдингов или вхождении в уже существующие. Нуждаются в переменах формы и методы управления: стратегический инвестор вправе требовать участия в руководстве, а то и полной передачи предприятия в свои руки. Без изменения формы собственности здесь не обойтись. При этом политика новых владельцев по получению прибыли может не совпадать с социальной политикой государства.
Безусловно, необходимо добиваться дальнейшего улучшения инвестиционного режима, сделать более перспективными стратегию и механизмы стимулирования и привлечения иностранных инвестиций. И важнейшим приоритетом в связи с этим в предстоящие годы является улучшение инвестиционного климата в стране по всем его составляющим.
Инвестиционный климат - это обобщенная характеристика совокупности социальных, экономических, организационных, правовых, политических предпосылок, предопределяющих целесообразность инвестирования в ту или иную хозяйственную систему. Не случайно оценка инвестиционной привлекательности территории является важнейшим аспектом принятия любого инвестиционного решения. В современных условиях иностранные инвесторы обращают внимание главным образом не столько на выгодность, сколько на стабильность предоставляемого им правового режима. А это, прежде всего, наличие государственной долгосрочной инвестиционной программы, отвечающей национальным интересам, определение конкретных органов, ответственных за ее реализацию, и, наконец, завершение разработки во исполнение государственной инвестиционной программы полной и завершенной законодательной базы, отвечающей принципам стабильности и перспективности, системности и однозначности регулирования отношений по иностранным инвестициям. По словам Президента Республики Беларусь Александра Лукашенко, "мы никогда не дождемся иностранных инвестиций, если не приложим усилий для формирования инвестиционного климата". Поэтому одна из задач, стоящих перед Правительством, сформировать благоприятный инвестиционный климат в стране.
2. МЕТОДЫ ПРОГНОЗИРОВАНИЯ ИНВЕСТИЦИОННОЙ ДЕЯТЕЛЬНОСТИ
Любой новый проект предприятия в той или иной мере связан с привлечением новых инвестиций.
Общая процедура упорядочения инвестиционной деятельности предприятия включает в себя подготовку инвестиционного проекта. Сама подготовка инвестиционного проекта – длительный, а порой и очень дорогостоящий процесс, состоящий из ряда стадий и этапов. В международной практике принято различать три основных этапов этого процесса:
- прединвестиционный этап;
- этап инвестирования;
- этап эксплуатации вновь созданных объектов.
В данной курсовой рассматриваются методы прогнозирования инвестиционной деятельности прединвестиционного этапа.
Для принятия решения об участии инвестора в проекте используются общие критерии. И этих критериев два: финансовая оценка и экономическая оценка.
Более подробно мною исследуются методы, применяемые при экономической оценке инвестиционного проекта. Это методы, основанные на учётной величине денежного потока и методы, основанные на дисконтированной величине денежных потоков.
2.1 Методы, основанные на учётной величине денежного потока
Методы, основанные на учётной величине денежного потока или "статистические" методы, как правило, основываются на использовании проектных, плановых и фактических данных о затратах и результатах, определении статистическими методами их среднегодовых значений за весь срок реализации инвестиционного проекта. На практике эти методы используются довольно часто и они применимы к инвестиционным проектам, имеющим относительно короткий период их функционирования (обычно не более года), либо для оценки более долгосрочных проектов, в которых затраты и результаты (расходы и доходы) различаются по периодам времени несущественно.
Метод расчета срока окупаемости инвестиций (англ. рауbасk реrjod, РР) заключается в определении необходимого для возмещения инвестиций периода времени, за который ожидается возврат вложенных средств за счет доходов, полученных от реализации инвестиционного проекта. Более точно под сроком окупаемости понимается продолжительность периода времени, в течение которого сумма чистых доходов, дисконтированных на момент завершения проекта, равна сумме инвестиций.
Известны два подхода к расчету срока окупаемости. Первый заключается в том, что сумма первоначальных инвестиций делится на величину годовых (лучше среднегодовых) поступлений. Его применяют в случаях, когда денежные поступления равны по годам.
Пример. Проект предполагает объем инвестирования в сумме, скажем, 800 млн. руб. и затем ожидается в течение 10 лет получение ежегодного дохода в размере 200 млн. руб. В этом случае период окупаемости составит 4(800/200) года, т.е. ожидается, что сумма первоначальных инвестиций будет возвращена за 4 года, а следующие 6 лет инвестор будет получать чистый доход от этих инвестиций.
Второй подход расчета срока окупаемости предполагает нахождение величины денежных поступлений (дохода) от реализации инвестиционного проекта нарастающим итогом, т.е. как кумулятивной величины.
Пример. Тот же инвестиционный проект, что и в предыдущем примере, но поступление доходов от его реализации по годам составляет: 1-й -100 млн. руб., 2-й - 150; 3-й - 250; 4-й - 300; 5-й - 400 млн. руб. и т.д. Срок окупаемости нетрудно подсчитать суммированием годичных денежных поступлений до тех пор, пока результат не станет равным сумме инвестиций, т.е. 100 + 150 + 250 + 300 - 800, т.е. 4 года.
Если при расчете периода окупаемости с нарастающей суммой денежных доходов срок накоплений необходимой суммы не равен целому числу лет, то поступают следующим образом. Допустим, что в рассмотренном проекте доходы по годам сложились по иному: 1-й год - 100 млн. руб., 2-й - 200, 3-й - 300, 4-й - 400, 5-й - 600 млн. руб. и т.д., т.е. кумулятивная сумма денежных поступлений за 3 года меньше величины первоначальных инвестиций (800 млн. руб.), а за 4 года - больше. В этом случае находят кумулятивную сумму доходов за целое число периодов, при котором она оказывается наиболее близкой к величине инвестиций, но обязательно меньше ее. В примере это 3 года (100 + 200 + 300 = 600), так как сумма за 4 года будет больше величины инвестиций. Далее определяют, какая часть инвестиций еще осталась непокрытой доходами: 800 – 600 = 200 млн. руб. Разделив этот остаток на величину доходов в следующем целом периоде, получают результат, характеризующий ту долю данного периода, которая в сумме с предыдущими целыми числами и образует срок окупаемости, т.е. 200/400 = 0,5. Тогда общий срок окупаемости будет равным 3,0 + 0,5 = 3,5 года.
Период возврата (окупаемости) инвестиций Ток определяют и как отношение величины начальных инвестиций (капитальных вложений) К к ожидаемой чистой прибыли П или разности между годовыми доходами Д и затратами 3 (без амортизации), т.е.
ТОК = К/(Д - 3 + А) = К/(П + А), (1)
где А - сумма амортизационных отчислений на полное восстановление.
Основные преимущества этого метода (кроме простоты понимания и расчетов) - определенность суммы начальных инвестиций, возможность ранжирования проектов по срокам окупаемости, а следовательно, и по степени риска, так как чем короче период возврата средств, тем больше денежные потоки в первые годы реализации инвестиционного проекта, а значит, лучше условия для поддержания ликвидности предприятия (фирмы). А чем больший срок нужен для возврата инвестиционных сумм, тем больше риска из-за неблагоприятного развития ситуации.
Метод окупаемости отражает ожидания инвестором периода пока его вложения (инвестиции) полностью не окупятся. Он дает представление, в течение какого периода времени инвестор будет рисковать своим капиталом. И это важно, поскольку предсказать более или менее точно будущие результаты невозможно. Здесь неопределенность тем больше, чем длительнее период отдачи от вложенного капитала, а относительно небольшой срок окупаемости означает более низкую степень риска и быструю отдачу.
К недостаткам метода окупаемости следует отнести то, что он игнорирует период освоения проекта (период проектирования и строительства) временный аспект стоимости денег, т.е. не оценивает его прибыльность, а также не учитывает различий в цене денег во времени и денежные поступления после окончания возврата инвестиций. Иными словами, этот показатель не учитывает весь период функционирования проекта и, следовательно, на него не влияют доходы, полученные за пределами срока окупаемости. Однако недоучет различий цены денег во времени (лага времени) легко устраним. Для этого необходимо лишь рассчитать каждое из слагаемых кумулятивной суммы денежных доходов с использованием коэффициента дисконтирования.
Пример. Используя данные приведенного примера, необходимо определить срок окупаемости инвестиций в этот проект при принимаемом коэффициенте дисконтирования на уровне 10%. Такой расчет выполняется с нарастающим итогом текущей стоимости денежных поступлений (табл. 1).
Из таблицы 1 видно, что срок окупаемости данного проекта стоимостью 800 млн. руб. находится где-то в пределах 5-го года. А если точно, то он составит 4,29(4 + [(1127,32 - 800)/1127,32)] года. И если есть основания полагать, что риск при осуществлении данного проекта возрастает со временем, то он будет предпочтительнее другого проекта со сроком окупаемости, скажем, в 4,5 и более года.
Таблица 1. Расчет текущей стоимости денежных поступлений с нарастающим итогом
| Год | Денежные поступления, млн. руб. | Коэффициент дисконтирования при Е= 10% | Текущая стоимость, млн. руб. | |
| Денежных поступлений | Денежных поступлений с нарастающим итогом | |||
| 1-й | 100,0 | 0,9091 | 90,91 | 90,91 |
| 2-й | 200,0 | 0,8264 | 165.28 | 256,19 |
| 3-й | 300,0 | 0,7513 | 225,39 | 481,58 |
| 4-й | 400.0 | 0,6830 | 273,20 | 754,78 |
| 5-й | 600,0 | 0,6209 | 372,54 | 1127,32 |
Для данного проекта срок окупаемости инвестиций, рассчитанный вначале, составил 3,5 года, а с учетом коэффициента дисконтирования - 4,29 года, так как при норме дисконта, равной 10%, предприятию потребуется более четырех лет, чтобы вернуть вложенные средства в их реальной стоимости. В примере при расчете срока окупаемости инвестиций последние не дисконтировались. Иногда наряду с доходами их полезно приводить к одному периоду времени (например, к моменту окончания строительства) по той же норме. Тогда при норме дисконтирования, равной внутренней норме доходности, срок окупаемости инвестиций будет равен периоду, в течение которого доходы от производственной деятельности положительны.
При использовании метода окупаемости может быть принят проект с периодом возврата инвестиций меньшим некоторого заранее установленного (например, нормативного) времени, который может колебаться в значительных пределах и зависеть от различных факторов. К тому же продолжительность этого периода если и устанавливается, то часто интуитивно, без должного теоретического обоснования и может привести к отказу от более экономически выгодных проектов. Метод не позволяет учитывать и поступления средств после окончания срока окупаемости.
Пример. Предположим, что имеются три варианта и расходы по каждому из них составляют 1 млрд. руб. Поступления же, скажем, по первому варианту в 1-й год составляют 600 млн. руб.; во 2-й - 400 млн. руб.; по второму: в 1-й год - 600: во 2-й - 200 и в 3-й год - 200 млн. руб.; по третьему: в 1-й год - 200; во 2-й - 200; в 3-й - 600 и в 4-й год - 500 млн. руб. Если период окупаемости будет установлен равным два года, то принятым может быть только первый вариант (окупаемость два года), даже если он имеет отрицательную чистую текущую стоимость при любой положительной ставке дисконта и нулевую внутреннюю норму прибыли. Период окупаемости во втором и в третьем вариантах составляет три года, но при этом не учитывается 500 млн. руб. третьего варианта в 4-й год.
Выводы о целесообразности реализации проекта определяются тем, что расчетная длительность ТОК должна быть меньше экономически оправданной (нормативной, заданной инвестором и т.п.). Исходя из формулы (1), его можно представить:
-при равномерном поступлении доходов в течении всего Ток инвестиций как
ТОК=К/(Пч + А)≤ ТН , (2)
Или
ТОК=К/Дч ≤ ТН (3)
-и при неравномерном распределении доходов
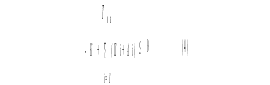
где ПЧ - чистые поступления (чистая прибыль) в первый год реализации инвестиционного проекта при равномерном поступлении дохода за весь Ток; К - полная сумма инвестиций на реализацию проекта, включая затраты на НИОКР; А - сумма амортизационных отчислений в расчете на год реализации проекта при равномерном поступлении доходов; ТН - нормативный, экономически оправданный или задаваемый инвестором срок окупаемости; Аi - сумма амортизации в i -м году; Дч = Пч - А - чистый доход в первый год реализации проекта при равномерном поступлении доходов за весь Ток.
Отсюда, при оценке экономической эффективности инвестиционных проектов следует учитывать как общее время полезного их использования, так и экономически оправданный срок окупаемости, что позволит повысить привлекательность проектов и избежать возможные варианты, рассчитанные на более длительный срок окупаемости и требующие более значительных инвестиций.
Таким образом, период окупаемости может стимулировать использование высокодоходных, но краткосрочных проектов в ущерб более рентабельным, но долгосрочным. Вместе с тем при использовании метода среднего обычно предполагается, что разница между текущими доходами и расходами по годам эксплуатации не значительна и в качестве предварительной оценки срока окупаемости капитала можно использовать отношение стоимости инвестиционного объекта (первоначальных затрат капитала) к среднегодовой разности текущих доходов и затрат.
Такие расчеты могут служить дополнительной информацией для принятия инвестиционного решения. Однако окончательное решение вряд ли может быть принято только на основании длительности срока окупаемости. Для избежания ошибок при выборе инвестиционного проекта, наряду с методом, основанным на расчете срока окупаемости затрат, целесообразно использовать и другие методы, например, оценки инвестиций по норме прибыли на капитал.
Метод расчета нормы прибыли на капитал (англ. average rate of return, ARR) или расчетной нормы прибыли (ассоипting rate of return, ARR) основан на определении соотношения между доходом от реализации инвестиционного проекта и вложенным капиталом (инвестициями на реализацию проекта), или расчета процента прибыли на капитал. Показатель может относиться к доходам от вложении физического (основного и оборотного) и финансового капитала, а также капитала вложенного в человеческий фактор.
При этом, понятие "доход" может рассматриваться как сумма прибыли и амортизации, как доход после уплаты налогов и процентов за кредит (чистый доход) или как прибыль после вычета налогов и других платежей в бюджет и без учета амортизации (чистая прибыль), а также как общая масса прибыли (разность между общими доходами и расходами) или как средняя за время существования проекта. Используемая в расчетах сумма капитала может определяться как начальные капитальные вложения в проект, включая оборотные средства, либо как средний инвестиционный капитал за время действия проекта.
Показатель нормы прибыли используется как критерий эффективности проекта: чем он выше, тем больше прирост капитала, а следовательно, и выше эффективность его использования. Зависит он не только от величины авансированного капитала, но и от его строения. Он будет выше там, где больше удельный вес переменного капитала (затрачиваемого, например: на формирование рабочей силы) во всем авансированном. Тем не менее, предприятия (фирмы, предприниматели) не отказываются от внедрения новых машин и оборудования, но при этом стремятся всемерно экономить на постоянном капитале. Существенное влияние на норму прибыли оказывает и скорость оборота капитала: чем больше оборотов он совершает в течение года, тем выше норма, и наоборот.
Расчет нормы прибыли на капитал возможно выполнить двумя способами:
- при первом норма прибыли на капитал Н п.к в процентах рассчитывается исходя из общей суммы первоначально вложенного капитала, включающего затраты на покупку и установку основных фондов и увеличения оборотных средств, т.е.
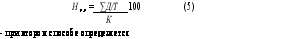
- при втором способе определяется средний размер вложенного капитала за весь срок службы проекта:
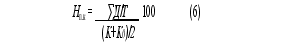
где Д - сумма годовых доходов за весь срок службы (использования) проекта; К - первоначальные вложения на реализацию проекта; К0 - остаточная стоимость вложений.
Пример. Стоимость основных фондов - 40,0 млн. руб.; срок использования проекта - 5 лет; увеличение оборотных средств - 3,5 млн. руб. (например, на покупку инструмента, приспособлений и т.п.); ежегодный прирост дохода - 8,0 млн. руб., в т.ч. 3,8 млн. руб. - затраты на амортизацию; прибыль от реализации проекта - 12,0 млн. руб. Вложенный капитал при первом способе - 40,0 + 3,5 = 43,5; при втором - [43,5 + (43,5 – 8,0 • 5)]/2 = - 23,5 млн. руб. Тогда норма прибыли на капитал составит: по первому способу - (100 • 8,0 - 5/5)/43,5 = 18,4%; по второму - 100 • 8,0/23,5 = 34,0%.
Рассчитанная этим методом величина простой нормы прибыли (рентабельности инвестиций) зависит от того, какая прибыль (валовая, подлежащая обложению налогом или чистая - без налогов) относится к капиталу, какова его структура и что учитывается в его составе. Поэтому, прежде чем делать выводы и оценки, необходимо объяснить содержание и значение применяемых соотношений. Следует также отметить, что в основе данного метода лежат инструкции и положения о бухгалтерском учете, калькулировании, текущих издержках и анализе хозяйственной деятельности предприятия, которые в разных странах имеют свои особенности и отличаются друг от друга.
Норма прибыли может быть определена и отношением (в процентах) валовой прибыли или чистой прибыли плюс амортизация к общим инвестиционным затратам либо к акционерному капиталу. Это зависит от того, оценивается ли реальная прибыльность (рентабельность) общих инвестиционных затрат или только инвестиционного акционерного капитала после выплаты налогов и процентов на заемный капитал.
Пример. Предполагается сумма финансирования проекта, равная 500 млн. руб., в том числе акции - 200, иностранная помощь - 200 и кредит поставщика оборудования - 100 млн. руб. Производственные издержки составляют 150 млн. руб., в том числе текущие издержки - 90, амортизация - 40 и оплата процентов - 20 млн. руб., валовая прибыль - 40, чистая - 30 млн. руб.
В этом случае простая норма прибыли, рассчитанная по валовой прибыли, равна [(40/500)100] = 8%, а по чистой прибыли и амортизации - 100(30+20)/500 = 10%. Для акционерного капитала соответственно 20 [(40/200)100] и 35 [(70/200)100]%.
Возможный период погашения инвестиций составит 500/(30 + 20 + 40) = 500/90 = 5,6 года; акционерного капитала - 200/(30 + 20 + 40) = 200/90 = 2,1 года.
Полученные расчетные показатели сопоставляются с установленными для фирмы (предприятия). Проект считается приемлемым, если рассчитанный для него уровень показателя превышает величину, принятую инвестором за базу сравнения (стандарт, норматив).
Метод нормы прибыли на капитал имеет ряд достоинств. Это прежде всего простота и очевидность расчетов, удобство пользования в системе материального поощрения, непосредственная связь с показателями учета и анализа. Вместе с тем он имеет и серьезные недостатки, заключающиеся в том, что не учитывается стоимость денег (прибыли) в зависимости от времени их получения, а средняя прибыль рассчитывается за весь период времени действия проекта без учета ее изменений по периодам, первоначальная сумма инвестиций и их остаточная стоимость (по второму способу) усредняются, а средняя стоимость капитала будет изменяться в зависимости от ежегодной нормы амортизации.
К тому же возникает вопрос, какой год принимать в расчетах. Поскольку используются ежегодные данные, трудно, а иногда и невозможно выбрать год. наиболее характерный для проекта. Все они могут различаться по уровню производства, прибыли, процентным ставкам и другим показателям. Кроме того, отдельные годы могут быть льготными по налогообложению. Очевидно, что чистая прибыль в те годы, когда будут применяться налоговые льготы, будет значительно отличаться от прибыли тех лет, когда налоги взимаются в полной мере.
Этот недостаток, являющийся следствием статичности простой нормы прибыли, можно попытаться устранить путем расчета прибыльности (рентабельности) проекта по каждому году. Однако и после этого основной недостаток остается, так как не учитывается распределение во времени чистого потока и оттока (прихода и расхода) капитала в течение срока эксплуатации объекта инвестиций. Возникает ситуация, когда прибыль, полученная в начальный период, предпочтительнее прибыли, полученной в более поздние годы, и тогда трудно сделать выбор между двумя альтернативными вариантами, если они имеют различную рентабельность в течение целого ряда лет. Или, например, какую из двух альтернатив следует выбрать, если оба проекта имеют за пять лет одинаковые общие инвестиционные издержки: 500 + 1500 + 300 + 1600 + 2000 = 5900 и 700 + 1200 + 1500 + 800 + 700 = 5900 тыс. руб.
В таком случае недостаточно иметь только ежегодные расчеты рентабельности. Необходимо также определять и общую прибыльность проекта, что возможно лишь с помощью дисконтирования средств. Поэтому данный метод для расчета рентабельности общих инвестиционных затрат целесообразно использовать в случае, если прогнозируется, что в течение всего срока функционирования инвестиционного проекта валовая продукция будет примерно одинаковой, а налоговая и кредитная системы (политика) не претерпят существенных изменений.
Рассматривая недостатки применения статических методов оценки эффективности инвестиционных проектов, следует иметь в виду, что на практике могут возникать обстоятельства, когда их использование (допускаемые предположения) могут не отражать реальных хозяйственных процессов. Во-первых, это касается предположения, что деятельность инвестора ограничивается одним годом, ибо основная масса проектов носит долгосрочный характер. И, во-вторых, используемые при оценке инвестиций среднегодовые показатели не учитывают возможные изменения доходов и расходов во времени, что может привести к выбору далеко не лучшего варианта.
Пример. По сравниваемым проектам А и Б известны следующие поступления прибыли по годам эксплуатации, скажем, за пять лет, тыс. руб.: проект А - 600, 700, 800, 1000, 1000, или в среднем за год (600 + 700 + 800 + 1000 + +1000)/5 = 820; проект Б - 1000, 900, 800, 700, 700, или в среднем за год (1000 + 900 + 700 + 700)/5 = 820, т.е. среднегодовая прибыль по сравниваемым проектам совпадает. Таким образом, оба проекта с точки зрения статистических методов оценки эффективности инвестиций равноценны. Если же учесть динамику поступления прибыли, то более выгодным окажется проект Б, поскольку его реализация позволяет получить большую часть прибыли в начале планового периода и ее можно будет использовать для получения дополнительного дохода или на другие цели.
В реальных условиях для значительной части проектов не могут быть использованы рассмотренные способы, а поэтому для их оценки применяют иные методы, например динамические, позволяющие оценивать долгосрочные инвестиционные проекты, характеризующиеся различными вариантами распределения во времени поступающих доходов и осуществляющих платежей. К таким методам, в частности, относятся метод чистой настоящей (капитализированной) стоимости, внутреннего процента (нормы доходности), индекса прибыльности (доходности) и др..
Метод чистой текущей стоимости
Для обоснования инвестиционных проектов в случаях, когда речь идет о долгосрочных вложениях (в несколько лет или других периодов), характеризующихся меняющимися по периодам реализации и функционирования проекта (мероприятия), расходами и доходами, затратами и результатами, используют так называемые динамические методы. Или, в частности, метод чистой текущей (настоящей) стоимости, внутренней нормы прибыли (доходности, внутреннего процента), рентабельности и окупаемости инвестиций и др. Основным среди них считается метод чистой текущей стоимости (англ. net present value, NPV), поскольку другие представляют собой его модернизацию.
Чистая текущая стоимость - это стоимость, полученная путем дисконтирования отдельно на каждый временной период разности всех оттоков и притоков доходов и расходов, накапливающихся за весь период функционирования объекта инвестирования (за период его жизненного цикла) при фиксированной, заранее определенной процентной ставке (норме процента). Это один из методов оценки инвестиционных проектов, предложенных ЮНИДО. Его суть в том, что для каждого периода величина чистого потока годовой наличности приводится к году начала осуществления проекта, что в сумме и представляет собой чистую текущую стоимость, или чистый дисконтированный доход (как разность между дисконтированными потоками доходов и расходов).
При определении чистой настоящей стоимости проекта его описывают в виде денежного потока, который в начальный период включает стоимость объекта инвестирования (инвестиционные расходы), а в остальные - сальдо (результат) ожидаемых доходов и расходов по периодам его реализации (эксплуатации, использования).
Таким образом, чистая текущая стоимость характеризуется рассредоточенными по периодам времени затратами и доходами, а поэтому для правильной оценки альтернативных вариантов инвестиций учитывают стоимость денег во времени. В реальных условиях приходится делать поправку еще и на риск, но в данном случае рассматриваются варианты, когда денежные оттоки и притоки, стоимость денег во времени известны с полной определенностью (свободны от риска).
Кроме того, термин "стоимость денег во времени" часто используется для обозначения ставки дисконтирования. Все это позволяет применять ставку процента, свободную от риска (без поправки на риск). Принято и ограничение, заключающееся в нулевом налогообложении. Считается, что при отсутствии налогов чистую текущую стоимость инвестиционного проекта можно определить как максимальную сумму, которую может заплатить предприятие (фирма, предприниматель) за возможность инвестировать капитал без ухудшения своего финансового положения.
При оценке проектных решений в составе денежных потоков учитываются суммы средств после налогообложения. В учебных же целях первоначально предполагаются нулевые налоги, что позволяет сконцентрировать внимание на методах анализа и оценки инвестиций. К тому же налоговое законодательство подвержено частным изменениям и может отличаться не только в различных странах, но и в рамках одной страны (по регионам и т.п.).
Чистая текущая стоимость является непосредственным воплощением концепции дисконтированной стоимости. Ее расчет осуществляется примерно в следующей последовательности: сначала выбирается необходимая ставка дисконтирования, затем рассчитываются текущая стоимость денежных доходов, ожидаемых от проекта, и текущая стоимость требуемых для данного