Роль рынка региональных облигаций и их воздействие на экономику
Особенностью рынка коммерческих бумаг является то, что на нем доминирует относительно небольшое число заемщиков, имеющих высокий кредитный рейтинг. Например, в США при общем числе эмитентов коммерческих бумаг более 2 000, на долю 5% заемщиков приходится свыше половины объема рынка, а на долю крупнейшего эмитента коммерческих бумаг — General Motors Acceptance Corporation приходится порядка 10% рынка. При этом практически все эмитенты имеют кредитный рейтинг на уровне первой или второй ступени в классификации рейтинговых агентств, причем наибольшую долю (80—90%) имеют эмитенты с наивысшим рейтингом. Это имеет свое объяснение, поскольку инвесторы, вкладывающие средства в коммерческие бумаги, обычно не заинтересованы в принятии кредитного риска. Эмитентами коммерческих бумаг являются в основном крупные, хорошо известные финансовые учреждения, выпуски коммерческих бумаг промышленными предприятиями значительно более редки и практикуются в основном только в США (например, крупнейшие эмитенты коммерческих бумаг в США среди промышленных предприятии — General Motors и Ford).
Коммерческие бумаги обычно не имеют развитого вторичного рынка, но многие эмитенты принимают на себя неформальное обязательство выкупить свои коммерческие бумаги до срока их погашения. Таким образом, такие бумаги имеют как бы неформальный опцион пут.
Рынок коммерческих бумаг может рассматриваться как своего рода отправная точка для развития рынка долгосрочных облигационных займов.До середины 80-х годов рынок коммерческих бумаг существовал практически только в США. Когда другие страны также стали развивать внутренние облигационные рынки, там были приняты меры по развитию рынка коммерческих бумаг.
Краткосрочные облигации. В США краткосрочными считаются облигации со сроком обращения от 1 до 5 лет. Предприятия достаточно редко прибегают к выпуску таких облигаций, используя в основном банковские кредиты или частные займы у институциональных инвесторов для привлечения заемных средств на такой срок.
Среднесрочные облигации. Эти облигации имеют сроки погашения от 5 до 10 лет. Являются значительно более распространенным типом корпоративных облигаций.
Долгосрочные облигации. Выпускаются обычно на срок от 10 до 30 лет, наиболее распространенный диапазон — от 15 до 20 лет. Корпоративные облигации сроком более 30 лет распространены довольно мало, отчасти это связано с тем, что в большинстве стран и государственные облигации выпускаются на срок не более 30 лет (исключение составляет Швейцария, в которой существуют облигации сроком погашения до 50 лет, впрочем, особым спросом они не пользуются), а госбумаги обычно являются ориентиром по доходности при ценообразовании на рынке корпоративных облигаций. В последнее время в США появился интерес со стороны эмитентов к выпуску сверхдолгосрочных облигаций сроком обращения до 100 лет. Это связано с тем, что сверхдолгосрочные облигации крайне мало отличаются по своей сути от привилегированных акций, с другой стороны, если дивиденды по привилегированным акциям не уменьшают налогооблагаемую прибыль, то выплата процентов по облигациям уменьшает ее. Начиная с 1993 года в США 100-летние облигации были выпущены 58 корпорациями на общую сумму более $ 12 млрд. Если порядок налогообложения не изменится, то можно ожидать увеличения выпуска сверхдолгосрочных облигаций в ближайшее время. При этом, однако, существенной разницы между ценой 100-летней и 30-летней облигациями не существует. Если процентная ставка составляет 10%, то текущая стоимость $1 000, выплачиваемых через 100 лет, составляет всего 7,25 цента!
Говоря о сроке обращения корпоративных облигаций, надо учесть, что в настоящее время многие выпуски облигаций имеют дополнительные особенности, за счет которых реальный срок обращения облигаций может отклоняться от заданного.
Отзывные облигации (облигации с call-опционом). Эти облигации называются также retractable, т. е. с возможностью сокращения срока обращения. Эмитент имеет право по истечении определенного срока выкупить облигацию у инвестора, при этом цена выкупа равна номиналу или некоторой, оговоренной в проспекте эмиссии, цене (цена отзыва). Обычно право отзыва наступает через определенный срок после выпуска облигаций. Разница между ценой отзыва и номиналом называется премией за отзыв. Обычно эта премия за отзыв убывает с течением времени, прошедшего с момента выпуска облигации. Например, премия за отзыв может быть установлена в размере годового купона (I) при отзыве в первый год и дальше ежегодно уменьшаться каждый год на величину 1/n, где n — срок обращения облигаций. Отзывные облигации в некоторой степени ограничивают права инвестора в сторону эмитента. Очевидно, что при падении процентных ставок на рынке ниже купонного процента, эмитенту будет выгодно выкупить облигации и разместить новые с меньшим купоном, инвестору, разумеется, это не выгодно. Отзывные облигации являются основным видом корпоративных облигаций, применяющихся в настоящий момент в США. На долю отзывных облигаций приходится 83% всех выпусков корпоративных облигаций, осуществленных в США в период с 1977-го по 1986-й, а среди неконвертируемых облигаций эта доля составляет 88%.
Облигации, предусматривающие создание фонда погашения. При выпуске данного типа облигаций эмитент обязан создавать специальный фонд, средства которого должны идти на ежегодное погашение части выпуска облигаций. Это погашение может производиться двумя путями. Если цены облигаций на вторичном рынке ниже номинала, то эмитент выкупает на рынке часть облигаций. Если цены на рынке выше номинала, эмитент имеет право погасить часть облигаций по номиналу, при этом то, какие конкретно облигации подлежат погашению, определяется обычно в результате проведения специальной лотереи.
Облигации с правом досрочного погашения (облигации с put-опционом). Симметричны отзывным облигациям только в данном случае не эмитент, а инвестор имеет право в определенные моменты времени досрочно предъявить облигации к погашению. Очевидно, что в этом случае больше прав имеет инвестор, поскольку при увеличении процентных ставок выше величины купонного процента он может продать данную облигацию и купить другую, с большим купоном. В развитых странах облигации с пут-опционом встречаются сравнительно редко, а вот в странах с высоким инвестиционным риском такие облигации, дающие инвестору дополнительную степень защиты, встречаются гораздо чаще. В качестве примера можно привести Бразилию, где почти все корпоративные облигации имеют пут-опцион.
Пролонгируемые облигации. Данные облигации предполагают возможность продления своего срока действия. При этом право такого продления в некоторых случаях может принадлежать инвестору, а в некоторых случаях — эмитенту. Если право продления срока действия облигации принадлежит инвестору, то данный тип облигаций очень похож на облигации с опционом пут, только в данном случае инвестор имеет право не досрочно погасить облигацию с большим сроком до погашения, а продлить срок действия облигации с небольшим сроком до погашения. Такой тип облигаций применяется, например, в той же Бразилии, где большинство облигаций предусматривают периодический пересмотр условий займа, и инвестор может либо пролонгировать срок действия облигации, либо реализовать пут опцион и продать облигацию эмитенту. Встречаются облигации, у которых, наоборот, эмитент имеет право продлить срок действия облигации. Такие облигации похожи на отзывные облигации, поскольку эмитент может принять решение погасить выпуск или продлить его действие. В качестве примера облигаций, срок погашения которых может быть продлен эмитентом, можно привести капитальные ценные бумаги с фиксированным доходом (FRCS), появившиеся в США в 90-х годах (о них будет подробнее рассказано ниже) Срок погашения этих облигаций обычно составляет 30 лет, и эмитент имеет право продлить его еще на 19 лет.
Облигации с двумя датами погашения. По таким облигациям устанавливаются две даты, в период между которыми должно быть осуществлено погашение. Фактически представляют собой разновидность отзывных облигаций. Данные облигации применяются, в частности, в Великобритании при выпуске государственных облигаций.
Бессрочные облигации. Данные облигации не предполагают погашения номинальной стоимости, а только дают право на купонный доход. Облигации с фиксированным купоном, выпускающиеся в бессрочной форме, применяются крайне редко. Данный вид облигаций существует в Великобритании, где несколько выпусков государственных ценных бумаг было выпущено в бессрочной форме (2,5% консоли 1888 г., 3,5% военные облигации и др.). При этом по данным облигациям указывается дата, после которой эмитент может их погасить по номинальной стоимости. Однако, поскольку большинство таких облигаций имеет низкую процентную ставку, выкуп их нецелесообразен, поэтому они продолжают обращаться. В бессрочной форме иногда выпускаются облигации с плавающим купоном. При этом, однако, большинство таких облигаций имеют пут-опцион, в результате чего инвестор может быть уверен в возможности погасить облигацию в определенные моменты. Бессрочные облигации с плавающим купоном применяются на рынке еврооблигаций, а также, например, в Бразилии.
В западных странах в отношении облигаций сложилась практика присвоения рейтинга. Уровень рейтинга говорит о способности эмитента выполнять в срок свои обязательства по облигациям. В качестве примера приведем рейтинги компании «Standard & Poor»: AAA (наивысший рейтинг), АА (очень высокий), А (высокий), ВВВ (приемлемый), ВВ (немного спекулятивный), В (спекулятивный), ССС-СС (высоко спекулятивный), С (проценты не выплачиваются), D (банкротство). Более тонкие различия в уровнях рейтинга обозначаются символами «+» и «-», например, АА+. Рейтинг не присваивается облигациям, выпущенным центральными государственными органами, поскольку они считаются абсолютно надежными.
Существуют понятия еврооблигация и мировая облигация. В современных условиях Россия вышла на рынок еврооблигаций со своими бумагами. Еврооблигация — это облигация, выпущенная эмитентом в валюте другой страны. Чаще всего облигации выпускаются в долларах США эмитентами не из Соединенных Штатов. Данный рынок возник для того, чтобы обойти законодательные препятствия страны, в валюте которой выпущена бумага. Мировая облигация — это облигация, которая одновременно выпускается в нескольких странах. Эмиссия такой бумаги требует взаимодействия между клиринговыми системами данных стран, чтобы облигация легко могла пересекать границы.
Современный отечественный рынок облигации — это главным образом рынок государственных облигаций. Поэтому остановимся кратко на характеристике основных государственных облигационных займов. Государственные облигации можно разделить на облигации рыночных и нерыночных займов. Облигации рыночных займов свободно обращаются на вторичном рынке. Наиболее известные из них — государственные краткосрочные облигации (ГКО), облигации федеральных займов (ОФЗ), облигации государственного сберегательного займа (ОГСЗ), облигации внутреннего валютного займа (ОВВЗ — их также именуют «вебовками»). Облигации нерыночных займов не могут обращаться на вторичном рынке.
1.3 Особенности функционирования рынка облигаций
Прежде всего определим исходное, базисное понятие “риск”, имея в виду, что это угроза, опасность возникновения ущерба в самом широком смысле слова [3].
Основным риском, связанным с инвестированием в долговые ценные бумаги, является инвестиционный риск (таблица 1.1).
Таблица 1.1
Основные виды инвестиционного риска
| Вид риска | Определение |
| Капитальный | Общий риск на все инвестиционные вложения, риск того, что инвестор не сможет высвободить инвестированные средства, не понеся потери |
| Селективный | Риск неправильного выбора объекта для инвестирования в сравнении с другими вариантами |
| Процентный | Риск потерь, которые могут понести инвесторы в связи с изменениями процентных ставок на рынке |
| Страновой | Риск потерь в связи с вложением денежных средств в предприятия, находящиеся под юрисдикцией страны с неустойчивым социальным и экономическим положением |
| Операционный | Риск потерь, возникающих в связи с неполадками в работе компьютерных систем по обработке информации, связанной с инвестированием средств |
| Временной | Риск инвестирования средств в неподходящее время, что неизбежно влечет за собой потери |
| Риск законодательных изменений | Потери от непредвиденного законодательного регулирования |
| Риск ликвидности | Риск, связанный с возможностью потерь при реализации ценной бумаги из-за изменения оценки ее качества |
| Инфляционный | Риск того, что при высоком уровне инфляции доходы, получаемые от инвестированных средств, обесцениваются (с точки зрения реальной покупательной способности) быстрее, чем растут |
Инвестиционный риск выражает возможность возникновения непредвиденных финансовых потерь в процессе инвестиционной деятельности предприятия. В соответствии с видами этой деятельности выделяются и виды инвестиционного риска: риск реального инвестирования; риск финансового инвестирования (портфельный риск); риск инновационного инвестирования. Так как эти виды инвестиционных рисков связаны с возможной потерей капитала предприятия, они включаются в группу наиболее опасных рисков.
Инвестиционные риски включают в себя следующие подвиды рисков: риск снижения финансовой устойчивости, риск упущенной выгоды, риск снижения доходности, риск прямых финансовых потерь.
Риск снижения финансовой устойчивости. Этот риск генерируется несовершенной структурой капитала (чрезмерной долей используемых заемных средств), т.е. слишком высоким коэффициентом финансового рычага. В составе финансовых рисков по степени опасности этот вид риска играет ведущую роль.
Риск упущенной выгоды - это риск наступления косвенного (побочного) финансового ущерба (неполученная прибыль) в результате неосуществления какого-либо мероприятия (например, страхования, хеджирования, инвестирования и т.п.).
Риск снижения доходности может возникнуть в результате уменьшения размера процентов и дивидендов по портфельным инвестициям, по вкладам и кредитам.
Портфельные инвестиции связаны с формированием инвестиционного портфеля и представляют собой приобретение ценных бумаги других активов. Термин "портфельный" происходит от итальянского "portofolio", означает совокупность ценных бумаг, которые имеются у инвестора.
Риск снижения доходности включает следующие разновидности:
процентные риски;
кредитные риски.
К процентным рискам относится опасность потерь коммерческими банками, кредитными учреждениями, инвестиционными институтами, селинговыми компаниями в результате превышения процентных ставок, выплачиваемых ими по привлеченным средствам, над ставками по предоставленным кредитам. К процентным рискам относятся также риски потерь, которые могут понести инвесторы в связи с изменением дивидендов по акциям, процентных ставок на рынке по облигациям, сертификатам и другим ценным бумагам. Рост рыночной ставки процента ведет к понижению курсовой стоимости ценных бумаг, особенно облигаций с фиксированным процентом. При повышении процента может начаться также массовый сброс ценных бумаг, эмитированных под более низкие фиксированные проценты и по условиям выпуска, досрочно принимаемых обратно эмитентом. Процентный риск несет инвестор, вложивший средст средства в среднесрочные и долгосрочные ценные бумаги с фиксированным процентом при текущем повышении среднерыночного процента в сравнении с фиксированным уровнем (так как он не может высвободить свои средства, вложенные на указанных выше условиях). Процентный риск несет эмитент, выпускающий в обращение среднесрочные и долгосрочные ценные бумаги с фиксированным процентом при текущем понижении среднерыночного процента в сравнении с фиксированным уровнем. Этот вид риска при быстром росте процентных ставок в условиях инфляции имеет значение и для краткосрочных ценных бумаг.
Кредитный риск - опасность неуплаты заемщиком основного долга и процентов, причитающихся кредитору. К кредитному риску относится также риск такого события, при котором эмитент, выпустивший долговые ценные бумаги, окажется не в состоянии выплачивать проценты по ним или основную сумму долга.
Кредитный риск может быть также разновидностью рисков прямых финансовых потерь.
Риски прямых финансовых потерь включают следующие разновидности: биржевой риск, селективный риск, риск банкротства, кредитный риск.
Биржевые риски представляют собой опасность потерь от биржевых сделок. К этим рискам относятся риск неплатежа по коммерческим сделкам, риск неплатежа комиссионного вознаграждения брокерской фирмы и т.п.
Селективные риски (лат. selektio - выбор, отбор) - это риск неправильного выбора видов вложения капитала, вида ценных бумаг для инвестирования в сравнении с другими видами ценных бумаг при формировании инвестиционного портфеля.
Риск банкротства представляет собой опасность в результате неправильного выбора вложения капитала, полной потери предпринимателем собственного капитала и неспособности его рассчитываться по взятым на себя обязательствам [14].
2 Практическая оценка рынка региональных облигаций
2.1 Оценка рынка региональных облигаций субъектов Российской Федерации
В последние годы фондовый рынок России претерпевает кардинальные изменения в плане увеличения объема торгов и участников рынка, так как возможность заработать прибыль при проведении операций с ценными бумагами становится все реальнее благодаря многим сопутствующим этому факторам. К доминирующим факторам относят целенаправленно проводимую политику Минфина РФ, постепенное становление на мировой уровень российской экономической системы в целом, заинтересованность иностранных инвесторов в природных ресурсах и производственных мощностях России и т.д. Проведем аналитические исследования колебаний конъюнктуры рынка облигаций субъектов РФ в динамике за 2006 и 2008 гг.
В 2008 г. продолжился рост российской банковской системы. Суммарные активы российских банков превысили 10 трлн. руб. По оценкам аналитиков, 2008 г. был удачным для банков — прирост банковских активов по результатам года составил не менее 40%. Согласно данным «Интерфакс-ЦЭА», темпы роста прибыли банковской системы замедляются. На этом фоне отмечается увеличение в несколько раз данного показателя у региональных банков. При этом наибольшие темпы роста зафиксированы у средних банков, занимающих основные позиции в регионах присутствия. Более того, лидерство по финансовым показателям принадлежит тем региональным банкам, в капитал которых включены (либо ожидается включение) активы крупных иностранных финансовых институтов. По прогнозам аналитиков, наиболее активное движение в отношении сделок по участию в капитале иностранных участников произойдет на рынке региональных банков.
По состоянию на 1 октября 2008 г. лицензию на осуществление банковских операций имеют 148 кредитных организаций с участием нерезидентов. Действующие кредитные организации с участием нерезидентов расположены в 31 субъекте Российской Федерации; 98 кредитных организаций, или 66,2% от их общего количества, находятся в Москве, 11 — в Санкт-Петербурге, по 3 — в Тюменской и Челябинской областях, по 2 — в Астраханской, Омской, Оренбургской, Самарской, Свердловской областях и в Удмуртской Республике. В 21 субъекте Российской Федерации действует по 1 кредитной организации с участием нерезидентов. При этом количественные и качественные показатели участия нерезидентов в российской банковской системе растут.
Совокупный зарегистрированный уставный капитал всех действующих кредитных организаций на 1 октября 2008 г. составил 490 982,0 млн. руб., а в III кв. прошлого года он увеличился на 19 641,0 млн. руб., или на 4,2%.
Общая сумма инвестиций нерезидентов в уставные капиталы действующих кредитных организаций на 1 октября 2008 г. составила 70 797,7 млн. руб., в III кв. она увеличилась на 9881,6 млн. руб., или на 16,2%.
Таким образом, в III кв. 2008 года рост инвестиций нерезидентов в уставные капиталы действующих кредитных организаций (16,2%) опережал рост совокупного зарегистрированного уставного капитала действующих кредитных организаций (4,2%). В результате доля нерезидентов в совокупном зарегистрированном уставном капитале всех кредитных организаций увеличилась и по состоянию на 1 октября 2008 г. составила 14,42% против 12,98% на 1 июля 2008 г.
В 2007 г. нерезиденты продемонстрировали серьезность своих намерений относительно российских банков. С этого момента доля иностранного капитала в российских банках начинает увеличиваться, и уже на 1 октября 2007 г. она превысила 14,4% общего уставного капитала.
На следующий год некоторые крупные компании и банки анонсировали ряд сделок. В среднем прирост кредитных организаций с участием иностранного капитала в квартал составил от 2 до 5. Сделки, которые были осуществлены в 2008 г., обусловлены повышением спроса нерезидентов на российский банковский капитал. В ближайшее время можно ожидать распространение спроса на региональные банки.
В настоящий момент на рынке обращается более 70 выпусков банковских облигаций с доходностью от 5,5 до 12—13% годовых. Год 2007-й стал началом массового выхода кредитных организаций, в частности региональных банков, на рынок облигационных займов — всего было вы- пущено более 30 займов кредитных организаций общим объемом более 80 млрд. руб., из которых более трети выпусков пришлось на региональные банки. Диапазон ставок, по которым размещались региональные банки в 2007 г., варьирует в пределах от 9,6 до 12,5% годовых.
Сегодня банковские облигации — это низколиквидный инструмент, мало интересный большинству инвесторов. Объясняется это тем, что ранее покупателями банковских бумаг были другие банки, имеющие на контрагента лимит.
Традиционно российские инвесторы недолюбливают банковские облигации, в результате чего этот сектор в настоящее время не перекуплен и предлагает существенную премию к сравнимым по рейтингам компаниям. Инвестиционная привлекательность банковских бондов с учетом процесса консолидации и участия иностранных инвесторов находится на совершенно другом уровне. Некоторые аналитики отмечают, что из-за непопулярности большинство банковских бумаг размещены с премией к реальной доходности. Правда, в последнее время ситуация меняется — все чаще замечены среди участников различные инвестиционные компании, покупающие облигации для частных инвесторов и компаний-нерезидентов. Аналитики рекомендуют инвестировать средства в облигации банков, так как они потенциальные объекты со стороны нерезидентов. В ближайшие 3 года наиболее безопасными отраслями будут банковский, финансовый и страховой — такой вывод содержится в исследовании инвестиционного климата в России, проведенном институтом Chartered Financial Analyst (CFA). Вывод основывается, в частности, на том, что данные секторы наиболее безопасные в области политического риска. По мнению специалистов, капитализация компаний из этих секторов будет расти высокими темпами.
В таблице 2.1 представлен анализ динамики выпущенных кредитными организациями регионов РФ облигаций за 2006 -2009 гг.
Таблица 2.1
Объем выпущенных кредитными организациями регионов РФ облигаций В млн. руб.
| Регион/Дата | 01.01.2006 | 01.01.2007 | 01.01.2008 | 01.01.2009 | Темп роста 2009 к 2006 г., % |
| Центральный округ | 28 443 509 | 60 460 224 | 143 509 530 | 164 584 658 | 578,64 |
| Северо-Западный округ | 12 000 | 2 012 000 | 3 012 000 | 5 012 000 | 41766,67 |
| Южный округ | 4 162 | 4 317 | 1 517 098 | 1 531 893 | 36806,66 |
| Приволжский округ | 2 135 000 | 2 372 602 | 8 830 149 | 12 850 000 | 601,87 |
| Уральский округ | 0 | 0 | 1 000 000 | 1 000 000 | 100,00 |
| Сибирский округ | 0 | 2 420 000 | 10 409 946 | 10 484 910 | 433,26 |
| Дальневосточный округ | 0 | 24 529 | 22 162 | 1 522 100 | 6205,31 |
Как видно из данной таблицы, объем выпущенных кредитными организациями регионов РФ облигаций увеличился в несколько раз по всем округам, кроме Уральского округа, объем выпущенных облигаций, которого остался на прежнем уровне начиная с 01.01.2008 года. Наибольшее увеличение объема выпущенных облигаций наблюдается в Центральном округе на сумму 164 584 658 млн. руб. На втором месте Приволжский округ, объем выпущенных облигаций на 01.01.2009 г. составляет 12 850 000 млн. руб. Дальневосточный федеральный округ занимает предпоследнее место. Однако, начиная с 01.01.2007 года, объем выпущенных облигаций по данному округу достиг 1 522 100 млн. руб., увеличившись в 62 раза.
На трех состоявшихся в декабре аукционах с новым выпуском ОБР (№ 4-04-21-BR0-7) кредитные организации приобрели облигаций на сумму 92,2 млрд. руб. по рыночной стоимости, при этом средневзвешенная доходность составляла 5,23—5,30% годовых. Банк России 13 декабря 2008 года осуществил погашение выпуска ОБР № 4-02-21-BR0-7 в объеме 12,4 млрд. рублей. В течение месяца Банк России заключал с кредитными организациями также сделки с ОБР на вторичном рынке. В результате проведенных операций и переоценки по текущей рыночной стоимости задолженность Банка России перед кредитными организациями по ОБР возросла на 80,2 млрд. руб. (до 100,7 млрд. руб. на 1.01.2009).
В декабре Банк России ежедневно заключал с кредитными организациями сделки прямого РЕПО (кроме 29.12.2008). По итогам месяца посредством этих операций, проведенных в форме аукционов, кредитным организациям было предоставлено 859,1 млрд. руб. преимущественно на срок 1 день (в ноябре — 2,9 трлн. руб.). Средневзвешенные ставки на аукционах прямого РЕПО на срок 1 день колебались в диапазоне 6,03—6,58% годовых, средневзвешенная ставка на аукционе на срок 7 дней составила 6,55% годовых. На сессиях прямого РЕПО по фиксированной ставке Банк России предоставил 3,2 млрд. руб. на срок 1 день и 2,2 млрд. руб. на срок 1 неделя (в ноябре — 1,2 и 0,1 млрд. руб. соответственно).
Таблица 2.2.
Аукционы по размещению ОБР
| Дата аукциона | Регистрационный номер выпуска | Предложение по номинальной стоимости, млн. руб. | Спрос по рыночной стоимости, млн. руб. | Размещение по рыночной стоимости, млн. руб. | Доходность по цене отсечения, % годовых | Доходность по средневзве- шенной цене, % годовых | Дата выкупа |
| 13.12.2008 | 4-04-21BR0-7 | 400 000,0 | 58 051,2 | 33 545,9 | 5,45 | 5,25 | 16.06.2009 |
| 20.12.2008 | 4-04-21BR0-7 | 100 000,0 | 25 876,3 | 25 797,8 | 5,35 | 5,23 | 16.06.2009 |
| 27.12.2008 | 4-04-21BR0-7 | 100 000,0 | 35 498,6 | 32 843,1 | 5,35 | 5,30 | 16.06.2009 |
В структуре ценных бумаг, используемых в качестве обеспечения по операциям прямого РЕПО, в рассматриваемый период преобладали государственные ценные бумаги.
Рефинансирование Банком России кредитных организаций путем проведения ломбардных кредитных аукционов на срок 2 недели и предоставления ломбардных кредитов по фиксированным ставкам на срок 1 неделя в декабре составило 3,1 млрд. руб. (в ноябре — 4,8 млрд. руб.).
В целях бесперебойного осуществления платежей на протяжении всего месяца Банк России предоставлял внутридневные кредиты, общий объем которых составил 1,3 трлн. руб. (рисунок 2.1).
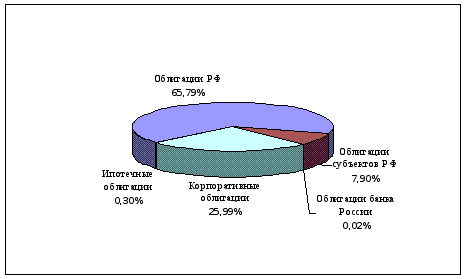
Рисунок 2.1. Структура обеспечения операций прямого РЕПО Банка РФ в декабре 2008 года
Объем предоставленных кредитов "овернайт" Банка России в декабре был меньше, чем в ноябре, — 18,6 млрд. руб. против 26,0 млрд. рублей. Кроме того, за месяц Банк России предоставил 6,7 млрд. руб. прочих кредитов (в ноябре — 16,2 млрд. руб.). По состоянию на 1.01.2009 в структуре ценных бумаг, переданных кредитными организациями в обеспечение кредитов Банка России, преобладали государственные облигации (рисунок 2.2).
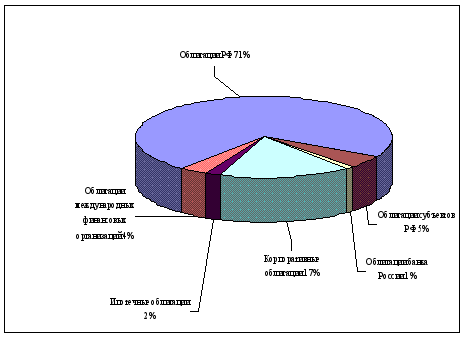
Рисунок 2.2. Структура ценных бумаг, переданных кредитными организациями в обеспечение кредитов Банка России, на 1 января 2009 г.
В таблице 2.3 представлен объем и структура выпущенных облигаций, а также объем вложений в облигации кредитными организациями Дальневосточного округа облигаций, за 2007 – 2008 гг. (Приложение 1).
Из данной таблицы можно сделать вывод, что наибольший удельный вес в общей структуре выпущенных облигаций по Дальневосточному округу в 2008 году занимает Амурская область – 98,57 %. Сравнивая данный показатель с показателем предыдущего года можно сделать вывод, что он увеличился на 3,99 %. В целом, только в двух регионах Дальневосточного округа по состоянию на 01.01.2009 г. был проведен выпуск разного вида облигаций.
Рассматривая объем вложений средств в облигации по Дальневосточному округу, можно сделать вывод, что практически во всех регионах округа как в 2007 г., так и в 2008 году происходит вложение средств в разного рода облигации, за исключением Чукотского автономного округа и Еврейской автономной области. Также необходимо отметить, что практически во всех областях происходит абсолютное увеличение данных вложений. Так в частности объем вложенных средств в облигации в Приморском крае в 2008 году увеличился на 204,2 млн. руб. по сравнению с 2007 годом, и составил 2652,1 млн. руб. Наибольший удельный вес в общей