Роль рынка региональных облигаций и их воздействие на экономику
2.2 Оценка регионального рынка корпоративных облигаций
Сегодня на рынке корпоративных облигаций ожидается умеренно позитивная динамика котировок в бумагах 2 – 3 эшелонов на фоне восстановления уровней рублевой ликвидности после налоговых платежей.
Доходность облигаций ХКФ Банк-2 с датой погашения в мае 2010г. на конец 2008 года составила 12,42% (-0,08 п.п.), ГАЗПРОМ А4 с датой погашения в феврале 2010г. – 6,91% (-0,03 п.п.), АИЖК 10 с датой погашения в ноябре 2018г. – 9,24% (-0,06 п.п.), Башкирэн3в с датой погашения в марте 2011г. – 9,66% (+0,13 п.п.), Лукойл3 с датой погашения в декабре 2011г. – 7,46% (-0,06 п.п.).
Всего на 31 декабря 2008 г. в Национальном депозитарном центре, как уполномоченном депозитарии, находится на обслуживании 609 выпусков корпоративных облигаций 456 эмитентов общей номинальной стоимостью 1 178,50 млрд руб.
Анализ по срокам обращения 609 выпусков корпоративных облигаций общим объемом 1 178,50 млрд руб. с датой погашения после 30 декабря 2008 г. (таблица 2.4), показывает, что по состоянию на 31 декабря 2008 г. на рынке корпоративных облигаций преобладают выпуски облигаций со сроком обращения от 2 до 3 лет — на них приходится 45% по количеству выпусков и 32% по объему выпусков по номиналу. По этой группе облигаций средний объем выпуска составляет 1,396 млрд руб., а средний срок обращения — 1084 дня (примерно 3 года).
Таблица 2.4.
Данные по выпускам корпоративных облигаций с датой погашения после декабря 2008 года
| Срок обращения, лет | Сводные значения по группе выпусков корпоративных облигаций | Среднее значение на один выпуск корпоративных облигаций | ||
|
Количество выпусков в группе (удельный вес группы по этому показателю, %) |
Общий объем выпусков в группе, млн руб. (удельный вес группы по этому показателю, %) |
Объем выпуска, млн руб. |
Срок обращения, дней |
|
| До 1 года | 0 (0%) | 0 (0%) | 0 | 0 |
| От 1 до 2 | 27 (4%) | 24 475 (2%) | 906 | 695 |
| От 2 до 3 | 273 (45%) | 381 164 (32%) | 1 396 | 1 084 |
| От 3 до 5 | 253 (42%) | 569 868 (49%) | 2 252 | 1 567 |
| Более 5 | 56 (9%) | 202 994 (17%) | 3 625 | 3 164 |
| Итого | 609 (100%) | 1 178 501 (100%) | 1 935 | 1 458 |
По объему выпуска преобладают корпоративные облигации со сроком обращения от 3 до 5 лет: на эту группу корпоративных облигаций приходится 49% по данному показателю (средний объем выпуска — 2,252 млрд руб. по номиналу) и 42% по количеству выпусков, а средний срок обращения — 1567 дней (примерно 4,3 года).
Для того чтобы оценить, какие организации наиболее активны в области размещения корпоративных облигаций, составлен «рейтинг андеррайтеров». Данные рейтинга приведены в таблице 2.5.
Таблица 2.5.
Рейтинг организаторов и андеррайтеров IPO в I полугодии 2008 г.
| Рейтинг андеррайтеров IPO за I полугодие 2008г. | ||
| № | Андеррайтер | Эмитент |
| 1 | Ренессанс Капитал | Интегра, Ситроникс, ММК, Volga Gas, Нутритек, ВТБ, Дикси, Росинтер |
| 2 | Deutsche Bank | Полиметалл, AFI Development, ВТБ, Дикси, ПИК |
| 3 | Morgan Stanley | Интегра, ММК, AFI Development, ПИК |
| 4 | Citibank | AFI Development, Фармстандарт, ВТБ |
| 5 | Goldman Sachs | Ситроникс, AFI Development, ВТБ |
| 6 | Credit Suisse | Сбербанк, Ситроникс |
| 7 | JP Morgan | Сбербанк |
| 8 | ВТБ 24 | ВТБ |
| 9 | UBS Investment Bank | Полиметалл, Фармстандарт |
| 10 | Инвестиционный банк Траст | Нутритек, Дикси |
| 11 | Nomura Int | ПИК |
| 12 | ABN Amro | ММК |
| 13 | Сбербанк | Сбербанк |
| 14 | Альфа-банк | Интегра |
| 15 | Газпромбанк | ММК |
| 16 | Merrill Lynch | Полиметалл |
| 17 | ING Bank | РТМ |
| 18 | HSBC | Ситроникс |
| 19 | KBC Peel Hunt | Volga Gas |
| 20 | Royal Bank of Canada | Полиметалл |
| Рейтинг организаторов IPO за I полугодие 2008г. | ||
| № | Организатор | Эмитент |
| 1 | Deutsche Bank | Полиметалл, AFI Development, ВТБ, Дикси, ПИК |
| 2 | Ренессанс Капитал | Ситроникс, Интегра, ММК, Volga Gas, Нутритек, Дикси, Росинтер |
| 3 | Morgan Stanley | Интегра, ММК, AFI Development, ПИК |
| 4 | Citibank | Фармстандарт, ВТБ |
| 5 | Goldman Sachs | Ситроникс, ВТБ |
| 6 | Credit Suisse | Ситроникс, Сбербанк |
| 7 | JP Morgan | Сбербанк |
| 8 | UBS Investment Bank | Полиметалл, Фармстандарт |
| 9 | Nomura Int | ПИК |
| 10 | ABN Amro | ММК |
| 11 | Альфа-банк | Интегра |
| 12 | Merrill Lynch | Полиметалл |
| 13 | ING Bank | РТМ |
Первое полугодие 2008 года характеризуется 40% ростом количественного объема российского рынка IPO — 14 размещений против 10 в первом полугодии 2007 года. И если в I квартале 2008 было отмечено 4 размещения (что сравнимо с количеством IPO в I квартале 2007), то во втором квартале 2008 было проведено 10 размещений (против 6 размещений во II квартале 2007).
При этом стоимостной объем рынка вырос с $3,2 млрд. в первом полугодии 2007 года до $18,8 млрд. в первом полугодии этого года — рост рынка составил 487%. В тоже время это больше чем объем рынка за весь 2007 год ($17,7 млрд.) Характерно, что объем рынка в первом квартале составил $4,9 млрд., что больше чем объем рынка за весь 2006 год ($4,55 млрд.).
59% стоимостного объема приходится на два банковских размещения — ВТБ (42%) и Сбербанк (17%). , а в этом году 66% доля приходится на размещение «Сбербанк» ($3,2 млрд.). С точки зрения отраслевой специфики выделим финансовую сферу и строительство/ девелопмент, которые в совокупности занимают 77% стоимостного объема рынка ($14,5 млрд.).
Стоит также отметить, что в первом полугодии выросла доля российских биржевых площадок — 43% стоимостного объема против 21% в первом полугодии 2007 года. На Лондонскую фондовую биржу (LSE) пришлись 57%. В первую очередь это связано с размещением в России всех акций «Сбербанк» и 35% акций ВТБ.
С нашей точки зрения в 2008 г. мы будем наблюдать рост как количественного так и стоимостного объёмов рынка. Согласно нашим прогнозам стоимостной объем рынка составит около $25 млрд. при этом размещение проведут 30-35 компаний. Более значительные объемы возможны, но при условии размещения таких компания как «Русский алюминий», «Газметалл» и активизации энергокомпаний, образующихся в ходе реформы РАО «ЕЭС России».
Рост объема рынка корпоративных облигаций связан, прежде всего, с тем, что на рынок постоянно выходят новые эмитенты. По состоянию на конец декабря 2008 г. «рыночные» облигации выпустили 152 эмитента, из них 110 – нефинансовые, 42 – банки и финансовые компании.
Так в частности, ЦБ РФ в ноябре 2008 года зарегистрировал дебютный выпуск облигации Дальневосточного банка (Владивосток) на 1,5 млрд рублей (гос. рег. номер 40100843B). По открытой подписке планируется разместить 1,5 млн облигаций номиналом 1 тыс. рублей. Срок обращения облигаций составит 3 года, облигации имеют 6 полугодовых купонов. Процентная ставка 1-го купона определяется в ходе конкурса на ФБ ММВБ, ставка 2-го купона приравнивается к ставке 1-го купона. Ставки 3-го и 5-го купонов устанавливается эмитентом не позднее, чем за 14 календарных дней до даты начала этих купонных периодов. Ставка 4-го купона равна ставке 3-го купона, ставка 6-го купона равна ставке 5-го купона.
На сегодняшний день ОАО «Дальневосточный банк» занимает первое место среди самостоятельных банков Дальневосточного Федерального округа по размеру собственного капитала, является самым крупным среди финансовых учреждений региона, в том числе по размеру активов.
Банк имеет все лицензии, предусмотренные для ведения банковского бизнеса в России. В своей деятельности руководствуется Федеральным законом «О банках и банковской деятельности», нормативными актами ЦБРФ, Уставом и иными законами и правовыми актами РФ. Является участником государственной программы «Система страхования вкладов». Основу корпоративной клиентской базы составляют как компании малого и среднего бизнеса, так и крупнейшие компании региона, занятые во всех основных отраслях экономики.
Дальневосточный банк входит в состав межрегиональной банковской группы ОАО «Всероссийский банк развития регионов», основным акционером которого является НК «Роснефть». В новых филиалах и дополнительных офисах банка обслуживаются более 40 дочерних предприятий НК «Роснефть».
По величине кредитного портфеля Дальневосточный банк занимает первое место среди самостоятельных банков ДВФО. Дальневосточный банк — один из крупнейших эмитентов пластиковых карт VISA с широкой сетью банкоматов и пунктов выдачи наличных (с 1995 года банк является членом международной платежной системы VISA International).
По объему частных сбережений в Приморском крае банк занимает второе место после традиционного лидера розничных банковских услуг — Сбербанка. Дальневосточный банк занимает ведущие позиции практически во всех сегментах банковского бизнеса на Дальнем Востоке России, активно расширяя географию своего присутствия в Сибирском регионе. Банк располагает сетью филиалов в Приморском, Хабаровском, Красноярском крае, Сахалинской и Иркутской области.
Банк имеет долгосрочные сотрудничество с известными расчетными банками США, Японии, Евросоюза, интенсивно развивает деловые отношения с финансовыми структурами стран АТР.
За 2008 год банк продемонстрировал отличные финансовые результаты. Чистая прибыль выросла на 130% по сравнению с предыдущим годом до 178 млн. руб., кредитный портфель - на 155%. Банк планирует поддерживать столь высокие темпы роста, чтобы сохранить лидерские позиции в регионе и завоевать новые рыночные ниши и группы клиентов. В кредитном портфеле банка преобладают корпоративные заемщики. Доля розницы в кредитном портфеле низкая - всего 7%. Банк планирует в долгосрочной перспективе увеличить объемы розничного кредитования и почти удвоить их уже к середине 2009 г. В последние несколько лет банк развивался высокими темпами, масштаб его бизнеса будет расти и дальше благодаря развитию филиальной сети и укреплению кредитного портфеля. Мы прогнозируем значительные улучшения в балансе банка, и совокупные годовые темпы роста активов составят 50%, кредитного портфеля - 53% и депозитов - 45%. Кредитный портфель должен стать ключевым фактором роста активов банка в прогнозном периоде. Сейчас в кредитном портфеле Дальбанка преобладают кредиты юр. лицам: на их долю приходится 93% всего портфеля. Остальная часть представлена розницей. Таким образом, сделать розничное кредитование основным катализатором роста в обозримом будущем - сложнейшая задача. Доля кредитов физ. лицам должна вырасти с 7% на 31 декабря 2008г. до 18% на 31 декабря 2010г. Тем не менее, корпоративное кредитование останется важным источником роста активов благодаря заметному развитию малого и среднего бизнеса на Дальнем Востоке. Разместив свой дебютный облигационный заем, банк пополнил свой баланс новым классом обязательств. В будущем облигации станут для банка новым, стабильным источником фондирования.
Мы ожидаем, что долговые ценные бумаги в будущем станут более важным источником фондирования. Таким образом, значение долговых ценных бумаг в финансировании дальнейшего роста активов должно возрасти. Между тем, депозиты корпоративных и частных клиентов останутся важным источником финансирования активных операций банка. Ожидается постепенный рост доли выпущенных ценных бумаг на балансе с текущих 13% до 15% на конец 2010 г. и плавного сокращения доли депозитов с 61% в структуре активов до 59% на 31 декабря 2010г. Кроме того, Дальбанк продолжит привлекать заемные средства от других финансовых организаций, чтобы поддержать высокие темпы роста кредитного портфеля. В период 2008-2010 гг. заимствования в других кредитных организациях возрастут.
2.3 Оценка регионального рынка муниципальных облигаций
Рынок муниципальных облигаций продолжает расти. На начало 2009 г. он представлял собой 120 эмиссий 56 эмитентов общим объемом по номиналу 214 млрд руб. В 2008 г. было 112 эмиссий 53 эмитентов общим объемом по номиналу 190 млрд руб. Таким образом, общий объем всего рынка МО повысился на 24 млрд руб., т. е. на 12,6% (по данным RusBonds). Необходимо отметить, что прирост МО в 2008 г. произошел не за счет облигаций Москвы, объем которых даже уменьшился на 2,1 млрд руб. Общий объем первичного рынка по номинальной стоимости выпущенных за 2008 г. СМО — 57,32 млрд руб. против 62 млрд руб. в 2007 г.
По состоянию на 31 декабря 2008 г. доля рынка МО составила менее 8% рынка внутренних облигаций РФ, включающего федеральные, корпоративные, субфедеральные и муниципальные облигации (всего 2 689 млрд руб.) (рисунок 2.3).
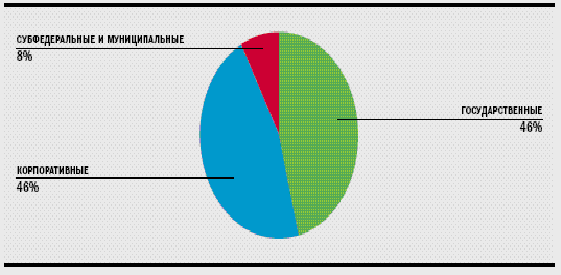
Рисунок 2.3. Структура объема внутреннего рынка облигаций РФ
Его доля в общем объеме рублевых облигаций РФ в последние годы продолжает сокращаться, в 2008 г. она снизилась с 8,95 до 7,96 % (по данным Rus-Bonds).
В начале августа 2008 г. произошло радикальное изменение в ценообразовании на рынке МО: продолжавшееся первую половину года снижение спрэдов доходностей эмитентов остановилось. В результате действий внешних и внутренних факторов спрэды большинства МО расширились.
С одной стороны, рост экономики РФ в 2008 г. продолжился и оказался выше, чем предполагали, составив 7,7% ВВП по данным МЭРТ. Также отмечался рост доходов бюджетов муниципальных образований (МО) и субъектов РФ (СРФ). Рейтинги кредитоспособности некоторых эмитентов рынка МО были повышены. Показательной выборкой могут служить 27 эмитентов МО, имеющих рейтинг Standard & Poor’s, среднее значение рейтинга которых в 2008 г. повысилось: 6 рейтингов — по международной шкале и 8 — по национальной шкале, 10 прогнозов по рейтингам улучшены на «Позитивный». Не было ни одного случая понижения рейтингов Standard & Poor’s или ухудшения прогнозов российских эмитентов МО.
Таким образом, внутренний экономический рост, повышение доходов бюджета и кредитоспособности муниципальных образований и субъектов РФ способствовали снижению доходности СМО в первой половине 2008 г.
С другой стороны, в 2008 г. закончилась благоприятная ситуация на мировых финансовых рынках. Глобальный кризис ликвидности, порожденный кризисом ипотеки subprime в США, повлиял на российский финансовый рынок и вызвал дефицит ликвидности, который привел к росту процентных ставок по займам во второй половине 2008 г. Для эмитентов облигаций проблема риска ликвидности вышла на первое место.
Дополнительной причиной снижения банковской ликвидности в РФ в конце года стала избыточная стерилизация денег на бюджетных счетах из-за отставания финансирования государственных расходов, которое по сравнению с прошлым годом увеличилось.
Удорожание заемных средств на рынке внутренних облигаций вследствие мирового кризиса ликвидности сопровождалось ростом инфляции в конце года. В 2008 г. в РФ стартовал инфляционный ралли, начало которого превысило самые пессимистические прогнозы: по данным Росстата, инфляция возросла почти до 12%. Можно назвать, по крайней мере, две ее основные причины. Россия превратилась из чистого нетто-донора капитала в нетто-импортера капитала, что сделало ее очень уязвимой от волатильности мирового финансового рынка. Рекордный приток капитала из-за рубежа в 2008 г. составил почти 70 млрд долл., что способствовало увеличению денежного предложения. Положительное влияние на приток капитала оказали конвертируемость рубля и принятие его в качестве инструмента в системе Euroclear. Возросло влияние внешнего мира на внутренний финансовый рынок России.
Увеличение мировых цен на продукты питания послужило дополнительной причиной инфляции. В целом рост инфляции способствовал повышению процентных ставок на долговом рынке.
Средневзвешенная доходность (простая) МО, соответствующая индексу Cbonds — Muni, монотонно снижалась первую половину 2008 г. с 6,85 в феврале до 6,51% в июне—июле, затем резко повысилась с 6,55% в начале августа до 7,23% в сентябре. В октябре она снизилась до 6,67% и вновь продолжила рост в ноябре—декабре до 6,95% (рисунок 2.4). В итоге максимальное изменение составило 68 б. п.
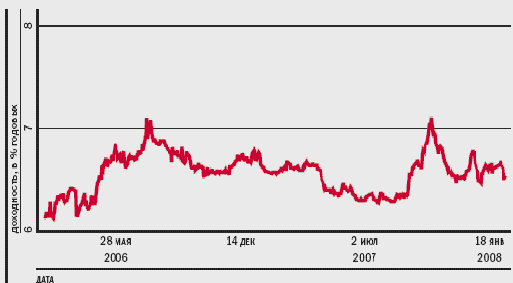
Рисунок 2.4. Средневзвешенная доходность к погашению по индексу CBONDS — MUNI
Несмотря на реальное снижение кредитного риска эмитентов (за счет повышения кредитоспособности эмитентов), расширение спрэдов МО в 2008 г. произошло по внешним причинам и вызвано в основном снижением ликвидности финансового рынка.
Тенденция увеличения процентных ставок коснулась прежде всего эмитентов небольших по объему займов МО с относительно низкой кредитоспособностью. Баланс размещений на первичном рынке изменился в сторону преобладания займов с высокой доходностью и короткими сроками заимствования. Рост волатильности финансового рынка способствовал повышению значения процентного риска на рынке МО и осложнил размещение и рефинансирование облигаций.
В итоге заметно усилилась дифференциация МО по кредитному качеству эмитентов: возросла степень влияния рейтинга на доходность МО.
К концу 2008 г. диапазон доходностей большинства муниципальных облигаций составил 7—10 %, доходность отдельных бумаг достигала 12%. Доходность субфедеральных облигаций составила 7—9%, отдельных эмитентов — до 14% (рисунок 2.5 Приложение 2).
Размещения МО в декабре 2008 г. в условиях низкой ликвидности носили нерыночный характер. Тем не менее доходность большинства ликвидных выпусков МО находилась существенно ниже инфляции. Таким образом, реальные процентные ставки большинства региональных и муниципальных облигационных займов остаются отрицательными и составляют 1—3%, а некоторых эмитентов — 5%. Многим администрациям МО и СРФ по-прежнему выгодно занимать. В условиях инфляции становится выгодно занимать деньги под фиксированный процент! Для этого необходимо оперативно действовать, чтобы обеспечить высокий уровень оборачиваемости средств.
Состав эмитентов. В минувшем году общее количество выпусков МО в обращении выросло на 7% и достигло 120. Состоялось или началось размещение 32 выпусков МО 31 эмитента (10 муниципальных образований и 21 субъекта РФ). Для сравнения: в 2007 г. было размещено 38 выпусков МО.
Количество выпусков муниципальных облигаций за прошедший год повысилось с 22 до 28, объем облигаций рос в среднем на 3,3 млрд руб. в год (рисунок 2.6).
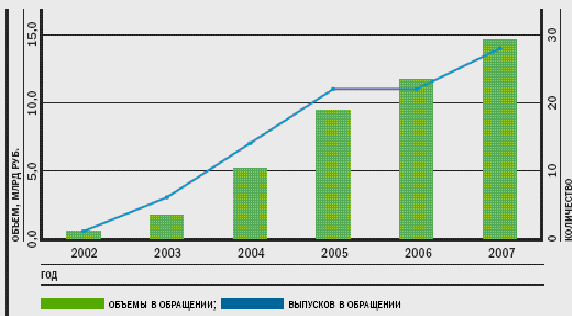
Рисунок 2.6. Динамика объема рынка и количества выпусков муниципальных облигаций
Размещение МО в течение года происходило неравномерно. В августе 2008 г. в связи с дефицитом ликвидности произошла переоценка рисков, вы-росла волатильность, резко увеличилась доходность облигаций, что привело к приостановке размещений МО в сентябре—октябре. Планы выхода на рынок МО многих эмитентов были скорректированы, сроки перенесены. Так, в декабре состоялось или началось размещение 13 эмитентов, что соответствует 40% от годового количества размещений. По сравнению с 2007 г. первичный рынок СМО в 2008 г. сократился и по количеству выпусков, и по объему размещений. Над рынком внутренних облигаций образовался «на-вес» отложенных размещений объемом свыше 300 млрд руб. Размещения полного объема выпусков некоторых эмитентов, например Карелии, Магадана, Ярославской области и др., были растянуты на несколько месяцев. Общее количество эмитентов МО в 2008 г. увеличилось незначительно — с 53 до 56 (в 2007 г. — на 7). В основном на рынок МО выходили известные эмитенты, уже размещавшие свои облигации. Кроме того, на рынок вышли 5 новых эмитентов: 3 — муниципальных образования (городские округа: Благовещенск Амурской области; Балашиха и Электросталь Московской области) и 2 — СРФ (Калмыкия и Ивановская обл.). В 2007 г. появилось 3 новых эмитента.
В последние годы сложилось относительно устойчивое соотношение количества выпусков и числа эмитентов: на 1 эмитента в среднем приходится 2,1 выпуска.
Среди эмитентов в 2008 г. минимальный объем займа был у Электростали и Благовещенска — 150 млн руб., максимальный — у Московской области — 16 млрд руб. (в 107 раз больше). Средний объем 1 выпуска равен 1,8 млрд руб., без учета Московской области — 1,3 млрд руб.
Структура рынка рублевых СМО по объему изменилась всего лишь на 1%: субфедеральные облигации — 93% (199,1 млрд руб.), муниципальные — 7 % (14,7 млрд руб.). Структура рынка рублевых СМО по количеству выпусков в 2008 г. изменилась чуть больше: доля муниципальных выпусков увеличилась с 20 до 23 %. При этом количество выпусков муниципальных облигаций, обращающихся на рынке, выросло с 22 до 28 (на 27%), а количество выпусков СРФ — с 90 до 92.
Сформировался состав лидеров: облигации Москвы и Московской области составляют 46% объема рынка МО.
Главной причиной, определившей скромные итоги рынка МО 2008 г., явилось то, что Москва не разместила, как ранее планировалось, внутренние облигации на 78 млрд руб. Объем долга города в рублевых облигациях, находящихся в обращении, снизился с 57,32 млрд до 55,21 млрд руб. В прошлом году было выкуплено облигаций Москвы на 21,23 млрд руб., размещено на 20,48 млрд руб., погашено по номиналу на 1,36 млрд руб.(по данным Москомзайма). Размещения состоялись в рамках обмена облигаций, осуществленного Москомзаймом в феврале–марте 2008 г. В результате обмена были частично выкуплены выпуски № 29, 31, 36, 40, 42, 43 и размещены № 39, 41, 44, 47. Доля рублевых облигаций Москвы в общем объеме МО снизилась с 30 до 26%.
По состоянию на 31 декабря 2008 г. вторым по общему объему субфедеральных облигаций стала Московская область — 43,6 млрд руб. (4 выпуска). Эмитент ежегодно размещает свои облигации в апреле. Размещение 25 апреля 2008 г. 7-лет-него облигационного займа Мособласти объемом 16 млрд руб. стало рекордным по величине на рынке СМО. Мособласть стала шестым по счету эмитентом, разместившим 7-летние облигации на рынке МО. Кроме того, Московская область состоит из 378 муниципальных образований, которые, в отличие от Москвы, имеют возможность выпускать муниципальные облигации; 6 из них сегодня присутствуют на рынке муниципальных облигаций.
Следующее место по объему выпущенных в 2008 г. облигаций заняла Иркутская область: 6 млрд руб. по номиналу, разместив один выпуск на аукционе 8 ноября 2008 г. объемом 2,2 млрд руб. и второй — внебиржевым способом с 12 декабря 2008 г. — 3,8 млрд руб.
На 3-м месте — Самарская область, разместившая облигаций на 5 млрд руб. на аукционе 27 июня 2008 г.
Дюрация. Облигации, размещенные в 2008 г., имели сроки обращения от 1 до 7 лет. Дефицит ликвидности во второй половине 2008 г. привел к сокращению сроков обращения МО. Лидером этого процесса стал заем Казани объемом 1,5 млрд руб., размещенный 21 декабря 2008 г. на аукционе сроком на 1 год. Это самое короткое и единственное 1-летнее заимствование на рынке МО. В 2007 г. был осуществлен 3-летний выпуск Казани объемом 2,3 млрд руб.
На 2-м месте — городской округ Электросталь Московской области, выпустивший 1,5-летние обязательства на 150 млн руб., внебиржевое размещение которых началось 20 декабря 2008 г. Его предшественником на рынке СМО был заем г. Орехово-Зуево Московской области, осуществленный 22 декабря 2007 г.
На 3-м месте — 2-летний выпуск г. Чебоксары на 250 млн руб., внебиржевое размещение которого состоялось 23 июля 2008 г., в начале кризиса ликвидности.
На рынке обращаются еще 2-летние выпуски Магадана, Тамбовской области, Брянска, Клинского и Одинцовского районов Московской области.
В целом облигации муниципальных образований по сравнению с СРФ обладают более короткими сроками обращения на рынке МО — от 1 до 4 лет. Максимальный срок обращения — 4 года — имеет выпуск г. Новосибирска (с 11 июля 2006 г.).
Величина средней дюрации субфедеральных облигаций (рассчитанная без учета объема выпуска) практически стабилизировалась в последние 2 года: в 2008 г. она колебалась в диапазоне от 700 до 800 дней (рисунок 2.7).
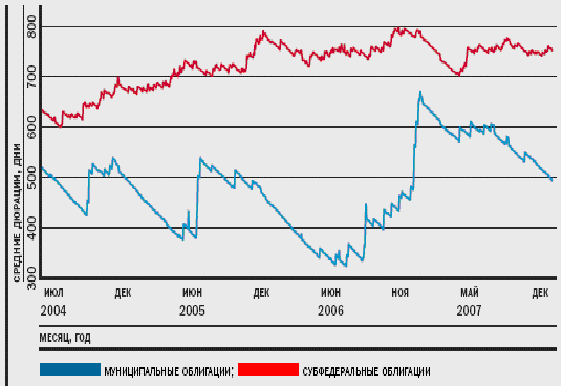
Рисунок 2.7. Динамика средней дюрации субфедеральных и муниципальных облигаций
Средняя дюрация муниципальных облигаций характеризуется значительной волатильностью, за год она снизилась с 650 до 500 дней.
3 Проблемы рынка региональных облигаций и пути их решения
3.1 Предложения по улучшению условий функционирования рынка региональных облигаций
Важнейшими ограничениями развития субфедеральных и муниципальных заимствований являются:
1) неуверенность в устойчивом экономическом развитии страны и зависимость финансового положения регионов и муниципальных образований от макроэкономической ситуации;
2) проблемы формирования муниципальных бюджетов в условиях ограничения налоговой базы на местном уровне;
3) нормативы, накладываемые Бюджетным кодексом РФ.
В связи с вышеизложенным, неправомерным является утверждение об “отсутствии заинтересованности со стороны местных органов власти” в активной эмиссионной деятельности. Ведь если на общегосударственном уровне не будут приняты меры по улучшению инвестиционного климата в России, регионам-эмитентам, вероятно, вновь придётся расплачиваться звонкой монетой за ошибки государственной экономической политики. Такие меры, как на ближайшую, так и на средне - и долгосрочную перспективу предлагаются, обсуждаются и хорошо известны.
В настоящее время многие регионы и субъекты Российской Федерации имеют дефицитные бюджеты. Причинами являются плохая собираемость налогов и политика федеральных властей по перераспределению доходов в пользу федерального бюджета. В то же время растут тарифы и повышается зарплата бюджетникам. Казалось бы, что города и регионы вынуждены выходить на рынок долгового капитала. Однако ограничения экономического характера вряд ли заставят администрацию субфедерального или муниципального уровня проводить политику, сопряженную с максимальными рисками для собственных бюджетов. Дело в том, что до последнего времени бюджетные ссуды и кредиты являются наиболее дешевым источником финансирования дефицита для регионального или муниципального бюджетов. Кроме того, банковские кредиты, с точки зрения заёмщика - региональной администрации или муниципалитета, остаются пока более выгодными, чем выпуск собственных облигаций. По мнению аналитиков внешнее финансирование в зависимости от целей заимствования создает риски не только для инвесторов, но и для администрации. Так, если