Статистика
средняя из 10% минимальных значений признака
Т.к. 10% от 26 будет 2,6, то можно взять значения трех банков, имеющих самые большие и самые меньшие значения капитала:
|
|
|
 : 770; 778; 785
 : 1045; 1004; 982
Тогда:
|
|
|
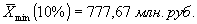
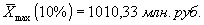
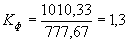
Следовательно, средняя из 10% максимальных значений в 1,3 раза превышает среднюю из 10% минимальных значений.
Определение характеристик генеральной совокупностиПо условию задания предполагается, что исходные данные по 26 банкам являются 5% выборкой из некоторой генеральной совокупности. Для определения характеристик генеральной совокупности необходимо:
определить характеристики выборочной совокупности: среднюю величину; дисперсию; долю единиц, обладающих значением изучаемого признака; дисперсию доли; рассчитать ошибки выборки; распространить результаты выборки на генеральную совокупность путем определения доверительных интервалов, в которых с определенной вероятностью можно гарантировать нахождение характеристик генеральной совокупности.Для определения характеристик выборочной совокупности, воспользуемся результатами расчетов п.5 задания, в котором определили, что:
средняя величина капитала составляет: 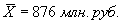
дисперсия равна: 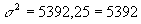
Доля банков, у которых капитал превышает среднюю величину, для выборочной совокупности определяется по первичным данным таблицы №1. Число таких банков равно 13, тогда их доля  в выборочной совокупности составляет:

Дисперсия доли рассчитывается, как произведение значения доли на дополнение ее до единицы, т.е.:  . Тогда, дисперсия доли составляет:
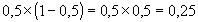
Для расчета ошибок выборки можно воспользоваться формулами для бесповторного отбора, т.к. из условия задания можно определить численность генеральной совокупности. Тогда, средняя ошибка выборки для средней величины:
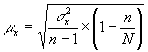
|
где |
|
дисперсия выборочной совокупности |
|
|
численность единиц выборочной совокупности |
|
|
|
численность единиц генеральной совокупности |


Т.к.  , что по условию составляет 5% от численности генеральной совокупности, то
 , тогда средняя ошибка выборки для средней величины:
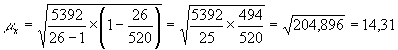
Предельная ошибка для средней величины рассчитывается по формуле:

|
где |
|
средняя ошибка выборки для средней величины |
|
|
коэффициент доверия |


Коэффициент доверия  принимается в зависимости от уровня доверительной вероятности и числа степеней свободы. Для малой выборки (меньше 30 единиц) определяется по таблице Стьюдента.
При заданной вероятности  и числа степеней свободы

 , табличное значение
 . Тогда, предельная ошибка для средней величины:
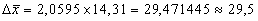
Доверительный интервал для средней величины генеральной совокупности:
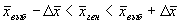
|
где |
|
средняя величина факторного признака выборочной совокупности |
|
|
средняя величина факторного признака генеральной совокупности |
|
|
|
предельная ошибка средней величины факторного признака |


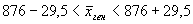
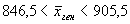
Следовательно, с вероятностью 0,95 можно гарантировать, что средняя величина капитала в расчете на один банк по генеральной совокупности будет находиться в пределах от 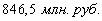 до
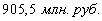
Средняя ошибка выборки доли банков, у которых капитал превышает среднюю величину, для бесповторного отбора:
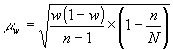
|
где |
|
дисперсия доли банков выборочной совокупности |
|
|
численность единиц выборочной совокупности |
|
|
|
численность единиц генеральной совокупности |

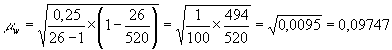
Предельная ошибка доли банков рассчитывается по формуле:

|
где |
|
средняя ошибка выборки доли банков |
|
|
коэффициент доверия |

Коэффициент доверия при вероятности  по таблице Стьюдента уже был определен, и он составляет . Тогда, предельная ошибка доли:
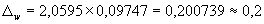
Доверительный интервал для доли банков в генеральной совокупности:
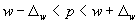
|
где |
|
доля банков по выборочной совокупности |
|
|
доля банков по генеральной совокупности |
|
|
|
предельная ошибка доли |


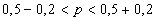

Следовательно, с вероятностью 0,95 можно гарантировать, что доля банков, у которых величина капитала больше среднего значения, по генеральной совокупности будет находиться в пределах от  до
 .
Связь между факторными и результативными показателями