Статистика
Функциональной, называется такая взаимосвязь, которая проявляется с одинаковой силой у всех единиц совокупности, независимо от изменения других признаков данного явления. Функциональные связи обычно выражаются формулами.
Корреляционной называется взаимосвязь между факторным и результативным показателем, которая проявляется только “в общем и среднем” при массовом наблюдении фактических данных.
Содержательный анализ исходных данных выполнен ранее и установлено, что капитал
– факторный признак  , прибыль
– результативный
 , поэтому на
основании проведенных ранее вычислений можно сделать однозначный вывод, что
связь между факторным и результативным признаком не полная, а проявляется
лишь в общем, среднем, т.е. речь может идти только о корреляционном виде связи.
Непременными условиями корректного использования корреляционного метода являются достаточно большое число единиц совокупности, однородность совокупности и отсутствие выделяющихся, “аномальных” наблюдений, проверка которых уже выполнена в п.4 данного задания.
Для установки факта наличия связи, заполним групповую таблицу №5а, по
данным таблицы №5; на рисунке №1 построим поле корреляции, по исходным
данным таблицы №1, и эмпирическую линию регрессии, по данным таблицы №5а,
принимая середину интервала за  ,
за
 – прибыль в среднем на один
банк:
|
Таблица №5а |
||||
|
№ п/п |
Капитал, млн. руб. |
Число Банков |
Середина интервала, млн. руб. |
Прибыль в среднем на один банк, млн. руб. |
|
1 |
2 |
3 |
4 |
5 |
|
I |
770 – 825 |
10 |
797,5 |
15,48 |
|
II |
825 – 880 |
3 |
852,5 |
19,23 |
|
III |
880 – 935 |
7 |
907,5 |
19,54 |
|
IV |
935 – 990 |
4 |
962,5 |
24,27 |
|
V |
990 – 1045 |
2 |
1017,5 |
22,30 |


Анализ таблицы №5а свидетельствует, что существует зависимость между капиталом и прибылью банков.
Поле корреляции, имеет форму вытянутого эллипса и ясно показывает, что имеется тенденция к росту из левого нижнего угла в правый верхний. Значит, имеется прямая корреляционная зависимость между капиталом и прибылью банков.
Эмпирическая линия регрессии также имеет некоторую тенденцию к росту, что также свидетельствует о наличии прямой корреляционной зависимости между капиталом и прибылью банков.
Определение тесноты и существенности связиЭмпирическая линия регрессии (рисунок №1) – ломаная линия. Изломы этой
линии свидетельствуют о влиянии на признак  прочих факторов, помимо признака
 .
Чтобы абстрагироваться от влияния прочих факторов, нужно прибегнуть к выравниванию
полученной ломаной линии регрессии. Для этого сначала необходимо установить
теоретическую форму связи, т.е. выбрать определенный вид функции, наилучшим
образом отображающий характер изучаемой связи.
Выбор формы связи имеет решающее значение в корреляционно-регрессионном анализе, но этот выбор всегда связан с некоторой условностью, вызванный тем, что нужно находить форму функциональной зависимости, в то время как зависимость лишь в той или иной степени приближается к функциональной. Но если зависимость довольно высокая, т.е. довольно близко приближается к функциональной, тогда именно теоретическая линия регрессии и ее параметры приобретают практическое значение.
На основании качественного анализа исходных данных (таблица №1) и эмпирической линии регрессии (рисунок №1) можно предположить, что между капиталом и прибылью банков существует линейная зависимость. Для определения тесноты этой зависимости воспользуемся линейным коэффициентом корреляции:
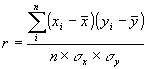
|
где |
|
значение факторного показателя |
|
|
среднее значение факторного показателя |
|
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |


