Экономика организации
Содержание
Введение
1. Основные фонды предприятия
1.1 Понятие и состав основных производственных фондов
1.2 Расчет ежегодных амортизационных отчислений
1.3 Расчет основных производственных фондов
2. Оборотные средства предприятий
2.1 Понятие и состав оборотных средств
2.2 Расчет показателей эффективности оборотных средств
3. Трудовые ресурсы предприятия
3.1 Понятие и состав трудовых ресурсов предприятия
3.2 Расчет показателей эффективности трудовых ресурсов
Предприятия
4. Себестоимость продукции
4.1 Понятие и виды себестоимости
4.2 Расчет себестоимости продукции
5. Расчет отпускной цены продукции
6. Прибыль предприятия
6.1 Понятие и функции предприятия
6.2 Расчет прибыли предприятия
7. Рентабельность продукции
8. Инвестиции
8.1 Инвестиционная политика РБ
8.2 Оценка эффективности инвестиции
9. Техника экономические показатели работы предприятия
Заключение
Литература
Введение
Общество представляет собой достаточно сложную, многогранную систему, частью которой является и экономика как особая сфера жизнедеятельности людей. С экономикой соприкасается каждый человек и уже в детстве знает что-нибудь о ней. Однако не всегда это знание истинное, так как человеку свойственно принимать во внимание в первую очередь те экономические явления, которые затрагивают его интересы. Экономист же интересуется функционированием экономики как единого целого.[1,с.5 ]
Экономика-это особая сфера общественной жизни, основной задачей которой является производство, распределение и потребление различных благ, необходимых для удовлетворения многообразных потребностей людей.[2,с.4]
Конечной целью экономической жизни является потребление, а важнейшей сферой экономики-производства. Без производства не может быть экономики, ведь именно производство порождает товарную массу, удовлетворяющую потребности.
Любой производственный процесс реализуется на предприятии, которое является элементарной единицей национальной экономики любого государства. Именно предприятие является основным звеном экономики на всех этапах развития.
Предприятие-это самостоятельно хозяйствующий субъект, созданный предпринимателей для производства продукции, выполнения работ и оказания услуг в целях удовлетворения потребностей общества и получения прибыли.
Предприятие, его деятельность и процесс разработки и принятия экономического решения являются предметом изучения экономики предприятия.
Таким образом, экономика предприятия - это наука, изучающая вопросы возникновения, функционирования и развития предприятия, его ресурсы, организацию производственной деятельности, а также вопросы эффективного управления предприятием.
Следует отметить, что в современных условиях происходит достаточно быстрое развитие экономических процессов, изменение форм и методов хозяйствования. В настоящее время наряду с термином «предприятие» используется термин «фирма»,который трактуется как синоним предприятия, хотя это не совсем соответствует действительности. Кроме того, в настоящее время получает распространение термин «организация»,который применяется по отношению к предприятию в тех случаях, когда речь идет о цели получении прибыли(например, коммерческие организации),а также при решении социальных и других задач(некоммерческие организации).Все это вызывает необходимость изучения эволюции понятия предприятия в рыночной среде.[1,с.11]
Целью данной курсовой работы является научное познание хозяйственной деятельности предприятия, изучение основных фондов предприятия, оборотных средств предприятия, использование трудовых ресурсов предприятия, себестоимость и прибыль предприятия, рентабельность продукции, а также инвестиции Республики Беларусь.
Задачами курсовой работы выступают изучение:
- функций и целей предприятия как первичного звена национальной экономики,
-процессов функционирования предприятий
-ресурсов и факторов производства, методов оценки эффективности их использования,
-формирования и оценки деятельности предприятия.
1.ОСНОВНЫЕ ФОНДЫ ПРЕДПРИЯТИЯ
1.1 Понятие и состав основных фондов
Основные средства предприятия - это совокупность материально-вещественных ценностей, используемых в качестве средств труда, которые обслуживают несколько производственных циклов, сохраняют свою натурально-вещественную форму в течение длительного времени, свою стоимость переносят на вновь изготавливаемый продукт по частям по мере своего износа в виде амортизации.
Для учета и планирования основных средств важна их научно обоснованная классификация. В Республике Беларусь классификация разрабатывается и утверждается Министерством статистики и анализа. В соответствии с типовой классификацией основные средства предприятия группируются по следующим признакам.
по отраслевому признаку;
назначению;
натурально-вещественному составу;
использованию;
Классификация основных средств
| Признак классификации | Классификационная группировка |
| Отраслевой | Основные средства промышленности Основные средства строительства Основные средства сельского хозяйства Основные средства транспорта и т. д. |
| Назначение |
Основные средства производственного назначения Основные средства непроизводственного назначения |
| Натурально-вещественный состав (по видам) |
Здания Сооружения Передаточные устройства Машины и оборудование Транспортные средства Инструменты Производственный инвентарь и принадлежности Хозяйственный инвентарь Прочие основные средства |
| Использование |
Основные средства, находящиеся в эксплуатации (действующие) Основные средства, находящиеся на реконструкции и техническом перевооружении Основные средства, находящиеся в запасе (в резерве) Основные средства, находящиеся на консервации |
| Принадлежность |
Собственные (принадлежащие предприятию) Арендованные (принадлежащие другим предприятиям и полученные предприятием по договору аренды или в лизинг) |
Классификация основных средств по отраслевому признаку (промышленность, строительство, сельское хозяйство, транспорт, связь, торговля и т. д.) позволяет получить сведения о наличии основных средств в каждой отрасли.
По назначению основные средства подразделяются на основные производственные средства и непроизводственные основные средства.
Основные производственные средства участвуют в процессе производства или создают для него условия. В процессе производства их стоимость переносится на создаваемый продукт по мере их использования. Пополняются они за счет капитальных вложений. Непроизводственные основные средства имеют косвенное отношение к производству и выполняют вспомогательную функцию - создание благоприятных условий по организации производства. К непроизводственным основным средствам относятся объекты культурно-бытового назначения, столовые, медицинские и другие учреждения, жилой фонд, базы и дома отдыха, подсобные хозяйства и т. п., находящиеся на балансе предприятия. В процессе использования непроизводственные средства не воспроизводят свою стоимость, и она утрачивается. Их содержание и развитие осуществляется в основном за счет прибыли предприятия.
Основные производственные средства по натурально-вещественному составу (по видам) подразделяются на следующие группы:
здания;
сооружения;
передаточные устройства;
машины и оборудование;
транспортные средства;
инструменты;
производственный инвентарь и принадлежности;
хозяйственный инвентарь;
прочие основные средства.[1, с.85-88]
1.2 Расчет ежегодных амортизационных отчислений
1.Расчитаем размер амортизационных отчислений линейным методом.
Норму амортизации рассчитываем по формуле:
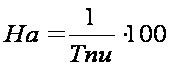 (1.1)
На - норма амортизационных отчислений, %
Тпи – срок полезного использования объекта основных средств, лет
Срок полезного использования – это период в течении которого использование объекта основных средств должно приносить доход предприятию.
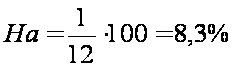
Ежегодные амортизационные отчисления рассчитываем по формуле:
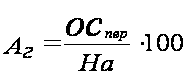 (1.2)
Аг -сумма амортизационных отчислений за год, млн.руб
ОСпер -первоначальная стоимость основных производственных фондов ,млн.руб
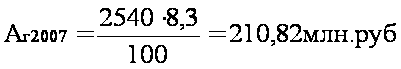
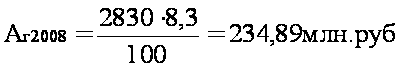
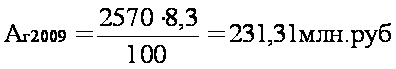
Результаты расчетов сводим в таблицу 1.1
Таблица 1.1 - Ежегодные амортизационные отчисления рассчитанные линейным методом
| Период | Первоначальная стоимость ОПФ, млн.руб | Норма амортизации, % | Амортизационные отчисления, млн.руб |
| 2007 | 2540 | 8.3 | 210.82 |
| 2008 | 2830 | 8.3 | 234.89 |
| 2009 | 2570 | 8.3 | 231.31 |
| Итого | 7940 | 677.02 |
2.Расчитаем размер амортизационных отчислений методом суммы чисел лет
Норму амортизации рассчитываем по формуле:
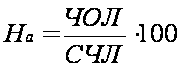 (1.3)
ЧОЛ- число лет остающихся до конца срока службы объекта, лет
СЧЛ- сумма чисел лет срока службы объекта, лет
Рассчитываем сумму чисел лет:
СЧЛ = 1+2+3+4+5+6+7+8+9+10+11+12=78 лет
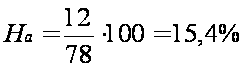
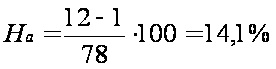
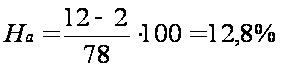
Амортизационные отчисления рассчитываем по формуле 1.2
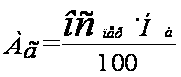 (1.4)
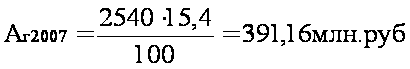
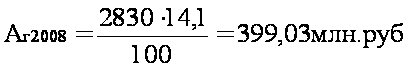
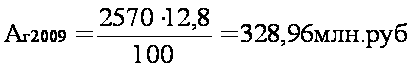
Результаты расчетов сводим в таблицу 1.2
Таблица 1.2 - Ежегодные амортизационные отчисления рассчитанные методом суммы чисел лет:
| Период | Первоначальная стоимость ОПФ, млн.руб | Норма амортизации, % | Амортизационные отчисления, млн.руб |
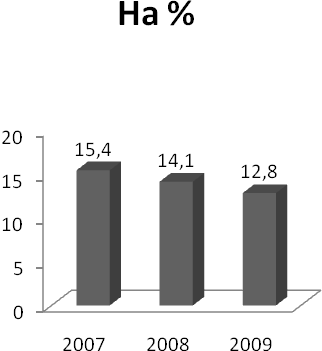
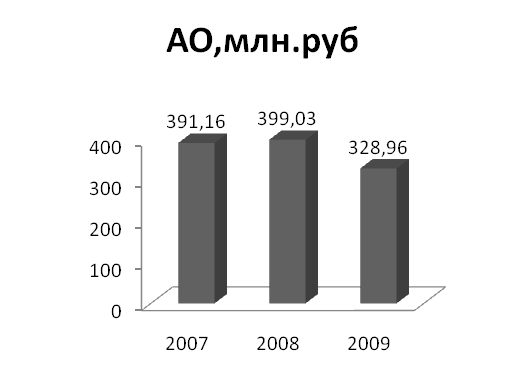
| 2007 | 2540 | 15.4 | 391.16 |
| 2008 | 2830 | 14.1 | 399.03 |
| 2009 | 2570 | 12.8 | 328.96 |
| Итого | 7940 | 1119.15 |
3.Расчитаем размер ежегодных амортизационных отчислений методом уменьшаемого остатка.
Норму амортизации рассчитываем по формуле:
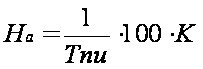 (1.5)
K-коэффициент ускорения,(K=2)
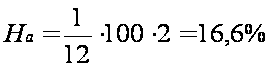
Рассчитываем остаточную стоимость основных производственных фондов по формуле:
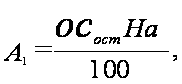 (1.6)
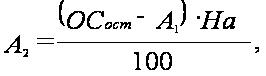
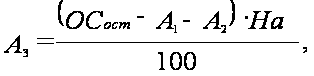
ОСост2008=2830-421,64=2408,36млн.руб
ОСост2009=2570-421,64-399,8=1748,56млн.руб
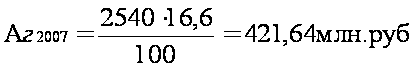
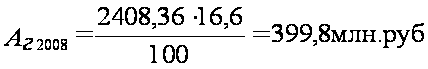
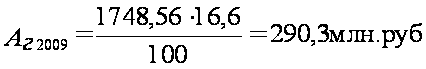
Результаты расчетов сводим в таблицу 1.3
Таблица 1.3- Ежегодные амортизационные отчисления методом уменьшаемого остатка:
| Период | Остаточная стоимость ОПФ, млн.руб | Норма амортизации,% | Амортизационные отчисления, млн.руб |
| 2007 | 2540 | 16.6 | 421.64 |
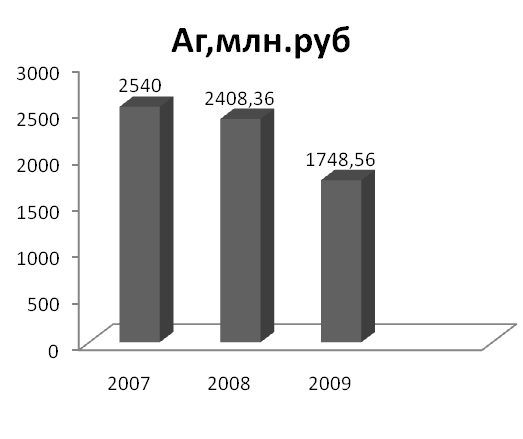
| 2008 | 2408,36 | 16.6 | 399.8 |
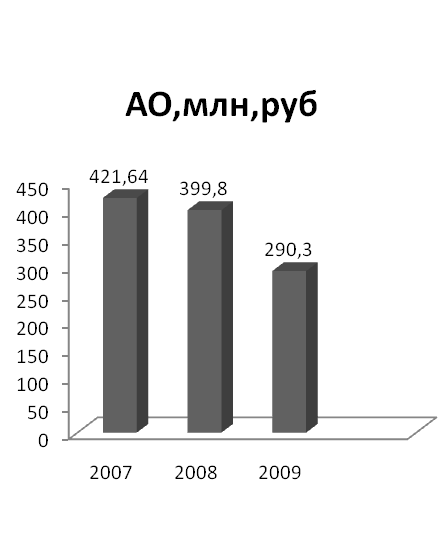
| 2009 | 1748,56 | 16.6 | 290.3 |
| Итого | 7940 | 1111.74 |
На основе данных таблицы 1.2 построим диаграммы
На основе данных таблицы 1.3 построим диаграммы
1.3 Расчет основных производственных фондов предприятия
Для расчета основных показателей основных производственных фондов необходимо рассчитать среднегодовую стоимость основных производственных фондов предприятия.
Среднегодовая стоимость основных производственных фондов предприятия рассчитываем по формуле :
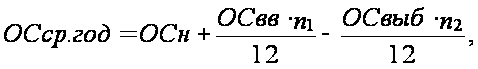 (1.7)
ОСн – стоимость основных фондов на начало года, млн.руб
ОСвв – стоимость введенных основных фондов, млн.руб
ОСвыб – стоимость выбывших основных фондов, млн.руб
n1 – количество полных месяцев с момента ввода основных фондов
n2 - количество полных месяцев с момента выбытия основных фондов
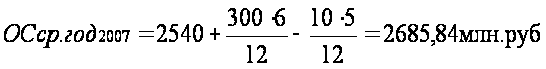
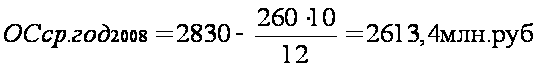
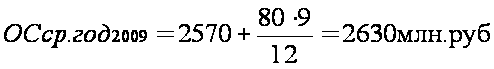
Стоимость основных производственных фондов на конец года рассчитываем по формуле:
ОСк= ОСн+ ОСвв- ОСвыб (1.8)
ОСк2007=2540+300-10=2830 млн.руб
ОСк2008=2830-260=2570 млн.руб
ОСк2009=2570+80=2650 млн.руб
Таблица 1.4
| Период | Стоимость ОПФ на начало года, | Стоимость введенных ОПФ,млн.руб | Стоимость выбывших ОПФ,млн.руб | Стоимость ОПФ на конец года,млн.руб | Среднегодовая стоимость ОПФ,млн.руб |
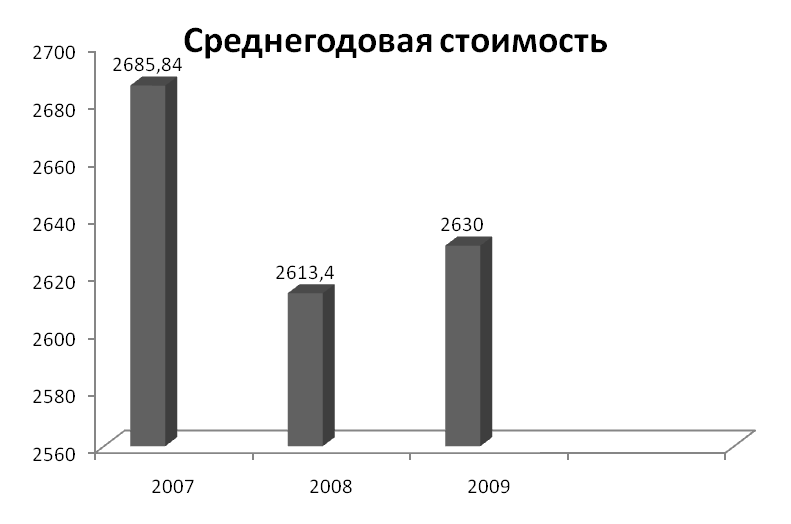
| 2007 | 2540 | 300 | 10 | 2830 | 2685,84 |
| 2008 | 2830 | - | 260 | 2570 | 2613,4 |
| 2009 | 2570 | 80 | - | 2650 | 2630 |
1 Расчитаем показатели использования основных производственных фондов.
Показатели характеризующие движение основных производственных фондов:
Коэффициент ввода рассчитываем по формуле:
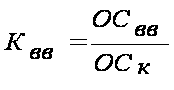 (1.9)
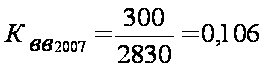
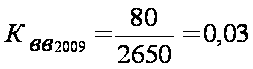
Коэффициент выбытия расчитываем по формуле :
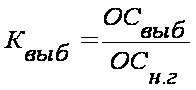 (1.10)
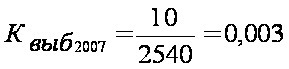
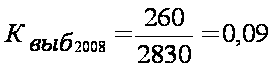
2. Показатели характеризующие эффективность использования основных производственных фондов.
Фондоотдача показывает сколько стоимости продукции приходится на один рубль стоимости основных средств.
Фондоотдачу рассчитываем по формуле:
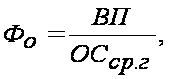 (1.11)
ВП-объем выпущенной продукции,млн.руб
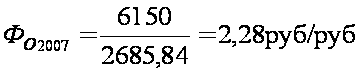
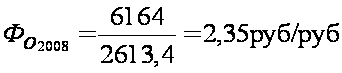
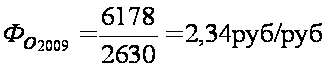
Фондоемкость-обратный показатель фондоотдачи.
Фондоемкость расчитываем по формуле:
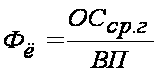 (1.12)
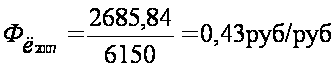
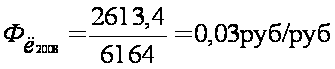
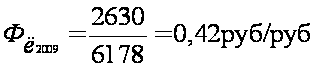
3. Показатели характеризующие обеспеченность основных производственных фондов .
Фондовооруженность расчитываем по формуле:
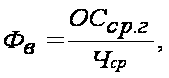 (1.13)
Чср – среднесписочная численность персонала предприятия,чел.
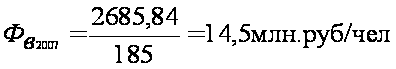
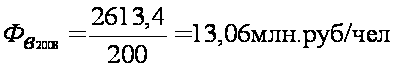
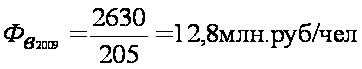
4. Показатели характеризующие состояние основных производственных фондов.
Коэффициент износа рассчитываем по формуле:
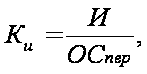 (1.14)
И – сумма начисленного износа,млн.руб
ОСпер – первоначальная стоимость основных производственных фондов,млн.руб
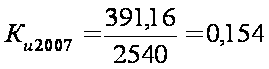
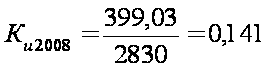
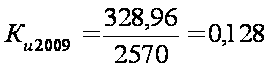
Коэффициент годности рассчитываем по формуле:
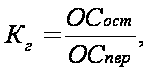 (1.15)
ОСост ─ стоимость оставшихся основных производственных фондов,млн.руб.
Стоимость оставшихся основных производственных фондов расчитываем по формуле:
ОСост=ОСн-И
И-сумма начисленного износа,млн.руб
ОСост2007=2540-391,16=2148,84 млн.руб
ОСост2008=2830-399,03=2430,97 млн.руб
ОСост2009=2570-328,96=2241,04 млн.руб
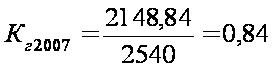
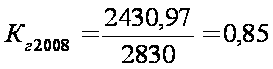
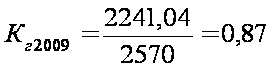
Результаты расчета сводим в таблицу 1.5
Таблица 1.5 – Показатели использования основных производственных фондов
| Показатели | Периоды | ||
| 2007 | 2008 | 2009 | |
| Коэффициент ввода | 0,106 | ─ | 0,03 |
| Коэффициент выбытия | 0,003 | 0,09 | ─ |
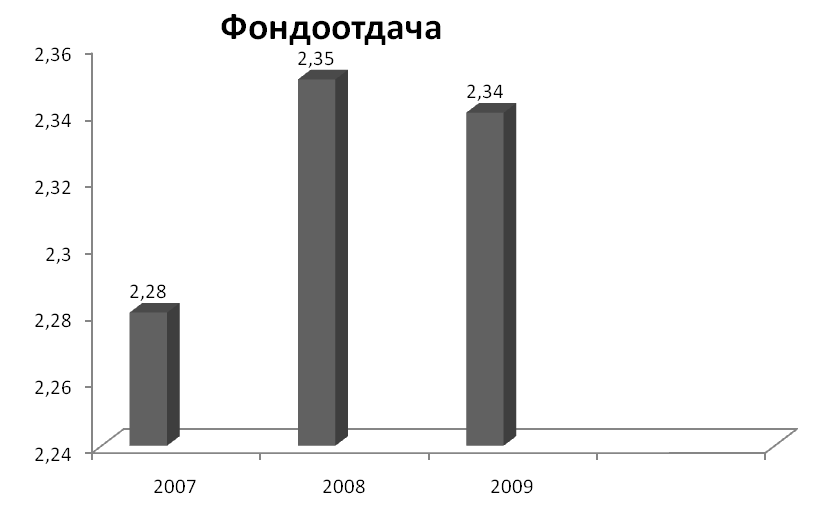
| Фондоотдача руб/руб | 2,28 | 2,35 | 2,34 |
| Фондоемкость | 0,43 | 0,03 | 0,42 |
| Фондовооруженность | 14,5 | 13,06 | 12,8 |
Проанализировав работу предприятия за 3 года мы заметили, что при расчёте ежегодных амортизационных отчислений линейным методом годовой процент нормы амортизации основных производственных фондов за 3 года не изменился и составил 8,3 процентов. Амортизационные отчисления за все 3 года тоже не изменились и составили 677,02млн. руб.
Остаточная стоимость с каждым годом уменьшалась, так как за время работы предприятия основные фонды изнашивались.
Рассчитав ежегодные амортизационные отчисления методом суммы чисел лет и методом уменьшаемого остатка мы заметили, что амортизационные отчисления снижаются.
Рассчитав показатели использования основных фондов можно заметить, что коэффициент ввода за 3 года снизился до 0,03, коэффициент выбытия повысился с 0,003 до 0,09,
Фондоотдача в 2007 году составила 2,28руб./руб., а в 2009 она поднялась до 2,34 руб./руб.
Среднегодовая стоимость за 3 года изменялась, но не значительно: в 2007 году она составила 2685,84 млн. руб., а к 2009 она снизилась до 2630 млн. руб., так как основные фонды со временем снашивались, а новые вводились медленно.
2.ОБОРОТНЫЕ СРЕДСТВА ПРЕДПРИЯТИЯ
2.1 Понятие и состав оборотных средств
Оборотные средства — это часть средств производства, экономическое назначение которых заключается в обеспечении непрерывности производственного процесса и хозяйственной деятельности предприятия.
Оборотные средства включают оборотные производственные фонды и средства обращения.
Оборотные производственные фонды — это та часть (средств производства, которая целиком потребляется в каждом егочцикле, меняет свою натурально-вещественную форму, полностью переносит свою стоимость на готовый продукт и целиком возмещается после каждого производственного цикла. Их вещественным содержанием являются предметы труда — сырье, материалы, запчасти, инструмент, топливо и т.д.
Сумма денежных средств, вложенных в оборотные производственные фонды и фонды обращения, называются оборотными средствами или оборотным капиталом.
Для учета и планирования оборотные средства классифицируются по разным признакам.
По характеру участия в процессе производства продукции оборотные средства подразделяются на оборотные производственные фонды и фонды обращения
1.Производственные запасы — это предметы труда, которые еще не вступили в производственный процесс и находятся на предприятии в виде складских запасов. К ним относят: сырье, основные и вспомогательные материалы, покупные полуфабрикаты, запасные части для ремонта основных фондов, топливо, малоценные и быстроизнашивающиеся предметы, инвентарь, инструменты стоимостью до б млн. рублей и сроком службы менее одного года, а также специальные инструменты и приспособления независимо от их стоимости, предназначенные для выпуска ограниченной партии продукции или отдельного заказа. Необходимость производственных запасов обусловлена тем, что процесс производства совершается непрерывно, а поступление сырья, материалов, комплектующих периодически.
2.Незавершенное производство (НЗП) (незаконченная продукция) — это предметы труда, которые уже вступили в производственный процесс, но их обработка не закончена. На практике в составе НЗП принято считать полуфабрикаты собственного изготовления, предназначенные для дальнейшей обработки в других цехах этого же предприятия. Предметы незавершенного производства находятся на разных стадиях обработки, рабочих местах, но еще не готовы для реализации.
3. Расходы будущих периодов (РБП) — это затраты, связанные с освоением новых видов продукции (оплата конструкторам за проектирование нового изделия, инструмента и приспособлений, технологам — за разработку технологических процессов изготовления нового изделия, инструментов, приспособлений).
Они производятся в плановом периоде, накапливаются, а подлежат погашению в будущем году, когда будет реализовываться новая продукция, за исключением тех затрат, которые финансируются из прибыли, средств бюджета, либо специальных фондов.
4. Готовая продукция (ГП) на складах предприятия — это продукция, изготовленная на предприятии и подлежащая к отгрузке потребителям.
5. Продукция отгруженная (ПО), в пути, но не оплаченная покупателем, то есть на расчетный счет предприятия еще не поступили деньги от покупателя.
6. Свободные денежные средства на расчетном счете предприятия, в кассе, необходимые для приобретения материалов, комплектующих, выплаты командировочных и т.д.
7. Денежные средства, вложенные в акции, ценные бумаги — это приобретенные предприятием акции, ценные бумаги других предприятий, банков краткосрочного действия (до 1 года).
Собственные оборотные средства — это выделенные государством государственному предприятию при вводе его в действие средства в постоянное пользование, либо создание учредителями при организации собственного предприятия. Сумма средств рассчитана на минимально необходимые запасы материальных ценностей для начала функционирования производства. В дальнейшем предприятие из собственной прибыли (фонд пополнения оборотных средств) наращивает объем оборотных средств для расширения производства продукции.
К собственным оборотным средствам относятся также приравненные к ним средства. Они образуются из постоянной задолженности по заработной плате работникам, по налогам и отчислениям в бюджет и внебюджетные фонды ввиду несовпадения сроков их выплат и оплаты за отгруженную продукцию, а также временно свободных средств из прибыли. Эти средства называют устойчивыми пассивами.
Заемные средства — это краткосрочные кредиты банков и средства, образующиеся от реализации краткосрочных акций и ценных бумаг, выпущенных предприятием. Необходимость заемных средств возникает, когда предприятие производит одновременную закупку материальных ценностей, сезонную закупку сырья, при отставании оплаты за отгруженную продукцию и наступления срока выплаты заработной платы работникам.
Привлеченные средства — это средства задолженности поставщикам за материальные ресурсы, либо средства предварительной оплаты заказчика продукции. Величина привлеченных средств зависит от порядка расчетов по договору.[1,с 105-109]
2.2 Расчёт показателей эффективности использования оборотных средств предприятия
Рассчитаем показатели использования оборотных средств:
1. Коэффициент оборачиваемости – показывает число оборотов, которые совершают оборотные средства за расчетный период.
Коэффициент оборачиваемости оборотных средств расчитываем по формуле:
Коб= ,
(2.1)
Vреал –объем реализации продукции, млн. руб.
ОбС – средний остаток оборотных средств, млн. руб.
Коб2007=
Коб2008=
Коб2009=
2. Длительность одного оборота характеризует период времени в днях, за который оборотные средства совершают 1 кругооборот.
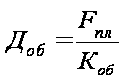 (2.2)
Fпл – продолжительность планового периода, Fпл=360 дней.
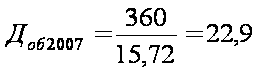
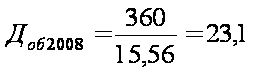
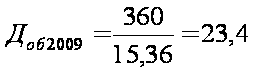
3.Величина высвободившихся оборотных средств
∆ОС=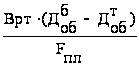 (2.3)
ВРm- выручка от реализации продукции в текущем периоде, млн. руб.
Дбоб, Дтоб – длительность оборота оборотных средств в базовом и текущем периоде, дни
∆ОС2008=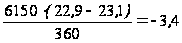
∆ОС2009=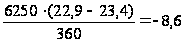
4. Материалоёмкость продукции – отношение затрат сырья материалов, топлива, энергии и других материальных затрат на производство продукции к валовому общественному продукту.
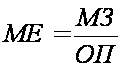 (2.4)
МЗ – материальные затраты, млн. руб.
ОП-объем выпущенной продукции, млн. руб.
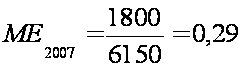
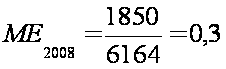
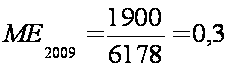
5. Темп роста коэффициента оборачиваемости оборотных средств
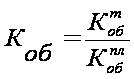 (2.5)
 коэффициент
оборачиваемости
оборотных
средств в плановом
и текущем периоде.
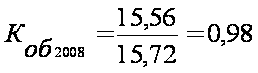
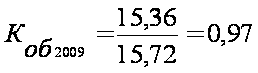
Расчёты сводим в таблицу 2.1
Таблица 2.1 – Показатели использования оборотных средств
| Показатели | Период | ||
| 2007 | 2008 | 2009 | |
| Коэффициент оборачиваемости | 15,72 | 15,56 | 15,36 |
| Длительность одного оборота, дни | 22,9 | 23,1 | 23,4 |
| Величина высвободившихся оборотных средств, млн. руб. | - | -3,4 | -8,6 |
| Материалоёмкость продукции, руб./руб. | 0,29 | 0,3 | 0,3 |
| Темп роста коэффициента оборачиваемости оборотных средств | - | 0,98 | 0,97 |
На основе данных таблицы 2.1 построим диаграммы
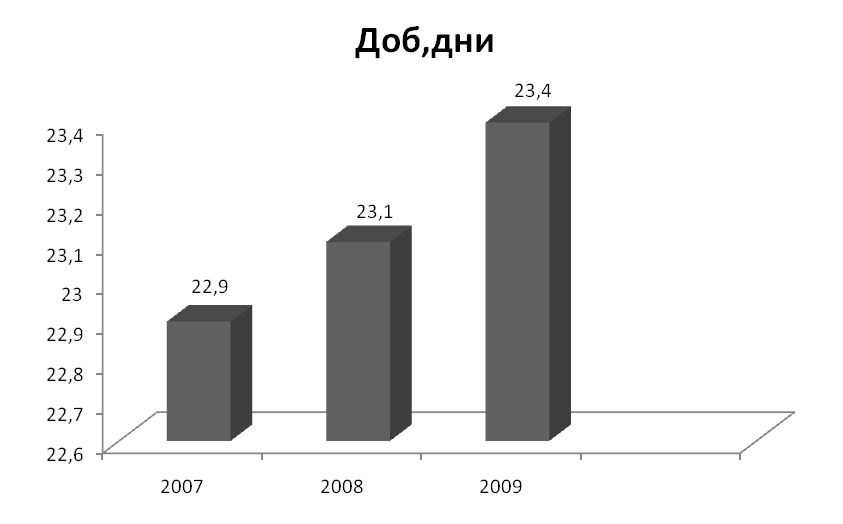
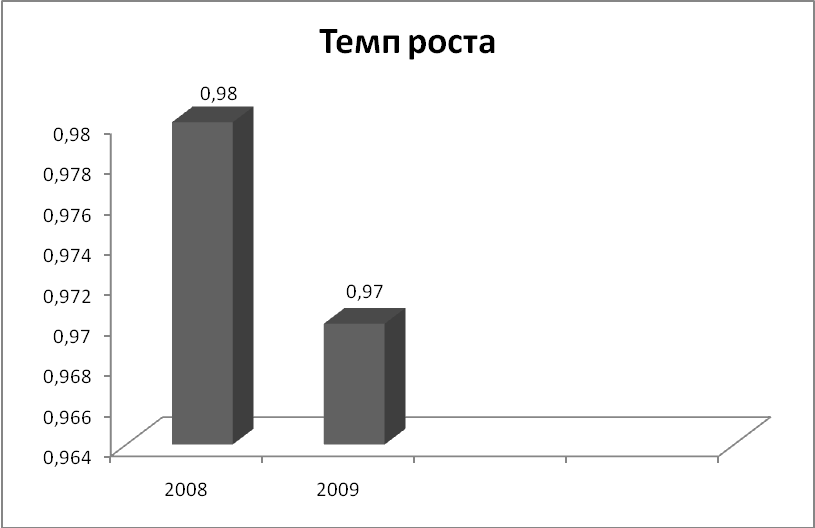
Рассчитав показатели использования оборотных средств предприятия мы увидим, что в течении трёх лет работы предприятия они изменились.
Коэффициент оборачиваемости в 2007 году составил 15,72, в 2006 он понизился до 15,56, в 2009 до 15,36.Это говорит о том, что в 2007 году предприятие работало более эффективно, чем в последующих. В 2008 и 2009 году длительность одного оборота была наибольшей.
Высвободившиеся оборотные средства в 2008 году составили -3,4 млн. руб., в 2009 году составили -8,4 млн. руб.Темп роста коэффициента оборачиваемости незначительно понизился с 0,98 до 0,97.
3.ТРУДОВЫЕ РЕСУРСЫ ПРЕДПРИЯТИЯ
3.1 Понятие и состав трудовых ресурсов предприятия
Трудовые ресурсы - население в трудоспособном возрасте, обладающее физическими и духовными способностями, общеобразовательными и профессиональными знаниями для работы в народном хозяйстве, а также лица в нетрудоспособном возрасте, занятые на данный момент трудовой деятельностью.
Все население страны в зависимости от возраста можно разделить на людей трудоспособного возраста и людей нетрудоспособного возраста.
Трудоспособный возраст в Республике Беларусь для женщин составляет 16 55 лет, для мужчин - 16-60 лет. К лицам нетрудоспособного возраста относятся люди моложе трудоспособного возраста — от рождения до 16 лет (заключение трудового договора допускается с лицами, достигшими 16 лет, согласно части 1 статьи 21 Трудового кодекса Республики Беларусь. Однако в соответствии с законодательством Республики Беларусь с письменного согласия одного из родителей (усыновителя, попечителя) трудовой договор может быть заключен с лицом, достигшим 14 лет, для выполнения легкого труда, не причиняющего вреда здоровью и не нарушающего процесса обучения (согласно части 2 статьи 21 Трудового кодекса Республики Беларусь) Также к лицам нетрудоспособного возраста относятся лица старше трудоспособного возраста (пенсионного возраста) — женщины старше 55 лет и мужчины старше 60 лет.
Люди могут быть нетрудоспособны в трудоспособном возрасте (например, инвалиды 1 и 2 группы допенсионного возраста) и трудоспособны в нетрудоспособном возрасте (например, работающие подростки и работающие пенсионеры по старости).
Таким образом, к трудовым ресурсам относят:
— население в трудоспособном возрасте, за исключением инвалидов войны и труда 1 и 2 группы и неработающих лиц, получающих пенсию на льготных условиях
— работающих лиц пенсионного возраста;
— работающих подростков в возрасте с 14 до 16 лет.
Экономически неактивное население - жители страны, которые не входят в состав рабочей силы. В эту группу включаются: учащиеся и студенты дневных учебных заведений; пенсионеры; лица, ведущие домашнее хозяйство; отчаявшиеся найти работу; лица, которым нет необходимости работать; лица, находящиеся длительное время в институциональных учреждениях (психиатрических больницах, тюрьмах и т. д.).
Экономически активное население (рабочая сила) - это часть населения, обеспечивающая предложение рабочей силы для производства товаров и услуг. Эта группа населения включает занятых и безработных, зарегистрированных в органах Государственной службы занятости.
Занятость — деятельность граждан Республики Беларусь, связанная с удовлетворением личных и общественных потребностей, не противоречащая законодательству и приносящая заработную плату, доход, вознаграждение за выполненную работу (оказанную услугу, создание объекта интеллектуальной собственности) (статья 1 закона Республики Беларусь «О занятости населения Республики Беларусь»).
Безработица - явление в экономике, при котором часть трудоспособного населения, желающая работать на условиях трудового, гражданско-правового договоров или заниматься предпринимательской деятельностью, не может применить свою рабочую силу (статья 1 закона Республики Беларусь «О занятости населения Республики Беларусь» от 15.06.2006 № 125-з).
Фрикционная безработица связана с временными затруднениями в трудоустройстве - ожиданием работы людьми, которые стремятся сменить место работы или профессию. К ним относятся те, кто временно теряют сезонную работу, или молодежь, закончившая учебное заведение. Таким людям необходимо время, чтобы найти соответствующую вакансию, приобрести квалификацию.
Структурная, безработица обусловлена перемещением производства из одного региона в другой, упадком старых отраслей промышленности и появлением новых. Она охватывает группы людей определенных профессий. Требуется длительный период для обучения и переподготовки, поиска нового рабочего места. Наличие фрикционной и структурной безработицы неизбежно, а их совокупность образует естественный уровень безработицы.
Естественный уровень безработицы - это уровень безработицы при полной занятости, когда число рабочих мест соответствует количеству людей, находящихся в поиске работы.[1,c138-144]
3.2 Расчёт показателей эффективности использования трудовых ресурсов предприятия
Производительность труда – эффективность и результативность труда в процессе производства.
Основными показателями измерения производительности труда являются выработка и трудоёмкость.
Выработка – количество продукции, изготовленной в единицу времени.
Трудоёмкость – показатель, характеризующий затраты времени на производство единицы продукции
1 Расчитаем среднегодовую выработку в натуральном выражении по формуле:
Вг= (3.1)
ВП – объём выпущенной продукции в натуральном выражении, шт.
Ч – численность работников предприятия, чел.
Вг 2007=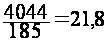 шт./чел
Вг 2008=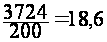 шт./чел
Вг 2007=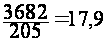 шт./чел
Рассчитаем среднегодовую выработку в стоимостном выражении по формуле:
Вг=
ВП – объём выпущенной продукции в стоимостном выражении, млн. руб.;
Ч – численность работников предприятия, чел.
Вг2007=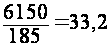 млн. руб./чел
Вг2008=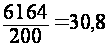 млн.