Экономика организации
Вг2009=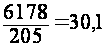 млн. руб./чел
2.Расчитаем среднегодовую выработку по формуле:
Вд= ,
(3.2)
Др – количество рабочих дней в году.
Вд2007=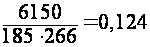 тыс. руб./чел
Вд200=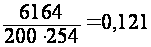 тыс. руб./чел
Вд2009=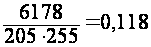 тыс. руб./чел
3.Расчитаем среднечасовую выработку по формуле:
Вч=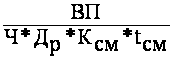 (3.3)
Ксм – количество смен;
tсм – продолжительность смены, часы.
Вч2007=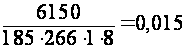 тыс. руб./чел
Вч2008=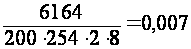 тыс. руб./чел
Вч2009=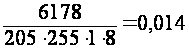 тыс. руб./чел
4.Расчитаем темп роста среднегодовой выработки по формуле:
∆Вч= ,
(3.4)
Вт – текущая выработка;
Вб – базовая выработка.
∆Вг2008=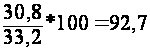 %
∆Вг2009=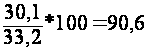 %
5.Расчитаем среднегодовую заработную плату одного работника по формуле:
ЗПг= ,
(3.5)
ЗП – заработная плата работников предприятия за год, млн. руб.;
Ч – численность работников предприятия.
ЗПг2007= млн.
руб.
ЗПг2008= млн.
руб.
ЗПг2009=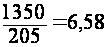 млн.
руб.
6.Расчитаем темп роста среднегодовой заработной платы по формуле:
∆ЗП= ,
(3.6)
ЗПт – заработная плата текущего периода, млн. руб.
ЗПб – заработная плата базового периода, млн. руб.
∆ЗП2008=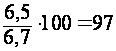 %
∆ЗП2008=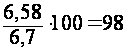 %
7.Расчитаем коэффициент темпа роста производительности труда и заработной платы по формуле:
∆К= ,
(3.7)
∆Вг – темп роста среднегодовой выработки;
∆ЗПг – темп роста среднегодовой заработной платы.
∆К2008=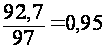
∆К2009=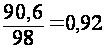
Таблица 3.1 – Показатели использования трудовых ресурсов
| Показатели | Период | ||
| 2007 | 2008 | 2009 | |
| Среднегодовая выработка, шт./чел | 21,8 | 18,6 | 17,9 |
| Среднегодовая выработка, млн. руб. | 33,2 | 30,9 | 30,1 |
| Среднедневная выработка, тыс.руб./чел. | 0,124 | 0,121 | 0,118 |
| Среднечасовая выработка, тыс.руб./чел | 0,015 | 0,007 | 0,014 |
| Темп роста среднегодовой выработки ,% | - | 92,7 | 90,6 |
| Среднегодовая заработная плата, млн.руб./чел. | 6,7 | 6,5 | 6,58 |
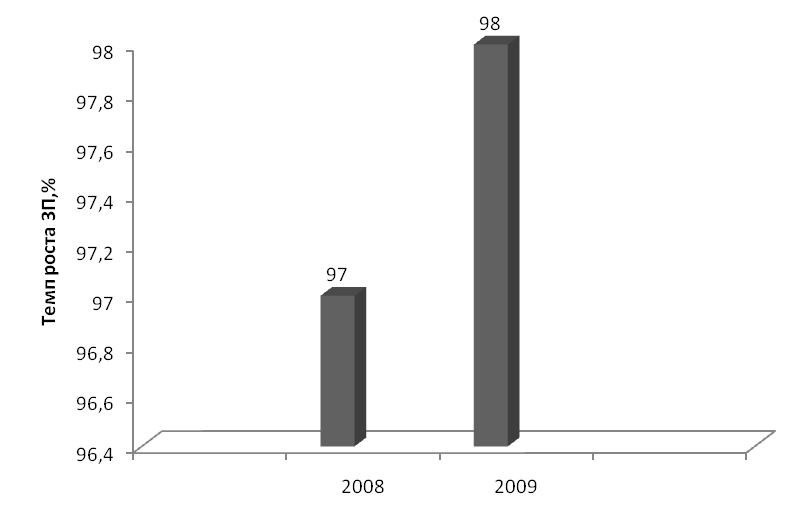
| Темп роста среднегодовой заработной платы, % | - | 97 | 98 |
| Темп роста производительности труда и заработной платы | - | 0,95 | 0,92 |
На основании данных таблицы 3.1 построим графики
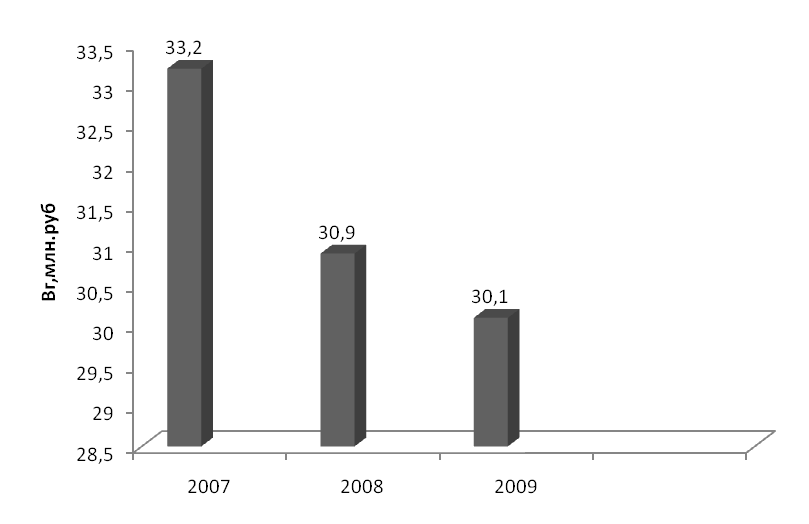
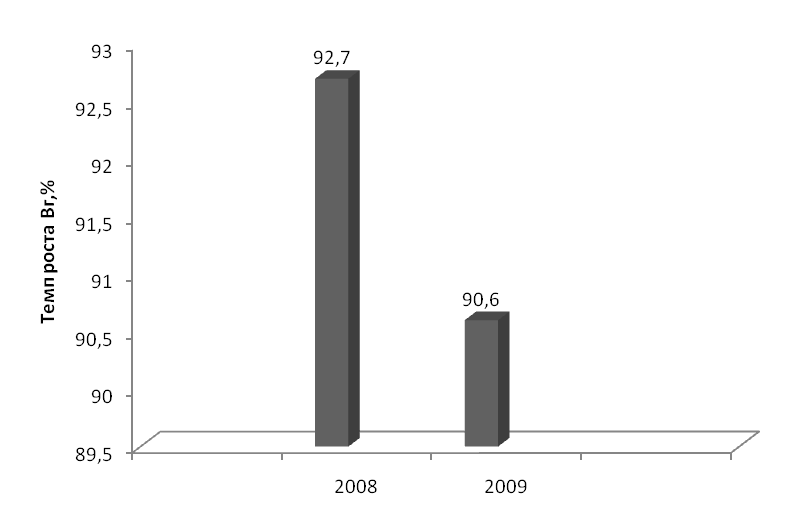
Рассчитав показатели использования трудовых ресурсов предприятия можно заметить, что среднегодовая выработка уменьшилась. Так в 2007 году она была 33,2 шт./чел., а к 2009 году она составила 30,1 шт./чел.
В следствии уменьшения среднегодовой выработки уменьшилась и среднегодовая заработная плата одного работника. В 2007 году она составляла 6,7 млн. руб., а к 2009 году она снизилась до 6,58 млн.руб.
Уменьшение среднегодовой выработки и среднегодовой заработной платы говорит об не эффективном функционировании предприятия.
4.СЕБЕСТОИМОСТЬ ПРОДУКЦИИ
4.1Понятие и виды себестоимости
Необходимым условием обеспечения производственно- хозяйственной деятельности предприятия является использование экономических ресурсов, включающих основной и оборотный капитал, промышленно-производственный персонал. Затраты на приобретение ресурсов, выраженные в денежной форме, называются издержками производства.
Текущие издержки на производство и реализацию продукции, выраженные в денежной форме, составляют себестоимость продукции.
Являясь экономической категорией, себестоимость выполняет ряд важнейших функций: учетную, стимулирующую, формирование отпускной цены и финансовых результатов предприятия, экономическое обоснование управленческих решений. Нормативным документом, регламентирующим отнесение издержек на себестоимость продукции в Республике Беларусь являются «Основные положения по составу затрат, включаемых в себестоимость продукции (работ, услуг)». Положением о составе затрат определено, что себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, нематериальных активов, трудовых ресурсов, а также других затрат на её производство и реализацию.
В хозяйственной деятельности предприятия используются различные виды себестоимости.
По последовательности и объёму включения затрат различают технологическую, производственную и полную себестоимость. К технологической себестоимости относят только прямые затраты на производство по таким статьям, как: сырьё и материалы, возвратные отходы (вычитаются), топливо и энергия на технологичные цели, основная заработная плата производственных рабочих. Цеховая себестоимость - это сумма затрат всех цехов на производство продукции. Цеховая себестоимость включает в себя технологические и общепроизводственные расходы.
Производственная себестоимость — это затраты предприятия на производство продукции. Производственная себестоимость отличается от цеховой себестоимости на величину общехозяйственных и прочих производственных расходов, а также потерь от брака.
Полная себестоимость включает в себя производственную себестоимость и коммерческие (внепроизводственные расходы). На предприятиях планируют и учитывают следующие, показатели себестоимости: затраты на один рубль товарной продукции, себестоимость единицы продукции, себестоимость товарной и реализованной продукции, себестоимость сравнимой товарной продукции (сравнимой продукцией считают ту, которая производилась в базисном периоде).[3,с.77-78]
4.2 Расчёт себестоимости продукции
Расчёт себестоимости продукции оформим в виде таблицы
Таблица 4.1 – Смета затрат на производство продукции в миллионах
| Наименование экономического элемента | Период | ||
| 2007 | 2008 | 2009 | |
| Материальные затраты,млн.руб | 1800 | 1850 | 1900 |
| Расходы на оплату труда,млн.руб | 1250 | 1300 | 1350 |
| Отчисления в фонд социальной защиты населения (34%) | 425 | 442 | 459 |
| Амортизация основных фондов,млн.руб | 391,16 | 399,03 | 328,96 |
| Прочие затраты ,млн.руб | 609 | 609,5 | 610 |
| Итого по смете,млн.руб | 4475,16 | 4600,53 | 4647,96 |
На основании данных таблицы 4.1 рассчитаем структуру себестоимости
Таблица 4.2 – Структура себестоимости в процентах
| Наименование экономического элемента | Период | ||
| 2007 | 2008 | 2009 | |
| Материальные затраты,% | 40,2 | 40,21 | 40,9 |
| Расходы на оплату труда,% | 28 | 28,3 | 29 |
| Отчисления в фонд социальной защиты населения (34%) | 9,5 | 9,6 | 9,9 |
| Амортизация основных фондов,% | 8,7 | 8,7 | 7,1 |
| Прочие затраты ,% | 13,6 | 13,2 | 13,1 |
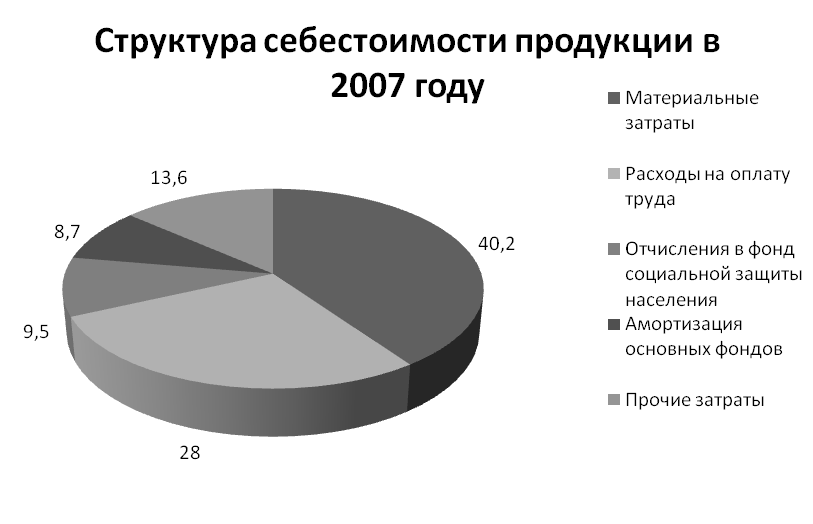
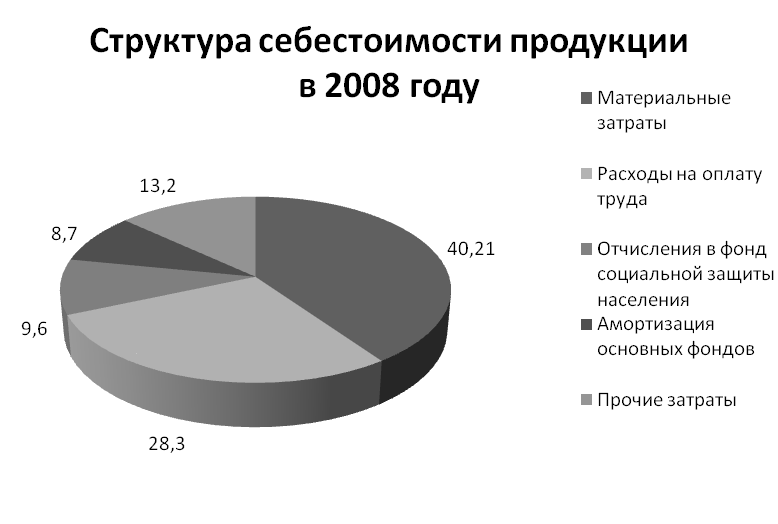
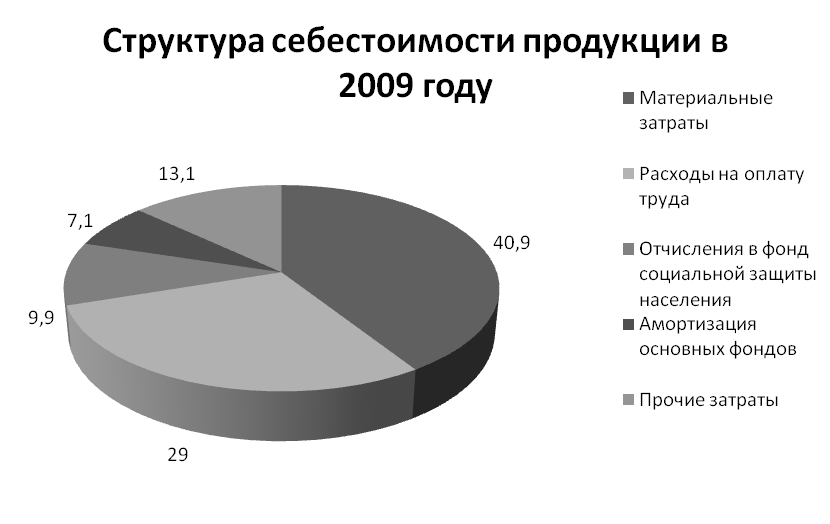
При расчёте себестоимости продукции мы рассчитали смету затрат на производство продукции и составили структуру себестоимости продукции.
Проанализировав структуру себестоимости можно заметить, что материальные затраты с каждым годом повышались. В 2007 году они составляли 40,2 %, а к 2009 году возросли до 40,9%.
Так же повысились расходы на оплату труда, это означает, что предприятие функционировало хорошо. Так как поднимались расходы на оплату труда, то и поднимались отчисления в фонд социальной защиты населения.
Амортизация основных фондов в течении четырёх лет снижалась. Так в 2007 году она составляла 8,7 %, а к 2009 году она снизилась до 7,1%.
Прочие затраты в течении трех лет понижались – в 2007 году они составляли 13,6%, а к 2009 году снизились до 13,1%.
5.РАСЧЁТ ОТПУСКНОЙ ЦЕНЫ ПРОДУКЦИИ
Цена – денежное выражение стоимости товара.
Так как предприятие выпускает один вид продукции, то себестоимость единицы продукции можно рассчитать следующим образом:
1.Расчитаем себестоимость единицы продукции:
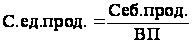 (5.1)
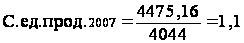 млн.руб
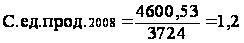 млн.руб
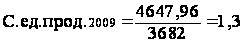 млн.руб
2.Расчитаем прибыль по формуле:
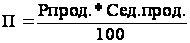 (5.2)
Рпрод. – рентабельность продукции, %;
Сед. прод. – себестоимость единицы продукции, млн. руб.
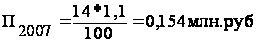
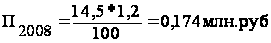
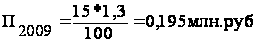
3.Расчитаем отпускную цену продукции без налога на добавленную стоимость по формуле:
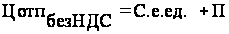 (5.3)
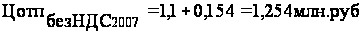
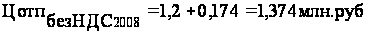
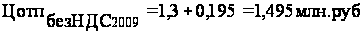
4.Расчитаем налог на добавленную стоимость по формуле:
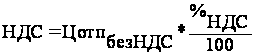 (5.4)
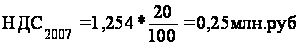
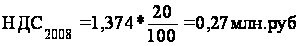
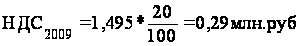
5.Расчитаем отпускную цену с налогом на добавленную стоимость по формуле:
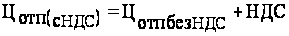 (5.5)
НДС – налог на добавленную стоимость.
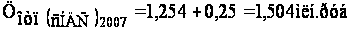
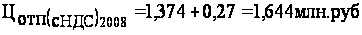
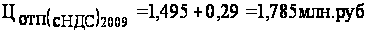
Расчёты сводим в таблицу 5.1
Таблица 5.1 – Отпускная цена по элементам,в тысячах
| Наименование элемента | Период | ||
| 2007 | 2008 | 2009 | |
| Себестоимость единицы продукции,млн.руб. | 1,1 | 1,2 | 1,3 |
| Прибыль, млн.руб. | 0,144 | 0,174 | 0,195 |
| Отпускная цена без налога на добавленную стоимость, млн.руб. | 1,254 | 1,374 | 1,495 |
| Налог на добавленную стоимость | 0,25 | 0,27 | 0,29 |
| Отпускная цена с налогом на добавленную стоимость, млн.руб. | 1,504 | 1,644 | 1,785 |
При расчёте отпускной цены продукции себестоимость единицы продукции с каждым годом увеличивалась. Так в 2007 году она составляла 1,1 млн.руб, а к 2009 году она повысилась до 1,3 млн. руб.
Прибыль также повышалась, в 2007 году она составляла 0,144млн. руб., а к 2009 году 0,195 млн. руб.
Цена без налога на добавленную стоимость в 2007 году составляла 1,254 млн. руб., в 2008 году – 1,374 млн. руб., в 2009 году – 1,495 млн. руб.,
Цена увеличивалась с каждым годом в связи с повышением себестоимости продукции.
6.ПРИБЫЛЬ ПРЕДПРИЯТИЯ
6.1 Понятие и функции прибыли
Часть чистого дохода предприятия, образующегося поели вычета из пего косвенных налогов и текущих затрат, называется прибылью.
Прибыль является важнейшим показателем эффективности работы предприятия, источником его экономического развития. В практике учета и планирования различают следующие виды прибыли:
1) прибыль от реализации продукции (работ, услуг);
2) прибыль от операционных доходов и расходов;
3) прибыль от внереализационных операций;
4) прибыль отчётного периода;
5) облагаемая налогом прибыль;
6) льготируемая прибыль;
7) прибыль по изделию;
8) прибыль к распределению (чистая прибыль);
9) нормальная прибыль.
Прибыль (убыток) от реализации продукции, выполнения работ и оказания услуг является основным источником прибыли предприятия. Она определяется как разница между выручкой, полученной от реализации, и текущими затратами по производству и реализации товаров, работ, услуг а также суммами налогов, сборов и отчислений, уплачиваемых из выручки в соответствии с усыновленным законодательством.
Прибыль от операционных доходов и расходов представляет собой положительную разницу между операционными доходами и расходами (кроме реализации основных средств). К операционным расходам относятся затраты организации, соответствующие операционным доходам. Прибыль (убыток) от реализации основных средств определяется как разница между выручкой, полученной от реализации основных средств, уменьшенной на сумму налогов и сборов, уплачиваемых из выручки согласно установленному законодательству, и остаточной стоимостью основных средств, а также затратами по их реализации.
Прибыль (убыток) от внереализационных операций определяется как разница между доходами и расходами от внереализационных операций, а также НДС и иными обязательными платежами.
К расходам от внереализационных операций относятся: штрафы, пени, неустойки за нарушение хозяйственных договоров, уплаченные или признанные организацией к уплате, отрицательные курсовые разницы, возникающие при переоценке имущества и обязательств; перечисление средств (взносов, выплат) и передача имущества, выполнение работ, оказание услуг, связанных с благотворительной деятельностью, расходы на осуществление спортивных оздоровительных мероприятий, отдыха, развлечений, мероприятий культурно-просветительского характера.
Прибыль отчётного периода включает прибыль, полученную от всех направлений деятельности предприятия. Она определяется как сумма прибыли от реализации продукции (работ, услуг), операционной прибыли и прибыли от внереализационных операций.
Облагаемая налогом прибыль образуется после вычета из прибыли отчётного периода прибыли, полученной от видов деятельности, облагаемых налогом на доходы, а также налога па недвижимость и льготируемой прибыли.
Для определения налогооблагаемой прибыли из балансовой прибыли вычитаются налог на недвижимость и льготируемая прибыль. Налог па недвижимость исчисляется в соответствии с Законом Республики Беларусь «О налоге на недвижимость».
Объектом обложения налогом является стоимость основных производственных и непроизводственных фондов, являющихся собственностью или находящихся во владении предприятия, объектов незавершенного производства.
Льготируемой считается прибыль, которая в соответствии с Законом Республики Беларусь «О налогах на доходы и прибыль» не облагается налогом на прибыль. К льготируемой относится прибыль, фактически использованная на проведение природоохранных и противопожарных мероприятий, финансирование капитальных вложений на развитие производства и жилищного строительства, а также погашение кредитов банков, полученных и использованных на эти цели (при. условии полного использования амортизационного фонда на 1-е число месяца, в котором прибыль была направлена на такие цели); содержание находящихся на балансе детских оздоровительных учреждений, учреждений народного образования и др.
Прибыль по изделию — это разница между оптовой ценой предприятия и полной себестоимостью изделия.
Прибыль к распределению (чистая прибыль) - это прибыль отчётного периода за вычетом налогов и других обязательных платежей из прибыли.
Нормальная прибыль применяется в рыночной экономике для оценки эффективности данного вида бизнеса. Величина нормальной прибыли складывается из нормы отдачи на капитал, которая определяется банковской ставкой процента по долгосрочным депозитам, и нормы предпринимательского дохода. Бизнес будет эффективным в том случае, если прибыль, полученная от предпринимательской деятельности, будет выше, чем нормальная прибыль.[3,c.126-128]
6.2 Расчёт прибыли предприятия
Расчитаем балансовую прибыль предприятия.
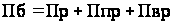 (6.1)
Пр.п-прибыль от реализации продукции,млн.руб
Ппр-прибыль от прочей реализации,млн.руб
Пвр-прибыль от внереализационной деятельности,млн.руб
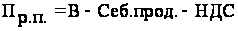 (6.2)
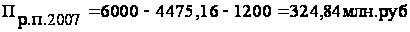
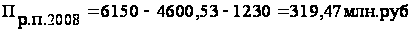
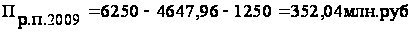
2.Налог на добавленную стоимость расчитаем по формуле:
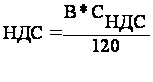 (6.3)
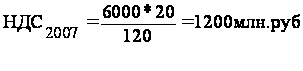
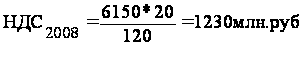
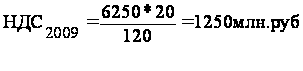
В – выручка от реализации продукции,млн.руб
СНДС – ставка налога на добавленную стоимость (20%).
3.Определяем налогооблагаемую прибыль.
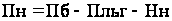 (6.4)
Пльг-льготируемая прибыль.
Нн-налог на недвижимость.
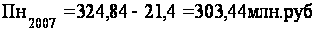
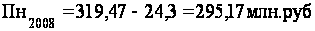
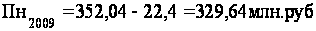
4.Определяем налог на недвижимость по формуле:
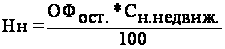 (6.5)
Сн.недвиж. – ставка налога на недвижимость (1%).
ОФост-стоимость остаточных основных производственных фондов,млн.руб
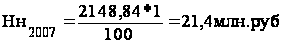
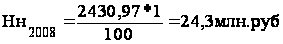
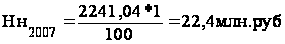
5.Определяем налог на прибыль предприятия.
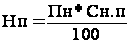 (6.6)
Сн.п-ставка налога на прибыль
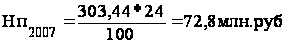
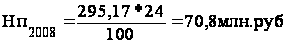
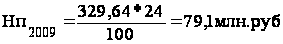
6.Определяем чистую прибыль предприятия.
ЧП=Пб-Нд-Нн-Нп (6.7)
ЧП2007=324,84-21,4-72,8=230,64млн.руб
ЧП2008=319,47-24,3-70,8=224,37млн.руб
ЧП2009=352,04-22,4-79,1=250,54млн.руб
Расчёты сводим в таблицу 6.1
Таблица 6.1 – Прибыль предприятия в миллионах
| Наименование элемента | Период | ||
| 2007 | 2008 | 2009 | |
| Прибыль от реализации продукции,млн.руб | 324,84 | 319,47 | 352,04 |
| Балансовая прибыль,млн.руб | 324,84 | 319,47 | 352,04 |
| Налогооблагаемая прибыль,млн.руб | 303,44 | 295,17 | 329,64 |
| Чистая прибыль,млн.руб | 230,64 | 224,37 | 250,54 |
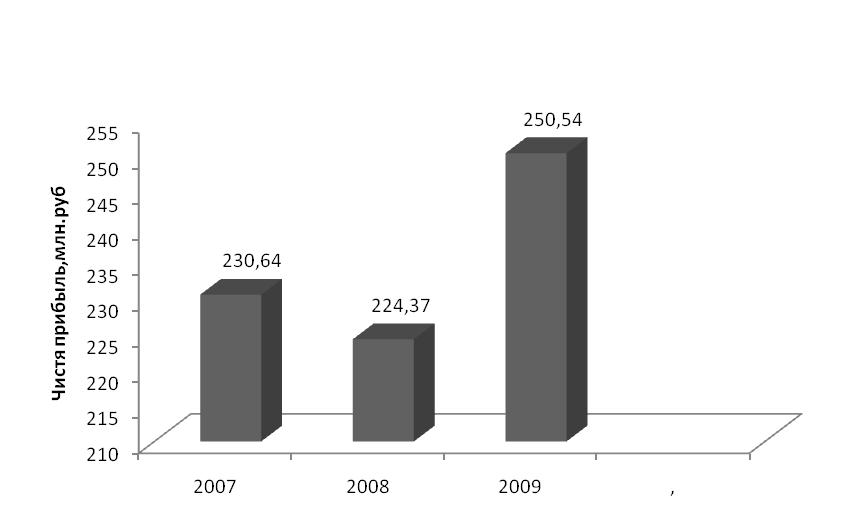
Рассчитав прибыль предприятия мы видим, как изменялась её величина в течении трёх лет работы предприятия.
Прибыль от реализации продукции с каждым годом увеличивалась. Так в 2007 году она составляла 324, млн84 руб., а к 2009 году она увеличилась до 352,04 млн. руб.
Рассчитав чистую прибыль предприятия мы видим, что на протяжении трёх лет она увеличивалась. В 2007 году она составляла 230,64 млн. руб., а в 2009 возросла до 250,54 млн. руб.
Это значит, что предприятие на протяжении трёх лет работало эффективно.
7.РЕНТАБЕЛЬНОСТЬ ПРОДУКЦИИ
Рентабельность – показатель эффективности единовременных и текущих затрат и определяется как отношение прибыли к единовременным затратам и текущим затратам.
1.Определяем рентабельность производственной деятельности по формуле:
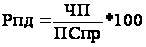 (7.1)
Сср.г.ОФ – среднегодовая стоимость основных фондов,млн.руб.
ОС – средний остаток оборотных средств,млн.руб.
ПСпр-полная себестоимость продукции,млн.руб.
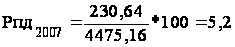
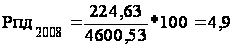
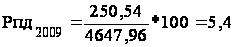
2.Определяем рентабельность реализованной продукции по формуле:
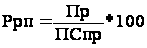 (7.2)
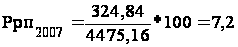
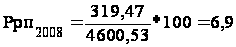
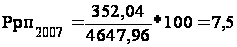
Пр – прибыль от реализации продукции,млн.руб.
3.Определяем рентабельность продаж по формуле:
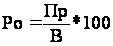 (7.3)
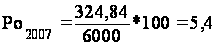
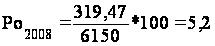
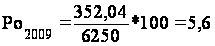
4.Определяем рентабельность капитала по формуле:
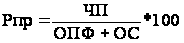 (7.4)
ОПФ – среднегодовая стоимость основных производственных фондов
ОС – средний остаток оборотных средств.
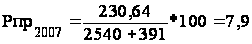
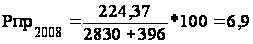
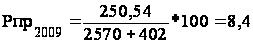
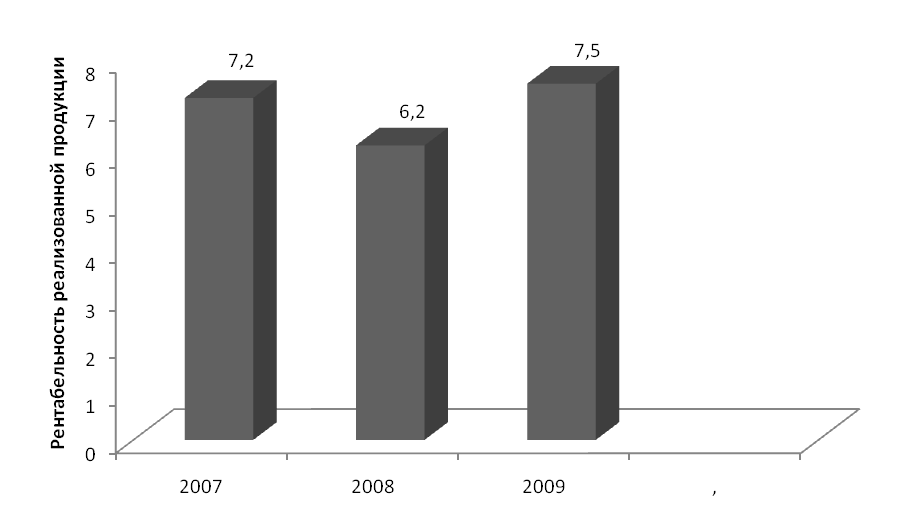
При расчёте рентабельности реализованной продукции можно сделать вывод, что предприятие наиболее эффективно работало в 2009 году, так как показатели рентабельности наиболее высокие.
Увеличение рентабельности оборота за 3 года может быть связано с хорошим спросом на продукцию.
8.ИНВЕСТИЦИИ
8.1 Инвестиционная политика Республики Беларусь
Нынешняя экономическая ситуация требует изменений в инвестиционной политике, так как сложились условия, при которых производство самостоятельно не в состоянии обеспечивать расширенное воспроизводство основного капитала. Хозяйственный механизм в инвестиционной сфере хотя и имеет специфику, но представляет собой неотъемлемую часть системы управления народным хозяйством. Активизация инвестиционной деятельности всех уровней является важнейшей функцией государства. Государственное вмешательство и регулирование инвестиционной деятельности проводится с целью реализации научно-технической и социальной политики и оцениваются в конечном итоге сбалансированностью средств бюджета, объёмом государственного финансирования инвестиций, показателями экономического и социального развития в целом страны и его приоритетных направлений.
Государственное регулирование инвестиционной деятельности в Республике Беларусь включает: формирование государственного инвестиционного фонда; управление государственными инвестициями и регулирование условий инвестиционной деятельности всех уровней; контроль за выполнением обязательств инвесторов.
Управление инвестиционным процессом осуществляется государством посредством планирования государственных инвестиций и определения условий инвестирования для всех инвесторов. Государство выполняет в инвестиционном процессе стратегическую и регулирующую функции. Это касается вопросов прогнозирования социально-экономического развития республики в целом, определения направлений развития страны, выбора главных приоритетов для финансирования за счёт бюджетных средств. Согласно документам, определяющим инвестиционную политику в республике, в последующие годы приоритетное развитие получает машиностроение. Более высокими темпами должны развиваться те отрасли, которые являются катализатором научно-технического прогресса – электротехническая, приборостроение, станкостроение, электронная промышленность. Планируется в ближайшие годы повысить удельный вес инвестиций в развитие производственной инфраструктуры (транспорта, связи). В каждой отрасли народного хозяйства выделены производства, требующие первоочередного развития. На основании предложений министерств, предприятий и организаций определено около 400 приоритетных укрупнённых инвестиционных проектов с основными технико-экономическими показателями, подготовленные для предприятия разных форм собственности по различным источникам финансирования.
Государственное регулирование инвестиционной деятельности заключается в обосновании и реализации механизмов инвестирования стратегических направлений. Государство для этого имеет все экономические рычаги, привлекая к инвестиционной деятельности предприятия всех форм собственности, физические, юридические лица, иностранных инвесторов, финансово-кредитную систему ,систему налогообложения и ценообразования, систему оплаты труда. Через введение налогов и льгот на определённые направления инвестиций, проведение амортизационной политики, предоставление финансовой политики в виде дотаций, льготных кредитов, бюджетных ссуд на развитие отдельных программ и производств, декларирование цен на отдельные виды продукции государство имеет возможность усилить своё влияние на формирование масштабов, направлений и эффективность инвестиционных решений. Всё это позволяет: привлечь к инвестиционной деятельности средства всех уровней – государственного бюджета, предприятий, населения, иностранных фирм и частных лиц; обеспечить перелив средств посредством кредитно-финансовой, налоговой, ценовой политики и заложить базу для структурных преобразований отраслей народного хозяйства; сформировать механизм ,способный разрушить монополизм в производстве продукции, оказания услуг, создать здоровую конкуренцию и развитие экономики.
Решения по государственным инвестициям принимаются, исходя из прогнозов экономического и социального развития в целом республики и приоритетных отраслей её народного хозяйства, схем размещения промышленных объектов по территории республики и технико-экономическое обоснование по проектам. Государственные инвестиции реализуются путём государственного показа отрасли, предприятию на выполнение программы в целом либо её части. Программы, осуществляемые за счёт бюджетных средств, подлежат обязательной экспертизе и реализуются на конкурсной основе.
Предприятия любой формы собственности осуществляют инвестиционную деятельность на основе планов технического перевооружения, реконструкции и расширения производства, освоения новых видов продукции за счёт собственных средств из прибыли, кредитов банков, выпущенных акций долгосрочного действия. Если предприятия выполняют заказ по государственной программе, то средства для него могут быть выделены бюджетом, инвестиционным или инновационным фондами вышестоящей организации.
Создание объектов культуры, здравоохранения, образования может финансироваться из государственного и местного бюджетов. Создание объектов непроизводственных основных фондов (жилые дома, медпункты, пионерские лагеря, профилактории), числящихся на балансе предприятий, финансируется из прибыли предприятий, кредитов банков, продажи акций.[4,с 176-183]
8.2 Оценка эффективности инвестиций
Целесообразность вложения инвестиций в проект рассчитаем в форме таблицы 8.1
Таблица 8.1 – Показатели использования инвестиций
| Период |
Чистая прибыль или денежный поток,млн.руб |
Норма дискота | Срок окупаемости,лет | Сумма инвестиция(затрат),млн.руб |
| 2007 | 4340 | 16 | 6430 | |
| 2008 | 5010 | 16 | 2080 | |
| 2009 | 5990 | 16 | - | |
| Итого | 15340 | 8510 |
1.Расчитаем денежный дисконтированный поток:
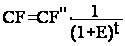
СF”-чистая прибыль или денежный поток,млн.руб
Е-норма дисконта
t-время действий инвестиций,лет
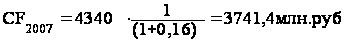
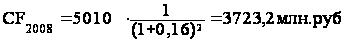
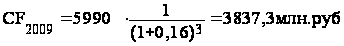
2.Расчитаем дисконтированнуя сумму инвестиций(затрат):

I”-сумма инвестиций(затрат),млн.руб
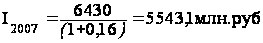
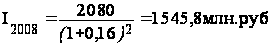
3.Расчитаем сумму инвестиций,которая должна окупиться через N-лет:
SI1=CF2007
SI2007=3741,4млн.руб
SI2=CF2007+CF2008
SI2008=3741,4+3723,2=7464,6млн.руб
SI3=(I2007+I2008)-SI2008
SI2009=(5543,1+1545,8)-7464,6=-,375,7млн.руб
4.Расчитаем срок окупаемости инвестиций:
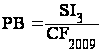
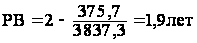
Рассчитав целесообразность вложения инвестиций в проект мы видим, что срок окупаемости инвестиционного проекта составляет 1,9лет,а это означает что такая окупаемость означает повышенную ликвидность проекта или пониженную рискованность.
9.ТЕХНИКО-ЭКОНОМИЧЕСКИЕ ПОКАЗАТЕЛИ РАБОТЫ ПРЕДПРИЯТИЯ
Рассчитанные в курсовой работе показатели, характеризующие эффективность работы предприятия сводим в таблицу 9.1
Таблица 9.1 – Технико-экономические показатели работы предприятия
| Показатели | Период | ||
| 2007 | 2008 | 2009 | |
| Среднегодовая стоимость ОПФ,млн.руб | 2685,84 | 2613,4 | 2630 |
| Фондоотдача, руб./руб. | 2,28 | 2,35 | 2,34 |
| Фондовооружённость, руб./чел. | 14,5 | 13,06 | 12,8 |
| Коэффициент оборачиваемости оборотных средств | 15,72 | 15,56 | 15,36 |
| Длительность одного оборота,дни | 22,9 | 23,1 | 23,4 |
| Величина высвободившихся оборотных средств, млн. руб. | - | -3,4 | -8,6 |
| Материалоемкость продукции,руб/руб | 0,29 | 0,3 | 0,3 |
| Темп роста коэффициента оборачиваемости оборотных средств | - | 0,98 | 0,97 |
| Среднегодовая выработка,млн.руб | 33,2 | 30,9 | 30,1 |
| Среднегодовая заработная плата,млн.руб | 6,7 | 6,5 | 6,58 |
| Темп роста производительности труда и заработной платы | - | 0,95 | 0,92 |
| Себестоимость продукции,млн.руб | 4475,16 | 4600,53 | 4647,96 |
| Балансовая прибыль | 324,84 | 319,47 | 352,04 |
| Чистая прибыль | 230,64 | 224,37 | 250,54 |
| Рентабельность производственной деятельности, % | 5,2 | 4,9 | 5,4 |
| Рентабельность реализованной продукции,% | 7,2 | 6,9 | 7,5 |
| Рентабельность продаж ,% | 5,4 | 5,2 | 5,6 |
| Рентабельность капитала,% | 7,9 | 6,9 | 8,4 |
ЗАКЛЮЧЕНИЕ
Хозяйственная деятельность предприятий осуществляется в результате реализации совокупности стратегических, тактических и оперативных экономических решений, принятие которых в свою очередь требует соблюдения критериев эффективности и учета.
Хозяйственная деятельность предприятия может быть рассмотрена и в организационно-производственном аспекте. В этом плане производство представляет собой процессы целенаправленного и планомерного комбинирования материально-технических (средства труда, предметы труда, технологии производства и сбыта, организационно-технологическая информация) и социальных элементов (персонал, его квалификация, технологии взаимодействия и отношений в коллективе) с целью изготовления и реализации продукции, оказания услуг, выполнения работ.
Основой выбора экономических решений является их эффективность как результат сопоставления экономическою эффекта с затратами, необходимыми для достижения данного эффекта.
В ходе проведения курсовой работы мы рассчитывали результат деятельности предприятия с помощью различных показателей. Начнём с основных фондов, которые обеспечивают нормальные условия функционирования предприятия. Рассмотрим среднегодовую стоимость основных фондов. На протяжении трёх лет она - то возрастала, то снижалась. Среднегодовая стоимость зависит от стоимости основных фондов в начале года, введённых и выбывших основных фондов
Стоимость основных фондов переносится на готовую продукцию с помощью амортизации. В данной курсовой работе использовались такие методы амортизации как линейный метод,метод суммы чисел лет и метод уменьшаемого остатка.Я считаю что в данной курсовой работе наиболее эффективен метод уменьшаемого остатка,так как он способствует быстрому накоплению денежных средств за первые годы эксплуатации оборудования. Амортизационные отчислени,рассчитанные этим методом,в 2007 году составили 421,64 млн.руб и с каждым годом уменьшались,а в 2009 году составили 290,3 млн.руб,что на 31% меньше чем в первом году.
Основные фонды за время эксплуатации изнашиваются и требуют модернизации или обновления. Заметим, что за 3 года из эксплуатации выбыло основных фондов на сумму 270 млн.руб., в то время как введено на сумму 380 млн.руб., следовательно, предприятие работает эффективно и готово к