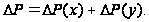Пути повышения эффективности использования основных производственных фондов на предприятии
Предприятия могут использовать и относительно простой метод расчета величины амортизации пропорционально сумме годовых цифр. В этом случае годовая сумма амортизационных отчислений (при способе списания стоимости сумме чисел срока полезного использования) определяется исходя из первоначальной стоимости объекта основных средств и годового соотношения, где в числителе —число лет, остающихся до конца срока службы объекта, а в знаменателе — сумма числа лет срока службы объекта. Рассмотрим сущность этого метода, используя данные вышеприведенного примера.
Сумма годовых цифр при сроке эксплуатации объекта 5 лет составит 15 (5 лет + 4 года + 3 года + 2 года и 1 год). Расчет суммы амортизации состоит из двух этапов; амортизация за год = (Плановая первоначальная стоимость - Ликвидационная стоимость) х Дробь; Дробь = количество лет до конца эксплуатации: сумму годовых цифр.
Эти расчеты на 2004 г. имеют следующие результаты: амортизация за 1-й год 22 000 х 5/15 = 7334; балансовая стоимость на конец года — 24 000 - 7334 = 16 666, амортизация на 2005 год - 22 000 х 4/15 = 5866 и балансовая стоимость на конец года - 16 666 - 5866 = 10 800 и т. д.
В конце срока эксплуатация объекта основных фондов балансовая стоимость будет равна ликвидационной, или 2000 руб. (таблица 1.4).
Таблица 1.4 Расчет величины амортизационных отчислений ускоренным методом их начисления по копировальной установке
| Год | Балансовая стоимость на начало года | Расчет амортизационных отчислений | Величина амортизационных отчислений |
Начисленная амортизация |
стоимости конец года |
| 2004 | 24 000 | 40% от 24 000 | 9600 | 9600 | 14400(24000-9600) |
| 2005 | 14 400 | 40% от 14 400 | 5760 | 15 360 (9600+5760) | 8640(14400-5760) |
| 2006 | 8640 | 40% от 8640 | 3456 | 18 816 (15 360+3456) | 5184(8640-3456) |
| 2007 | 5184 | 40% от 5184 | 2074 | 20 890(18 816+2074) | 3110(5184-2074 |
| 2008 | 3110 | 40% от 3110 | 1110 | 22 000 | 2000(3110-1110) |
По движимому имуществу, составляющему финансового лизинга и относимому к активной части основных средств, может применяться в соответствий условиями договора лизинга коэффициент ускорения не выше.
На практике могут использоваться и другие методы расчета амортизации, например, метод начисления амортизации исходя из нормы на 1 час работы объекта основных средств или на единицу выпускаемой продукции. Каждое предприятие метод начисления амортизации выбирает самостоятельно, анализируя влияние величины амортизации на затраты и прибыль предприятия и особенности использования объектов основных фондов. Начисление амортизационных отчислений по объектам основных средств в течение отчетного года производится ежемесячно независимо от применяемого способа начисления в размере 1/12 исчисленной годовой суммы.
В случае
принятия объекта
основных средств
к бухгалтерскому
учету в течение
отчетного года
годовой суммой
амортизации
считается
сумма, определенная
с первого числа
месяца, следующего
за месяцем
принятия этого
объекта, к
бухгалтерскому
учету, до отчетной
даты годовой
бухгалтерской
отчетности.
Например, в
апреле отчетного
года принят
к бухгалтерскому
учету объект
основных средств
стоимостью
60 тыс. рублей.
Срок полезного
использования
— 4 года. Годовая
сумма амортизационных
отчислений
— 15 тыс. рублей
(60 тыс. руб. : 4). Годовая
норма амортизационных
отчислений
(организация
использует
линейный метод)
— 25% (1 : 4) х 100). По принятому
в апреле к
бухгалтерскому
учету объекту
амортизации
в первый год
использования
норма составит
 =10 тыс. руб.
В сезонных производствах годовая сумма амортизационных отчислений по основным средствам начисляется равномерно в течение периода работы организации в отчетном году. Например, организация, осуществляющая речные перевозки груза в течение 7 месяцев в году, приобрела объект основных средств, первоначальная стоимость которого состав 300 тыс. руб., срок полезного использования — 10 лет. Годовая норма амортизационных отчислении составляет 10%, а сумма амортизационных отчислений — 30 тыс. руб. Эта сумма начисляется равномерно в течение 7 месяцев работы.
В соответствии с Федеральным законом от 14 июня 1995 г. № 88-ФЗ «О государственной поддержке малого предпринимательства в Российской Федерации» субъекты малого предпринимательства вправе начислять амортизации основных производственных средств в размере, в два раза превышающем нормы, установленные для соответствующе видов основных средств, а также списывать дополнительно как амортизационные отчисления до 50% первоначальной стоимости основных средств со сроком полезного использования более трех лет.
Каждое предприятие самостоятельно принимает решение об использовании сумм амортизационных отчислений, направляя их на научно-техническое и свое производственное развитие, на воспроизводство и совершенствование основных фондов.
Амортизационные отчисления в 2004 г. прогнозируются по стране на уровне 360 млрд. руб. (4,6% ВВП) против 350 млрд. руб. в 2003 г. При расчете амортизационных отчислений учитывалось следующее:
в связи с ростом объема инвестиций за счет всех источников финансирования прирост годовой стоимости основных средств составит порядка 5%;
удельный вес амортизации, начисленной нелинейными методами, увеличится до 2%, что несколько превышает уровень прошлых лет;
снизится количество предприятий, применяющих снижающие коэффициенты к нормам амортизационных отчислений.
К 2006 г. амортизационные отчисления увеличатся до 410 млрд. руб., или почти в 1,2 раза по сравнению с 2006 г. (3,9% к ВВП), прибыль в рассматриваемом периоде возрастет в 1,8 раза и составит 1770 млрд. руб. При этом доля прибыли в ВВП увеличится к 2006 г. на 1,4% при снижении доли амортизационных отчислений на 1,5 процентного пункта.
1.3 Показатели оценки движения основных фондов предприятия
Для оценки процессов движения основных фондов и характера их изменений рассчитывают ряд показателей.
Одним из важных исходных показателей является среднегодовая стоимость основных фондов. Расчет этого показателя осуществляется по балансовому отчету по следующей схеме (формула 1.5):
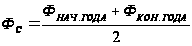 (1.5)
где Фс— среднегодовая стоимость основных фондов;
Ф нач.года — стоимость основных фондов на начало года;
Ф кон.года — стоимость основных фондов на конец года.
Величина стоимости на конец года определяется по следующей схеме (формула 1.6):
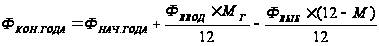 (1.6)
где
Ф -стоимость
введенных
основных фондов
за год;
 -
число полных
месяцев функционирования
введенных
основных фондов;
 -стоимость
выбывших основных
фондов;
М - число полных месяцев функционирования выбывших основных фондов.
Среднегодовая
стоимость
исчисляется
и по средней
хронологической
формуле (Ф )
(формула 1.7):
Расчеты среднегодовой стоимости основных фондов производят по данным балансового отчета. В свою очередь этот показатель служит основой для расчета показателей эффективности использования основных фондов и изучения динамики изменения их величины.
Важное значение в системе показателей оценки движения основных фондов имеет и характеристика интенсивности их обновления.
Для этого рассчитывают коэффициент обновления основных фондов за определенный период (формула 1.8):
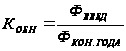 (1.8)
амортизация основной фонд
где Ко6н — коэффициент обновления; Ф ВВЕД — стоимость вновь введенных (поступивших) основных фондов за определенный период; Ф кон.года — стоимость основных фондов на конец года (периода), за который анализируют основные фонды.
Процесс обновления основных фондов предполагает изучить и характер их выбытия. Оценку этого процесса проводят по коэффициенту выбытия основных фондов за определенный период (формула 1.9):
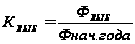 (1.9)
где Квы6 — коэффициент выбытия; Фвыб — стоимость выбывающих основных фондов за определенный период; Ф нач.года — стоимость основных фондов на начало того же периода.
Процессы обновления и выбытия основных фондов должны быть взаимно оценены. Для этого изучают коэффициент прироста основных фондов (формула 1.10):
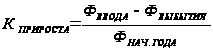 (1.10)
 —
коэффициент
прироста основных
фондов;
Ф - стоимость
основных фондов
на начало периода.
При проведении анализа коэффициенты обновления, выбытия и прироста основных фондов следует рассматривать в их взаимосвязи. Используя дополнительную информацию, целесообразно выявить, осуществляется ли обновление основных фондов за счет нового строительства или модернизации, замены старого оборудования на новое, более высокопроизводительное, и сделать вывод, насколько эффективен процесс применения основных фондов.
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности.
Величину коэффициента износа исчисляют по различным видам или группам основных фондов за определенный период по следующей схеме (формула 1.11):
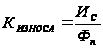 (1.11)
где
К — коэффициент
износа; И
 — стоимость
износа основных
фондов за
определенный
период; Ф
 — первоначальная
стоимость тех
же основных
фондов.
Коэффициент годности рассчитывается как отношение остаточной стоимости основных фондов к их первоначальной стоимости по формуле 1.12:
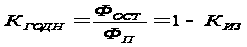 (1.12)
где Кг — коэффициент годности;
Фост — остаточная стоимость основных фондов;
Фп — первоначальная стоимость фондов;
Киз — коэффициент износа.
Коэффициенты износа и коэффициент годности необходимо изучать на начало и конец периода. Чем меньше величина коэффициента износа, тем лучше техническое состояние основных фондов.
Большинство названных здесь показателей оценки основных фондов определяются как по всей их совокупности, так и в разрезе отдельных групп и их видов.
В целях разработки мер по улучшению использованию основных фондов следует изучать возрастной состав разных видов оборудования и определять годное оборудование, требующее капитального ремонта, негодное и подлежащее списанию.
Важным считается изучение доли активной и пассивной частей основных фондов. Этот показатель целесообразно изучать на начало и конец года и по среднеарифметическим значениям (для анализа динамики). Для этого сопоставляют стоимость активной части основных фондов с их совокупной величиной.
В составе основных фондов важным звеном является производственная мощность, которая характеризует способность предприятия обеспечить максимально возможный выпуск продукции за определенный период (обычно за год, квартал, месяц) при полном использовании оборудования и производственных площадей на данном предприятии.
Производственную мощность можно оценивать в натуральных (для специализированных производств), условных (при выпуске изделий разной номенклатуры) показателях и в стоимостном измерении.
Производственная мощность предприятия определяется по мощности ведущих цехов, а мощность последних устанавливается по мощности ведущих участков или групп оборудования. При оценке производственной мощности нужно учитывать, что она является переменной величиной. Эти изменения обусловлены использованием новой техники, внедрением прогрессивной технологии, материалов, развитием специализации и кооперирования, совершенствованием структуры производства, повышением квалификации работающих, улучшением организации производства и труда.
При расчете производственной мощности во внимание принимают:
количество установленного оборудования по видам (кроме оборудования ремонтных и вспомогательных служб);
производственные площади основных цехов предприятия;
режим работы предприятия (реальный фонд времени его работы).
Методика расчета производственной мощности зависит от формы и методов организации производства, номенклатуры изготовляемой продукции, типа используемого оборудования, характера производственного процесса.
Производственную мощность рассчитывают при анализе и обосновании производственной программы, в связи с подготовкой и выпуском новых изделий, при реконструкции производства. В случаях дисбаланса производственных мощностей по цехам проводятся организационно-технические мероприятия по введению нового оборудования, изменению режима работы, снижению трудоемкости продукции и др.
При анализе и планировании и для учета производственных возможностей предприятия разрабатывают плановые и отчетные балансы производственных мощностей. Так, производственную мощность на конец периода (Мк) исчисляют по следующей схеме (формула 1.13):

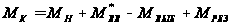 (1.13)
где Мн — производственная мощность на начало периода; Мвв — увеличение производственной мощности за счет ввода новой или увеличение за счет организационно-технических мероприятий2; Мвыб. - уменьшение мощности за счет ее выбытия; Мрез.- резервная мощность.
Среднегодовая
производственная
мощность предприятия
 определяется
по следующей
схеме (формула
1.14):
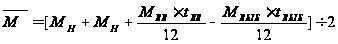 (1.14)
где
t и t
 -
число полных
месяцев с момента
мощностей в
действие до
конца года и
с момента выбытия
мощностей до
конца года.
Показателями
использования
производственной
мощности являются:
фактический
выпуск продукции
в натуральном
выражении или
стоимостных
единицах за
определенный
период (В ); выпуск продукции
на единицу
оборудования,
на 1 квадратный
метр производственной
площади в стоимостных
единицах; средний
процент загрузки
оборудования
(отношение
количества
времени работы
оборудования
к возможному
времени его
работы); коэффициент
сменности;
коэффициент
использования
производственной
мощности (формула
1.15):
 (1.15)
При анализе использования производственной мощности исчисляют и такие показатели (формула 1.16 – 1.18):
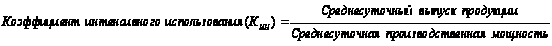
После обоснования производственной программы оценивают возможности ее выполнения с учетом производственной мощности при ее нормативном использовании и проводят следующий расчет:
планируемый
объем выпуска
(разработанный
с учетом планов
сбыта и заключенных
договоров)
сопоставляют
с возможным.
При этом В
 В
 и должны иметься
М
 , где В
 , В
, М
- выпуск продукции
за определенный
возможный
плановый период
исходя из наличия
мощностей и
наличия резервных
мощностей и
наличия резервных
мощностей. При
В
< В
+ М
необходимо
увеличить
производственную
мощность или
улучшить ее
использование,
а В>
В
следует предусмотреть
догрузку мощностей
на основе
дополнительных
заказов, поиска
рынков сбыта.
В случае полного
использования
мощностей и
отсутствия
возможности
ее увеличения
необходимо
предусмотреть
уменьшение
плана производственной
программы.
Особое значение в деле обеспечения роста объема производства продукции и повышения эффективности использования основных фондов имеет увеличение времени работы оборудования. Для характеристики этой стороны использования основных фондов исчисляют коэффициент сменности оборудования (Ксм) по следующей схеме (формула 1.19):
К показателям эффективности использования основных фондов относятся: фондоотдача, фондоемкость, фондорентабельность и фондовооруженность.
Фондоотдача — это отношение выручки от реализации произведенной продукции товаров, работ и услуг к средней стоимости основных фондов в анализируемом периоде.
Фондоемкость — показатель, обратный фондоотдаче. Он определяется как отношение средней стоимости основных фондов к выручке от реализации произведенной продукции, товаров, работ и услуг.
Рентабельность — это отношение прибыли к средней стоимости основных фондов.
Фондовооруженность — это отношение средней стоимости основных фондов к средней численности работников за анализируемый период.
Особый смысл приобретает расчет и оценка фондоемкости в динамике.
Изменение фондоемкости показывает прирост или снижение стоимости основных средств на 1 рубль продукции и применяется при определении суммы относительной экономии или перерасхода средств в основных фондах.
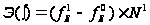 (1.19)
Фондоотдача рассчитывается как отношение производительности к фондовооруженности по формуле 1.20.
f

 (1.20)
где fo – фондоотдача основных средств за базовый (0) и отчетный (1) период; n-производительность труда;
Фв-фондовооруженность.
Отклонение фондоотдачи за отчетный и базовый период определяется по формуле 1.21:
f

 (1.21)
где f01o – фондоотдача основных средств
Изменение фондоотдачи под влиянием производительности труда определяется по формуле 1.22:
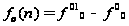 .
(1.22)
Изменение фондоотдачи под влиянием фондовооруженности определяется по формуле 1.23:
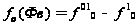 .
(1.23)
В результате совокупного влияния всех факторов общее отклонение определяется по формуле 1.24:
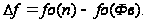 (1.24)
Так как показатель фондоотдачи связан с производительностью труда и фондовооруженностью. Через формулы можно вывести формулу:
Если
n=N/rp fо=S/rp N=n*rp
S=Фв * rp
fo=N/rp =N/(Фв*гр)=n/Фв
где N-стоимость товарной продукции;
rp -среднегодовая численность;
S-среднегодовая стоимость основных производственных фондов.
Повышение фондоотдачи возможно на основе интенсивного использования фондов, прогрессивных технологий, роста производительности труда. В настоящее время наблюдается снижение фондоотдачи, что свидетельствует о плохом состоянии материально-технической базы отраслей производства. Рост фондоемкости и фондовооруженности не всегда отражает положительные сдвиги в структуре и состоянии основных фондов. Он может быть результатом снижения производительности труда и наличия неустановленного оборудования.
Структурная перестройка экономики требует перелива капитала в отраслях, обслуживающие производство потребительских товаров, и в агропромышленный комплекс. Такая переориентация возможна только при условии получения высокой прибыли на вложенный капитал. Структурные сдвиги проявляются в высоких темпах прироста объектов основных фондов, роста показателей обновления и эффективности использования фондов. В процессе анализа внеоборотных активов, динамики их изменений определяются наиболее приоритетные направления капитальных вложений [13, с. 42].
Для обобщающей характеристики использования основных производственных фондов используют показатель фондорентабельности, который показывает эффективность использования основных фондов.
R=(P/S)*100%,
где R - фондорентабельность; P - прибыль.
Для оценки динамики фондорентабельности часто стоит вопрос, какую прибыль по данным ф. № 2 «Отчет о прибылях и убытках» следует взять для ее расчета: валовую прибыль, прибыль от продаж, прибыль до налогообложения, прибыль от обычной деятельности или чистую прибыль? Однозначный ответ на поставленный вопрос сразу дать нельзя, поскольку решение от ряда обстоятельств: цели и задачи анализа; предмета и объекта исследования и т.п. Профессор Гиляровская Л.Т. рекомендует рассчитать фондорентабельность по прибыли от обычной деятельности или по прибыли от продаж, так как данный показатель во многом складывается в процессе производства и реализации товаров, продукции, работ, услуг [12, с. 145].
Фондорентабельность можно представить в форме двухфакторной кратной модели, изменение которой прямо пропорционально зависит от прибыли и обратно пропорционально – от стоимости основных средств.
Так как фондорентабельность выражается зависимостью типа:
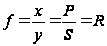 ,
где P - прибыль от продаж; R – фондорентабельность; S – среднегодовая стоимость основных средств.
Тогда прибыль можно представить как двухфакторную мультипликативную модель типа.
Для
расчета влияния
факторов S
и R, т.е. х и
у, можно использовать
прием абсолютных
разниц или
интегральный
метод факторного
анализа. Отсюда
получается
что прибыль
находится в
прямо пропорциональной
зависимости
и от фондорентабельности
(R), и от их
среднегодовой
стоимости
основных
производственных
фондов (S).
В этом случае
мы имеем модель
типа: f = xy.
Предлагается
в связи с этим
использовать
интегральный
метод факторного
анализа для
оценки влияния
факторов х и
у на изменение
прибыли от
продаж ( ).
Ниже приводятся
рабочие формулы
расчета влияния
факторов
среднегодовая
стоимость
основных
производственных
фондов (х) и
фондорентабельности
(у) на изменение
прибыли от
продаж [12, с. 125].
Влияние изменения среднегодовой стоимости на прибыль от продаж рассчитывается по формуле:
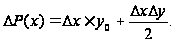
Влияние изменения фондорентабельности на прибыль от продаж рассчитывается по формуле:
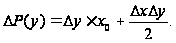
Совокупное влияние всех факторов рассчитывается по формуле: