Пути повышения эффективности использования основных производственных фондов на предприятии
Для оценки влияния на прирост (снижение) выручки от продаж необходимо провести исследование по изменению факторов: стоимости основных средств, их структуры и фондоотдачи активной их части – составим мультипликативную модель зависимости результативного показателя (выручки) от факторов:
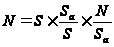 ,
где S- стоимость основных средств; Sa - стоимость активной части основных средств; N – выручка от продаж.
Влияние среднегодовой стоимости основных средств определяется по формуле:
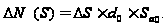
Влияние удельного веса активной части основных средств в общей их стоимости определяется:
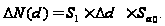
Влияние фондоотдачи активной части основных средств определяется:
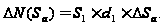
Совокупное влияние факторов на изменение объема продаж определяется:
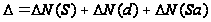
Обобщение опыта работы предприятий Санкт-Петербурга выявило причины, мешающие использовать оборудование во вторую смену3: недостаточное обеспечение второй смены услугами вспомогательного производства (ремонтное обеспечение, электроснабжение и др.); недостатки в организации питания, медицинского обслуживания и т.д.; отсутствие на местах необходимых ремонтных служб заводоуправления; низкий уровень квалификационных кадров и их неполное соответствие уровню техники; недостатки в организации производственной и социально-бытовой инфраструктуры городов и др.
Одновременно на предприятиях исследовался показатель внутрисменных простоев оборудования. В числе основных причин простоев оборудования являются: низкий уровень организации производства, необеспеченность рабочих мест инструментами, материалами, деталями; неисправность и внеплановый ремонт оборудования; недостаточное количество рабочих и др. На каждом предприятии следует разрабатывать комплексные программы по обеспечению увеличения числа смен работы оборудования и сокращения внутрисменных простоев, в которых определять конкретные меры по устранению перечисленных недостатков и выработке механизмов ответственности и заинтересованности в выполнении этих программ.
На каждом предприятии необходимо добиваться через реализацию программ повышения эффективности использования производственных мощностей и площадей, сокращать время простоев, повышать степень загрузки оборудования в единицу времени, совершенствовать орудия труда и технологию производства, добиваться оптимизации структуры основных производственных фондов, обеспечивать быстрое освоение вводимых мощностей и т. д.
В деле улучшения использования основных фондов большое значение имеет внедрение достижений научно-технического прогресса, ориентация на самую современную технологию, совершенствование структуры основных фондов, сокращение неиспользуемых основных фондов, улучшение производства и труда, развитие новых форм хозяйствования.
1.4 Резервы и факторы повышения эффективности использования основных производственных фондов
Резервами увеличения выпуска продукции и фондоотдачи могут быть:
сокращение количества неустановленного оборудования;
замена и модернизация оборудования;
повышение коэффициента сменности;
увеличение коэффициента интегральной загрузки оборудования за счет сокращения потерь рабочего времени;
повышение коэффициента использования производственных площадей;
реализация достижений НТП в производство;
увеличения доли активной части основных фондов и др.
При определении резервов роста вместо планового уровня факторных показателей берется возможный их уровень [11, с. 125].
Резерв увеличения выпуска продукции за счет повышения коэффициента сменности в результате лучшей организации производства определяется путем умножения возможного прироста коэффициента сменности на возможное количество дней работы всего оборудования, умноженного на фактическую сменную выработку (или на фактическую среднюю продолжительность смены) и фактическую среднечасовую выработку оборудования.
Сокращение целодневных простоев оборудования приводит к увеличению среднего количества отработанных дней каждой единицы за год. Чтобы определить резерв увеличения выпуска за счет данного показателя, необходимо прирост среднего количества отработанных дней умножить на возможное количество единиц оборудования, фактическую среднедневную выработку единицы оборудования (либо на фактический коэффициент сменности), фактическую продолжительность смены, фактическую среднечасовую выработку.
Резерв увеличения выпуска продукции за счет ввода в действие нового оборудования определяется путем умножения дополнительного количества введенного оборудования на фактическое количество дней, отработанных за год единицей оборудования, умноженное на фактический коэффициент сменности, умноженный на фактическую среднюю продолжительность смены и фактически среднечасовую выработку.
Резерв увеличения выпуска за счет сокращения внутрисменных потерь рабочего времени рассчитывается путем умножения возможного прироста средней продолжительности смены на фактический уровень среднечасовой выработки оборудования, на возможное количество отработанных смен всем парком оборудования либо произведения возможного количества оборудования, возможного количества дней, отработанных единицей оборудования, и возможного коэффициента сменности. Сокращение внутрисменных простоев увеличивает среднюю продолжительность смены, а, следовательно, и выпуск продукции.
Сокращение целодневных и внутрисменных потерь, совершенствование организации производства и труда, замена старого на новое оборудование и другие факторы находят отражение в среднечасовой выработке. Выявленный резерв увеличения среднечасовой выработки необходимо умножить на возможное количество часов работы оборудования (т.е. возможное количество единиц на количество дней работы, на коэффициент сменности, на продолжительность смены), чтобы определить резерв увеличения выпуска продукции за счет роста среднечасовой выработки.
Важнейшим направлением анализа является выявление резервов роста фондоотдачи, так как это увеличение объема производства и сокращения среднегодовых остатков основных производственных фондов (ОПФ) [12, с. 125].
Резерв
роста фондоотдачи
можно рассчитать
как разницу
между возможным
уровнем и фактическим
уровнем фондоотдачи
(Р f0):
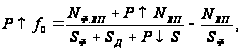
где
Рf0
— резерв роста
фондоотдачи;
NФВП — объем выпуска, продукции по факту;
РNФВП
— резерв увеличения
производства
продукции;
SФ — основные производственные фонды по факту;
SД — дополнительная сумма ОПФ, необходимая для освоения резервов увеличения выпуска продукции;
Р S
— резерв сокращения
остатков основных
производственных
фондов за счет
реализации
и сдачи в аренду
неиспользованных
ОФ вследствие
ненадобности
и непригодности.
На изучение уровня фондоотдачи (±f0) влияет изменение внедрения мероприятий НТП:
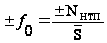
Влияние внедрения мероприятий НТП на фондоотдачу колеблется, так как изменяется не только объем выпуска продукции, но и стоимость основных производственных фондов за счет удорожания. Причем удорожание основных производственных фондов не всегда компенсируется соответствующим ростом ее производительности.
Глава 2. Анализ производственно-хозяйственной деятельности ОАО «газ-сервис»
2.1 Экономическая характеристика деятельности предприятия
«Газкомплект» является обособленным подразделением, филиалом (далее по тексту - Филиал) юридического лица - Открытого Акционерного Общества «Газ-Сервис» Республики Башкортостан (далее по тексту - Общество).
Открытое акционерное общество «Газ-Сервис» Республики Башкортостан, зарегистрированное 29 мая 1996г. Постановлением администрации Советского района г.Уфы, регистрационный № 1223. Филиал создан в соответствии с Уставом Общества и действует в соответствии с законодательством Российской Федерации и положением.
Место нахождения Филиала: Республика Башкортостан, 450059, г. Уфа, ул. Новосибирская, 2.
Филиал учрежден на срок деятельности Общества.
Основным видом деятельности Филиала является обеспечение подразделений ОАО «Газ-Сервис», организаций материально-техническими ресурсами через снабженческо-сбытовую деятельность и другие виды деятельности, не противоречащие законодательству Российской Федерации и Республики Башкортостан, которыми Филиал занимается с разрешения Общества.
Имущество Филиала образуется из средств, закрепленных за ним Обществом, а также денежных, материальных средств, ценных бумаг и нематериальных активов, приобретенных в ходе его хозяйственной деятельности, входящих в общий баланс общества.
Использование имущества филиалом, оборот денежных средств и ценных бумаг регламентируется Обществом.
Имущество, числящее на балансе Филиала, является собственностью Общества.
Организационная структура представлена в приложении А.
Созданная организационная структура способствует достижению поставленных краткосрочных и долгосрочных целей и получению прибыли в последствии.
Инструментами управления, применяемые для решения типичных проблем на предприятии, предоставляются руководителям подразделений в согласовании с вышестоящими отделами, либо руководителями предприятия.
Степень интеграции предприятия очень высокая.
Предприятие является самостоятельным субъектом. Поэтому прямое государственное регулирование здесь не предусматривается, оно предусмотрено косвенно. То есть со стороны фискальных органов и также оно может иметь пакет акций на праве акционера. На данный период времени государство осуществляет косвенное регулирование предприятия.
Итак, преимуществом представленной организационной структуры является приближенность генерального директора к ведущим специалистам по вопросам, обеспечивающим ведение хозяйственного процессов на предприятии, что обеспечивает согласованность в решаемых вопросах методом совместного принятия решений.
Основные технико-экономические показатели, характеризующих деятельность представлены в таблице 2.1.
Таблица 2.1 Технико-экономические показатели за 2007 /08 гг.
|
№ п/п |
Наименование |
Един. изм. |
2007 год |
2008 год |
Абсолютное отклонение | Темп роста |
|
1 |
Объем товарной продукции в сопоставимых ценах |
т.р. |
24973 | 22893 | - 2080 | 91,67 |
| 2 | Загрузка мощностей | % | 100,0 | 100,0 | 0 | 100,00 |
|
3 |
Производительность труда |
руб. |
166,49 | 152,62 | - 13,87 | 91,67 |
| 4 | Средняя зарплата | руб. | 5133 | 4200 | - 933 | 81,82 |
| 5 | Себестоимость | т.р. | 24558 | 23618 | - 940 | 96,17 |
| 6 | Прибыль | т.р. | 415 | - 725 | - 310 | - 174,69 |
| 7 | Рентабельность | % | 1,67 | - 3,17 | - 1,5 | - 189,82 |
| 8 | Среднесписочная численность | чел. | 150 | 150 | - | - |
| 9 | ФОТ | тыс. руб. | 924 | 756 | - 168 | 81,82 |
Как видно из таблицы 2.1, объем товарной продукции в 2008 году снизился на 8,33%, что в абсолютном выражении составляет 2080 тыс. руб.
В отчетном периоде предприятие сработало хуже, по сравнению с 2007 годом. Это показывают финансовые результаты от хозяйственной деятельности. Балансовая прибыль за 2008 год составила - 725 тыс. руб., что на 310 тыс. руб. меньше, по сравнению с 2007 годом. Рентабельность финансово-хозяйственной деятельности в 2008 году составила – 3,17%, что на 74,69% ниже, по сравнению с предыдущим периодом.
Среднесписочная численность работников предприятия составляет 150 чел. На основном производстве трудятся 144 человека. Среднемесячная зарплата составила 4200 руб., что на 933 руб. ниже, по сравнению с 2007 годом.
В отчетном периоде снизилась производительность труда на 8,33% , что составляет 13,87 тыс. руб./чел.
В связи с этим имеет место проведение анализа финансового состояния предприятия и пути вывода его из кризиса.
2.2 Анализ состава и структуры основных средств
Для характеристики изучения динамики, планирования и определения уровня использования основных средств осуществляется их анализ. Анализ использования основных средств позволяет:
выявить и оценить происходящие изменения в составе и структуре основных средств, их техническом состоянии и содержании;
определить, как используются основные средства, и какие резервы их использования имеются на предприятии (цехе, участке):
установить соответствие происходящих изменений требованиям перспективного развития фирмы, потребностям рынка, конкурентным возможностям;
отобрать наиболее важные факторы и выявить их количественное влияние на изменение уровня использования основных средств.
Выполнению анализа использования основных средств должна предшествовать подготовительная работа:
принятие руководством фирмы решения о необходимости выполнения анализа;
установление отделов-соисполнителей;
определение периода исследования и срока выполнения работы.
Для целей анализа используются данные годового учета, статистической отчетности, оперативно-технического учета и при необходимости первичные материалы, информация разовых обследований. Анализ основных средств может осуществляться по следующим направлениям:
анализ состава основных средств (промышленно-производственных основных средств, производственных основных средств других отраслей и основных средств непроизводственного назначения);
анализ структуры основных средств (видовой, технологической, возрастной и производственной);
анализ технического состояния основных средств;
анализ содержания основных средств;
анализ технико-экономических показателей использования основных средств.
Анализ использования основных производственных фондов начинается с изучения объема основных средств, их динамики и структуры. Фонды предприятия делятся на промышленно производственные и непроизводственные, а также фонды непроизводственного назначения. Производственную мощность предприятия определяют промышленно-производственные фонды. Кроме того, принято выделять активную часть (рабочие машины и оборудование) и пассивную часть фондов, а также определенные подгруппы в соответствии с их функциональным назначением, (здания производственного назначения, склады, рабочие и силовые машины, оборудование и устройства и т.д.). Такая детализация необходима для выявления резервов для повышения эффективности их использования на основе оптимизации структуры.
Рассмотрим структуру основных фондов (таблица 2.2).
Одним из важнейших факторов увеличения объема производства продукции на промышленных предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и более полное и эффективное их использование.
В таблице 2.2 представлен анализ структуры основных средств и их состояния.
Таблица 2.2 Анализ структуры основных средств предприятия за 2008 год
| Виды основных средств | на начало года | на конец года | изменение | ||||
| сумма. тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес, % | сумма, тыс. руб. | уд. вес. % | ||
| Основные средства: | |||||||
| - здания | 4130 | 52,06 | 4101 | 48,2 | -29 | -3,87 | |
| - сооружения и передаточные устройства | 1748 | 22,04 | 1294 | 15,21 | -454 | -6,83 | |
| Итого, пассивная часть ОС | 5878 | 74,1 | 5395 | 63,40 | -483 | -10,69 | |
| - машины и оборудование | 438 | 5,52 | 1450 | 17,04 | 1012 | 11,52 | |
| - транспортные средства | 1485 | 18,72 | 1532 | 18,01 | 47 | -0,72 | |
| - инструмент, инвентарь | 132 | 1,66 | 132 | 1,55 | 0 | -0,11 | |
| - другие виды | 0 | 0 | 0 | 0 | 0 | 0 | |
| Итого, активная часть ОС | 2055 | 25,90 | 3114 | 36,6 | 1059 | 10,7 | |
|
Всего: в том числе |
7933 | 100 | 8509 | 100 | 576 | 0 | |
| а) промышленно - производственные | 7801 | 98,34 | 8377 | 98,45 | 576 | 0,11 | |
| б) непроизводственные | 132 | 1,67 | 132 | 1,55 | 0 | -0,11 | |
В результате выполненных расчетов видно, что в 2008 году по сравнению с 2007 годом, произошло понижение удельного веса пассивной части основных фондов на 10,69% и повышение удельного веса активной части основных фондов на 10,69 % соответственно.
Это говорит о том, что повышается техническая оснащенность предприятия, что может привести в дальнейшем (в случае продолжения понижения активной части основных фондов) к положительным последствиям для предприятия:
- увеличению выпуска продукции, и соответственно, выручки;
- увеличению фондоотдачи. Произошло небольшое увеличение удельного веса промышленно-производственных фондов (на 0,11%) и снижение удельного веса непроизводственных фондов (на 0,11%).
2.3 Анализ изучения движения и техническое состояние основных производственных фондов
Важное значение имеет анализ изучения движения и техническое состояние основных производственных фондов, для этого рассматриваются следующие показатели:
- коэффициент поступления (ввода) (Квв) определяется по формуле 2.1:
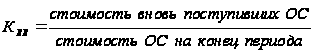 (2.1)
- коэффициент обновления (Коб) определяется по формуле 2.2:
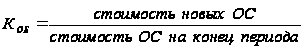 (2.2)
- коэффициент выбытия основных средств (Квыб) определяется по формуле 2.3:
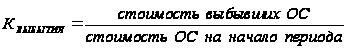 (2.3)
- коэффициент замены (Кзам) определяется по формуле 2.4:

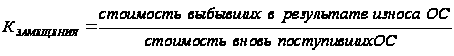 (2.4)
- коэффициент расширения парка машин и оборудования (Красш) определяется по формуле 2.5: Красш = 1- Кзам (2.5)
Для анализа состояния основных фондов рассчитываются следующие показатели:
- коэффициент годности (Кгодн) определяется по формуле 2.6:
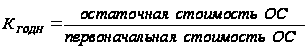 (2.6)
- коэффициент износа (Кизн) определяется по формуле 2.7:
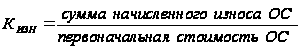 (2.7)
Таблица 2.3 Анализ состояния основных производственных фондов за 2008 год
|
№ п/п |
Показатели |
На начало года |
На конец года |
Изменение (+, -) |
| 1 | Основные средства (тыс. руб.): | |||
| А) первоначальная стоимость | 10 728 | 11 736 | 1 008 | |
| Б) износ | 2 795 | 3 227 | 432 | |
| В) остаточная стоимость | 7933 | 8 509 | 576 | |
| 2 | Коэффициент износа (16: la) | 0,352 | 0,379 | 0,027 |
| 3 | Коэффициент годности (1в: 1а) | 1 | 1 | 0 |
| 4 | Коэффициент обновления | 0,137 | 1,161 | 1,024 |
| 5 | Коэффициент выбытия | 0,156 | 0,060 | -0,096 |
За отчетный период степень износа основных фондов увеличилась незначительно (на 14%) увеличилась и составила 49,7%. Степень годность основных фондов увеличилась на 3%. Эти показатели говорят о довольно высокой изношенности основных фондов. Коэффициент обновления основных фондов увеличился в отчетном году на 1,02%, что говорит об увеличении обновления основных фондов на предприятии. Этот вывод подтверждается и значительным снижением (на 0,01%) коэффициента выбытия основных фондов.
В отчетном году коэффициент ввода (1,02%) опережает коэффициент выбытия (0,01%),
Это свидетельствует о том, что обновление основных фондов на предприятии осуществляется в большей степени за счет ввода новых объектов основных средств, а не замены старых, изношенных фондов, что приводит к накоплению устаревших внеоборотных активов и сдерживает рост экономической эффективности основных фондов.
2.4 Оценка эффективности основных производственных фондов
Основные средства представляют собой один из видов производственных ресурсов. Оценка эффективности их использования основана на применении общей для всех видов ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости. Итак, произведем анализ показателей отдачи и емкости. Показатели отдачи характеризуют объем услуг на 1 рубль ресурсов.
Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции. Под запасами ресурсов понимается наличный объем ресурсов на отчетную дату по балансу, под затратами - текущие расходы ресурсов, в частности, по основным средствам - амортизация.
При сопоставлении запасов ресурсов с объемом выручки за отчетный период следует рассчитать среднюю величину запасов за тот же период.
Обобщающим показателем эффективности использования основных фондов является фондоотдача.
Фондоотдача основных средств определяется по формуле 2.8:
 (2.8)
где N - стоимость товарной продукции;
S - среднегодовая стоимость ОПФ.
Для расчета фондоемкости и фондоотдачи необходимо определить среднегодовую стоимость основных средств.
 5871 + 6997 / 2 =
6434 тыс. руб.
 6997 + 7933 /2 =
7465 тыс. руб.
 7933 + 8509 /2 =
8217 тыс. руб.
 28045
/ 6434=4,36 руб.
 24973
/ 7465=3,35 руб.
 22893/
8217 =2,79 руб.
Другим показателем эффективности использования средств является фондоемкость, которая определяется отношением средней стоимости основных средств к объему выпуска продукции (показатель, обратный фондоотдачи), определяемой по формуле 2.9:
 (2.9)
 6434 / 28045 = 0,23
руб.
 7465/ 24973 = 0,29
руб.
 8217 / 22893 = 0,36
руб.
В 2008г. по отношению к 2006 г. в ОАО Газ-Сервис произошло увеличение показателей фондоемкости на 13 пунктов и снижение показателя фондоотдачи на 1,57 руб. Это говорит о том, что в 2008г. основные средства были менее эффективно использованы, чем в 2006 году.
В 2008г. произошло снижение фондоотдачи на 1,57 руб. и увеличение показателя фондоемкости на 0,13 руб. Это свидетельствует о том, что темп роста выпуска продукции ниже темпа роста затрат ресурсов, что при прочих равных условиях приводит к снижению рентабельности капитала и продаж.
Особый смысл приобретает расчет и оценка фондоемкости в динамике.
Изменение фондоемкости показывает прирост или снижение стоимости основных средств на 1 рубль продукции и применяется при определении суммы относительной экономии или перерасхода средств в основных фондах.
Сумма относительной экономии (перерасхода) основных фондов определяется по формуле 2.10:
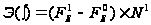 (2.10)
Сумма относительной экономии составит:
за 2007 год (0,29- 0,23)* 24973 = + 1498,38 рублей перерасхода
за 2008 год (0,36 - 0,29) * 22893 =+ 1602,51 рублей перерасхода
Для оценки влияния рассмотренных показателей на изменение объема услуг воспользуемся данными таблицы 2.4.
Таблица 2.4 Показатели использования основных фондов
| Показатели |
2002 год |
2007 год |
2008 год |
Отклонения 2007/2002 |
Отклонения 2008/2007 |
||
| Абсол. | Относ. | Абсол. | Относ. | ||||
|
Среднегодовая стоимость основных фондов, тыс. рублей. |
6434 | 7465 | 8217 | +1031 | 116,02 | +752 | 110,07 |
|
Объем выпуска продукции |
28045 | 24973 | 22893 | -3072 | 89,05 | -2080 | 91,67 |
|
Фондоотдача на 1 Руб. ОФ.руб. |
4,36 | 3,35 | 2,79 | -1,01 | 76,84 | -0,56 | 83,28 |
В течение отчетного периода отмечается увеличение ОПФ за счет проведения модернизации ОПФ и введения нового оборудования для определения газа в помещении.
Снижение объема выручки продукции в 2007 году определяется снижением эффективности использования производственного потенциала в размере: (-1,01 * 7465 = -7539,65) тыс. руб. в 2008 году (-0,56 * 8217= -4601,52) тыс. рублей.
Сложившиеся соотношения влияния фактора на объем выпуска продукции служит предпосылкой снижения рентабельности производства. Увеличение фондоемкости продукции свидетельствует о наличии относительного перерасхода средств, вложенных в основные фонды.
Главный фактор перерасхода средств, вложенных в основные фонды, снижение фондоотдачи. Для эффективности использования различных групп основных фондов показатель фондоотдачи рассчитывается по группам основных средств, по промышленно-производственным фондам, т.е. за вычетом стоимости основных фондов социального назначения, по активной части промышленно-производственных фондов (машинам и оборудованию).
Сопоставление темпов изменения темпов фондоотдачи по разным группам основных фондов дает возможность определить направления совершенствования их структуры.
Для разработки технологической политики предприятию необходим углубленный факторный анализ показателей эффективности использования основных средств и в первую очередь фондоотдачи.
Показатель фондоотдачи связан с производительностью труда и фондовооруженностью. Через формулы (2.11-2.14) можно вывести формулу 2.15:
n=N/rp (2.11)
Fо=S/rp (2.12)
N=n*rp (2.13)
S=Фв * rp (2.14)
Fo=N/rp =N/(Фв*гр)=п/Фв (2.15)
где N-стоимость товарной продукции (руб.), n-производительность труда (руб. /чел.), rp -среднегодовая численность (чел.)
Фв-фондовооруженность
S-среднегодовая стоимость основных производственных фондов
Произведем расчеты на примере ОАО Газ-Сервис:
n 28045/ 148 = 189,49 руб./ чел.
n 24973/ 150 = 166,49 руб./ чел.
n 22893/150 = 152,62 руб./чел.
N
28045 тыс. руб.
N
24973 тыс. руб.
N
22893 тыс. руб.
Ф 6434 / 148 =43,47 тыс. руб.
Ф 7465 / 150 = 49,77 тыс. руб.
Ф 8217/ 150 = 54,78 тыс. руб.
Исходя из данных ОАО Газ-Сервис и данных зависимости показателей от фондоотдачи, производим факторный анализ фондоотдачи основных фондов предприятия. Результаты расчетов сведем в таблицу 2.5:
Таблица 2.5 Факторный анализ фондоотдачи основных фондов
| Показатели |
2002 год |
2007 год |
2008 год |
Отклонения 2007/2002 |
Отклонения 2008/2007 |
||
| Абсол. | Относ. | Абсол. | Относ. | ||||
| Среднесписочная численность, чел. | 148 | 150 | 150 | ||||
|
Среднегодовая стоимость основных фондов, тыс. рублей. |
6434 | 7465 | 8217 | +1031 | 116,02 | +752 | 110,07 |
|
Объем выпуска продукции |
28045 | 24973 | 22893 | -3072 | 89,05 | -2080 | 91,67 |
|
Фондоотдача на 1 Руб. ОФ.руб. |
4,36 | 3,35 | 2,79 | -1,01 | 76,84 | -0,56 | 83,28 |
| Фондовооруженность, тыс. руб./чел. | 43,47 | 49,77 | 54,78 | 6,3 | 114,5 | 5,01 | 110,07 |
| Производительность труда, тыс. руб. | 189,49 | 166,49 | 152,62 | -23,0 | 87,86 | -13,87 | 91,67 |
F 189,49/43,47=