Проект повышения экономической эффективности деятельности предприятия ООО "Деко-Мастер"
Анализ уровня затрат на рубль выполненной работы включает оценку затрат в целом по фирме за анализируемый период (табл. 2.4).
Таблица 2.4. Анализ уровня затрат на рубль выполненной работы
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Уровень затрат на рубль продукции по плану на выполненный объем работ по фирме, коп. | 90 | 93 | 95 |
| 2. Уровень затрат на рубль продукции фактически по фирме, коп. | 89 | 97 | 98 |
| 3. Отклонение (экономия «–», перерасход «+») фактического уровня затрат на рубль продукции от планового уровня, коп. | -1 | 4 | 3 |
Затраты на производство продукции являются текущими и включаются в затраты на производство продукции того отчетного периода, к которому они относятся, независимо от времени оплаты.
Затраты, связанные с капитальными вложениями, учитываются отдельно от текущих затрат – например, затраты на приобретение основных средств возмещаются постепенно путем включения в затраты на производство проданной продукции части их стоимости в виде амортизационных отчислений.
Статьи затрат по экономическим элементам охватывают производственное использование всех хозяйственных ресурсов организации и является единой для всех отраслей экономики. При формировании расходов по обычным видам деятельности должна быть обеспечена группировка по следующим элементам:
1) материальные затраты (за вычетом возвратных отходов);
2) затраты на оплату труда;
3) отчисления на социальные нужды;
4) амортизация;
5) прочие затраты.
Структура затрат на производство характеризует долю отдельных элементов затрат в общем итоге затрат.
С точки зрения структуры затрат, различают производства:
– материалоемкие,
– трудоемкие,
– фондоемкие.
Информация о затратах содержится в форме 5 годового бухгалтерского отчета. Там приводятся сведения о затратах на производство в разрезе экономических элементов и в целом по итогу затрат за 2 года (отчетный и аналогичный предыдущий период).
Таблица 2.5. Структура затрат на выполнение работ
|
Наименование статей и элементов затрат |
2002 | 2003 | 2004 | |||
| всего, тыс. руб. | уд. вес, % | всего, тыс. руб. | уд. вес, % | Всего, тыс. руб. | уд. вес, % | |
| 1. Материалы | 923 | 50 | 1994,85 | 55 | 1834,04 | 52 |
| 2. Оплата труда рабочих | 221,52 | 12 | 544,05 | 15 | 458,51 | 13 |
| 3. Затраты на содержание и эксплуатацию оборудования | 332,28 | 18 | 362,7 | 10 | 529,05 | 15 |
| 4. Прямые затраты | 1476,8 | 80 | 2901,6 | 80 | 2821,6 | 80 |
| 5. Накладные расходы | 369,2 | 20 | 725,4 | 20 | 705,4 | 20 |
| 6. Затраты на выполнение работ | 1846 | 100 | 3627 | 100 | 3527 | 100 |
| 1. Материалы | 923 | 50 | 1994,85 | 55 | 1834,04 | 52 |
|
2. Оплата труда рабочих и ИТР |
369,2 | 20 | 797,94 | 22 | 705,4 | 20 |
| 3. Отчисления на соц. нужды | 184,6 | 10 | 362,7 | 10 | 352,7 | 10 |
| 4. Прочие затраты | 350,74 | 19 | 435,24 | 12 | 599,59 | 17 |
| 5. Амортизация основных фондов | 18,46 | 1 | 36,27 | 1 | 35,27 | 1 |
| 6. Затраты на выполнение работ | 1846 | 100 | 3627 | 100 | 3527 | 100 |
Как мы видим из таблицы большая доля затрат на выполнение работ приходится на материалы – 50%, 55% и 52% соответственно по периодам, как, в принципе, и должно быть, затем на накладные расходы – 20% по всем периодам, из-за сокращения которых можно получить экономический эффект.
Заметным резервом снижения себестоимости СМР при сокращении продолжительности строительства является экономия средств (затрат), расходуемых пропорционально времени осуществления работ. Такого рода издержки сосредоточены главным образом в накладных расходах строительной организации. Подобные затраты принято называть условно-переменными. При сокращении продолжительности строительства их экономия составит:
Эн.р. = Кп Нр(1
– ф / tпл),
где Кп – коэффициент, учитывающий удельный вес условно-переменной части накладных расходов в их общей величине;
Нр – сумма накладных расходов по смете строящегося объекта (комплекса);
ф/tпл – фактическая и плановая продолжительность строительства объекта (комплекса).
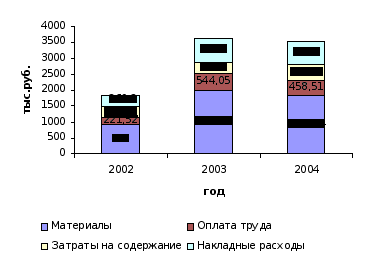
Рис. 2.2. Затраты на производство продукции по периодам
Затраты на производство и реализацию продукции определяют уровень и структуру ее себестоимости.
Состав и структура затрат зависят от характера и условий производства при той или иной форме собственности, от соотношения материальных и трудовых затрат и других факторов.
Затраты на производство и реализацию продукции, формирующие ее себестоимость, один из важнейших качественных показателей коммерческой деятельности предприятий.
Они в целом, формирующие себестоимость продукции, являются важнейшим многофакторным компонентом, определяющим величину прибыли предприятия.
Проанализируем соотношения постоянных и переменных затрат, а также темп изменения затрат по сравнению с темпом изменения объема продукции, которые представлены в табл. 2.6.
Таблица 2.6. Анализ соотношения затрат на выполнение работ и темп изменения объема продукции и затрат (в базисных ценах)
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Затраты на выполнение работ, тыс. руб. | 1846 | 3627 | 3527 |
| 2. Затраты на выполнение работ в базисных ценах, тыс. руб. | 1846 | 3073,73 | 2519,3 |
| 3. Объем выполненных работ в действующих ценах, тыс. руб. | 2068 | 3754 | 3574 |
| 4. Объем выполненных работ в базисных ценах, тыс. руб. | 2068 | 3181,36 | 2552,86 |
| 5. Условно-постоянные накладные расходы, тыс. руб. | 184,6 | 435,24 | 387,97 |
| 6. Амортизация основных фондов, тыс. руб. | 18,46 | 36,27 | 35,27 |
| I. Соотношение прямых и косвенных затрат | |||
| 7. Прямые затраты, тыс. руб. | 1476,8 | 2901,6 | 2821,6 |
| 8. Косвенные (накладные) расходы, тыс. руб. | 369,2 | 725,4 | 705,4 |
| 9. Соотношение прямых затрат на единицу косвенных | 1:4 | 1:4 | 1:4 |
| II. Соотношение постоянных и переменных затрат | |||
| 10. Постоянные затраты, тыс. руб. | 203,06 | 471,51 | 423,24 |
| 11. Переменные затраты, тыс. руб. | 1642,94 | 3155,49 | 3103,76 |
| 12. Соотношение переменных затрат на единицу постоянных | 1:8,1 | 1:6,7 | 1:7,33 |
| 13. Удельный вес переменных затрат в объеме производства | 0,794 | 0,841 | 0,868 |
| 14. Темп изменения объема выполненных работ в базисных ценах, % | 100 | 153,84 | 123,45 |
| 15. Темп изменения затрат на выполнение работ в базисных ценах, % | 100 | 166,5 | 136,47 |
| 16. Темп инфляции к базисному периоду, % | 100 | 118 | 140 |
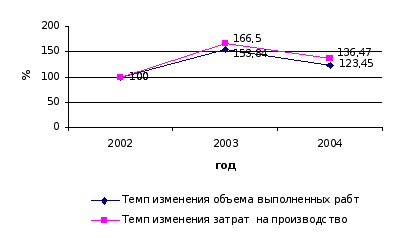
Рис. 2.3. Темп изменения объема выполненных работ и затрат
Как видно из рисунка темп изменения объема продукции заметно ниже, чем темп изменения затрат. Удельный вес переменных затрат в объеме производства постоянно растет, на протяжении всех периодов.
2.2 Исследование показателей финансово-экономической деятельности предприятия
2.2.1 Анализ эффективности использования оборотных средств
Оборотные средства предприятий призваны обеспечивать непрерывное движение денег на всех стадиях кругооборота с тем, чтобы удовлетворять потребности производства в денежных и материальных ресурсах, обеспечивать своевременность и полноту расчетов, повышать эффективность использования оборотных средств.
Наличие у предприятия достаточных оборотных средств является необходимой предпосылкой для его нормального функционирования в условиях рыночной экономики.
Основное место в оборотных средствах занимают средства, авансированные в товарно-материальные ценности: товары, производственные запасы и другие товарно-материальные ценности.
Некоторая часть оборотных средств торговых предприятий может находиться в расчетах. Это задолженность покупателей за реализованные им товары (по расчетным документам, переданным в банк); задолженность населения за товары, проданные им в кредит; суммы по претензиям; различная дебиторская задолженность (покупатели по неоплаченным расчетным документам, расчеты по возмещению материального ущерба и др.).
Оборотные средства являются одной из составных частей имущества предприятия. Состояние и эффективность их использования – одно из главных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации. Высокая инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к оборотным средствам, искать новые источники пополнения, изучать проблему эффективности их использования.
Под эффективным использованием оборотных средств понимается такое их функционирование, при котором обеспечивается устойчивое состояние финансов, строго соблюдается финансово-сметная дисциплина, достигаются наивысшие результаты при наименьших затратах.
Уровень эффективности использования общей величины оборотных средств и отдельных их видов характеризуется системой стоимостных и натуральных, количественных и качественных показателей.
Источниками информации для анализа использования оборотных средств являются: план производственно-финансовой деятельности; данные бухгалтерского учета; бухгалтерская отчетность: «Бухгалтерский баланс» (форма №1); «Приложение к бухгалтерскому балансу» (форма №5). Наличие, состав, структура рассмотрены в табл. 2.7.
Таблица 2.7. Вертикальный анализ оборотных средств
| Оборотные средства | 2002 | 2003 | 2004 | |||
| всего, тыс. руб. |
уд. вес, % |
всего, тыс. руб. |
уд. вес, % |
всего, тыс. руб. |
уд. вес, % |
|
| 1. Запасы | 647 | 40,21 | 171 | 7,24 | 152 | 8,85 |
| 2. Дебиторская задолженность | 949 | 58,98 | 1873 | 79,26 | 1557 | 90,68 |
| 3. Краткосрочные финансовые вложения | 0 | 0 | 168 | 7,11 | 0 | 0 |
| 4. Денежные средства | 4 | 0,25 | 1 | 0,04 | 1 | 0,06 |
| 5. Прочие оборотные средства | 9 | 0,56 | 150 | 6,35 | 7 | 0,41 |
| Итого | 1609 | 100 | 2363 | 100 | 1717 | 100 |
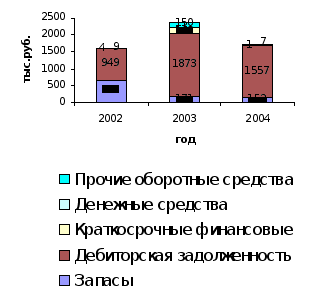
Рис. 2.4. Состав и структура оборотных средств по периодам
Наибольший удельный вес оборотных средств составляет дебиторская задолженность, причем по нарастающей с 2002 г. по 2004 г. Далее – запасы, их удельный вес, наоборот, уменьшается с каждым годом.
В процессе анализа изучают состояние и динамику оборотных средств, их размер, структуру, причины изменения, эффективность использования, источники формирования. Показатели обеспеченности собственными оборотными средствами сравниваются с нормальными значениями. Все это приведено в табл. 2.8.
Таблица 2.8. Анализ использования оборотных средств и обеспеченности собственными оборотными средствами
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Собственные оборотные средства в капитале, % | 83,79 | 9,72 | 26,62 |
| 2. Собственные оборотные средства в активе баланса, % | 53,29 | 3,39 | 12,31 |
| 3. Собственные оборотные средства в оборотных активах, % | 59,42 | 4,95 | 18,64 |
| 4. Собственные оборотные средств в запасах, % | 147,76 | 68,42 | 210,53 |
| 5. Число оборотов | 1,14 | 1,89 | 1,75 |
| 6. Время обращения, дни | 316 | 190 | 206 |
| 7. Ускорение (–), замедление (+) оборачиваемости, дни | |||
| 7.1. Сравнивая с базисным периодом | 0 | -126 | -110 |
| 8. Экономия (–), перерасход (+) оборотных средств, тыс. руб. | |||
| 8.1. Потребность на каждый день в оборотных средствах | 5,74 | 10,43 | 9,93 |
| 8.2. Сравнивая с базисным периодом | 0 | -314,18 | -1092,3 |
| 9. Коэффициент загрузки средств в обороте | 87,55 | 52,92 | 57,08 |
Доля собственных оборотных средств в активах организации в 2003–2004 гг. очень резко снизилась, тогда когда ее порог не должен падать ниже 30%. А вот доля собственных оборотных средств в запасах, наоборот, очень велика.
Дебиторская задолженность образуется в результате несовпадения момента отгрузки и оплаты продукции, оказания услуги, выполнения работы. К сожалению, в российской экономической действительности нередки случаи не исполнения обязательства по оплате за поставленную продукцию (оказанные услуги, выполненные работы) в оговоренные договором сроки вследствие неплатежеспособности, реорганизации или ликвидации покупателя.
Дебиторская задолженность – важный компонент оборотного капитала. Когда одно предприятие продаёт товары другому предприятию, совсем не значит, что стоимость проданного товара будет оплачена немедленно.
Дебиторская задолженность является активом предприятия, который связан с юридическими правами, включая право на владение.
Анализ состояния дебиторской задолженности следует начинать с анализа материалов инвентаризации расчетов с дебиторами. Анализ расчетов с покупателями, подотчетными лицами, работниками предприятия и другими дебиторами осуществляется в выявлении по соответствующим документам остатков и тщательной проверке обоснованности сумм, числящихся на счетах. Устанавливаются причины и виновники образования дебиторской задолженности, давность её возникновения, реальность получения (т.е. имеются ли акты сверки расчетов либо письма, в которых дебиторы признают свою задолженность); не пропущены ли сроки исковой давности (3 года), какие меры принимаются для взыскания задолженности. Организуются и проводятся встречные проверки в торговых и снабженческих организациях.
Рассмотрим показатели оборота и движения дебиторской задолженности, который выполнен табл. 2.9.
Таблица 2.9. Показатели оборота дебиторской задолженности
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Дебиторская задолженность на конец периода, тыс. руб. | 949 | 1873 | 1557 |
| 2. Дебиторская задолженность по отношению к выручке, % | 65,06 | 37,6 | 48 |
| 3. Остаток задолженности на конец периода к возникшей за отчетный период, % | 100 | 80,3 | 82 |
| 4. Число оборотов | 1,54 | 2,66 | 2,08 |
| 5. Время обращения, дни | 234 | 136 | 174 |
| 6. Ускорение (–), замедление (+) оборачиваемости, дни | |||
| 6.1. По сравнению с базисным периодом | 0 | -98 | -60 |
| 7. Темп прироста задолженности за отчетный период, % | 100 | 197,37 | 83,13 |
Проанализировав данные таблицы можно сделать выводы, что дебиторская задолженность увеличилась на 924 тыс. руб. или на 49,33% в 2003 г., по сравнению с 2002 г., а в 2004 г. уменьшилась на 316 тыс. руб. или на 17%. Существенные изменения произошли в структуре дебиторской задолженности. Как мы видим, время обращения сначала уменьшилось на 98 дней в 2003 г., а затем увеличилось на 38 дней в 2004 г., сравнивая с 2003 г.
На финансовое положение предприятия влияет не само наличие дебиторской задолженности, а её размер, движение и форма, т.е. то, чем вызвана эта задолженность. Возникновение дебиторской задолженности представляет собой объективный процесс в хозяйственной деятельности при системе безналичных расчетов, так же как и появление дебиторской задолженности. Дебиторская задолженность не всегда образуется в результате нарушения порядка расчетов и не всегда ухудшает финансовое положение. Поэтому её нельзя в полной сумме считать отвлечением собственных средств из оборота, т. к. она служит объектом банковского кредитования и не влияет на платежеспособность предприятия.
Выявление резервов мобилизации оборотных средств организации выполнено на основе анализа списания запасов в затраты на производство продукции.
Состав и структура оборотных средств в запасах представлены в табл. 2.10.
Таблица 2.10. Анализ использования оборотных средств в запасах
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Затраты на выполнение работ, тыс. руб. | 1846 | 3627 | 3527 |
| 2. Запасы на конец периода, тыс. руб. | 647 | 171 | 152 |
| 2.1. Сырье, материалы и др. аналогичные ценности | 615 | 144 | 103 |
| 2.2. Расходы будущих периодов | 32 | 27 | 49 |
| 3. Средняя величина запасов, тыс. руб. | 435 | 409 | 161,5 |
| 4. Число оборотов, обороты | 4,24 | 8,87 | 21,84 |
| 5. Срок хранения запасов, дни | 85 | 41 | 17 |
| 6. Ускорение (–), замедление (+) сроков хранения запасов, дни | |||
| 6.1. По сравнению с базисным периодом | 0 | -44 | -68 |
| 7. Запасы по отношению к затратам на выполнение работ | 0,24 | 0,11 | 0,05 |
| 8. Списано запасов в затраты на выполнение работ в течение отчетного периода, тыс. руб. | 923 | 1994,85 | 1834,04 |
| 9. Отношение остатка запасов на конец отчетного периода к сумме запасов, списанных в затраты на выполнение работ в течение отчетного периода | 70,1 | 8,57 | 8,29 |
Анализируя данные таблицы, видим увеличение затрат в 2003 и 2004 гг. по сравнению с 2002 г. на 96,5% и 91% соответственно, а вот запасы, наоборот, уменьшаются на протяжении всех периодов на 476 тыс. руб. (2003 г.) и на 495 тыс. руб. (2004 г.), сравнивая с 2002 г. Уменьшение остатка запасов на конец отчетного периода к сумме запасов, списанных в затраты на выполнение работ в течение отчетного периода, свидетельствует об уменьшении отвлечения оборотных средств в излишние запасы, это видно из пункта 9 таблицы 2.2.14. В течение всех периодов заметно уменьшается срок хранения запасов, на 41 день в 2003 г., а затем еще и на 24 дня в 2004 г.
2.2.2 Использование заемных средств
Источниками информации для анализа являются: план производственно-финансовой деятельности; данные бухгалтерского учета; бухгалтерская отчетность: «Бухгалтерский баланс» (форма №1), «Приложение к бухгалтерскому балансу» (форма №5).
С целью изучения наличия, состава и структуры заемных средств по отчетным периодам выполнен вертикальный анализ заемных средств (табл. 2.11).
Таблица 2.11. Вертикальный анализ заемных средств
| Заемные средства | 2002 | 2003 | 2004 | |||
| всего, тыс. руб. | уд. вес, % | всего, тыс. руб. |
уд. вес, % |
всего, тыс. руб. | уд. вес, % | |
| 1. Краткосрочные обязательства | 653 | 100 | 2246 | 100 | 1397 | 100 |
| 1.1. Займы и кредиты | 0 | 0 | 822 | 36,6 | 275 | 19,7 |
| 1.2. Кредиторская задолженность | 653 | 100 | 1424 | 63,4 | 1122 | 80,3 |
| 2. Кредиторская задолженность | 653 | 100 | 1424 | 100 | 1122 | 100 |
| 2.1. Поставщикам и подрядчикам | 247 | 37,82 | 901 | 63,27 | 635 | 56,6 |
| 2.2. Перед персоналом | 45 | 6,9 | 69 | 4,85 | 53 | 4,72 |
|
2.3. Перед государственными внебюджетными фондами |
16 | 2,45 | 28 | 1,97 | 26 | 2,32 |
| 2.4. По налогам и сборам | 198 | 30,32 | 96 | 6,74 | 169 | 15,06 |
| 2.5. Прочим кредиторы | 147 | 22,51 | 330 | 23,17 | 239 | 21,3 |
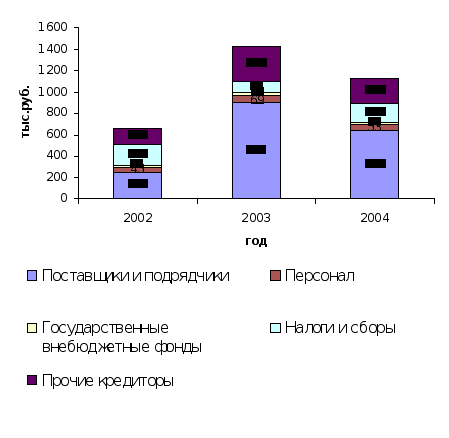
Рис. 2.5. Вертикальный анализ кредиторской задолженности по периодам
Увеличение кредиторской задолженности произошло за счет увеличения задолженности поставщикам и подрядчикам – 37,82% в 2002 г., которая в 2003 г. увеличилась на 25,45% и уменьшилась в 2004 г. на 6,67% по сравнению с 2003 г. Достаточно большой вес имеет задолженность перед прочими кредиторами и по налогам и сборам. Самый большой рост кредиторской задолженности наблюдался в 2003 г. – 1424 тыс. руб. Отметим, что в 2003 г. – кредит на 822 тыс. руб., который уменьшился на 547 тыс. руб. в 2004 г.
С целью выявления возможностей организации по своевременному возврату заемных средств рассчитаем коэффициенты задолженности и проанализируем показатели оборота кредиторской задолженности (табл. 2.12).
Таблица 2.12. Показатели оборота кредиторской задолженности и коэффициенты задолженности
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Средняя кредиторская задолженность, тыс. руб. | 930,5 | 1041,5 | 1273,5 |
| 2. Кредиторская задолженность по отношению к затратам | 50,5 | 28,7 | 36,1 |
| 3. Число оборотов | 1,98 | 3,48 | 2,77 |
| 4. Время обращения, дни | 182 | 104 | 130 |
| 5. Ускорение (–), замедление (+) оборачиваемости по сравнению с базисным периодом, дни | 0 | -78 | -52 |
|
6. Коэффициенты: – задолженность по кредитам, займам |
0 |
0,22 |
0,08 |
| – задолженность другим организациям | 0,19 | 0,33 | 0,24 |
| – задолженность фискальной системе | 0,1 | 0,03 | 0,05 |
| – внутренний долг | 0,09 | 0,1 | 0,08 |
Как мы видим, время обращения сначала уменьшилось на 78 дней в 2003 г., а затем увеличилось на 26 дней в 2004 г., сравнивая с 2003 г. Продолжительность исчезновения у предприятия кредиторской задолженности при реализации продукции равна 182 дня в 2002 г., т.е. половина периода реализации, в 2003 г. – 104 дня, в 2004 г. – 130 дней, сравнивая с 2002 г. она заметно сократилась. Достаточно высокий показатель коэффициента задолженности другим организациям, по всем периодам.
Большую роль в финансировании текущих активов играют заемные средства и основную роль в финансировании играла кредиторская задолженность на протяжении всех периодов. Причем в 2003 г. покрытие текущих активов за счет кредиторской задолженности возросло.
2.2.3 Анализ прибыли и рентабельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, а также от других видов деятельности (сдача в аренду основных фондов, коммерческая деятельность на фондовых и валютных биржах и т.д.).
Прибыль – это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, наиболее полно отражающим эффективность производства, объем и качество произведенной продукции, состояние производительности труда, уровень себестоимости. Вместе с тем прибыль оказывает стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства при любой форме собственности.
Прибыль – один из основных финансовых показателей плана и оценки хозяйственной деятельности предприятий. За счет прибыли осуществляется финансирование мероприятий по научно-техническому и социально-экономическому развитию предприятий, увеличение фонда оплаты труда их работников. Она является не только источником обеспечения внутрихозяйственных потребностей предприятия, но приобретает все большее значение в формировании бюджетных ресурсов, внебюджетных и благотворительных фондов.
Многоаспектное значение прибыли усиливается с переходом экономики государства на основы рыночного хозяйства. Дело в том, что предприятие любой формы собственности, получив финансовую самостоятельность и независимость, вправе решать на какие цели и в каких размерах направлять прибыль, оставшуюся после уплаты налогов в бюджет и других обязательных платежей и отчислений.
В условиях рыночных отношений предприятие должно стремиться к получению максимальной прибыли, то есть к такому ее объему, который позволял бы предприятию не только прочно удерживать позиции сбыта на рынке своей продукции, но и обеспечивать динамичное развитие его производства в условиях конкуренции. Поэтому каждое предприятие, прежде чем начать производство продукции, определяет какую прибыль, какой доход оно сможет получить. Отсюда прибыль является основной целью предпринимательской деятельности, ее конечным результатом.
Важной задачей каждого хозяйствующего субъекта – получить больше прибыли при наименьших затратах путем соблюдения строгого режима экономии в расходовании средств и наиболее эффективного их использования.
Прибыль как результирующий показатель хозяйственной деятельности предприятия зависит от цены продукции и затрат на ее производство. Поэтому прибыль теснейшим образом связана с неопределенностью будущих экономических явлений, которые нельзя предсказать с достоверностью, а только с той или иной степенью вероятности.
Основной источник денежных накоплений предприятия – выручка от реализации продукции, а именно та ее часть, которая остается за вычетом на производство и реализацию этой продукции.
Ведущее значение прибыли в качестве финансового показателя предпринимательской деятельности предприятия вместе с тем не означает его уникальности. Анализ стимулирующей роли прибыли показывает, что в отдельных хозяйствующих субъектах преобладает стремление извлечь высокую прибыль в целях увеличения фонда оплаты труда в ущерб производственному и социальному развитию коллектива.
Более того, выявлены факты получения «незаработанной» прибыли, то есть образующейся не в результате эффективной хозяйственной деятельности, а путем изменения, например, структуры выпускаемой продукции отнюдь не в интересах потребителей. Вместо производства низкорентабельной, но имеющей большой спрос продукции, предприятия увеличивают производство более выгодной для них и более дорогой высокорентабельной продукции. В ряде случаев рост прибыли обусловлен необоснованным повышением цен на продукцию.
Стремление любыми путями получить высокую прибыль с целью увеличения фонда оплаты труда приводит к росту объема денежной массы в обращении, не обеспеченной товарными ресурсами. Отсюда – дальнейший рост цен, инфляция, а, следовательно, эмиссия денег.
Таким образом, абсолютное увеличение прибыли предприятия не всегда объективно отражает повышение эффективности производства в результате трудовых достижений коллектива.
Рассмотрим вертикальный анализ показателей отчета о прибылях и убытках и анализ распределения прибыли, которые представлены в табл. 2.13.
Таблица 2.13. Вертикальный анализ показателей отчета о прибылях и убытках и анализ распределения прибыли
| Наименование показателей | 2002 | 2003 | 2004 | |||||
| всего, тыс. руб. | уд. вес, % | всего, тыс. руб. | уд. вес, % | всего, тыс. руб. | уд. вес, % | |||
| 1. Выручка от выполненных работ | 2068 | 100 | 3754 | 100 | 3574 | 100 | ||
| 2. Затраты на выполнение работ (себестоимость, коммерческие и управленческие расходы) | 1846 | 89,26 | 3627 | 96,62 | 3527 | 98,68 | ||
| 3. Прибыль от выполненных работ | 222 | 10,74 | 127 | 3,38 | 47 | 1,32 | ||
| 4. Прочие доходы | 62 | 3 | 0 | 0 | 0 | 0 | ||
| 5. Прочие расходы | 154 | 7,45 | 32 | 0,85 | 37 | 1,04 | ||
| 6. Прибыль (убыток) до налогообложения | 130 | 6,29 | 95 | 2,53 | 10 | 0,28 | ||
| 7. Текущий налог на прибыль | 16 | 0,77 | 23 | 0,61 | 8 | 0,22 | ||
| 8. Чистая прибыль (убыток) отчетного периода | 114 | 5,51 | 72 | 1,92 | 2 | 0,06 | ||
| Анализ распределения прибыли | ||||||||
| 9. Прибыль, подлежащая распределению В т.ч.: | 40 |
35,09 |
20 | 27,78 | 2 | 100 | ||
| 9.1. Выплата дивидендов акционерам (участникам) | 25 | 21,93 | 20 | 27,78 | 2 | 100 | ||
| 9.2. Погашение убытков прошлых лет | 15 | 13,16 | 0 | 0 | 0 | 0 | ||
| 10. Нераспределенная прибыль | 74 | 64,91 | 52 | 72,22 | 0 | 0 | ||
| Итого: | 114 | 100 | 72 | 100 | 2 | 100 | ||
Наибольшую долю в балансовой прибыли занимает прибыль от выполненных работ – 78,2% в 2002 г., в 2003 г. и 2004 г. – 100%. Удельный вес прочих доходов в 2002 г. составил 21,8%.
Удельный вес прибыли от выполненных работ в общей сумме балансовой прибыли в 2003 г. и 2004 г. по сравнению с 2002 г. увеличился на 21,8%.
Распределение прибыли по всем периодам, в основном пошло на выплату дивидендов акционерам.
Показатель, характеризующий доходность, прибыльность, эффективность производства – это рентабельность. Общая рентабельность рассчитывается как отношение прибыли отчетного периода к общим затратам на производство.
Трендовый анализ дает ключ к пониманию того, улучшается ли финансовое положение фирмы, остается неизменным или ухудшается. Посмотрим на трендовый анализ отчета о прибылях и убытках; взаимосвязь прибыли, объема производства продукции и затрат, которые представлены в табл. 2.14.
Таблица 2.14. Трендовый анализ отчета о прибылях и убытках
| Наименование показателей | 2002 | 2003 | 2004 | |||
| всего, тыс. руб. | темп роста, % | всего, тыс. руб. | темп роста, % | всего, тыс. руб. | темп роста, % | |
| 1. Выручка от выполненных работ | 2068 | 100 | 3181,36 | 153,84 | 2552,86 | 123,45 |
| 2. Затраты на выполнение работ | 1846 | 100 | 3073,73 | 166,5 | 2519,3 | 136,47 |
| 3. Прибыль от продаж | 222 | 100 | 107,63 | 48,48 | 33,57 | 15,12 |
| 4. Чистая прибыль отчетного периода | 114 | 100 | 61 | 53,51 | 1,43 | 1,25 |
| 5. Темп инфляции к базисному периоду | 2068 | 100 | 118 | 140 | ||
| 6. Порог рентабельности, тыс. руб. | 985,73 | 2965,47 | 3206,36 | |||
| 7. Маржа безопасности, тыс. руб. | 1082,27 | 788,53 | 367,64 | |||
| 8. Срок достижения порога рентабельности, мес. | 5,72 | 9,48 | 10,77 | |||
Рентабельность продукции по полной себестоимости в 2002 г. составила 12%, а в действующих ценах – 10,7%. В 2003 г. – 3,5% и 3,38% соответственно. В 2004 г. – 1,33% и 1,32%. Таким образом, если в 2002 году с каждого рубля выполненной работы предприятие получало прибыли 10,7 коп., то в 2003 году этот показатель уменьшился в 3,17 раза и составил 3,38 коп., а в 2004 г. уменьшился в 2,6 по сравнению с 2003 г. и составил 1,3 коп.
Рентабельность производственной деятельности очень низкая – 6,2% в 2002 г., 2% в 2003 г. и 0,06% – 2004 г. Отсюда следует, что каждый рубль затрат на производство и сбыт продукции в 2004 году принес предприятию прибыли – 0,06 коп., это в 33,3 раза меньше, чем в предшествующем 2003 году, в 2002 г. каждый рубль затрат на выполнение работ принес – 6,2 коп., что в 3,1 раза больше, чем в 2003 г.
Следует отметить, что на изменение уровня фактической прибыли влияло лишь два фактора: объем выполненных работ и себестоимость единицы продукции. Также в условиях рассматриваемого предприятия нет структурных сдвигов в ассортименте оказываемых услуг.
Видно, что прибыль с каждым последующим годом уменьшается. Нужно принимать меры по повышению экономической эффективности.
2.2.4 Финансовые результаты предприятия
Финансовое состояние предприятия характеризуется размещением и использованием средств (активов) и источников их формирования (собственного капитала и обязательств т.е. пассивов). Источником информации для анализа является – «Бухгалтерский баланс» (форма №1).
Бухгалтерский баланс – часть механизма, при помощи которого компания оценивает приток и отток денежных средств в будущих периодах, он же анализ и прогнозирование расходов и доходов.
В процессе функционирования экономического субъекта его активы и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре активного и пассивного капиталов, а так же динамике этих изменений можно получить с помощью вертикального и горизонтального анализа показателей отчетности.
Таблица 2.15. Вертикальный анализ аналитического баланса
|
Разделы и статьи баланса |
2002 | 2003 | 2004 | |||
| всего, тыс. руб. | уд. вес, % | всего, тыс. руб. | уд. вес, % | всего, тыс. руб. |
уд. вес, % |
|
| 1. Внеоборотные активы | 185 | 10,31 | 1087 | 31,5 | 882 | 33,94 |
| 1.1. Основные средства | 185 | 10,31 | 1087 | 31,5 | 882 | 33,94 |
| 2. Оборотные активы | 1609 | 89,69 | 2363 | 68,5 | 1717 | 66,06 |
| 2.1. Запасы (включая НДС) | 656 | 36,57 | 321 | 9,3 | 159 | 6,12 |
| 2.2. Дебиторская задолженность | 949 | 52,9 | 1873 | 54,3 | 1557 | 59,9 |
| 2.3. Краткосрочные финансовые вложения | 0 | 0 | 168 | 4,87 | 0 | 0 |
| 2.4. Денежные средства | 4 | 0,22 | 1 | 0,03 | 1 | 0,04 |
| Итого актив баланса | 1794 | 100 | 3450 | 100 | 2599 | 100 |
| 1. Капитал и резервы | 1141 | 63,6 | 1204 | 34,9 | 1202 | 46,25 |
| 2. Долгосрочные обязательства | 0 | 0 | 0 | 0 | 0 | 0 |
| 3. Краткосрочные обязательства | 653 | 36,4 | 2246 | 65,1 | 1397 | 53,75 |
| 3.1. Займы и кредиты | 0 | 0 | 822 | 23,83 | 275 | 10,58 |
| 3.2. Кредиторская задолженность | 653 | 36,4 | 1424 | 41,27 | 1122 | 43,17 |
| Итого пассив баланса | 1794 | 100 | 3450 | 100 | 2599 | 100 |
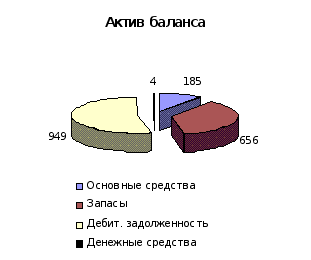
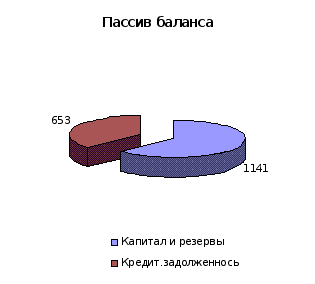
Рис. 2.6. Разрез по статьям баланса в 2002 г.
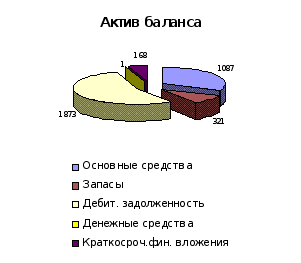
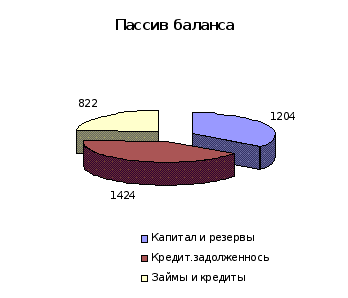
Рис. 2.7. Разрез по статьям баланса в 2003 г.
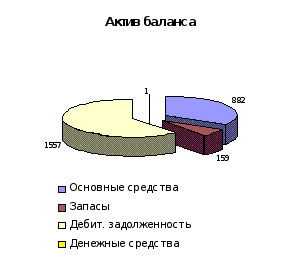
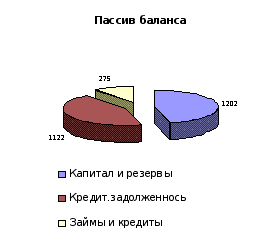
Рис. 2.8. Разрез по статьям баланса в 2004 г.
Таблица 2.16. Горизонтальный анализ аналитического баланса в действующих ценах
| Статьи баланса | Темп изменения статей баланса, % | ||
| 2002 | 2002–2003 | 2003–2004 | |
| АКТИВ | |||
| 1. Внеоборотные активы | 100 | 587,57 | 81,14 |
| 2. Оборотные активы | 100 | 146,86 | 72,66 |
| 2.1. Запасы | 100 | 48,93 | 49,53 |
| 2.2. Дебиторская задолженность | 100 | 197,37 | 83,13 |
| 2.4. Денежные средства | 100 | 25 | 100 |
| Итого актив баланса | 100 | 192,3 | 75,33 |
| ПАССИВ | |||
| 1. Капитал и резервы | 100 | 105,52 | 99,83 |
| 2. Краткосрочные обязательства | 100 | 344 | 62,2 |
| 2.1. Займы и кредиты | 100 | 0 | 33,45 |
| 2.2. Кредиторская задолженность | 100 | 218 | 78,8 |
| Итого пассив баланса | 100 | 192,3 | 75,33 |
| Темп роста инфляции (цепной) | 100 | 118 | 140 |
Таблица 2.17. Трендовый анализ уплотненного аналитического баланса (в базисных ценах)
| Разделы баланса | 2002 | 2003 | 2004 | |||
| всего, тыс. руб. | темп роста, % | всего, тыс. руб. | темп роста, % | Всего, тыс. руб. | Темп роста, % | |
| АКТИВ | ||||||
| 1. Внеоборотные активы | 185 | 100 | 1087 | 587,57 | 882 | 476,76 |
| 2. Оборотные активы | 1609 | 100 | 2363 | 146,86 | 1717 | 106,71 |
| Итого актив баланса | 1794 | 100 | 3450 | 192,3 | 2599 | 144,87 |
| ПАССИВ | ||||||
| 1. Капитал и резервы | 1141 | 100 | 1204 | 105,52 | 1202 | 105,35 |
| 2. Краткосрочные обязательства | 653 | 100 | 2246 | 344 | 1397 | 214 |
| Итого пассив баланса | 1794 | 100 | 3450 | 192,3 | 2599 | 144,87 |
Удельный вес оборотных активов сначала увеличился на 754 тыс. руб. в 2003 г., а затем уменьшился на 646 тыс. руб. в 2004 г. Отрицательной тенденцией можно считать увеличение дебиторской задолженности на 924 тыс. руб. в 2003 г., что составляет 97% и увеличение кредиторской задолженности на 771 тыс. руб., что составляет 118%. В 2004 г. ситуация немного улучшилась, но не намного. Также отрицательной тенденцией следует рассматривать уменьшение денежных средств. Стоимость имущества организации возросла на 1656 тыс. руб. в 2003 г., в основном за счет увеличения дебиторской задолженности и основных средств, а в 2004 г. – уменьшилась на 851 тыс. руб., в основном за счет уменьшения дебиторской задолженности, но произошло снижение запасов и затрат на 51% в 2003 г., а в 2004 г. – на 50%. Доля собственных средств организации возросла на 5,5% в 2003 г. и