Проект повышения экономической эффективности деятельности предприятия ООО "Деко-Мастер"
Достаточно неустойчивое финансовое состояние, поскольку в данной ситуации денежные средства, краткосрочные денежные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности и просроченных ссуд в 2003 г., а в 2004 г. еле перекрывают.
Ликвидность хозяйствующего субъекта – способность его быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидных средств, т.е. средств, которые могут быть использованы для погашения долгов (наличные деньги, депозиты, ценные бумаги, реализуемые элементы оборотных средств и др.). По существу ликвидность хозяйствующего субъекта означает ликвидность его баланса. Ликвидность баланса выражается в степени покрытия обязательств хозяйствующего субъекта его активами, срок превращения которых в деньги соответствует сроку погашения обязательств. Ликвидность означает безусловную платежеспособность хозяйствующего субъекта и предполагает постоянное равенство между активами и обязательствами как по общей сумме, так и по срокам наступления. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, объединенными по срокам их погашения и в порядке возрастания сроков.
По степени ликвидности, т.е. скорости превращения в денежные средства, активы организации разделяются на следующие группы:
А1 – наиболее ликвидные активы – денежные средства и краткосрочные финансовые вложения;
А2 – быстро реализуемые активы – дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты;
А3 – медленно реализуемые активы – запасы (за исключением расходов будущих периодов), налог на добавленную стоимость, дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), прочие оборотные активы;
А4 – труднореализуемые активы – внеоборотные активы.
Пассивы организации разделяются на следующие группы по степени срочности их оплаты:
П1 – наиболее срочные обязательства – кредиторская задолженность;
П2 – краткосрочные обязательства – краткосрочные займы и кредиты, задолженность перед участниками (учредителями) по выплате доходов, прочие краткосрочные обязательства;
П3 – долгосрочные обязательства – долгосрочные займы и кредиты, доходы будущих периодов и резервы предстоящих расходов;
П4 – постоянные пассивы – капитал и резервы.
Для определения ликвидности баланса сопоставим итоги выше перечисленных групп по активу и пассиву.
Анализ ликвидности баланса представлен табл. 2.18.
Таблица 2.18. Анализ ликвидности баланса
| Групп активов баланса | Всего, тыс. руб. |
Знак неравенства (і, Ј) |
Всего, тыс. руб. |
Группы пассива баланса |
|
2002 |
||||
| 1. Наиболее ликвидные | 4 | Ј | 653 | 1. Наиболее срочные обязательства |
| 2. Быстрореализуемые | 949 | і | 0 | 2. Краткосрочные обязательства |
| 3. Медленно реализуемые | 656 | і | 0 | 3. Долгосрочные обязательства |
| 4. Труднореализуемые | 185 | Ј | 1141 | 4. Постоянные пассивы |
|
2003 |
||||
| 1. Наиболее ликвидные | 1 | Ј | 1424 | 1. Наиболее срочные обязательства |
| 2. Быстрореализуемые | 1873 | і | 822 | 2. Краткосрочные обязательства |
| 3. Медленно реализуемые | 321 | і | 0 | 3. Долгосрочные обязательства |
| 4. Труднореализуемые | 1087 | Ј | 1204 | 4. Постоянные пассивы |
|
2004 |
||||
| 1. Наиболее ликвидные | 1 | Ј | 1122 | 1. Наиболее срочные обязательства |
| 2. Быстрореализуемые | 1557 | і | 275 | 2. Краткосрочные обязательства |
| 3. Медленно реализуемые | 159 | і | 0 | 3. Долгосрочные обязательства |
| 4. Труднореализуемые | 882 | Ј | 1202 | 4. Постоянные пассивы |
Сопоставление наиболее ликвидных, быстрореализуемых активов и наиболее срочных, краткосрочных обязательств позволяет выявить текущую ликвидность (ТЛ), которая свидетельствует о платежеспособности или о неплатежеспособности организации на ближайший к рассматриваемому моменту промежуток времени:
2002: ТЛ = 4+949–653 = 300 тыс. руб.
2003: ТЛ = 1+1873–1424–822 = -372 тыс. руб.
2004: ТЛ = 1+1557–1122–275 = 161 тыс. руб.
Сопоставление быстрореализуемых активов и долгосрочных обязательств позволяет рассчитать перспективную ликвидность (ПЛ), т.е. выполнить прогноз платежеспособности на основе сравнения будущих поступлений и платежей:
2002:ПЛ = 949–0 = 949 тыс. руб.
2003:ПЛ = 1873 – 0 = 1873 тыс. руб.
2004:ПЛ = 1557 – 0 = 1557 тыс. руб.
Как видно из расчетов и таблицы баланс анализируемого предприятия не является абсолютно ликвидным с 2002 г. по 2004 г. На анализируемом предприятии не хватает денежных средств для погашения наиболее срочных обязательств. Коэффициент абсолютной ликвидности ненормально мал: 0,006 в 2002 г., 0,0004 в 2003 г., 0,0007 в 2004 г. Это значит, что фирма ближайшее время не может погасить и незначительной доли краткосрочной задолженности.
Структура баланса неудовлетворительная. Основные коэффициенты платежеспособности и рентабельности ниже критических значений. Главной задачей является восстановление платежеспособности. Это можно осуществить за счет внешних источников (заемные средства) и внутренних – вовлечение в оборот дебиторской задолженности; анализа основных средств, их последующая продажа, либо более интенсивное использование; анализ путей повышения производительности труда – сохранение и увеличение производительности при сокращении персонала. Только интенсивные меры способны вывести предприятие из кризиса.
2.2.5 Анализ ликвидности активов, финансовой устойчивости и деловой активности
Источником информации для анализа является бухгалтерская отчетность: «Бухгалтерский баланс» (форма №1); «Приложение к бухгалтерскому балансу» (форма №5).
Ликвидность активов определяется на основе показателей, которые представлены в табл. 2.19.
Таблица 2.19. Ликвидность активов
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Оборотные активы, тыс. руб. | 1609 | 2363 | 1717 |
| 1.1. В т.ч. запасы, тыс. руб. | 656 | 321 | 159 |
| 1.2. В. т.ч. денежные средства, тыс. руб. | 4 | 1 | 1 |
| 2. Собственные оборотные средства, тыс. руб. | 956 | 117 | 320 |
|
3. Коэффициенты: – абсолютная ликвидность |
0,006 |
0,0004 |
0,0007 |
| – критическая ликвидность | 1,46 | 0,9 | 1,1 |
| – текущая ликвидность | 2,5 | 1,05 | 1,23 |
| -обеспеченность собственными средствами | 0,6 | 0,05 | 0,2 |
| 4. Запасы / Собственные оборотные средства | 0,69 | 2,74 | 0,5 |
| 5. Краткосрочные пассивы / Запасы | 0,99 | 7 | 8,8 |
Показатели ликвидности активов сравниваются с нормальными значениями (табл. 2.20).
Таблица 2.20. Нормальные значения показателей ликвидности активов
| Показатели | Нормальные значения |
| Коэффициент абсолютной ликвидности | От 0,2 и выше |
| Коэффициент критической ликвидности | От 1,0 и выше |
| Коэффициент текущей ликвидности | От 2,0 до 2,5 |
| Коэффициент обеспеченности собственными средствами | От 0,6 и выше |
Как мы видим, платежеспособность у предприятия очень низкая, денежных средств постоянно не хватает. Ожидаемая платежеспособность организации тоже низка, а в 2003–2004 гг. очень маленькая. Нет возможности в проведении независимой финансовой политики, только в 2002 г. предприятие было обеспеченно собственными средствами.
Таблица 2.21. Показатели финансовой устойчивости
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Заемный капитал (долгосрочные и краткосрочные обязательства), тыс. руб. | 653 | 2246 | 1397 |
| 2. Реальная стоимость имущества, тыс. руб. | 832 | 1258 | 1034 |
| 3. Собственные оборотные средства, тыс. руб. | 956 | 117 | 320 |
| 4. Индекс постоянного актива | 0,16 | 0,9 | 0,73 |
|
5. Коэффициенты: – соотношение заемных и собственных средств |
0,57 |
1,87 |
1,16 |
| – автономии | 0,64 | 0,35 | 0,46 |
| – маневренность собственных средств | 0,84 | 0,1 | 0,27 |
| – реальная стоимость имущества | 0,46 | 0,36 | 0,4 |
Таблица 2.22. Нормальные значения показателей финансовой устойчивости
| Показатели | Нормальные значения |
| Коэффициент соотношения заемных и собственных средств | Меньше 1,0 |
| Коэффициент автономии | От 0,5 и выше |
| Коэффициент маневренности собственных средств | Оптимальная величина равна 0,5 |
| Индекс постоянного актива | Не выше 1,0 |
| Коэффициент реальной стоимости имущества | Не меньше 0,5 |
Рассматривая анализ финансовой устойчивости с 2002 г. по 2004 г. коэффициент автономии сначала уменьшился в 2003 г., а затем незначительно вырос в 2004 г., но эти значения (0,35 и 0,46) ниже нормального, следовательно, предприятие финансово зависимо, это также видно из-за роста коэффициента соотношения заемных и собственных средств, что свидетельствует об увеличении финансовой зависимости. Коэффициент реальной стоимости имущества ниже нормального значения, это значит, что необходимо привлекать долгосрочный заемный капитал для увеличения имущества организации. Финансовое состояние неустойчивое.
2.2.6 Анализ кредитоспособности
Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, текущим финансовым состоянием и возможностью при необходимости мобилизовать денежные средства из различных источников. Банк, прежде чем предоставить кредит, определяет степень риска, который он готов взять на себя, и размер кредита, который может быть предоставлен.
Источниками информации для анализа являются: план производственно-финансовой деятельности организации; данные бухгалтерского учета; бухгалтерская отчетность: «Бухгалтерский баланс» (форма №1), «Приложение к бухгалтерскому балансу» (форма №5), «Отчет о прибылях и убытках» (форма №2).
Оценка риска кредитования организации может быть выполнена на основе расчета индекса кредитоспособности, предложенного известным экономистом Е. Альтманом (табл. 2.23).
Таблица 2.23. Расчет индекса кредитоспособности Е. Альтмана
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Прибыль до налогообложения, тыс. руб. | 130 | 95 | 10 |
|
2. Показатели: – К1 |
0,07 |
0,03 |
0,004 |
| – К2 | 1,15 | 1,09 | 1,38 |
| – K3 | 1,75 | 0,54 | 0,86 |
| – К5 | 0,53 | 0,03 | 0,12 |
| 3. Расчет индекса кредитоспособности Z: | 3,07 | 1,55 | 2,06 |
Таблица 2.24. Степень вероятности банкротства
| Индекс кредитоспособности Z | Степень вероятности банкротства |
| 1,8 и меньше | очень высокая |
| от 1,81 до 2,7 | высокая |
| от 2,71 до 2,9 | существует вероятность |
| 3,0 и выше | низкая |
Как видно из таблицы, степень вероятности банкротства в 2003 г. – очень высокая, а в 2004 г. – высокая. Спад данного показателя характеризует тенденцию убыточной деятельности заемщика. Следовательно, инвестору невыгодно вкладывать деньги в предприятие.
Оценка финансового состояния организации с целью диагностики риска кредитования или вероятности наступления банкротства выполнена по системе Уильяма Бивера, представленной в табл. 2.25.
Таблица 2.25. Диагностика вероятности банкротства по системе У. Бивера
| Наименование показателей | 2002 | 2003 | 2004 |
| 1. Чистая прибыль (убыток) отчетного периода, тыс. руб. | 114 | 72 | 2 |
| 2. Экономическая рентабельность | 6,35 | 2,1 | 0,08 |
| 3. Финансовый леверидж | 36,4 | 65,1 | 53,75 |
| 4. Коэффициент У. Бивера | 0,2 | 0,05 | 0,03 |
| 5. Коэффициент покрытия активов собственными оборотными средствами | 0,53 | 0,03 | 0,12 |
Таблица 2.26. Система показателей У. Бивера
| Показатели | Значения показателей | ||
|
Группа I (нормальные) |
Группа II (за 5 лет до банкротства) |
Группа III (за 1 год до банкротства) |
|
| Коэффициент У. Бивера | 0.4 ё0.45 | 0.17 | -0.15 |
| Коэффициент текущей ликвидности | От 2 до 3.2 | От 1 до 2 | Меньше 1 |
| Экономическая рентабельность, % | 6ё8 | 6ё4 | -22 |
| Финансовый леверидж, % | Меньше 37 | 40–50 | 80 и выше |
|
Коэффициент покрытия активов Собственными оборотными средствами |
0.4 | 0.4ё0.3 | Около 0.06 |
Рассматривая диагностику вероятности банкротства по системе У. Бивера степень вероятности банкротства очень высока, предприятие может обанкротиться в течение срока от 1 года до 5 лет. Тенденция деятельности заемщика убыточная. Следовательно, инвестору невыгодно вкладывать деньги в предприятие.
3. Проект повышения экономической эффективности деятельности предприятия ООО «Деко-Мастер»
3.1 Резервы увеличения прибыли и рентабельности предприятия
В данной главе нашей дипломной работы мы рассмотрим резервы увеличения суммы прибыли и рентабельности производственной фирмы «Деко-Мастер».
Резервы роста прибыли – это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный.
На первом этапе выделяют и количественно оценивают резервы; на втором разрабатывают комплекс инженерно-технических, организационных, экономических и социальных мероприятий, обеспечивающих использование выявленных резервов; на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
При подсчете резервов роста прибыли за счет возможного роста объема реализации используются результаты анализа выпуска и реализации продукции и услуг.
Сумма резерва роста прибыли за счет увеличения объема продукции рассчитывается по формуле:
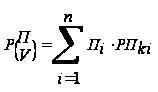 ,
1
(3.1)
где:
 – резерв роста
прибыли за счет
увеличения
объема продукции;
Пi - плановая сумма прибыли на единицу i-й продукции;
РПki - количество дополнительно реализованной продукции в натуральных единицах измерения.
Если прибыль рассчитана на рубль товарной продукции, сумма резерва ее роста за счет увеличения объема реализации определяется по формуле:
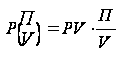 ,
2
(3.2)
где: PV – возможное увеличение объема реализованной продукции, руб.;
П – фактическая прибыль от реализации продукции, руб.;
V – фактический объем реализованной продукции, руб.
Сопоставление возможного объема продаж, установленного по результатам маркетинговых исследований, с производственными возможностями предприятия позволяет спрогнозировать увеличение объема производства и реализации продукции ООО «Деко-Мастер» на 5% в следующем году.
Рассчитаем резерв увеличения прибыли за счет увеличения объема выполняемых работ ООО «Деко-Мастер» по формуле (3.2).
Имеем:
PV = (3574 тыс. руб. * 5%)/100% = 178,7 тыс. руб.
П = 47 тыс. руб.
V = 3574 тыс. руб.
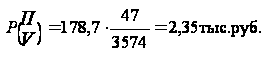
Таким образом, увеличив объем выполняемых работ на 5%, рассматриваемое нами предприятие увеличит свою прибыль на 2,35 тыс. руб.
Важное направление поиска резервов роста прибыли – снижение затрат на производство и реализацию продукции, например, сырья, материалов, топлива, энергии, амортизации основных фондов и других расходов.
Для выявления и подсчета резервов роста прибыли за счет снижения себестоимости может быть использован метод сравнения. В этом случае для количественной оценки резервов очень важно правильно выбрать базу сравнения. В качестве такой базы могут выступать уровни использования отдельных видов производственных ресурсов: плановый и нормативный: достигнутый на передовых предприятиях: базовый фактически достигнутый средний уровень в целом по отрасли: фактически достигнутый на передовых предприятиях зарубежных стран.
Методической базой экономической оценки резервов снижения затрат овеществленного труда является система прогрессивных технико-экономических норм и нормативов по видам затрат сырья, материалов, топливно-энергетических ресурсов, нормативов использования производственных мощностей, удельных капитальных вложений, норм и нормативов в оборудовании и др.
При сравнительном методе количественного измерения резервов их величина определяется путем сравнения достигнутого уровня затрат с их потенциальной величиной:
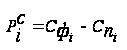 ,
3
(3.3)
где:  – резерв снижения
себестоимости
продукции за
счет i-го вида
ресурсов;
 – фактический
уровень использования
i-го вида производственных
ресурсов;
 – потенциальный
уровень использования
i-го вида производственных
ресурсов.
Обобщающая количественная оценка общей суммы резерва снижения себестоимости продукции производится путем суммирования их величины по отдельным видам ресурсов:
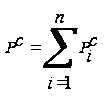 ,
4
(3.4)
где: – общая величина
резерва снижения
себестоимости
продукции;
– резерв
снижения
себестоимости
по i-му виду
производственных
ресурсов.
Если анализу прибыли предшествует анализ себестоимости продукции и определена общая сумма резерва ее снижения, то расчет резерва роста прибыли производится по формуле:
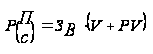 ,5
(3.5)
где:
 – резерв увеличения
прибыли за счет
снижения
себестоимости
продукции;
 – возможное
снижение затрат
на рубль продукции;
V – фактический объем реализованной продукции за изучаемый период;
PV – возможное увеличение объема реализации продукции.
Затраты на производство и реализацию произведенной продукции в целом и по статьям за отчетный год (фактически и по плану) представлены в табл. 3.1.
Таблица 3.1. Затраты на производство и реализацию услуг
| Статьи затрат | 2004 г. тыс. руб. | |
| план | факт | |
| 1. Сырье, материалы | 1900 | 1834,04 |
| 2. Заработная плата производственных рабочих | 450 | 458,51 |
| 3. Затраты на содержание и эксплуатацию оборудования | 520 | 529,05 |
| 4. Накладные расходы | 630 | 705,4 |
| 5. Полная себестоимость продукции | 3500 | 3527 |
Для того, чтобы затраты на производство и реализацию услуг по статьям привести в сопоставимые значения, пересчитаем их на 1 рубль произведенной и реализованной услуги, используя формулу:
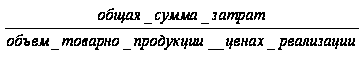 (3.6)
Таблица 3.2. Затраты на 1 рубль выполненной работы
| Статьи затрат | 2004 г. тыс. руб. | |
| план | факт | |
| 1. Сырье, материалы | 0,5 | 0,51 |
| 2. Заработная плата производственных рабочих | 0,118 | 0,13 |
| 3. Затраты на содержание и эксплуатацию оборудования | 0,137 | 0,15 |
| 4. Накладные расходы | 0,165 | 0,197 |
| 5. Полная себестоимость продукции | 0,92 | 0,987 |
Как показывают данные таблицы 3.2, существуют резервы снижения себестоимости продукции за счет уменьшения накладных расходов.
Возможное снижение затрат на рубль выполненной работы равно:
0,197 – 0,165 = 0,032 руб.
Затраты на рубль выполненной работы в 2004 году составили 0,987 руб. снижение этой суммы на 0,032 руб. позволит увеличить сумму прибыли. Рассчитаем резерв увеличения суммы прибыли за счет снижения себестоимости:
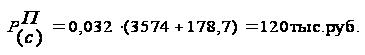
А это в свою очередь повысит рентабельность продаж.
Фактическая рентабельность продаж в 2004 г. составила:
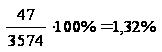
Возможная рентабельность продаж при снижении на 0,032 руб. затрат на рубль реализованной продукции составит:
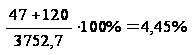
Существенным резервом роста прибыли является улучшение качества выполняемых работ.
Рассматриваемое предприятие ООО «Деко-Мастер» выполняет работы I-й и II-й категории. Специфика выполняемых работ, а именно всевозможного ремонта, такова, что не всегда качество полностью зависит от производителя. Часто качество продукции зависит от качества сырья. Однако соблюдение технологической дисциплины, контроль за работой оборудования и своевременная его наладка, условия хранения и транспортировки сырья являются важнейшими факторами повышения качества выполняемых работ.
Резерв увеличения прибыли за счет повышения качества обычно определяется следующим образом: изменение удельного веса каждой категории работ умножается на отпускную цену соответствующей категории, результаты суммируются, и полученное изменение средней цены умножается на возможный объем реализации продукции и услуг:
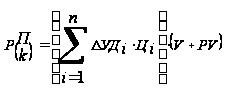 ,6
(3.7)
где:
 – резерв увеличения
прибыли за счет
повешения
качества продукции;
УДi - удельный вес i – го вида работы в общем объеме реализации;
Цi - отпускная цена i-го вида работы;
V – фактический объем реализации продукции в анализируемом периоде;
PV – возможное увеличение объема реализации продукции и услуг.
В 2004 году работы I-й категории в общем объеме реализации продукции ООО «Деко-Мастер» составляла 65%, II-й категории – 35%.
Отпускная
цена работы
II-категории на
20% ниже цены работы
I-категории
(т.е.
 = 100%;
 =80%).
Предприятие имеет возможность изменить структуру работ таким образом: на 5% увеличить удельный вес работы I-й категории и на столько же снизить удельный вес работы II-й категории.
Рассчитаем резерв увеличения прибыли за счет такого изменения структуры.
Таблица 3.3. Расчет резерва роста прибыли за счет улучшения качества продукции
| Категория работ | Отпускная цена за условную единицу, усл. ден. ед. | Удельный вес, % | Изменения средней цены реализации, усл. ден. ед. | ||
| Фактический | Возможный | Откло-нение, +, – | |||
| I | 100 | 65 | 70 | +5 | +5 |
| II | 80 | 35 | 30 | -5 | -4 |
| Итого: | 100 | 100 | +1 | ||
Средняя цена реализации условной единицы возросла на 1 условную денежную единицу.
Рассчитаем, чему же равна 1 условная денежная единица.
Весь объем продукции примем за 100 условных единиц количества, тогда фактический объем работ I-й категории будет равен 65 условных единиц количества, – II-й категории – 35 условных единиц количества.
Сумму выручки от выполненных работ можно выразить в условных единицах и представить в виде суммы:
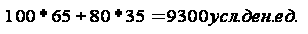
В тоже время выручка с учетом возможного увеличения объема выполненных работ составляет 3752,7 тыс. руб.
Тогда 9300 усл. ден ед. = 3752,7 тыс. руб.
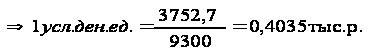
Итак, в связи с увеличением удельного веса работ I-й категории на 5% и сокращением удельного веса II-й категории, средняя цена возрастает на 0,4035 тыс. руб. за условную единицу количества, а сумма прибыли за возможный объем выполненных работ увеличивается на 40,35 тыс. руб.
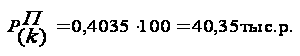
Обобщим все выявленные резервы роста прибыли (табл. 3.4).
Таблица 3.4. Резервы увеличения суммы прибыли
| Источник резервов | Резервы увеличения прибыли, тыс. руб. |
| Увеличение объема выполненных работ | 2,35 |
| Снижение себестоимости продукции | 120 |
| Повышение качества выполненных работ | 40,35 |
| Итого: | 162,7 |
Основными источниками резервов повышения уровня рентабельности продукции является увеличение суммы прибыли от реализации, снижение себестоимости выполненных работ. Для подсчета резервов увеличения рентабельности продаж может быть использована следующая формула:
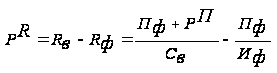 ,7
(3.8)
где:  – резерв роста
рентабельности;
 – рентабельность
возможная;
 – рентабельность
фактическая;
 – фактическая
сумма прибыли;
 – резерв роста
прибыли от
реализации
продукции;
 – возможная
себестоимость
продукции с
учетом выявленных
резервов;
 – фактическая
сумма затрат
по реализованной
продукции.
Возможная сумма затрат на рубль выполненной работы:
0,987 – 0,032 = 0,955 руб.
Умножим эту сумму затрат на возможный объем выполненных работ, выраженный в ценах реализации (3752,7 тыс. руб.), получим значение суммы возможной себестоимости:
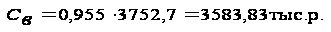
Подставив все известные данные в формулу (3.8), вычислим резерв увеличения рентабельности производственной деятельности фирмы ООО «Деко-Мастер» за счет названных выше факторов:
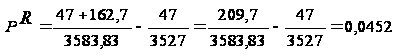
В%: 0,0452 100%
= 4,52%
Таким образом, при увеличении объема выполненных работ на 5%, снижении на 0,032 руб. затрат на рубль выполненной работы, увеличении на 5% удельного веса работ I-й категории в общем объеме реализованной продукции фирма ООО «Деко-Мастер» получит дополнительную прибыль в сумме 162,7 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 4,52%.
3.2 Увеличение прибыли за счет применения нового материала
В будущем году предприятие ООО «Деко-Мастер» планирует выполнять работы с применением нового материала «Кальматрон».
Рассмотрим историю появления этого материала на рынке производства.
Само становление группы компаний «Кальматрон-Сибирь» связано с появлением принципиально нового материала, применение которого совершило настоящий прорыв в технологиях гидроизоляции и ряде других направлений строительной индустрии в нашей стране. Это защитный гидроизоляционный состав «Кальматрон», который представляет собой надежную систему защиты бетона, железобетона и других капиллярно-пористых строительных материалов от воздействия воды и агрессивных сред природного и техногенного происхождения. «Кальматрон» принадлежит к группе гидроизоляционных материалов проникающего действия. Он состоит из мелкой фракции песка, цемента и комплекса минеральных солей. За счет взаимодействия этой смеси с водой происходит образование труднорастворимых и нерастворимых кристаллов. Проникая внутрь бетона и любого другого пористого строительного материала, «Кальматрон» образует защитный слой, который становится как бы «гидроизоляционной броней», абсолютно непроницаемой для воды и неподвластной воздействию агрессивных сред.
Существуют и зарубежные аналоги «Кальматрона», например, американский материал «Пенетрон». Но российский материал по совокупности свойств ничем не хуже «американца», зато менее требователен к условиям применения и, соответственно, более приспособлен к нашим условиям. «Кальматрон» был изобретен сотрудником Хабаровского института инженеров железнодорожного транспорта Александром Русиновым. Его первое опытно-промышленное производство было организовано в Хабаровске в 1992 году. Затем изобретатель переехал в США, где сейчас работает в калифорнийской фирме, которая поставляет защитные гидроизоляционные материалы во многие страны Азиатско-Тихоокеанского региона. А судьба изобретения Русинова на родине не оправдала известную поговорку «нет пророка в своем Отечестве», а совсем наоборот. Основатели фирмы «Кальматрон» выкупили эту торговую марку, формулу состава и технологию его производства и организовали производство перспективного строительного материала сначала в Хабаровске, а затем и в Новосибирске.
Затем возникает и фирма «Кальматронстрой» с задачей непосредственного использования нового материала в различных строительных работах. Впрочем, «Кальматрон-Н» (г. Новосибирск) производит столько продукции, что ее хватает и для «Кальматронстроя», и для поставок многим другим заказчикам. Для примера, в 2002 году было выпущено 210 тонн различных марок «Кальматрона», а в следующем 2003 году – уже более 450 тонн. Кроме Новосибирска предприятия по производству «Кальматрона» сегодня работают в Санкт-Петербурге и Москве, налаживается его производство и в других городах России, а сейчас ведутся переговоры о совместном производстве в Венгрии.
За прошедшие годы «Кальматрон» применялся на сотнях объектов, как в России, так и в странах ближнего зарубежья. Для примера назовем только некоторые объекты в Новосибирске. Это гидроизоляция подвалов и фундаментов театра оперы и балета, дома ветеранов Октябрьского района, солодовенного цеха ОАО «ВИНАП», пожарных резервуаров городской клинической больницы, командного пункта ГО; ремонт и восстановление многих объектов Горводоканала, несущих балок на заводе «Химпласт»; применение материала при ремонте чаши бассейна оздоровительного комплекса «Нептун», в производстве коллекторных труб большого диаметра на ЗЖБИ-4; использовался материал и на шлюзовых сооружениях Обской ГЭС, и на многих других объектах.
На территории других регионов России можно назвать такие значимые, и даже, можно сказать, символические объекты, как Храм Георгия Победоносца и Мемориальная мечеть на Поклонной горе в Москве, Крестовоздвиженский храм (Малый Казанский собор), Константиновский дворец