Изучение систем оплаты труда, применяемых на предприятии торговли
ЗДОП - дополнительная заработная плата;
П - премия, размер которой устанавливается в% к тарифному окладу;
Н - сумма налога на доходы физического лица.
Таким образом, на анализируемом торговом предприятии ООО "Бонус" система оплаты труда разработана в соответствии с ТК РФ и подписанным коллективным договором.
Данная система характеризуется использованием в качества базы оплаты окладов за отработанное время на каждую должность, а также применением инструмента премирования. Оклады устанавливаются приказом директора и пересматриваются администрацией не реже 1 раза за полугодье, но не чаще 1 раза в месяц. Прежде чем издавать приказ об утверждении окладов, заведующий магазином выносит проект системы окладов на обсуждение администрации, затем всего трудового коллектива.
Однако, как показывает опрос, замечания и предложения по установлению окладов, внесенные коллективом, далеко не всегда учитываются заведующим, поскольку в основу планирования оклада положено бизнес-планирование деятельности торгового предприятия, которое ограничивается особенностями рыночной ситуации (условиями ценовой и неценовой конкуренции, возможностями поставщиков, налоговой системой и требованиями других государственных инспектирующих органов).
Заработная плата выплачивается за счет средств, предусмотренных на оплату труда. Администрация решает все вопросы применения и изменения форм, систем и размеров оплаты труда, выплаты вознаграждений, премий и материальной помощи, распределение прибыли и решение других вопросов.
Выплата заработной платы производится своевременно в сроки, установленные коллективным договором. Выплата заработной платы производится два раза в месяц: 30 числа текущего месяца - за первую половину месяца в размере более 50% заработной платы; 15 числа - окончательный расчет по заработной плате за предыдущий месяц.
В следующей главе курсовой работы проведем оценку степени удовлетворенности работников уровнем оплаты труда на предприятии и предложим пути ее совершенствования.
3. Анализ состояния и оценка эффективности использования заработной платы на торговом предприятии ООО "Бонус" г. Зеленогорска
3.1 Анализ состава и структуры заработной платы на торговом предприятии ООО "Бонус" г. Зеленогорска и эффективность ее использования
Рассмотрим показатели по труду и заработной платы работников торгового предприятия ООО "Бонус" (табл.3.1).
Таблица 3.1 - Анализ фонда заработной платы работников предприятия торговли ООО "Бонус" г. Зеленогорска за 2006-2008 гг.
| Показатель | 2006 | 2007 | 2008 |
Абс. отклонение от 2007 |
Темп прироста от 2007,% |
| Среднесписочная численность работников, чел. | 8 | 9 | 11 | +2 | 122,22 |
| В том числе ТОП | 4 | 4 | 4 | 0 | 100,00 |
| Количество отработанных дней одним рабочим в среднем за год, дней | 220 | 218 | 214 | - 4 | 98,16 |
| Средняя продолжительность рабочей смены, час. | 7,94 | 7,80 | 7,85 | -0,05 | 100,64 |
| Фонд оплаты труда, тыс. руб. | 220,00 | 240,00 | 407,00 | +167 | 169,58 |
| Среднегодовая зарплата 1 работника, руб. | 12,30 | 26,00 | 37,00 | +11 | 142,31 |
| Среднемесячная заработная плата 1 работника,руб. | 2,29 | 2,22 | 3,08 | 0,86 | 138,75 |
| Среднемесячная заработная плата 1 ТОП работника, руб. | 4,58 | 5,00 | 8,48 | 3,48 | 169,58 |
По данным таблицы 3.1, общая численность работников организации в 2008 году составила 11 человек: с 9 чел. в 2007 до 11 чел. в 2008 г. (в 2006 году численность была 8 человек). Соответственно увеличился фонд заработной платы с 98 тыс. руб. в 2006 году до 240 тыс. руб. в 2007 году; в 2008 году фонд заработной платы работников ООО "Бонус" стал равным 407 тыс. руб., что на 57 тыс. руб., т.е. на 69,58% больше предыдущего года.
Заработная плата одного работника среднем за месяц увеличилась в отчетном году на 0,86 тыс. руб. и составила 3,08 тыс. руб. или 138,75%, в том числе ТОП на 3,48 тыс. руб. и составила в 2008 году 8,48 тыс. руб. (169,58%). Среднегодовая заработная плата 1 работающего в 2007 году составила 26 тыс. руб., что на 13,7 тыс. руб. больше предыдущего года; в 2008 году - 37 тыс. руб., что больше предыдущего года на 11 тыс. руб. или на 42,31%.
Далее проведем анализ состава и структуры заработной платы предприятия торговли ООО "Бонус".
Определим удельный вес каждого элемента в общей сумме (табл.3.2). Показателем, характеризующим уровень оплаты труда, является средняя заработная плата. Ее изменения влияют на расход фонда зарплаты, на себестоимость продукции. Величина средней зарплаты, как правило, зависит от производительности труда. В принципе рост производительности труда является основным источником повышения средней зарплаты. В то же время и средняя зарплата активно влияет на уровень производительности труда.
Таблица 3.2 - Анализ состава и структуры фонда заработной платы предприятия торговли ООО "Бонус" г. Зеленогорска за 2006-2008 гг.
| Состав затрат на оплату и стимулирование труда | 2006 | 2007 | 2008 | |||
| Сумма, тыс. руб. | Уд. вес,% | Сумма, тыс. руб. | Уд. вес,% | Сумма, тыс. руб. | Уд. вес,% | |
| ФОТ, всего, в т. ч.: | 98,00 | 100,00 | 240,00 | 100,00 | 404,00 | 100,00 |
| 1.1 в денежной форме, из неё: | 98,00 | 100,00 | 240,00 | 100,00 | 407,00 | 100,00 |
| по тарифным ставкам, окладам, сдельным расценкам | 68,60 | 70,00 | 120,00 | 50,00 | 241,00 | 59,21 |
| премия | 29,40 | 30,00 | 70,00 | 29,17 | 96,00 | 23,59 |
| Отпускные | - | - | 50,00 | 20,83 | 70,00 | 17, 20 |
| компенсации за неиспользованный отпуск | - | - | - | - | - | - |
| премия дополнительная | - | - | - | - | - | - |
| 1.2 в натуральной форме | - | - | - | - | - | - |
По данным таблицы видим, что увеличение фонда зарплаты произошло в основном за счёт увеличения численности работников, а также за счет увеличения окладов по сравнению с аналогичными периодами предыдущего года. Увеличение среднего заработка, также вызвано увеличением окладов работников. Фактическое превышение среднегодовой оплаты труда над плановой произошло за счет премий, надбавок и доплат.
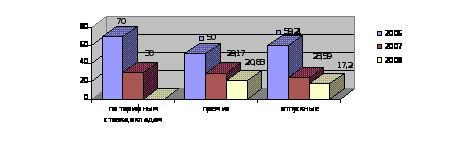
Рисунок 3.1 - Структура фонда оплаты труда работников торгового предприятия ООО "Бонус" г. Зеленогорска за 2006-2008 гг.
Наибольший удельный вес в структуре фонда оплаты труда занимает оплата по тарифным ставкам и сдельным расценкам, затем премии и прочие виды оплат. Несмотря на рост фонда оплаты труда работников, он нуждается в совершенствовании своей структуры вследствие низкой доли выплат стимулирующего характера (премий, надбавок, социальных выплат). Большое значение для анализа использования фонда зарплаты имеет изучение среднего заработка работников предприятия, его изменение, а также факторов, определяющих его уровень. Необходимо добиваться снижения непроизводительных выплат в структуре фонда заработной платы, что будет свидетельствовать об улучшении организации производства и труда на предприятии. В таблице 3.3 представлены данные, характеризующие использование фонда оплаты труда рабочих-повременщиков.
Таблица 3.3 - Анализ фонда заработной платы работников на повременно-премиальной оплате труда предприятия торговли ООО "Бонус" г. Зеленогорска за 2006-2008 гг.
| Показатель | 2006 | 2007 | 2008 |
Отклонение от 2007 г. |
| Среднесписочная численность рабочих-повременщиков (ЧР), чел. | 5 |
6 |
8 |
+2 |
| Количество отработанных дней одним рабочим в среднем за год (Д), дн. | 220 |
218 |
214 |
+4 |
| Средняя продолжительность рабочей смены (П), час. | 7,94 | 7,80 | 7,85 | +0,05 |
| Фонд повременной оплаты труда (ФЗП), тыс. руб. | 57 | 150 | 298 | +148 |
|
Зарплата одного работника, руб. среднегодовая (ГЗП) |
11.4 |
25,0 |
37,3 |
+12,3 |
| среднедневная (ДЗП) | 0,05 | 0,11 | 0,17 | +0,06 |
| среднечасовая (ЧЗП) | 0,01 | 0,01 | 0,02 | + 0,01 |
Из таблицы видно, за 2006-2008 гг. выросла средняя заработная плата работников предприятия, что обусловлено как ростом инфляции и тарифных ставок, так и ростом производительности труда. Обобщенную характеристику эффективности использования трудовых ресурсов дает производительность труда.
Для эффективно работающей организации темп роста производительности труда должен опережать темп роста заработной платы. В таком случае считается, что часть созданной работниками прибавочной стоимости остается в распоряжении организации и может быть использована на ее развитие. Если же темп роста заработной платы в сопоставимых ценах опережает темп роста производительности труда, то такая организация продает имеющиеся у нее фонды и платит заработную плату не за сделанные работы. Показатели соотношения ФОТ и производительности труда для предприятия торговли ООО "Бонус" приведены в таблице 3.4
Таблица 3.4 - Соотношение темпов роста производительности труда и средней заработной платы работников предприятия торговли ООО "Бонус" г. Зеленогорска за 2007-2008 гг.
| Показатели | 2007 | 2008 | Темпы роста,% |
| Среднесписочная численность, чел. | 9 | 11 | 122,22 |
| Товарооборот, тыс. руб. | 2526,0 | 9600,0 | 380,05 |
| Производительность труда, тыс. руб. | 280,7 | 872,7 | 310,95 |
| Фонд заработной платы - всего, тыс. руб. | 240,0 | 407,0 | 169,58 |
| в т. ч. на одного работника, тыс. руб. | 26,7 | 37,0 | |
| Среднегодовая заработная плата одного работающего, тыс. руб. | 2,22 | 3,08 | 138,75 |
|
Темпы прироста,% а) среднегодовой производительности труда |
х | 210,95 |
х |
| б) среднегодовой заработной платы | х | 69,58 | х |
| Прирост средней заработной платы на 1% прироста производительности труда | х | 0,33 |
х |
| Коэффициент опережения роста производительности труда над ростом средней заработной платы | х | 1,42 |
х |
Расчеты, представленные в таблице 3.4 показывают, что в ООО "Бонус" соблюдается экономический закон превышения темпов роста производительности труда над его оплатой. В анализируемом периоде коэффициент соотношения темпов роста производительности и оплаты был больше 1.
Таким образом, проанализировав систему оплаты труда применяемую на предприятии торговли ООО "Бонус", можно сделать ряд выводов. Положительным моментом на данном предприятии является: своевременная выплата заработной платы, ежегодное повышение. В то же время применяемая система оплаты труда на предприятии еще далека от совершенства, так как не учитывает стаж работы, сроки исполнения заказов и другие факторы. К негативным моментам следует отнести отсутствие премиальной системы, отсутствие на предприятии необязательных выплат, добавок к заработной плате, а именно совмещение профессий, а так же отсутствие постоянных премий.
Наиболее актуальной в настоящее время проблемой, оказывающей влияние на производительность труда, является сглаживание диспропорций в оплате труда специалистов и работников основных профессий. Резервы лучшего использования фонда заработной платы на предприятии торговли ООО "Бонус" можно сгруппировать следующим образом:
снизить непроизводительные выплаты по заработной плате;
ликвидировать необоснованное увеличение расценок;
уменьшить оплаты различных отклонений в работе предприятия;
снизить трудоемкость продукции;
изменить структуру продукции в сторону менее зарплатоемкой;
ввести обоснованную систему вознаграждений;
выбрать обоснованную и эффективную систему оплаты труда;
улучшить соотношение в темпах роста производительности труда и заработной платы.
В целом применяемую систему оплаты труда на предприятии торговли ООО "Бонус" можно оценивать, как удовлетворительно, однако она требует разработки новой политики в области оплаты труда работников с учетом современных требований, а именно использование бестарифной системы оплаты труда.
В следующем пункте курсовой работы, будет предложена разработка мероприятий по совершенствованию оплаты труда.
3.2 Разработка мероприятий по совершенствованию оплаты труда на торговом предприятии ООО "Бонус" г. Зеленогорска
Можно предложить формировать фонд оплаты труда от валового дохода, который представляет собой разность между стоимостью валовой продукции и материальными затратами. В этом случае предприятие в первую очередь сформирует фонд возмещения для постоянно возобновляемого процесса воспроизводства. Распределять фонд оплаты труда целесообразно, используя бестарифную систему. Для учета индивидуальных особенностей работников и придания определенной гибкости и управляемости компенсационной системы можно использовать надбавки к окладу. Надбавки определяются в процентах к базовому окладу и могут начисляться за совместительство и совмещение профессий, за знание и использование в работе иностранного языка, за руководство другими сотрудниками, за общую эффективность в работе и т.д. Надбавки могут быть постоянными и временными (на 3-6 месяцев).
Бестарифный вариант организации заработной платы в основу оценки трудового вклада ставит квалификационный уровень работника, характеризуемый вполне определенным набором признаков, оговоренных между работником и работодателем. Возникающие отклонения от средних условий использования квалификационного потенциала работника, сказывающиеся на общем результате труда при бестарифном варианте организации заработной платы, должны быть оценены с помощью специальных корректирующих коэффициентов. В наиболее общем виде бестарифный вариант организации заработной платы можно было бы охарактеризовать следующими основными признаками:
предопределенностью уровня оплаты труда работника от величины фонда заработной платы, начисленного по коллективным результатам работы;
относительной степенью гарантированности оплаты, базирующейся на присвоении каждому работнику относительно постоянных коэффициентов трудового участия;
постоянно осуществляемой "оценкой заслуг" работника в его трудовом коллективе.
При использовании бестарифной системы оплаты труда заработок работника зависит от конечных результатов работы структурного подразделения организации, в котором он работает, и от объема средств, направляемых работодателем на оплату труда. Выбор бестарифной системы заработной платы, а также порядка распределения выделенных средств на оплату труда (установление коэффициентов, порядок вынесения и утверждения решения и т.д.) должны быть закреплены в разработанном на уровне организации локальном нормативном акте. В связи с этим построение бестарифной системы заработной платы должно производиться с определением следующих элементов:
определения зависимости уровня оплаты труда работников с фондом заработной платы, определяемым по конечным результатам;
работы коллектива (то есть принципов распределения сумм между отдельными коллективами и категориями работников);
установления каждому работнику постоянного (или относительно постоянного) коэффициента квалификационного уровня;
установления каждому работнику коэффициента трудового участия в текущих результатах деятельности структурного подразделения или организации в целом.
Однако, во всех случаях и при использовании бестарифной системы оплаты труда месячная заработная плата работника, отработавшего за месяц установленную норму рабочего времени и (или) выполнившего нормы труда (трудовые обязанности), не может быть ниже установленного законом минимального размера оплаты труда.
Индивидуальная заработная плата (ЗПi) каждого работника при бестарифной системе заработной платы представляет собой его долю в заработанном всем коллективом фонде заработной платы (фонде оплаты труда):
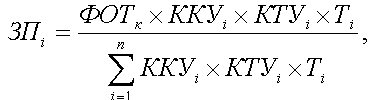 (9)
где ФОТk - фонд оплаты труда коллектива (подразделения), подлежащий к распределению между работниками (руб);
ККУi - коэффициент квалификационного уровня, присвоенный данному работнику (в баллах, долях единицы или других условных единицах);
КТУi - коэффициент трудового участия в текущих результатах деятельности, присваиваемый данному работнику на период, за который производится оплата (в баллах, долях единицы или других условных единицах);
Тi - количество рабочего времени, отработанного данным работником в период, за который производится оплата (часов, дней);
n - количество работников, участвующих в распределении фонда оплаты труда (чел).
Поскольку данная система оплаты труда ставит заработок работника в полную зависимость от конечных результатов работы трудового коллектива (подразделения), то применять КТУ можно только там, где трудовой коллектив полностью несет ответственность за эти результаты.
Рассмотрим возможность использования предприятия торговли ООО "Бонус" бестарифной системы заработной платы, которая предполагает:
оценку квалификационного уровня работников;
оценку трудового участия работников;
сводную оценку уровня оплаты труда работников.
Оценка квалификационного уровня работников при бестарифной оплате труда производится через определение коэффициента квалификационного уровня работника (ККУ) и является наиболее ответственным моментом при разработке и введении такой системы оплаты труда. Коэффициент квалификационного уровня работников может быть определен одним из двух способов.
Первый способ предполагает собой, что фактический уровень квалификации работника наиболее полно отражает не присвоенный ему разряд (или должностная категория), а полученная им заработная плата. При этом должны быть исключены случайности, повлиявшие на размер заработной платы, а сама заработная плата должна быть приведена в сопоставимый вид, чтобы различия в количестве отработанного времени не сказывались на величине заработной платы. Формула расчета коэффициента квалификационного уровня работника через заработную плату выглядит следующим образом:
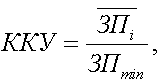 (10)
где ЗПi - средняя заработная плата i-го работника за достаточно продолжительный период (6 мес., 1 год и т.д.), предшествующий введению бестарифной системы оплаты труда, руб.;
ЗПmin - средняя заработная плата работника с самым низким уровнем оплаты труда за тот же период, в руб.
При расчете средней заработной платы работника для определения коэффициента квалификационного уровня следует отбросить влияние случайных выплат. Целесообразно для расчета принимать следующие основные выплаты:
оплату по сдельным расценкам (тарифным ставкам) - для рабочих и оплату по должностным окладам - для специалистов, служащих, руководителей;
премии за основные результаты деятельности, выплаченные работникам по действующим системам премирования;
надбавки за работу в многосменном режиме (если работники систематически работают посменно);
доплаты за совмещение профессий, расширение зон обслуживания и аналогичные им выплаты;
доплаты за повышенную интенсивность труда;
доплаты за условия труда (если они не включены в тарифные ставки и расценки и учитываются отдельно).
Все остальные выплаты (оплата сверхурочных работ, оплата простоя и брака не по вине работника, доплаты за отклонения от условий работы, предусмотренных технологическим процессом и аналогичные им выплаты) не должны учитываться при исчислении коэффициента квалификационного уровня.
Среднюю заработную плату работников целесообразно исчислять как среднечасовую заработную плату. В этом случае она будет наиболее сопоставимой по всем группам работающих.
При втором способе коэффициент квалификационного уровня (ККУ) определяется совокупностью ряда показателей, используемых при оценке трудового вклада при любой системе оплаты. Как правило, при оценке квалификационного уровня работников учитываются пять показателей: сложность работы; фактические условия труда на рабочем месте; сменность; интенсивность труда; профессиональное мастерство. Первые три показателя характеризуют рабочее место, два других - учитывают индивидуальные качества работника.
Оценка трудового участия работников при использовании бестарифной системы оплаты труда производится через коэффициент трудового участия (КТУ) работника в текущих результатах деятельности подразделения, который является вторым элементом данной системы оплаты труда. На основе этого коэффициента производится дооценка трудового вклада работника в общие результаты труда подразделения. Показателями, повышающими значение КТУ, могут быть:
участие в выполнении особо важных заданий в срок и с высоким качеством;
существенное перевыполнение установленного производственного задания;
экономия материальных ресурсов по сравнению с предыдущим периодом или обоснованными нормами и т.п.
Показателями, понижающими значение КТУ, могут быть:
нарушение правил эксплуатации и содержания оборудования;
несоблюдение техники безопасности и других показателей производственной и технологической дисциплины;
несоблюдение техники безопасности и других показателей производственной и технологической дисциплины;
недовыполнение производственных заданий;
невыполнение указаний бригадира, мастера, начальника цеха (участка);
перерасходы материальных ресурсов и т.п.
В ряде случаев при использовании бестарифной системы оплаты труда вместо двух коэффициентов (ККУ и КТУ) может использоваться один (единый) сводный коэффициент оплаты труда (СКТ), механизм расчета которого должен учитывать как факторы квалификационного уровня работника, так и факторы результативности его работы и отношения к труду в конкретном расчетном периоде. На практике используются два варианта определения сводного коэффициента оплаты труда. Первый из них в своей основе имеет определение диапазона различий в индивидуальных результатах труда и построение так называемых "вилок соотношений в оплате труда разного качества". Второй предполагает балльную оценку зарплатообразующих факторов с учетом их значимости и определение соотношений в оплате на основе полученной балльной оценки.
Для предприятия торговли ООО "Бонус" более приемлем 1 способ. Модель "бестарифной" системы с использованием вилок соотношений в оплате труда различного качества характеризуется установлением следующих элементов:
1) определенным количеством квалификационных групп, которые объединяют работников, относящихся к различным категориям персонала (рабочие, служащие, специалисты, руководители) и отражают устойчиво различающиеся по ценности своего труда в конкретном производственном процессе группы работников;
2) заданными коэффициентами нарастания опыта от одной квалификационной группы к другой, отражающими, как правило, фактически сложившиеся соотношения в оплате между этими группами, с некоторой корректировкой их за счет устранения явно необоснованных размеров заработков (при этом возможны четыре типа нарастания коэффициентов оплаты от группы к группе: равномерное, прогрессивное, регрессивное, смешанное);
3) установленными диапазонами (интервалами) значений коэффициентов, соотношений в оплате, отражающими возможные индивидуальные различия в трудовом вкладе работника в пределах той или иной квалификационной группы (при этом интервалы не обязательно должны быть равными по всем квалификационным группам, равно как не обязательно, чтобы верхняя граница предыдущего интервала служила нижней границей следующего, интервалы могут быть и чаще всего бывают перекрываемыми);
4) правилами определения количественных значений коэффициентов по каждой квалификационной группе (при этом как минимум должны быть предусмотрены выбор базового значения коэффициента и условия его корректировки; в качестве базового значения могут быть взяты минимальное, среднее или максимальное значение интервала - соответственно этому разрабатываются и условия корректировки).
Вариант построения "вилочной" модели бестарифной системы оплаты труда может быть следующий (табл.3.5).
При таком варианте всего в организации выделяется девять квалификационных групп. В первую (исходную) группу могут войти работники самой низкой квалификации, выполняющие простые, несложные работы, функции по обслуживанию производства (уборщики, грузчики, экспедиторы), рабочие 1-3 разрядов. Во второй группе могут быть объединены водители автобусов и некоторых марок других автомобилей, рабочие 4 разряда. В следующую группу могут быть включены рабочие 5 разряда, техники 1 категории, руководители ряда вспомогательных служб. Последние три квалификационные группы занимают главные специалисты и руководители предприятия.
Таблица 3.5 - Модели бестарифной системы оплаты труда на предприятии торговли ООО "Бонус" г. Зеленогорска
| Квалификационные группы | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Интервалы коэффициентов соотношений в оплате | 0,6-1,4 | 1,0-1,8 | 1,4-2,4 | 1,9-3,1 | 2,5-3,9 | 3,2-4,8 | 4,0-5,0 | 4,5-5,5 | 5,0-6,0 |
| Среднее значение коэффициента в интервале | 1,0 | 1,4 | 1,9 | 2,5 | 3,2 | 4,0 | 4,5 | 5,0 | 5,5 |
| Категории персонала | |||||||||
| Рабочие | Х | Х | Х | Х | |||||
| Служащие | Х | Х | |||||||
| Специалисты | Х | Х | Х | ||||||
| Руководители (всех подразделений), отделов | Х | Х | Х | ||||||
| Руководитель, его заместители | Х | Х | Х |
Выбранный в исследуемом предприятии тип нарастания коэффициентов оплаты от группы к группе относится к регрессивному, что легко увидеть, поделив среднее значение коэффициента каждого последующего интервала к предыдущему. Регрессивный тип нарастания коэффициентов создает преимущество в оплате работникам низших квалификационных групп, прогрессивный - высших; равномерное нарастание ставит все квалификационные группы в равное положение относительно увеличения их оплаты по мере роста квалификации. Следует также обратить внимание и на определенные правила построения интервалов по квалификационным группам: значения интервалов перекрывают друг друга таким образом, что среднее значение интервала предыдущей группы выступает в качестве нижнего значения для следующего. Это позволяет администрации снижать коэффициент за определенные недостатки в работе, устанавливать оплату работнику в пределах более низкой квалификационной ступени, чем та, к которой он относится. Что касается правил определения пониженного значения коэффициента соотношения, то в "вилочной" модели бестарифной системы оплаты труда они должны быть максимально конкретными для каждой профессии, входящей в ту или иную квалификационную группу. В организации, целесообразно установить следующие факторы, увеличивающие и понижающие сводный коэффициент оценки (табл.3.6).
Таблица 3.6 - Факторы, влияющие на КТУ на предприятии торговли ООО "Бонус" г. Зеленогорска
| Увеличивающие значение коэффициента и мера увеличения | Уменьшающие значение коэффициента и мера уменьшения |
| 1. Выполнение плана товарооборота - (+ 0,2) | 1. Не выполнение плана товарооборота ( - 0,2) |
| 2. Существенная экономия материальных ресурсов (+ 0,2) | 2. Перерасходы материальных ресурсов ( - 0,2) |
| 3. Стаж работы по данной профессии: не менее 2-х лет (+ 0,1), не менее 5 лет (+ 0,2) |
3. Нарушение трудовой дисциплины и др. ( - 0,1) Грубое нарушение трудовой дисциплины ( - 0,2) |
Произведем показательные расчеты формирования заработной платы некоторым работникам предприятия торговли ООО "Бонус".
Для оплаты труда за отчетный месяц трех работников структурного подразделения выделена сумма в 42 000 руб. По двум работникам данные для расчета заработной платы следующие:
Сидоров С.А. - единый коэффициент, учитывающий трудовой вклад - 2,8; отработано 172 часа;
Кондратьев А.Н. - единый коэффициент - 2,2; отработано 170 часов.
Зезюля Л.И. - единый коэффициент - 3,8; отработано 160 часов.
Расчет заработной платы:
1) Умножением коэффициента квалификационного участия на отработанное число рабочих часов определить расчетную величину, необходимую для распределения сумм заработной платы - 1463,6 (3,8 * 160 часов + 2,8 * 172 часа + 2,2 * 170 часов).
2) Используя индивидуальные расчетные величины, определить сумму заработной платы, причитающейся к начислению каждому из работников:
Сидоров С.А. - 13 820 руб. = 2,8 х 172/1463,6 х 42 000;
Кондратьев А.Н. - 10 732 руб. = 2,2 х 170/1463,6 х 42 000.
Зезюля Л.И. - 17 448 руб. = 3,8 х 160/1463,6 х 42 000.
Всего сумма заработной платы: 42 000 руб.
Пример определения факторов, влияющих на понижение КТУ по результатам работы за месяц работника:
выполнил план (+ 0,2);
экономия ресурсов (+ 0,1);
имеет стаж работы 6 лет (+ 0,2);
имел нарушение трудовой дисциплины (опоздание) ( - 0,2).
Итоговая величина трудового вклада составит 3,8 (3,5+0,2+0,1+0,2 - 0,2).
Вариант бестарифной системы оплаты труда на предприятии торговли ООО "Бонус" должен повысить производительность и качество труда производственно промышленного персонала, так как каждый работник будет заинтересован в конечных результатах труда. Это позволит увеличить фонд оплаты труда в целом по предприятию в 1,6 раз. Таким образом, увеличение заработной платы в расчете на одного работника будет способствовать заинтересованности в результатах труда, а, следовательно, приведет к увеличению прибыли предприятия.
Прогнозируемые показатели деятельности предприятия торговли ООО "Бонус" после применения бестарифной системы оплаты труда представлены в табл.3.7.
По прогнозным расчетам, средняя заработная плата на одного работника предприятия в 2009 году будет составлять 5 тыс. руб. Рентабельность производства увеличится на 20%. За счет увеличения прибыли увеличится доход собственника предприятия и у него появится возможность для модернизации производства. Увеличение заработной платы должно обеспечить повышение качества выпускаемой продукции. В совокупности с правильной рекламной компанией это положительным образом должно отразится на объеме продаж. Объем продаж планируется увеличить до 14 тыс. руб., что в 2 раза больше, чем в 2008 году. Одновременно повысится бюджетная эффективность предлагаемой системы оплаты труда, поскольку увеличатся поступления в бюджет.
Поскольку чистая прибыль существенно уменьшается с ростом фонда оплаты труда, руководству необходимо выбрать такой вариант оплаты труда, который давал бы, с одной стороны, возможность нанять квалифицированные кадры, а с другой - обеспечил бы сравнительно высокий уровень рентабельности. Заметим при этом, что по прогнозным расчетам увеличение доли фонда оплаты труда выше 20% от выручки не имеет смысла. В нашем расчете доля фонда оплаты труда в выручке составит в прогнозируемом 2009 году всего лишь около 5%, что позволит торговому предприятию ООО "Бонус" получать достаточно высокую прибыль.
Таблица 3.7 - Прогнозные показатели деятельности предприятия торговли ООО "Бонус" г. Зеленогорска на 2009 год
| Показатели | 2008 | 2009 | Изменение (+,-) |
| Среднегодовая численность работников, чел. | 11 | 11 | 0,0 |
| Выручка от реализации, тыс. руб. | 9600 | 14000 | +4400,0 |
| Фонд оплаты труда, тыс. руб. | 407 | 660 | +253,0 |
| Среднегодовая оплата труда одного работника, тыс. руб. | 37 | 60 | +23,0 |
| Доля фонда оплаты труда в выручке,% | 4,2 | 4,7 | +0,5 |
Таким образом, положительные последствия от повышения эффективности использования оплаты труда работников на предприятии торговли ООО "Бонус" могут быть таковы:
снижение затрат на заработную плату;
рост объемов выпуска продукции и оказания услуг;
увеличение прибыли;
повышение финансовой устойчивости предприятия;
повышение конкурентоспособности выпускаемой продукции.
Предлагаемые мероприятия позволят повысить эффективность хозяйственной деятельности предприятии торговли ООО "Бонус" г. Зеленогорска.
Основная задача по разработке мероприятий по совершенствованию организации зарплаты состоит в том, чтобы поставить оплату труда в зависимость от его коллектива и качества трудового вклада каждого работника и тем самым повысить стимулирующую функцию вклада каждого.
Заключение
Заработная плата - элемент дохода наемного работника, форма экономической реализации права собственности на принадлежащий ему ресурс труда. Оплата по труду каждого работника зависит от его личного трудового вклада и качества труда и максимальным размером не ограничивается. Предоставление партнерам на рынке труда полной свободы самостоятельно устанавливать размер оплаты труда в зависимости лишь от результатов труда, без ограничения ее максимальным пределом - одно из объективных требований рыночной экономики.
В современных условиях для стимулирования повышения и производительности необходимо менять не только систему оплаты труда, но и сам подход к ее формированию, нужны иные психологические установки, мышление и шкала оценок. Система оплаты труда должна быть гибкой, стимулировать повышение производительности труда, обладать достаточным мотивационным эффектом. Рост оплаты труда не должен опережать темпов роста производительности. Гибкость системы оплаты труда заключается в том, что определенная часть заработка ставится в зависимость от общей эффективности работы предприятия.
Предприятие торговли ООО "Бонус" три года работает на рынке города, является достаточно конкурентоспособным и постоянно наращивает объемы продаж за счет повышения производительности труда и расширения ассортимента товаров. В ООО "Бонус" фонд оплаты труда постоянно повышается за счет увеличения окладов сотрудникам. Факторами, способствующими значительному росту среднегодовой заработной платы стали повышение объемов продаж за счет расширения ассортимента, а также инфляции и снижение налогового бремени.
Основными положительными моментами существующего порядка оплаты труда (повременного) является гарантированная оплата труда не зависящая от вынужденных простоев из-за отсутствия заказов. В то же время недостатки заключаются в отсутствии заинтересованности от конечных результатов труда.
На предприятии организацию заработной платы необходимо совершенствовать на основе перестройки действующей тарифной системы, внедрения прогрессивных форм оплаты труда, повышения качества нормирования труда, усиления связи доплат и надбавок с конкретными достижениями в труде. Меры совершенствования системы организации и оплаты труда необходимо увязать с внедрением новых методов хозяйствования и управления, передовой организацией труда и производства, внедрением прогрессивных технологий и конструкций выпускаемой продукции.
Результатом проведенного анализа оплаты труда в предприятие торговли ООО "Бонус" является перечень