Изучение систем оплаты труда, применяемых на предприятии торговли
Совершенствование структуры оплаты труда должно быть направлено на повышение уровня фонда по сдельным расценкам (объемам продаж).
Заработную плату рассчитывать, как объективную оценку вклада работника в результаты деятельности предприятия, эффективное премирование, доплаты за стаж и т.д.
Должна быть закреплена внутренними положениями и реально функционировать система льгот работникам: продажа продукции своим работникам по себестоимости или со скидкой и т.д.
Внедрены мероприятия, повышающие привлекательность и содержательность труда, самостоятельность и ответственность работника.
Устранение статусных, административных и психологических барьеров между работниками, развитие доверия и взаимопонимания в коллективе.
Повышение квалификации и продвижение работников по службе должно быть одним из стимулов на работе.
В связи с этим в работе предложены пути совершенствования системы оплаты труда на предприятии: введение бестарифной системы оплаты труда зависящей от конечного результата работы предприятия. При введении бестарифной системы организации оплаты труда прогнозируемая заработная плата в 2009 году на одного работающего возрастет на 16-20%, при этом прогнозируемая выручка повысится на 4400 тыс. руб. Доля фонда оплаты труда в выручке составит в прогнозируемом 2009 году всего лишь около 5%, что позволит собственнику получать достаточно высокую прибыль.
Список использованной литературы
Конституция Российской Федерации. - М.: Книга сервис, 2004. - 33 с.
Гражданский кодекс Российской Федерации. В 4 ч. Ч.1 [Электронный ресурс]: федер. закон от 30.11.1994 №51-ФЗ ред. от 17.07.2009, с изм. от 18.07.2009. - Режим доступа: consultant/popular/gkrf1/
Налоговый кодекс Российской Федерации: в 2 ч. Ч.2 [Электронный ресурс]: федер. закон от 05.08.2000 №117-ФЗ ред. от 19.07.2009. с изм. и доп., с 22.08.2009. - Режим доступа: consultant /popular/nalog2/
Трудовой кодекс Российской Федерации [Электронный ресурс]: федер. закон от 30.12.2001 №197-ФЗ ред. от 17.07.2009. - Режим доступа: consultant/popular/tkrf/
Александров, Ю.Л. Экономика предприятия торговли: учеб. пособие / Ю.Л. Александров, Э.А. Батраева, И.В. Петрученя и др. - Красноярск: Краснояр. гос. ун-т, 2005. - 257 с.
Вейе, Г. Введение в общую экономику и организацию производства: в 3 ч. Ч.1/Г. Вейе, У. Деринг: пер. с нем. - Красноярск: Краснояр. гос. ун-т, 2003. - 510 с.
Виханский, О.С. Менеджмент: Учебник / О.С. Виханский, А.И. Наумов - 3-е изд. - М.: Гардарики, 2005. - 528 с.
Владимирова, Л.П. Организация, нормирование и оплата труда на предприятиях отрасли (торговля): учебник / Л.П. Владимирова. - М.: Издательско-торговая корпорация "Дашков и К°", 2006. - 347 с.
Волгин, Н.А. Заработная плата - цена труда или рабочей силы / Н.А. Волгин // Человек и труд. - 2000. - №9. - С.85.
Гущина, И. Трудовая мотивация как фактор повышения эффективности труда / И. Гущина // Общество и экономика. - 2003. - №1. - С.169-175.
Жуков, А.Л. Заработная плата: пути реформирования и резервы повышения / А.Л. Жуков // Проблемы теории и практики управления. - 2003. - №5. - С.58-63.
Жуков, А.Л. Регулирование и организация оплаты труда: учеб. пособие / А.Л. Жуков. - М.: МИК, 2005. - 383 с.
Либерман К.А. Заработная плата как метод мотивации персонала / К.А. Либерман // Российский бухгалтер. - 2007. - №15. - С.5.
Оганесян, А.С. Оплата труда работников предприятия / А.С. Оганесян, И.А. Оганесян // Менеджмент в России и за рубежом. - 2002. - №1. - С.78-88.
Посадсков, Е. Стимулирующие системы: опыт и современная практика / Е. Посадсков // Человек и труд. - 2004. - №4. - С.76-80.
Пошерстник, Н.В. Заработная плата в современных условиях / Н.В. Пошерстник, М.С. Мейксин. - СПб.: Герда, 2006. - 736 с.
Раицкий, К.А. Экономика организации (предприятия): учебник / К.А. Раицкий. - 4-е изд., перераб. и доп. - М.: Дашков и К°, 2005. - 1012 с.
Смирнова, А.М. Организация оплаты труда в торговле: учеб. пособие / А.М. Смирнова. - Красноярск: Краснояр. гос. торг. - экон. ин-т, 2006. - 132 с.
Смирнова, А.М. Практикум по организации, нормированию и оплате труда на предприятиях отрасли (в торговле): учеб. пособие / А.М. Смирнова. - Красноярск: Краснояр. гос. торг. - экон. ин-т, 2008. - 92 с.
Смирнова, А.М. Трудовые показатели предприятия торговли: учеб. пособие / А.М. Смирнова. - Красноярск: Краснояр. гос. торг. - экон. ин-т, 2008. - 152 с.
Федорова, Н.В. Управление персоналом организации: учеб. пособие / Н.В. Федорова, О.Ю. Минченкова. - М.: КНОРУС, 2005. - 416 с.
Чаплина, А.Н. Механизм управления эффективностью деятельности предприятий торгового бизнеса: учеб. пособие / А.Н. Чаплина, Н.Н. Терещенко, Ю.Ю. Суслова и др. - Красноярск: Краснояр. гос. ун-т., 2005. - 439 с.
Экономика предприятия: Учебник / Под ред. Н.А. Сафронова. - М.: Юристь, 2005. - 608 с.
Экономика труда (социально - трудовые отношения): учебник / под ред. Н.А. Волгина, Ю.Г. Одегова. - М.: Экзамен, 2007. - 736 с.
Экономика предприятия (фирмы). Учебник / под ред.О.И. Волкова, О.В. Девяткина. - М: ИНФРА-М, 2003. - 601с.
Приложение
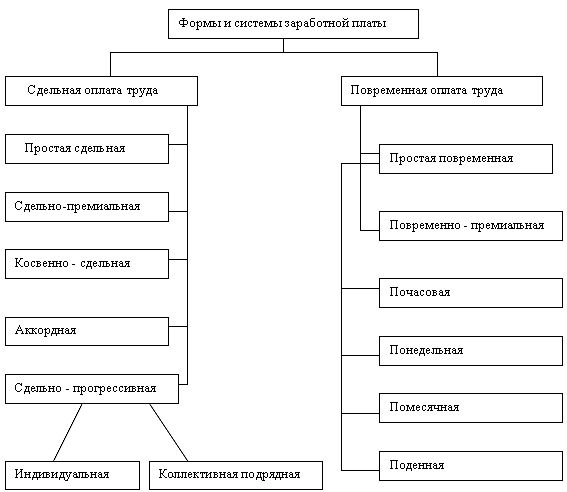
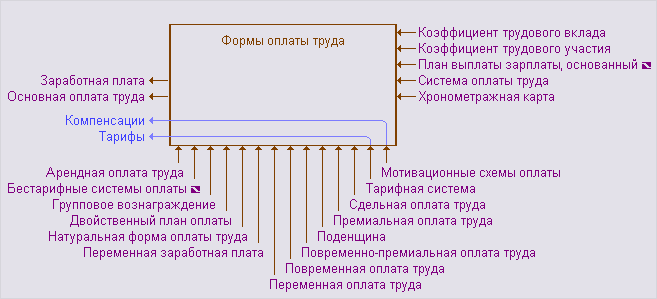
Приложение 1
Формы и системы заработной платы
Приложение 2
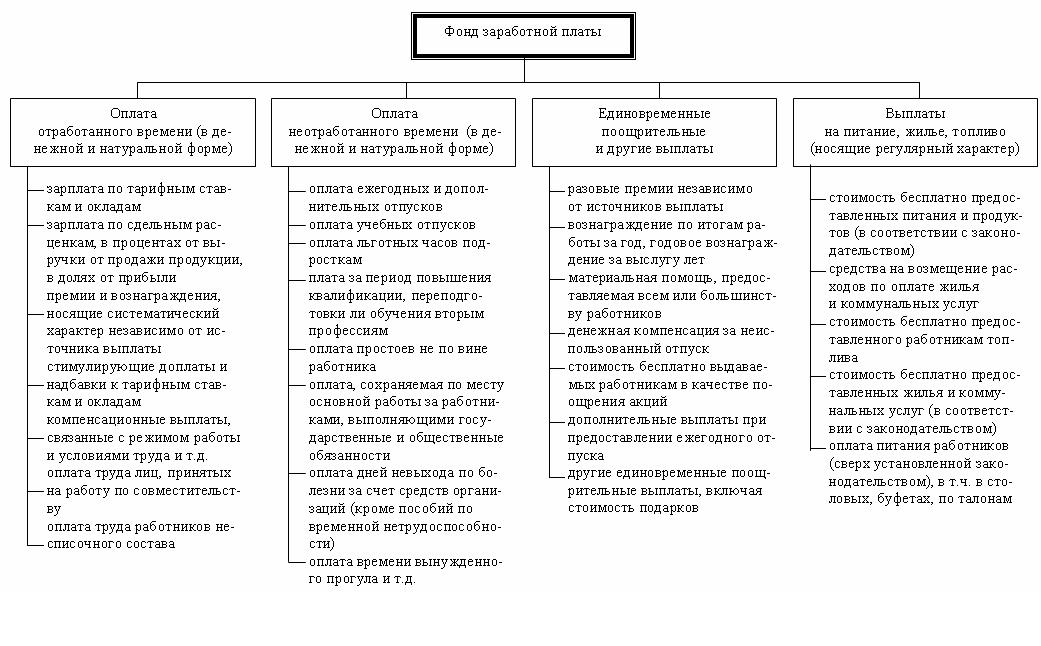
Приложение 3
Схема формирования форм оплаты труда
Приложение 4
Положение об оплате труда ООО "Бонус"на 2008 год
Прием на постоянную работу осуществляется на основании приказов о приеме на работу по личному заявлению работника, в пределах штатного расписания. При приеме на работу с работником заключается трудовой договор (контракт). Взаимоотношения при заключении трудовых договоров регламентируются трудовым законодательством.
Кодексом законов о труде Российской Федерации. Для выполнения конкретных работ, которые организация не может осуществлять своими силами, допускается принимать на работу работников, привлеченных со стороны по договорам гражданско-правового характера (подряда, поручения). Эти договоры регулируются Гражданским кодексом РФ.
Движение личного состава - прием, перемещение, увольнение работников оформляются приказами, которые являются основанием для расчетов по заработной плате, открытия и закрытия лицевых счетов. Для учета использования рабочего времени и расчета заработной платы применяется табель учета использования рабочего времени.
В ООО "Бонус" составляется 3 табеля учета использования рабочего времени отдельно:
на работников магазина "Бонус", составляет и подписывает заведующий магазином или лицо его замещающее;
на работников магазина "Мебель", составляет и подписывает заведующий магазином или лицо его замещающее;
на работников административно-управленческого персонала, составляет и подписывает руководитель предприятия или лицо его замещающее.
В бухгалтерии на основании первичных документов производится начисление заработной платы. Выплата производится по платежной ведомости ф.Т. - 53, разовая выдача заработной платы оформляется расходным кассовым ордером.
Форма оплаты труда простая повременно-премиальная. Оклады устанавливаются, согласно штатного расписания, но не ниже установленного законодательством минимального размера оплаты труда. Если работник отработал все рабочие дни месяца, то оплату составляет установленный для него оклад. Если работником отработано неполное число рабочих дней, то заработок определяется путем деления установленной ставки (оклада) на календарное количество рабочих дней и умножения на количество рабочих дней.
В состав фонда заработной платы включаются:
оплата за отработанное время (начисленная по окладам; выплаты, обусловленные районным регулированием оплаты труда, доплаты за работу в выходные и праздничные дни; оплата сверхурочной работы; оплата за дни отгулов);
единовременные поощрительные выплаты за высокое качество работы (разовые премии до 3 минимальных размеров оплаты труда;
материальная помощь до 2 минимальных размеров оплаты труда, предоставленная всем или большинству работников;
денежная компенсация за неиспользованный отпуск;
выплаты социального характера;
единовременные пособия, уходящим на пенсию в размере 5 месячных окладов;
материальная помощь предоставленная по семейным обстоятельствам;
на погребение от 10 до30-х минимальных размеров оплаты труда.
Обязательные удержания из заработной платы:
налог на доходы физических лиц;
по исполнительным листам в пользу юридических и физических лиц.
Приложение 5
Положение "О выплате вознаграждения за общие результаты труда за год".
Настоящее Положение (далее - Положение) вводится для усиления материальной заинтересованности каждого работника ООО "Бонус"" (далее - Общество) в конечных результатах деятельности предприятия, повышении производительности и качества труда, экономном и рациональном расходовании материальных ресурсов и постоянном повышении эффективности работы Общества.
Положение стимулирует работников увеличивать личный трудовой вклад в эффективную работу Общества.
1. Вознаграждение за результаты работы по итогам года (далее - Вознаграждение) начисляется всем работникам, состоящим в штате Общества на 31 декабря года, по итогам которого выплачивается вознаграждение.
2. Работникам, отработавшим в Обществе неполный календарный год и состоящим в штате Общества по состоянию на 31 декабря года, по итогам которого выплачивается вознаграждение с учетом фактически отработанного времени.
3. Вознаграждение работникам Общества устанавливается в размере их среднемесячного заработка, рассчитанного с учетом требований п.5 Положения.
4. В состав заработка работника, который учитывается при расчете вознаграждения, включаются все виды начислений (выплат) которые учитываются при исчислении среднего заработка в соответствии с действующим законодательством РФ.
5. В зависимости от личных результатов труда работника сумма причитающегося ему вознаграждения может быть увеличена или уменьшена в размере до 25% генеральным директором по представлению руководителя подразделения, в котором трудится этот работник. При этом повышенные размеры вознаграждения выплачиваются в пределах и за счет средств, высвобождаемых от уменьшения размеров вознаграждения работникам, ухудшившим в отчетном году личный трудовой вклад в результаты работы Общества, а также трудовую дисциплину.
6. Директор вправе лишить полностью или частично вознаграждения работников имевших упущения и нарушения в работе. Если нарушение или упущение было выявлено после выплаты вознаграждения, то виновные работники лишаются вознаграждения по итогам года, в котором было выявлено упущение или нарушение.
7. Увеличение и уменьшение размера, полное или частичное лишение вознаграждения работнику утверждается приказом генерального директора.
8. Об изменении условий оплаты труда, предусмотренных Положением, всеми изменениями и дополнениями к нему работники предупреждаются не позднее, чем за месяц.
Приложение 6
Журнал
учета поощрений и взысканий
Начат "_____" _______________ 200 __ г.
Окончен "_____" ______________ 200 __ г
I Раздел "Поощрения"
| № | Фамилия, имя, отчество | Вид поощрения | Мотив поощрения | Кем применено | Номер и дата приказа о поощрении |
II Раздел "Взыскания"
| № | Фамилия, имя, отчество | Вид взыскания | За что наложено взыскание | Кем наложено взыскание | Номер и дата приказа о наложении взыскания |
Приложение 7
Анкета оценки степени удовлетворенности работников уровнем стимулирования труда на торговом предприятии "Бонус" г. Зеленогорска
Уважаемые коллеги! Для анализа степени удовлетворенности действующей системой стимулирования труда на предприятии просим заполнить анкету. Поставьте любой знак в той графе, с каким утверждением вы согласны.
|
1. Удовлетворены ли Вы своей работой на предприятии |
да нет частично |
|
| 2. Соответствует ли Вашему образованию занимаемая должность |
полностью частично ожидаю повышения нет |
|
| 3. Ваша неудовлетворенность работой выражена |
условиями труда низким уровнем заработной платы режимом работы предприятия затрудняюсь ответить |
|
| 4. Существует ли премирование на Вашем предприятии |
да нет |
|
| 5. Систематически ли Вы получаете премию |
регулярно нерегулярно не получаю |
|
| 6. Вам известно, за какие качественные и количественные показатели Ваша заработная плата может быть повышена или понижена |
да нет |
|
| 7. Заинтересовывает ли вас действующая на предприятии система оплаты труда работать лучше и больше |
да не затрудняюсь ответить |
|
| 8. Как Вы считаете, надо ли менять существующую на Вашем предприятии систему оплаты труда |
да не затрудняюсь ответить |
|
| 9. Какие показатели премирования использует Ваше предприятие |
За прирост выручки За рост производительности труда За высокое качество обслуживания покупателей За прирост прибыли |
|
| 10. Применяются ли на Вашем предприятии такие виды стимулирования, как доплаты и надбавки, единовременные поощрения, социальные выплаты |
а) не применяются б) применяются: % -е надбавки за выслугу лет дотации на обеды единовременная материальная помощь при предоставлении ежегодного отпуска оплата санаторно-курортного лечения доплата за совмещение профессий за расширение зон обслуживания за вредные условия работы за выполнение обязанностей временно отсутствующего работника |
|
Другое (допишите)
____________________________________________________________
Спасибо за участие в нашем опросе!
| Приложение | |||||||||
|
к приказу Минфина РФ от 22 июля 2003 г. № 67н |
|||||||||
|
(с учетом приказа Госкомстата РФ и Минфина РФ |
|||||||||
|
от 14 ноября 2003 г. № 475/102н) |
|||||||||
| ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ | |||||||||
| за 2008 г. | К О Д Ы | ||||||||
| Форма №2 по ОКУД |
0710002 |
||||||||
| Дата (год, месяц, число) | 2008 | ||||||||
| Организация | по ОКПО | ||||||||
| Идентификационный номер налогоплательщика | ИНН | 2453027793 | |||||||
| Вид деятельности | по ОКВЭД | ||||||||
| Организационно-правовая форма форма собственности | ООО |
|
|||||||
| по ОКОПФ / ОКФС | |||||||||
| Единица измерения: | тыс. руб. | по ОКЕИ | |||||||
| Местонахождение (адрес) г. Зеленогорск Парковая 4-320 | |||||||||
| Показатель | За отчетный период |
За аналогичный период предыдущего года |
|||||||
| Наименование | код | ||||||||
| 1 | 2 | 3 | 4 | ||||||
| Доходы и расходы по обычным видам деятельности | |||||||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 9600 | 2526 | ||||||
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 8734 | 1849 | ||||||
| Валовая прибыль | 029 | 866 | 677 | ||||||
| Коммерческие расходы | 030 | 208 | 181 | ||||||
| Управленческие расходы | 040 | ||||||||
| Прибыль (убыток) от продаж | 050 | 658 | 496 | ||||||
| Прочие доходы и расходы | |||||||||
| Проценты к получению | 060 | ||||||||
| Проценты к уплате | 070 | 55 |
|
||||||
| Доходы от участия в других организациях | 080 | ||||||||
| Прочие операционные доходы | 090 | 219 | 154 | ||||||
| Прочие операционные расходы | 100 | 112 | 135 | ||||||
| Внереализационные доходы | 120 | ||||||||
| Внереализационные расходы | 130 | ||||||||
| 135 | |||||||||
| 136 |
|
||||||||
| Прибыль (убыток) до налогообложения | 140 | 710 | 515 | ||||||
| Отложенные налоговые активы | 141 | ||||||||
| Отложенные налоговые обязательства | 142 | ||||||||
| Текущий налог на прибыль | 150 | 90 | 36 | ||||||
| 180 | |||||||||
| Чистая прибыль (убыток) отчетного периода | 190 | 620 | 479 | ||||||
| СПРАВОЧНО: | |||||||||
| Постоянные налоговые обязательства (активы) | 200 | ||||||||
| Базовая прибыль (убыток) на акцию | 201 |
|
|||||||
| Разводненная прибыль (убыток) на акцию | 202 | ||||||||
| РАСШИФРОВКА ОТДЕЛЬНЫХ ПРИБЫЛЕЙ И УБЫТКОВ | |||||||||
| Показатель | За отчетный период | За аналогичный период предыдущего года | |||||||
| наименование | код | прибыль | убыток | прибыль | убыток | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||
| Штрафы, пени и неустойки, признанные или по которым получены решения суда (арбитражного суда) об их взыскании | 210 | ||||||||
| Прибыль (убыток) прошлых лет | 220 | ||||||||
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | 230 | ||||||||
| Курсовые разницы по операциям в иностранной валюте | 240 | ||||||||
| Отчисления в оценочные резервы | 250 | Х | Х | ||||||
| Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности | 260 | ||||||||
| 270 | |||||||||
| " 10 " марта 2008г | |||||||||
| (дата) | |||||||||

| Приложение | ||||||||
| к приказу Минфина РФ от 22 июля 2003 г. № 67н | ||||||||
| (с учетом приказа Госкомстата РФ и Минфина РФ | ||||||||
| от 14 ноября 2003 г. № 475/102н) | ||||||||
| ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ | ||||||||
| за 2007 г. | К О Д Ы | |||||||
| Форма №2 по ОКУД |
0710002 |
|||||||
| Дата (год, месяц, число) | 2008 | 02 30 | ||||||
| Организация | по ОКПО | |||||||
| Идентификационный номер налогоплательщика | ИНН | 2453027793 | ||||||
| Вид деятельности | по ОКВЭД | |||||||
| Организационно-правовая форма форма собственности |
|
|||||||
|
|
по ОКОПФ / ОКФС | |||||||
| Единица измерения: | по ОКЕИ | |||||||
| Местонахождение (адрес) г. Зеленогорск Парковая 4-320 | ||||||||
| Показатель | За отчетный период | За аналогичный период предыдущего года | ||||||
| Наименование | код | |||||||
| 1 | 2 | 3 | 4 | |||||
| Доходы и расходы по обычным видам деятельности | ||||||||
| Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) | 010 | 2526 | 1900 | |||||
| Себестоимость проданных товаров, продукции, работ, услуг | 020 | 1849 | 1605 | |||||
| Валовая прибыль | 029 | 677 | 295 | |||||
| Коммерческие расходы | 030 | 181 | 95 | |||||
| Управленческие расходы | 040 | |||||||
| Прибыль (убыток) от продаж | 050 | 496 | 200 | |||||
| Прочие доходы и расходы | ||||||||
| Проценты к получению | 060 | |||||||
| Проценты к уплате | 070 |
|
||||||
| Доходы от участия в других организациях | 080 | |||||||
| Прочие операционные доходы | 090 | 154 | 96 | |||||
| Прочие операционные расходы | 100 | 135 | 44 | |||||
| Внереализационные доходы | 120 | |||||||
| Внереализационные расходы | 130 | |||||||
| 135 | ||||||||
| 136 |
|
|||||||
| Прибыль (убыток) до налогообложения | 140 | 515 | 252 | |||||
| Отложенные налоговые активы | 141 | |||||||
| Отложенные налоговые обязательства | 142 | |||||||
| Текущий налог на прибыль | 150 | 36 | 30 | |||||
| 180 | ||||||||
| Чистая прибыль (убыток) отчетного периода | 190 | 479 | 222 | |||||
| СПРАВОЧНО: | ||||||||
| Постоянные налоговые обязательства (активы) | 200 | |||||||
| Базовая прибыль (убыток) на акцию | 201 |
|
||||||
| Разводненная прибыль (убыток) на акцию | 202 | |||||||
| РАСШИФРОВКА ОТДЕЛЬНЫХ ПРИБЫЛЕЙ И УБЫТКОВ | ||||||||
| Показатель | За отчетный период | За аналогичный период предыдущего года | ||||||
| наименование | код | прибыль | убыток | прибыль | убыток | |||
| 1 | 2 | 3 | 4 | 5 | 6 | |||
| Штрафы, пени и неустойки, признанные или по которым получены решения суда (арбитражного суда) об их взыскании | 210 | |||||||
| Прибыль (убыток) прошлых лет | 220 | |||||||
| Возмещение убытков, причиненных неисполнением или ненадлежащим исполнением обязательств | 230 | |||||||
| Курсовые разницы по операциям в иностранной валюте | 240 | |||||||
| Отчисления в оценочные резервы | 250 | Х | Х | |||||
| Списание дебиторских и кредиторских задолженностей, по которым истек срок исковой давности | 260 | |||||||
| 270 | ||||||||
|
|
||||||||
|
|
||||||||
|
|
|
|||||||
| "30" февраля 2008г | ||||||||
| (дата) | ||||||||




| Форма 0710001 с.2 | |||||
| Приложение | |||||
|
к приказу Минфина РФ от 22 июля 2003 г. № 67н |
|||||
|
(с учетом приказа Госкомстата РФ и Минфина РФ |
|||||
|
от 14 ноября 2003 г. № 475/102н) |
|||||
| Бухгалтерский баланс | |||||
| на 1 января 2008 года | Дата (год, месяц, число) | 2007|02|30 | |||
| Организация | по ОКПО | ||||
| Идентификационный номер налогоплательщика | ИНН | 2453027793 | |||
| Вид деятельности |
|
по ОКВЭД | |||
| Организационно-правовая форма форма собственности |
|
||||
|
|
по ОКОПФ / ОКФС | ||||
| Единица измерения тыс. руб. | по ОКЕИ | ||||
| Местонахождение (адрес) г. Зеленогорск Парковая 4-320 | |||||
| Дата утверждения | . | ||||
| Дата отправки / принятия | . | ||||
| АКТИВ | Код показателя | На начало отчетного года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| I. Внеоборотные активы | |||||
| Нематериальные активы | 110 | ||||
| Основные средства | 120 | 415 | 471 | ||
| Незавершенное строительство | 130 | ||||
| Доходные вложения в материальные ценности | 135 |
|
|||
| Долгосрочные финансовые вложения | 140 | ||||
| Отложенные налоговые активы | 145 | ||||
| Прочие внеоборотные активы | 150 | ||||
| Итого по разделу I | 190 | 415 | 471 | ||
| II. Оборотные активы |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||