Исследование рисков внешнеэкономической деятельности на ОАО "Донецкий металлургический завод"
СОДЕРЖАНИЕ
ВВЕДЕНИЕ
Глава 1. СОВРЕМЕННЫЙ ПОДХОД К АНАЛИЗУ И УПРАВЛЕНИЮ
РИСКАМИ ВО ВНЕШНЕШНЕЭКОНОМИЧЕСКОЙ
ДЕЯТЕЛЬНОСТИ
1.1 Понятие риск–менеджмента применительно к предпринимательской деятельности
1.2 Экономическая природа рисков ВЭД в Украине
1.3 Классификация основных видов рисков ВЭД
Глава 2. ИССЛЕДОВАНИЕ РИСКОВ ВЭД ДОНЕЦКОГО
МЕТАЛЛУРГИЧЕСКОГО ЗАВОДА
2.1 Внешнеэкономическая деятельность ДМЗ
2.2 Анализ рисков производственной деятельности ДМЗ
2.3 Анализ рисков основных положений внешнеэкономического контракта
Глава 3. СОВЕРШЕНСТВОВАНИЕ МЕТОДОВ УПРАВЛЕНИЯ
РИСКАМИ ВЭД НА ДМЗ
3.1 Методика оценки рисков в ВЭД
3.2 Предложения по снижению рисков ВЭД на ДМЗ
ЗАКЛЮЧЕНИ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЯ
ВВЕДЕНИЕ
Деятельность фирм, компаний, предприятий во всех ее аспектах связана со многими трудностями и критическими состояниями. Здесь и пресловутые стихийные бедствия, и техногенные аварии, и ошибки и злоупотребления служащих, и отсутствие необходимого опыта у руководящих кадров, и нарушения условий контрактов, и возможные изменения в законодательстве и многое и многое другое.
Кроме того, развитие концепции рыночного хозяйствования связано со сложностями, которые являются специфическими для современного состояния Украины. В значительной мере это происходит из-за сбоев в экономике страны. Не определены пока еще до конца даже меры и формы государственного вмешательства в экономику.
В обстановке подобной неопределенности предприятию очень сложно успешно функционировать, намного труднее, чем в условиях развитого рыночного хозяйства. Многие хозяйственные акции могут быть признаны незаконными, что резко увеличивает долю риска. Парадокс сегодняшней жизни состоит в том, что зачастую предприятие не может реально планировать и реализовывать оптимальные решения, которые естественны в условиях открытого рынка, но могут не понравиться любому чиновнику на уровне региона, не говоря уже о более высоких инстанциях.
Сами принципы, составляющие основу предпринимательства, и, в частности, свобода выбора вида деятельности и самостоятельность в управлении, являются причинами возникновения риска при функционировании хозяйственных субъектов. Этот риск существует объективно, не зависимо от того, осознаем мы его или нет, и проявляется во всех видах деятельности предприятия.
Не вызывает сомнения, что все эти риски многократно усиливаются и умножаются при проведении предприятием внешнеэкономической деятельности (ВЭД), которая вбирает в себя не только внутренние риски, но и риски, присущие мировым экономическим системам. В связи с этим для экономики Украины, вступающей в полноправные международные отношения, проблема рисков во внешнеэкономической деятельности сейчас стоит как никогда актуально.
Опыт развитых в экономическом отношении стран показывает, что в настоящее время без учета рисков при проведении ВЭД обойтись уже невозможно. Игнорирование этого вопроса может стать тормозом развития конкретного предприятия и всей национальной экономики. Не даром сейчас повсеместно на крупных предприятиях вводится должность менеджера по рискам, в подчинении которого зачастую находятся значительные высоко квалифицированные кадры.
Как отмечают теоретики риска, наибольшую прибыль приносят рыночные операции с повышенным риском. Однако они же могут принести и наибольшие потери. Это значит, что не всегда можно идти на риск. Риск обязательно должен быть рассчитан до максимально допустимого предела, определение величины которого само по себе представляет одну из сложнейших задач.
За последние два десятилетия проблеме рисков в бизнесе стали уделять пристальное внимание. Об этом говорят такие факты, как создание в Торонто (Канада) специального института, занимающегося проблемами рисков в бизнесе. По проблемам предпринимательских рисков только на английском языке выпускается более десятка газет и журналов, проводятся международные симпозиумы, конференции и семинары.
Не смотря на это проблема остается сложной и недостаточно изученной. Теоретические сведения и практические методики по анализу и учету рисков ВЭД, а также способы их снижения, особенно для предприятий конкретной производственной деятельности, в отечественной и переводной литературе изложены недостаточно. Поэтому любое исследование этого вопроса несет в себе элемент новизны. Оно также является актуальным, поскольку Украина только начинает входить в мировую систему предпринимательства.
Цель данной работы состоит в изучении состояния и разработке рекомендаций по совершенствованию управления рисками при проведении ВЭД на крупном промышленном предприятии.
Базисным предприятием при написании работы явился Донецкий металлургический завод (ДМЗ) - крупнейшее промышленное предприятие Украины с богатым опытом и глубокими традициями. Это одно из немногих предприятий Донецкой области, имеющее налаженные производственные связи со многими странами мира. Поэтому внешнеэкономическая деятельность ДМЗ широка и многогранна и проблема управления рисками в ней стоит достаточно остро.
Цель работы достигалась посредством решения последовательного ряда задач:
Рассмотрения концепции риск-менеджмента применительно к промышленному предприятию;
Классификации основных видов рисков ВЭД;
Раскрытия экономической природы рисков при проведении ВЭД;
Анализа производственной и внешнеэкономической деятельности ДМЗ;
Анализа основных видов рисков при проведении ВЭД на ДМЗ;
Рассмотрения методики оценки рисков применительно к ВЭД;
Разработки предложений по управлению рисками ВЭД на ДМЗ.
Источники при написании данной работы можно в целом разбить на три основные группы.
Во-первых, это монографии, учебники и журнальные статьи, посвященные вопросам предпринимательской деятельности и проблемам рисков в ней. Среди них можно выделить труды основоположников отечественных исследований проблем предпринимательства: С. Г. Попова
[ 29 ], С.М. Бочарникова [ 33 ], А.П. Градова [ 36 ]. Исследование проблем риска в предпринимательстве опиралось на труды В.В.Витлинского [ 11 ], М.Г. Лапусты и Л.Г. Шаршуковой [ 24 ], В.В.Бокова [ 8 ], О.А. Устенко [ 40 ], В.В. Черкасова [ 42 ] и ряда других авторов. Риски при проведении ВЭД наиболее полно рассмотрены в работе коллектива авторов [ 33 ]. Среди работ, посвященных вопросам гарантий и страхования рисков в предпринимательстве, выделяются труды Ю.М. Журавлева [ 19 ], Д. Яншина [ 43 ].
Во-вторых, законодательные акты и постановления, касающиеся предпринимательской деятельности на Украине, такие как «Закон о предпринимательской деятельности», «Закон о внешнеэкономической деятельности» и ряд других.
В-третьих, это служебная документация и статистическая информация ДМЗ, из которой почерпнуты основные данные для конкретного анализа рисковой деятельности предприятия.
Методы исследования, примененные в работе, базируются на общеэкономическом анализе производственных процессов, теории риск-менеджмента и методах статистического анализа информации.
Практическая ценность работы состоит в передаче ее результатов в подразделение ВЭД завода для использования в методических разработках.
Выпускная работа состоит из введения, трех глав, заключения, списка использованной литературы, двух приложений, содержит……страниц, …….рисунков, ……..таблиц.
Глава 1. СОВРЕМЕННЫЙ ПОДХОД К АНАЛИЗУ И УПРАВЛЕНИЮ РИСКАМИ ВО ВНЕШНЕ-ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ
Понятие риск-менеджмента применительно к предпринимательской деятельности
Риск является неотъемлемым атрибутом предпринимательской деятельности [34, 35, 36 ]. Под предпринимательскими рисками понимается неопределенность исхода и последствий деятельности предприятия как в целом, так и ее отдельных направлений, например, внешнеэкономической деятельности. Предпринимательства без риска не бывает. В законодательстве ведущих стран мира отмечается, что предпринимательство – это деятельность, осуществляемая на свой риск и страх. С недавних пор подобное утверждение стало присутствовать и в законодательстве Украины [3]. Риск – это финансовая категория. Поэтому на степень и величину риска можно воздействовать через финансовый механизм.
Методы и способы по ограничению или минимизации рисков в системе экономических отношений называются системой управления рисками или риск-менеджментом [ 15, 24, 40, 41,]. Конечная цель риск-менеджмента соответствует целевой функции предпринимательства – получение наибольшей прибыли при оптимальном, приемлемом для предпринимателя соотношении прибыли и риска.
В соответствии с определением риск-менеджмента можно выделить стратегию и тактику управления риском.
Под стратегией управления понимается направление и способ использования средств для достижения поставленной цели. Стратегия позволяет сконцентрироваться на оптимальных вариантах решения, отбросив остальные.
В стратегии риск-менеджмента применяются следующие правила:
● Максимум выигрыша.
● Оптимальная вероятность результата.
● Оптимальная колеблемость результата.
● Оптимальное сочетание выигрыша и величины риска.
Тактика – это конкретные приемы и методы для достижения цели в конкретных условиях, приемлемые в данной ситуации.
Известно, что в мировой практике до 40% коммерческих операций терпят неудачу из-за недостаточной степени выявления, оценки и управления рисками [13]. Быть богатым в современных условиях – значит правильно анализировать и управлять рисками.
Информационное обеспечение риск-менеджмента состоит из различных видов информации. Она включает осведомленность о вероятности того или иного нежелательного случая, наличии и величине спроса на товары, на капитал, финансовой устойчивости и платежеспособности клиентов, партнеров, конкурентов и т. д. Сегодня тот, кто владеет информацией, владеет рынком. Многие виды информации часто составляют коммерческую тайну.
Объектом управления в риск-менеджменте выступают рисковые вложения капитала и экономические отношения между хозяйствующими объектами в процессе реализации риска. К таким отношениям относятся отношения между заемщиком и кредитором, между предпринимателями, конкурентами и т.п.
Субъект управления в риск-менеджменте – группа руководителей (финансовый менеджер, менеджер по риску, специалист по страхованию и т.д.), которая посредством различных вариантов своего воздействия осуществляет целенаправленное функционирование объекта управления в условиях риска.
Наиболее полно структуру риск-менеджмента отражает схема, рис.1.1, представленная в виде последовательных этапов . В ее основу положена идея работы [11, с. 45].








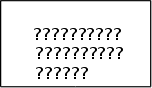

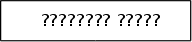
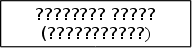

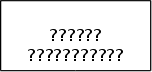
Рисунок 1.1 – Схема риск-менеджмента
Этап определения цели представляет собой формулировку цели, руководствуясь которой определяют степень приемлемости риска. Для предпринимателя главной целью является обеспечение существования фирмы и достижение определенного уровня прибыли.
Этап распознание риска выражается в осознании возможных рисковых ситуаций предпринимателем или индивидом.
Этап оценки риска состоит в определении его серьезности и опасности. При этом используется два вида оценки: качественная и количественная.
На этапе выбора методы управления риском делятся на две категории: контроль за риском и финансирование риска.
Контроль за риском иначе называется методом минимизации убытков. Он осуществляется четырьмя различными способами:
· уклонение от риска, т.е. отказ от предприятия, связанного с риском. Этот метод заключается в попытке полной ликвидации риска. Для отдельного лица это может означать отказ от любого действия, которое может привести к потере, скажем, здоровья или имущества. Для предпринимателя – отказ от мероприятий, наносящих урон предпринимательской деятельности.
·предотвращение убытков означает проведение мероприятий, позволяющих свести на нет вероятность некоторых убытков, например, действенная охрана производства;
· минимизация потерь связана с проведением мероприятий, позволяющих снизить вероятность наступления неблагоприятного случая или величину ущерба до минимально возможной, например, выполнение всех технологических требований при производстве товаров;
· передача контроля за риском - отказ от участия в рискованном мероприятии (но не отказ от самого мероприятия) за счет привлечения другой стороны (нанять субподрядчика, перевозчика).
Финансирование риска означает возмещение убытков за счет собственных средств. Оно может осуществляться двумя способами – принятием (поглощением) рисков и передачей рисков другому лицу.
Принятие риска состоит в согласии с возможным ущербом, в случае, если рисковая ситуация наступит. Решение о поглощении может быть принято по двум причинам. Во-первых, когда нельзя или не имеет смысла использовать другие методы. Это риск, вероятность которого достаточно мала. Во-вторых, когда есть возможность создать фонд самострахования, т.е. постепенного накопления средств для собственного покрытия предполагаемых убытков.
Передача риска - покрытие убытков за счет средств из внешних источников. Для этой цели служит страхование [4, 19, 28 ]. С позиции управления риском страхование означает отношения, при которых группа физических и юридических лиц, подвергающихся однотипным рискам, организует страховой фонд, управление которым поручается страховой компании. В случае наступления оговоренных потерь лица, вступившие в эти отношения, получают компенсацию ущерба от страховой компании. К страхованию прибегают тогда, когда стоимость вложений во все другие способы управления риском превышает расходы на страхование. Для обеспечения экономических интересов сторон в любой внешнеэкономической операции, мировая практика применяет различные виды страхования. Они могут служить интересам инвестора, экспортера, импортера и банка-кредитора.
Вопрос о том, какой из методов управления риском принять, остается за менеджером. Чаще всего оказывается, что наилучшим решением в рисковой ситуации является сочетание сразу нескольких методов.
Этап применения выбранного метода включает в себя, так называемую, программу предотвращения и контроля убытков. Одним из вариантов, позволяющих своевременно принимать решение в ситуации риска, является специально разрабатываемый ситуационный план действий в рисковой ситуации. В этом плане отражается, что надо оперативно делать в той или иной ситуации и каких последствий следует ожидать. Ситуационные планы присутствуют в работе особо рисковых предприятий – аэропортов, горноспасательных частей.
Этап оценки результатов - это подведение итогов за определенный период деятельности в условиях риска. Чаще всего либо за прошедший год, либо по результатам выполнения определенного проекта.
В риск-менеджменте готовых рецептов нет и быть не может. Но зная его методы, приемы и способы, можно добиться ощутимого успеха.
Особую роль в решении рисковых задач играет интуиция мененджера и инсайт. Интуиция - это способность человека непосредственно, без логического обдумывания находить решение проблемы. Это непременный компонент любого творчества. Инсайт – осознание решения проблемы. В момент инсайта решение осознается ясно, однако эта отчетливость часто носит кратковременный характер. Поэтому необходима сознательная фиксация решения.
В случаях, когда рассчитать риск невозможно, принятие рисковых решений происходит с помощью эвристики. Риск-менеджмент имеет свою систему эвристических правил, выработанных многолетней практикой гениев бизнеса [27, 42]:
● Нельзя рисковать больше, чем может позволить собственный капитал.
● Надо всегда думать о последствиях риска.
● Положительное решение принимается лишь при отсутствии сомнений.
● Нельзя рисковать многим ради малого.
● При наличии сомнений принимается отрицательное решение.
● Нельзя думать, что существует только одно решение проблемы, возможно, есть и другие варианты.
Таким образом, менеджмент риска – одна из важнейших областей современного управления. Цели, которые ставит субъект ВЭД, так или иначе входят в противоречие с возможным риском, который будет сопровождать его при проведении ВЭД. Разрешить это противоречие возможно только при условии профессионального управления риском.
Наличие риска неизбежно в рыночных условиях хозяйствования, причем, чем выше риск, тем больше возможная прибыль. В настоящее время как мировой, так и локальный рынки становятся все более нестабильными. В этих условиях менеджер, избегающий рискованных решений, становится опасным для предприятия, обрекает его на застой и потерю конкурентоспособности. С расширением зоны рискованных ситуаций риск-менеджмент становится объективно необходимым и весьма значимым элементом управления.
1.2 Экономическая природа рисков внешнеэкономической деятельности в Украине
Внешнеэкономическая деятельность (ВЭД) - это международные хозяйственные и торгово-политические отношения, в сферу которых входят: обмен товарами, специализация и кооперация производства, научно-техническое сотрудничество, оказание экономического и технического содействия, создание совместных предприятий и другие формы экономического сотрудничества. Эта деятельность осуществляется в соответствии с Конституцией Украины [1], законом “О внешнеэкономической деятельности” [2]и всем многочисленным сводом законов и правовых норм, касающихся предпринимательства
Эти отношения являются результатом развития товарного производства, которое давно уже вышло за пределы удовлетворения потребностей населения отдельных стран. ВЭД реализуется как на уровне государства, так и на уровне отдельных фирм. В первом случае ВЭД направлена на установление межгосударственных основ сотрудничества, создание правовых и торгово-посреднических механизмов, стимулирующих развитие и повышение эффективности внешнеэкономических связей. Во втором случае ВЭД проявляется в заключении и исполнении контрактов с иностранными партнерами [29,с.173].
В соответствии с Законом Украины "О внешнеэкономической деятельности" ВЭД - деятельность субъектов хозяйственной деятельности Украины и их иностранных партнеров (контрагентов), построенная на взаимоотношениях между ними и осуществляемая как на территории Украины, так и за ее пределами. Во внешнеэкономической деятельности участвуют две стороны: национальная и иностранная.
В общем случае ВЭД является средством, с помощью которого страны могут развивать специализацию, повышать производительность своих ресурсов и таким образом увеличивать объем своего производства. Суверенные государства, как и отдельные лица, могут выиграть за счет специализации на изделиях, которые производят с наибольшей эффективностью, и последующего их обмена на товары, которые они не в состоянии эффективно производить [29, 39].
Риски, которые будут возникать при этом, зависят от многих объективных причин, отражающих законы развития мировой экономики [24, 33, 40, 42]. Назовем основные из них.
Принцип сравнительных преимуществ, который гласит, что совокупность объема выпуска продукции будет наибольшим тогда, когда каждый товар будет производиться той страной, в которой вмененные издержки ниже.
Условия внешнеэкономической деятельности, основная суть которых заключается в том, что обмен товарами зависит от соотношения мирового спроса на эти товары и предложения.
Либерализация внешнеэкономической деятельности, основывающаяся на следующем принципе: благодаря свободной торговле, базирующейся на принципе сравнительных издержек, моровая экономика может достигнуть более эффективного размещения ресурсов и более высокого уровня материального благосостояния стран-участниц.
Торговые барьеры. Несмотря на всю убедительность аргументов в пользу свободной торговли, в действительности на этом пути стоит множество барьеров. Среди них особое место занимают пошлины, являющиеся акцизным налогом на импортные товары. Пошлины могут вводиться с целью получения доходов или для защиты отечественных предпринимателей. Среди них выделяются фискальные пошлины и протекционистские пошлины.
Импортные квоты, с помощью которых устанавливаются максимальные объемы товаров, которые могут быть импортированы за определенный период времени.
Нетарифные барьеры, под которыми понимается система лицензирования, создание завышенных стандартов качества и безопасности продукции или просто бюрократические запреты в таможенных процедурах.
Свободно плавающие валютные курсы, определяющиеся беспрепятственной игрой спроса и предложения. Удорожание и обесценивание валюты обусловливается, в основном, изменением вкусов потребителей, относительным изменением в доходах разных стран, относительным изменением цен, относительным изменением реальных процентных ставок, спекуляцией на курсах валют. Сторонники этой системы доказывают, что за время ее недолгого существования она функционировала намного лучше, чем предполагалось. Однако до сих пор существуют веские аргументы в пользу стабильных валютных курсов.
Фиксированные валютные курсы. Последователи этой системы утверждают, что ее использование уменьшает риск и неопределенность, связанные с международной торговлей и финансами. Считается, что фиксированные валютные курсы приводят к расширению объемов торговли и финансовых операций. Однако жизнеспособность этой системы зависит от двух взаимосвязанных условий. Во-первых, наличия достаточных резервов страны. Во-вторых, случайного возникновения дефицитов или активов платежного баланса.
Международные системы валютных курсов. Существует несколько таких систем. Система золотого стандарта предусматривает фиксированный валютный курс. Преимущества: во-первых, стабильные валютные курсы способствуют снижению неопределенности и риска в международной торговле, во-вторых, золотой стандарт автоматически выравнивает дефициты и активы плавающих балансов. Главный недостаток - страны, в которых действует золотой стандарт, должны примириться с внутриэкономическими процессами приспособления, принимающими такие формы, как безработица, сокращение доходов, инфляция. Кроме того, золотой стандарт может функционировать до тех пор, пока один из участников не исчерпает свои золотые запасы.
Бреттон-Вудская система, которая предусматривает в качестве международных резервов золото и доллар. Однако свободное колебание доллара лишило эту систему фиксированных курсов поддержки. Это произошло в 1971 году, когда президент Р.Никсон приостановил конвертируемость золота и доллара.
Кроме факторов, регулирующих обмен товарами на международном уровне и привносящих нестабильность во внешнеторговые отношения, в Украине существуют внутренние причины, способствующие повышенной рисковости как предпринимательской деятельности вообще, так и ВЭД, в частности.
К сожалению, на момент написания этих строк еще не появились опубликованные данные, кроме прогнозных, которые бы показывали развитие экономики страны в 2008 году. Поэтому рассмотрим ситуацию в стране, основываясь на анализе академика В.М. Гееца, по данным 2007 года и прогноза на 2008 год на основании первых месяцев функционирования экономики в 2008 году [14, с. 23].
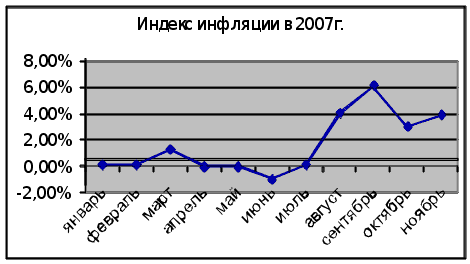
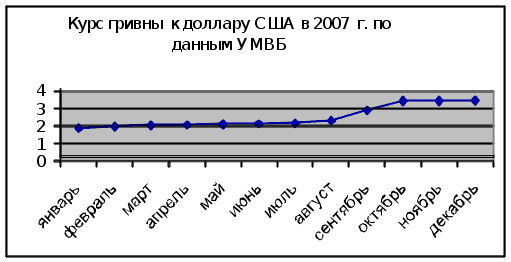
Стабильности экономической ситуации на Украине в 2007 г. не способствовали ни тенденция изменения индекса инфляции, рис. 1.1 [ 10 ] , ни курс доллара по отношению к гривне, рис. 1.2 [9].
 Рисунок
1.1 – Индекс инфляции
на Украине в
2007 году
 Рисунок
1.2 – Курс гривны
по отношению
к доллару на
Украине в 2007 году
Основные макроэкономические показатели Украины в динамике за 1994 - 2008 годы приведены в таблице 1.1 [14] и в приложении 2.
Таблица 1.1 - Основные макроэкономические показатели Украины
| 2003 | 2004 | 2005 | 2006 | 2007 |
2008 (прогноз) |
|
| ВВП, изменение физического объема, % | -22,9 | -12,2 | -10,0 | -3,2 | -1,5 | -1,0 |
| Индекс цен, % к предыдущему году | - | 515,5 | 166,2 | 117,2 | 111,8 | 123,0 |
| Расходы сектора гос.управления, % к ВВП | 19,4 | 21,3 | 21,8 | 22,0 | 20,2 | 19,5 |
| Личные расходы, % к ВВП | 48,5 | 55,1 | 58,1 | 61,7 | 62,4 | 62,3 |