Исследование рисков внешнеэкономической деятельности на ОАО "Донецкий металлургический завод"
В том числе:
Внутренние инвестиции
Прямые иностранные инвестиции
Государственные инвестиции
Экспорт товаров и нефакторных услуг
Импорт товаров и нефакторных услуг
18,7
0,7
4,4
35,4
-38,6
18,3
1,1
4,0
47,1
-50,2
17,3
1,2
2,3
45,7
-48,2
15,6
1,2
1,6
40,5
-44,3
15,9
1,6
1,0
45,2
-47,9
15,0
2,4
1,1
59,5
-61,4
Прогноз Министерства экономики на 2008 года - снижение ВВП на 1 %. Однако с таким прогнозом не была согласна на момент его обнародования ни одна из экспертных групп, работающих на Украине. Это Гарвардский центр, Немецкая консультативная группа и ряд других независимых групп. Январь 2008 года подтвердил это и показал, что спад на самом деле составил 3,7 %. По оценке академика НАН Украины В.М. Гееца при оптимистическом варианте событий год должен закончиться спадом в финансовой сфере на уровне 2,5 - 3,5 %.
Фактический уровень общегосударственного потребления систематически снижается. В нефинансовом секторе, за который все ратуют, осталось на сегодня всего 8 % реальных доходов от уровня 2003 года. В номинальном отношении они еще более-менее держатся, а в реальном отношении резко упали. Следовательно, сегодня предприятия не имеют оборотных средств, в то время как сектор общегосударственного управления продолжает хотя бы на бумаге иметь значительные доходы и при этом сохраняет свой уровень общегосударственного потребления.
Ситуация с долгами также весьма неприятна. Уровень государственного долга по отношению к ВВП не катастрофичен, но имеется проблема с его обслуживанием. Долги государства в основном краткосрочны, и по ним государство вышло на уровень, когда месячные поступления в бюджет сравнялись с выплатами. Почти 10 % консолидированного бюджета идут на обслуживание долга. Необходимо их реструктуризировать на достаточно длинные и недорогие деньги, что в настоящее время не сделано.
Удельный вес долгов на покрытие дефицита бюджета был на уровне 27,1 %. Пороговое значение - 30,0 %. Украина практически на этом уровне. Ориентироваться дальше на эти заимствования без очень длинных денег невозможно. Поэтому надо переориентироваться на внутренние деньги, которые сегодня имеются только в частном секторе. Для Украины они оцениваются примерно в 12 - 15 млрд. долл. Механизм использования этого ресурса не разработан.
В структуре промышленного производства также весьма неприглядная картина. В 1999 году удельный вес базовых отраслей с высокой капиталоемкостью (энергетика, топливо и металлургия) составлял 20 %, а по итогам 2007 года он вырос почти д 50 %. Другими словами, по мнению В.М.Гееца, Украина попала в тупик. Эти очень капиталоемкие отрасли оттягивают сегодня 70 - 75 % капиталовложений. В результате в сфере быстрого обращения капитала, за исключением пищевой промышленности, не остается резервов. Эта ситуация тянет экономику вниз. Угольная промышленность и металлургия находятся в таком состоянии, что могут "потопить" любую экономическую систему. Если еще не поздно, нужно ускорить процесс реструктуризации и переориентировать его на отрасли быстрого оборота капитала. Пищевая промышленность уже сработала в позитивном направлении. Сейчас она берет на себя 13 % капиталовложений и продолжает расширяться.
Очень больной вопрос - оборотные средства, без которых экономика не может нормально развиваться и отсутствие которых толкает многих исследователей к предложениям увеличивать эмиссионную деятельность на их пополнение. В 1997 году Украина имела 13 копеек оборотных средств на 1 рубль оборотных фондов, а в 1990 году - 26, в 1995 году - 28. Соотношение оборотных фондов с основными стало значительно хуже.
Есть и другие негативные тенденции. Так, в первичном распределении ВВП с учетом налогов оплата труда составляла 4 %. Следует изъять 20 % и скорректированный удельный вес оплаты труда составляет всего 25 %. Это крайне низкая цифра. В развитых странах она в 2 раза выше. Даже Польша и Венгрия на старте имели 30 - 35 %. Без разрешения проблем бюджета выйти из этой ситуации невозможно.
В структуре расходов бюджета Украины есть статья "Расходы на экономику, включая государственное регулирование цен". В 2006-2007 гг. они составляли 22 - 24 % и только теперь под давлением долгов пошли на резкое сокращение. Отсюда следует, что сначала тратили на базовые отрасли и наделали долгов, а теперь идут на сокращение затрат: не платятся долги, а экономика попадает в достаточно жесткую ситуацию. На сегодняшний день проблема эта неразрешима.
Рассмотрим экономическую безопасность. Показателей ее достаточно много. Обратим внимание на долю машиностроения в продукции промышленности. Если пороговое значение - 20,0 % по странам, которые находятся в нормальном состоянии, то на Украине - 12,2 %. Это говорит о том, что Украина становится зависимой по инвестиционной группе товаров от технологий, которые идут с Запада. Самое печальное, что идут технологии, в которых Украина не заинтересована. При этом рабочие места, которые создаются под иностранные технологии, очень дорогие, стоимость такого места - примерно 50 тыс. долл. Таким образом, реструктуризировать экономику не удастся, если не принять соответствующие меры.
Теперь о денежно-кредитной политике. Разрыв, который сейчас существует в ценах на валютном рынке и в реальном секторе, достаточно однозначен. Если в реальном секторе цены имеют определенную закономерность, то цены на рабочую силу и на валюту не имеют аналогов. Заработная плата сдерживается по своим мотивам, а курс доллара - соответствующими интервенциями. В августе 2006 года появились предупреждения о том, что следует начинать последовательную девальвацию для того, чтобы не возникло то, что возникло в конце 2007 года - обвальная ситуация по курсу доллара. В результате Украина потеряла в экспорте. В импорте потери были тоже значительными, особенно в отношении России.
Ошибочность этой валютной политики МВФ однозначна. Она привела к очень резким колебаниям в области экспорта и импорта. Данные по торговле с Россией очень показательны и служат наглядным уроком того, что и как не нужно делать в будущем, чтобы сохранить возможности для создания и развития внутреннего рынка страны. Без этого и так ограниченный спрос будет еще более ограничен.
Этот краткий анализ статистических данных и макроэкономических показателей раскрывает природу рисков при проведении внешнеэкономической деятельности на Украине.
1.3 Классификация основных видов рисков ВЭД
Структура рисков ВЭД обширна и насчитывает по заключению современных теоретиков риска порядка 150 видов [ 13, с.16 ]. Существуют различные классификации рисков как вообще, так и рисков ВЭД, в частности. В ВЭД риски могут быть общими и операционными, относящимися к конкретному типу внешнеэкономической операции (ВЭО). Обобщенная схема рисков ВЭД представлена на рис. 1.2 [ 13, с.17]. .

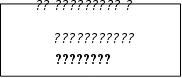


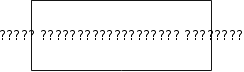

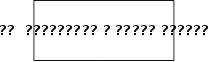
Рисунок 2.2 – Структура рисков внешнеэкономических операций
К рискам, связанным с условиями контракта, относятся риски:
связанные с товаром, его качеством, упаковкой и ценой;
условий поставки;
выбора валютно-финансовых условий контракта;
форс-мажорных обстоятельств;
разрыва контракта и ответственность за несоблюдение условий, арбитраж.
К рискам, внешним к договору, относятся риски:
политические,
макроэкономические,
надежности партнера,
юридические,
криминальные,
маркетинговые,
информационные.
К рискам, относящимся к этапу сделки, относятся риски:
таможенного оформления,
сертификации продукции,
инвестиционные,
производственные,
коммерческие,
транспортные.
По отношению к территориальному положению риски делятся на:
возникающие на своем рынке,
возникающие на границе,
возникающие за рубежом.
По отношению к возможности воздействия на риск делятся на:
управляемые фирмой,
косвенно управляемые,
неуправляемые.
Рассмотрим подробно основные виды общих рисков ВЭД.
Страновые риски
Страновые риски связаны с особенностями страны – партнера и подразделяются на политические и макроэкономические.
Политические риски. Это возможность возникновения убытков или сокращения ожидаемой прибыли вследствие государственной политики. Их можно подразделить на четыре группы:
риск национализации и экспроприации;
риск трансферта, связанный с ограничениями на конвертирование национальной валюты;
риск разрыва контракта из-за действий страны, в которой находится контрагент;
риск военных действий и гражданских беспорядков.
Политические риски играют особую роль в странах с нестабильной политической ситуацией.
Макроэкономические риски. Эти риски связаны с платежеспособностью страны-дебитора. При их анализе и оценке необходимо учитывать макроэкономические показатели страны и ее рыночного потенциала. К ним относятся: внутренняя экономика страны, экономика страны-партнера, задолженность. Информацию о страновых рисках можно получить из публикаций консалтинговых фирм, специализирующихся на оценках рисков. Ряд из них, в основном зарубежные, («Frost and Sullivan Inc.” ,” Business International Corporation” ,” BERI “ и др.) публикуют отчеты по инвестиционному климату в зарубежных странах и политические риски. Они могут включать различные индексы, главные из которых:
Индекс политического риска.
Индексы текущей экономической ситуации.
Индексы возможностей для перевода капитала и прибылей.
Индексы возможностей получения прибылей.
Риск выбора и надежности партнера
При заключении внешнеэкономического контракта основным риском является надежность парнера. Чтобы проверить его, существуют две возможности: оценить самостоятельно или воспользоваться услугами других организаций. Это зависит от желания и финансовых возможностей.
Получить справку о предполагаемом партнере можно из нескольких источников: торгово-промышленной палат, банков, имеющих лицензии на проведение валютных операций. В их картотеках имеются сведения о тысячах зарубежных фирм, банков, страховых компаний, фондовых биржах и т.п.
Кроме этого, информацией об экспорте и импорте своих стран обеспечивают посольства и представительства торговых палат этих стран.
Справочник для бизнесменов «Адрес - Европа» содержит сведения о 150 000 изготовителей в 15 странах, а справочник «Зарубежные производители» предлагает перечень фирм с указанием их местонахождения, фамилией владельцев, телефонов и фамилией лиц, ответственных за связи с потребителями. С этой же целью можно воспользоваться информационными базами типа «Интерконсультант», содержащими сведения о мировых компаниях и их продукции. В последние годы широко применяется INTERNET. Такая информация надежна, но дорога. Поэтому иногда лучше пользоваться своими силами. Американские бизнесмены практикуют правило пяти «си», по которому о партнере нужно знать:
Характер (character ).
Финансовые возможности (capacity).
Имущество (capital).
Обеспечение (collateral).
Общие условия (conditions).
Еще один надежный способ избежать ошибок при выборе партнера - собственная система сбора и анализа информации о предполагаемом партнере. В качестве образца в этом случае можно использовать систему Due Diligеnce - "должного внимания", практикуемую на Западе. Один из инструментов этой системы - анкета, включающая необходимые вопросы о партнере.
Маркетинговые риски
Эти риски связаны с возможностью продвижения товаров на рынки сбыта. Основные виды маркетинговых рисков: информационный, инновационный, отраслевой.
Информационный риск - это риск неопределенности или недостоверности информации , которая может касаться как юридической базы для подготовки контракта, состояния дел у партнера и его банка, так и информации о состоянии рынка предлагаемых товаров и услуг.
Отраслевой риск - это возможность потерь в результате изменений в экономическом состоянии в отрасле и степень этих изменений как внутри отрасли, так и по сравнению с другими отраслями.
Инновационный риск - это возможность потерь при вложении фирмой средств в производство новых товаров и услуг, которые могут не найти спроса на рынке.
Степень возможности проявления маркетинговых рисков велика, а уровень возможных финансовых потерь может составлять значительные суммы. Поэтому вопрос об оценке маркетинговых рисков занимает важное место на всех этапах проведения ВЭО.
Транспортные риски
Эти риски классифицируются согласно "Международным коммерческим условиям" - "Инкотермс-90" [31]по двум признакам: степени и ответственности и подразделяются на четыре группы: E, F, C и D.
Группа Е включает ситуацию, когда поставщик (продавец) держит товар на собственных складах (EX Works, EXW). Риски принимает на себя поставщик и его банк до момента принятия товара покупателем. Риск транспортировки от продавца до конечного пункта принимается покупателем и его банком.
Группа F содержит три ситуации передачи ответственности и рисков:
FCA (Free carrier) - риск и ответственность продавца и его банка переносятся на покупателя в момент передачи товара в условленном месте;
FAS (Free Alongside Ship) - ответственность и риск за товар переходят от поставщика к покупателю в определенном договором порту;
FOB (Free on Board) - продавец снимает с себя ответственность после выгрузки товара с борта корабля.
Группа С включает ситуации, когда продавец оплачивает стоимость транспортировки до порта прибытия, но риск и ответственность за целостность и сохранность товара и дополнительные затраты берет на себя покупатель. Перенос рисков и ответственности происходит в момент загрузки корабля.
CFR (Cost and Freight) - продавец оплачивает стоимость транспортировки до порта прибытия, но риск и ответственность за целостность и сохранность товара и дополнительные затраты берет на себя покупатель, Перенос рисков и ответственности происходит в момент загрузки корабля;
CIF (Cost, Insurance and Cost and Freight) - то же, что и CFR, но дополнительно продавец должен обеспечить и оплатить страховку рисков во время транспортировки;
CPT (Carrier Paid To) - продавец и покупатель делят между собой риски и ответственность. В определенный момент, обычно какой-то промежуточный пункт, риски полностью переходят от продавца к покупателю.
CIP (Freight/Carriage and Insurance Paid To) - риски переходят от продавца к покупателю в определенном промежуточном пункте транспортировки, но, кроме того, продавец обеспечивает и платит страховку товара.
Группа D означает, что все транспортные риски ложатся на продавца.
DAF ( Delivered At Frontier) - продавец принимает на себя риски до государственной границы. Далее риски переходят на покупателя.
DES ( Delivered Ex Ship) – передача рисков продавцом покупателю происходит на борту корабля.
DEQ ( Delivered Ex Quay) – передача рисков продавцом покупателю происходит в момент прибытия товара в порт загрузки.
DDU ( Delivered Duty Unpaid) – продавец принимает на себя транспортные риски за порчу, потери, хищения и прочее товара до определенного договором места на территории покупателя.
DDP ( Delivered Duty Paid) – продавец отвечает за транспортные риски до места, определенного покупателем, но последний оплачивает их.
Риски могут перейти от продавца к покупателю раньше, если покупатель по каким-либо причинам не принимает товар или не может произвести оплату в срок. Основная ошибка, влекущая финансовые убытки субъекта ВЭД, это неправильное определение в контракте момента перехода риска от продавца к покупателю. Кроме того, существуют риски, связанные с выбором транспортного средства. Управлением этого типа рисков занимаются страховые компании.
Коммерческие риски
Это риски, возникающие в процессе реализации товаров и услуг. К ним относятся: риск отказа регистрации товара в стране ввоза, риск упущенной выгоды, риск прямых финансовых потерь и другие. Основные их причины: падение спроса на товар, введение ограничений на продажу, повышение закупочной цены, снижение объемов закупок, потери товара и многое другое. Степень возможности возникновения коммерческих рисков составляет около 20% всех прочих рисков и зависит от каждой конкретной ситуации. Анализ данного вида рисков является сложной задачей и проводится в комплексе с оценкой маркетинговой ситуации и маркетинговых рисков. Эти риски связаны со всем ходом проведения основных этапов сделки и могут повлечь за собой возникновение многих других рисков, которые все вместе могут дать потери, в несколько раз большие суммы контракта.
Таможенные риски
В структуре рисков ВЭД таможенные риски занимают одно из ведущих мест. В эту группу рисков входят:
Риски, связанные с несвоевременной сертификацией товаров.
Риски неправильного расчета таможенных пошлин, акцизов, НДС и т.п.
Риски несоблюдения требований по заполнению документов ВЭД
Риски выбора транспортного средства, не отвечающего требованиям Таможенной конвенции МДП.
Один из наиболее отрицательных факторов, которые несут в себе эти риски, временной. Это особенно важно, когда товар уже пересек границу. Убытки определяются просрочкой поступления средств на расчетный счет таможни и проведением сертификации. Чем дольше это время, тем больше убытки из-за простоя транспортных средств и штрафов за просрочку платежей. Другой важный фактор – информационный.
Глава 2. ИССЛЕДОВАНИЕ РИСКОВ ВЭД ДОНЕЦКОГО МЕТАЛЛУРГИЧЕСКОГО ЗАВОДА
2.1 Внешнеэкономическая деятельность Донецкого металлургического завода
ОАО «Донецкий металлургический завод» - одно из старейших и ведущих предприятий города. Основан в 1872 году. В настоящее время в цехах завода выплавляются чугун и большой объем марок стали – легированных, низколегированных, подшипниковых. Производится трубная и передельная заготовки, более двухсот пятидесяти профилеразмеров проката, толстый лист, сварные водо- и газопроводные трубы с покрытиями, мебель для офисов и предприятий общественного питания, шлакообразующие смеси, гранулированный шлак. Продукция завода широко применяется во многих отраслях промышленности в стране, пользуется спросом за рубежом [ 21, 30 ].
Инвестиции в основной капитал составили 132397 тыс. грн., в том числе иностранные – 129414 тыс. грн. (43373 тыс. долл. США). Инвестиционная деятельность осуществляется в соответствии с контрактом от 10.04.2006 N 431 между ДМЗ и компанией Металзраша Корп. ЛТД. – Британские, Вергинские острава.
При плане взноса инвестиций на 2006 год в сумме 8600 тыс. долл. США фактически поступило 34405 тыс. долл. Выполнение составило 398,8%. Всего по инвестиционному проекту должно поступить инвестиций 55 тыс. долл. США. Поступило 43373 тыс. долл. США.
Более 65% выпущенной продукции поставляется на экспорт в страны Юго-Восточной Азии, Ближнего Востока и Европы – это страны СНГ (Россия, Беларусь, Азербайджан, Узбекистан), Тайвань, Румыния, Бельгия, Германия, Великобритания, Сирия, Малайзия, Словакия, Филиппины, Китай, Словакия. Поэтому с полным основанием можно сказать, что продукция ДМЗ известна далеко за его пределами и внешнеэкономическая деятельность завода в настоящее время является преобладающей.
В 2006 г. по контрактам ОВЭС экспортирована следующая металлопродукция:
Квадратная заготовка:
фирма «Металзраша» контракт № 26 К- 87685,78 т (Тайвань); № 462 – 110437,50 т (Тайвань); № 463 – 155356,23 т (Тайвань);
- фирма «Селтик» контракт № 1045 – 14767,68 т (Тайвань);
- фирма «Элснер» контракт № 52 К - 2233,64 т (Тайвань).
Всего: 370390,83 тонны
Трубная заготовка:
- фирма «Метлзраша», контракт № 108 – 52627,62 т (Румыния);
№ 108 – 3524,48 т (Турция);
№ 108 – 595,32 т (Тайвань);
№ 628 – 456,58 т (Бельгия);
фирма «Моргтехкомплект» договор № 263 – 199,78 т (Беларусь);
фирма «Алфеко» контракт № 51 К – 1265,6 т (Румыния).
Всего: 58669,38 тонны
Круглая заготовка:
- фирма «Кингстон» контракт № 56 К – 189,47 т (Германия);
- фирма «Ширвани» контракт № 11 К – 482,24 т (Россия);
- фирма «М-а-М» контракт № 46 К – 118,8 т (Великобритания);
№ 13 К – 38,72 т (Великобритания);
№ 32 К – 16,46 т (Великобритания);
- фирма «MDL» контракт № 9 К – 585,60 т (Украина).
Всего: 1431,29 тонны.
Сортовой прокат:
фирма «Азия Коммодитиес» контракт № 741 – 1256,41 т (Россия); № 1079 – 330,06 т (Сирия); № 1079 – 181,77 т (Болгария); № 1080 – 2326,48 т (Сирия).
Всего:4094,72 тонны.
Лист:
- фирма «Мидланд» контракт № 59 К – 689,64 т (Китай);
фирма «Пан Пасифик» контракт № 209 – 3654,04 т (Малазия); № 209 – 43799,02 т (Филиппины); № 211 – 127,06 т (Словакия); № 16 К – 18570,08 т (Филиппины); № 1084 – 738,55 т (Филиппины).
- фирма «Парма» контракт № 255 –206,4 т (Россия);
фирма «Ширвани» контракт № 307 – 339,00 т (Азербайджан); № 307 – 129,18 т (Россия); № 1003 – 129,12 т (Азербайждан);
фирма «Ариана» контракт № 43 К – 205,06 т (Сирия).
Всего:68578,15 тонны
Трубы водо-газопроводные:
фирма «Энерготрейд» № 987 – 176,65 т (Узбекистан).
В 2006 году по контрактам ОВЭС импортирована на завод следующая продукция:
ферротитан:
фирма «Металзраша», контракт № 5500000036 – 41,9095 т на сумму 142492,30 долларов США;
фирма «Металзраша», контракт № 5500000458 – 21,9430 т на сумму 38400,25 долларов США;
феррохром:
фирма «Металзраша», контракт № 550000182 – 159,00 т на сумму 238500,00 долларов США;
ферросплавы:
фирма «Металзраша», контракт № 13 К – на сумму 390260,00 долл.США;
катанка алюминиевая:
фирма «Металзраша», контракт № 5500001077 – 20,00 т на сумму 36200,00 долларов США;
магнезит: фирма «Металзраша», контракт № 5500000041 на сумму 3274267,60 дол. США;
никель: фирма «Металзраша», контракт № 5500000116 – 41,910 т на сумму 142492,30 долларов США;
электроды:
фирма «Металзраша», контракт № 5500000431 – 1094,434 т на сумму 4323014,30 долларов США;
кокс:
фирма «Селтик», контракт № 5500000287 – 119865,04 т на сумму 11746773,92 долларов США;
фирма «Азия ком.», контракт № 8К – 149232,71 т на сумму 14624805,58 дол. США;
галантерея:
фирма «Ширвани», контракт № 11 К – на сумму 138794,20 дол. США;
рабочая одежда:
фирма «Ариана», контракт № 43 К – на сумму 65980 долларов США;
металлолом:
фирма «Мидланд рес.», контракт № 131 – 6002,9 БТ на сумму 518650,56 дол. США;
строительные работы: фирма «Синтезис», контракт № 45 К – на сумму 158249,27 дол. США;
катионит: фирма «МаМ», контракт № 46 К – на сумму 39710,83 долларов США;
В 2006 году экспорт в дальнее зарубежье составил более 59 % от общей реализации металлопродукции, что на 8 % выше показателя 1997 года, рис. 2.1.
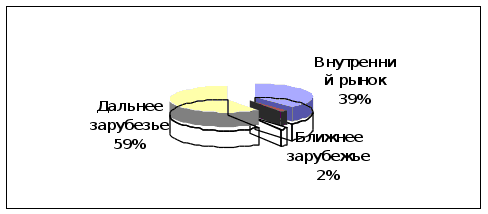 Рисунок
2.1 – Структура
экспорта
Основным российским потребителем в 2006 г. являлся ООО ГАЗ Нижний Новгород, который закупил около 6,7 тыс.т сортового проката. Но к концу 2006 г. взаимоотношения с российскими потребителями прервались в связи с экономическим кризисом.
Предприятия машиностроительной отрасли Беларуси закупили 9,4 тыс.т металлопродукции, в том числе более 4 тыс. т крупного сорта диаметром 140-180 мм из высоколегированных марок стали. Молдавия не испытывает потребности в украинском металлопрокате. Со странами Балтии, Узбекистана, Армении, Азербайджаном предприятие налаживает деловые контракты.
Отгрузка металлопродукции в страны СНГ и Прибалтики в 2006 г. показана в табл. 2.1.
Таблица 2.1 – Реализация металлопродукции в странах СНГ и Прибалтики
| БЕЛАРУСЬ | 3897 т |
| РОССИЯ | 8974 т |
| УЗБЕКИСТАН | 389 т |
| УЗБЕКИСТАН (трубы) | 177 т |
| МОЛДОВА | 27 т |
| АЗЕРБАЙДЖАН | 468 т |
| ЛИТВА | 129 т |
| ЛАТВИЯ | 114 т |
| Итого отгружено,т 14175 т | |
Для сравнения приведем данные по реализации продукции на внутреннем рынке Украины. Здесь главными потребителями проката являются предприятия двух наиболее промышленно-развитых регионов – Днепропетровской (40 %) и Донецкой (35 %) областей.
В Днепропетровской области расположены крупнейшие трубные заводы Украины, которые приобретают в основном продукцию обжимного цеха (трубную заготовку) для дальнейшей ее переработки. В Донецкой области развита машиностроительная отрасль и судостроение, которые закупают сортовой прокат различных профилей и марок.
В 2006 г. были налажены взаимоотношения с судостроительными и судоремонтными заводами Одесской области и Автономной Республики Крым. Реализация металлопроката на рынке Украины характеризуется рис. 2. 2.
Предприятие активно работает над возобновлением контрактов с промышленными предприятиями всех регионов страны. Политика ценообразования и производства сводится к удовлетворению нужд потребителей с целью роста рынка сбыта, минуя услуги посреднических организаций. Государственные заказы в 2006 году отсутствовали. Кооперативные поставки ОАО «ДМЗ» за 2006 год представлены в табл. 2.2.
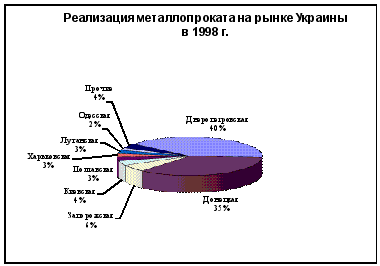
Рисунок 2.2 – Реализация металлопроката на рынке Украины
Таблица 2.2 – Корпоративные поставки
| Грузополучатель | Отгружено в двекабре | Отгружено от начала года |
| Южно-трубный завод г. Никополь | 1464 | 51195 |