Основные фонды как объект статистического изучения
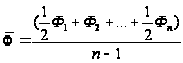
Если известны данные на не равноудаленные моменты времени, то используется средняя арифметическая взвешенная из средних значений между моментами, весом является промежуток времени между моментами:
 ,
где
 средняя стоимость
основных фондов
на промежутке
времени между
моментами i
и (i+1),
t – длительность промежутка времени между моментами.
Органы государственной статистики составляют эти балансы в текущих, среднегодовых и поступающих ценах.
2.6 Показатели состояния, движения, воспроизводства и эффективности использования основных фондов
На основании данных о стоимости основных фондов по различным видам оценки рассчитываются коэффициенты годности и износа, отражающие состояние этого капитала на начало или конец года.
Коэффициент износа рассчитывается как отношение суммы износа основных фондов к их полной стоимости:
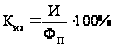 ,
где И - сумма износа, рассчитывается разность между полной и остаточной стоимостью на начало или конец года
И = ФП - ФО
Коэффициент износа характеризует долю стоимости основных фондов, которая перенесена на продукт.
Коэффициент годности рассчитывается как отношение остаточной балансовой стоимости к полной балансовой стоимости:
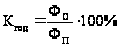
Коэффициент годности характеризует неизношенную часть основных фондов, т.е. долю их стоимости, которая ещё не перенесена на продукт.
Сумма коэффициентов годности и износа для одного и того же вида основных фондов должна быть равна единице (или 100 %).
КИЗ + КГОД = 100%
Особенности этих показателей:
Это моментные показатели;
они отражают нормативный (по нормам амортизации), а не фактический износ основных фондов.
Наряду с коэффициентом износа и годности всех основных фондов в целом целесообразно вычислять эти показатели по отдельным видам фондов, так как между ними имеются существенные различия в степени износа.
Показатели движения основных фондов характеризуют поступление и выбытие основных фондов.
Коэффициент ввода рассчитывается как отношение стоимости всех вновь поступивших основных фондов к стоимости основных фондов на конец отчётного периода. Характеризует долю поступивших основных фондов в отчётном году в их стоимости на конец периода:
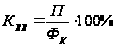
Коэффициент обновления рассчитывается как отношение стоимости введенных в действие новых основных фондов к стоимости основных фондов на конец отчётного периода. Характеризует долю новых основных фондов в их общем объеме на конец периода:
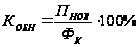
Коэффициент выбытия рассчитывается как отношение стоимости всех выбывших в течение данного периода основных фондов к их стоимости на начало периода, когда эти выбывшие фонды ещё значились на балансе данного предприятия. Показывает, какая часть основных фондов выбыла в отчётном периоде:
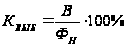
Коэффициент ликвидации рассчитывается как отношение стоимости основных фондов, выбывших вследствие окончания их обращения в производстве (из-за ветхости), к стоимости основных фондов на начало периода. Показывает долю ликвидированных основных фондов в их общей стоимости:
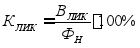
Темп прироста стоимости основных фондов показывает на сколько процентов увеличилась первоначальная стоимость основных фондов за период:
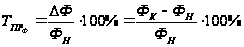
Особенности показателей движения основных фондов: коэффициенты обновления и выбытия основных фондов, вычисляемые за длительное время, могут дать искажённое представление о движении основных фондов, т.к. наиболее активные и быстроизнашивающиеся основные фонды, например, оборудование, могут быть обновлены за это время дважды и более. Отсюда следует, что рассмотренные коэффициенты целесообразно вычислять за сравнительно небольшие и одинаковые промежутки времени, а также отдельно по видам основных фондов.
К основным показателям использования основных фондов относятся: фондоотдача, фондоёмкость продукции, фондовооруженность труда основными фондами.
Фондоотдача (h) показывает выпуск продукции в расчете на один рубль стоимости основных фондов. Она вычисляется как отношение объёма продукции в стоимостном выражении, созданного на предприятии за определённый период, к средней стоимости основных фондов за этот же период, применённых в производстве этой продукции. Этот показатель обобщённо характеризует эффективность использования основных фондов как материальных резервов производства:
 ,
где Q - стоимость произведенной продукции,
 - средняя
стоимость
основных фондов.
Фондоёмкость продукции (L) - величина, обратная показателю фондоотдачи. Она рассчитывается как отношение средней стоимости применённых в производстве продукции за определённый период основных фондов к объёму продукции в стоимостном выражении, созданной на предприятии:

Этот показатель характеризует уровень затрат основных фондов на один рубль продукции, созданной на предприятии за данный период, или потребность в основном капитале на единицу стоимости результата. Чем меньше фондоемкость, тем эффективнее используются основные фонды. В литературе этот показатель также называют коэффициентом закрепления основных средств, т.к. он показывает средний размер связывания основного капитала в производстве.
Снижение фондоёмкости характеризует в общем виде экономию основных фондов, участвовавших в производстве. Для анализа влияния степени использования основных фондов (фондоёмкости или фондоотдачи) на потребность в основных фондах в производстве используют двухфакторную модель:
 ,
которая показывает, что средняя стоимость участвующих в производстве определенного объема продукции основных фондов зависит от объема продукции и от фондоемкости продукции.
Тогда улучшение использования основных фондов, т.е. снижение фондоемкости, ведет к снижению стоимости основных фондов для производства определенного объема продукции в отчетном периоде. Это «условное высвобождение» основных фондов, или относительную экономию (перерасход) основных фондов, вследствие изменения эффективности их использования можно рассчитать следующим образом:
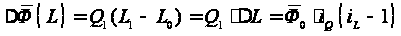
Уровень (коэффициент) вооружённости работников основными фондами рассчитывается как отношение стоимости основных производственных фондов к числу работников, применявших эти основные фонды в производстве:
 ,
где T – численность работников.
На практике обычно применяют коэффициент фондовооружённости рабочих, а не работающих.
Если показатель фондовооружённости труда определяют по состоянию на определенную дату (обычно на конец периода), тогда в числителе формулы используется стоимость основных фондов по состоянию на данный момент времени, а в знаменателе - число рабочих в наиболее заполненную смену, взятое по состоянию на ту же дату. Если показатель фондовооружённости труда определяют как показатель за период, например, за год, то в числителе и знаменателе используют средние показатели стоимости фондов и численности фактически работавших рабочих за период.
При сопоставлении фондовооружённости рабочих в динамике и, в особенности, по различным предприятиям необходимо учитывать различную технологическую структуру основных фондов. Наряду с общим показателем вычисляются частные показатели вооружённости труда рабочих активными основными фондами или только рабочими машинами и оборудованием.
Степень обновления производственного аппарата измеряется коэффициент обновления – отношением стоимости введенных основных фондов к их общей стоимости на конец рассматриваемого периода. Показатели прироста и обновления основного капитала – взаимосвязанные величины: чем выше доля прироста, тем выше уровень обновления, и наоборот. Коэффициент обновления Кобн исчисляется как отношение стоимости введенных в оборот новых основных фондов за год Р к полной балансовой стоимости на конец года Sпбс к.г.:
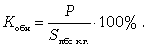
Следует отметить, что для анализа показателей объема и эффективности использования основных фондов важно определить влияние каждого из этих показателей на динамику объема производства ( продукции, услуг). Расчет динамики (прироста или снижения) объема производства в результате изменения объема основных фондов и фондоотдачи осуществляется на основе индексов стоимостного объема производства, основных фондов и индекса фондоотдачи.
3. Применение балансового метода в изучении основных фондов
3.1 Статистические методы, используемые в изучении ОФ
Основными методами являются сводка и группировка, обобщающие статистические показатели (выраженные абсолютными, относительными и средними величинами), статистические методы анализа рядов динамики, индексный, балансовый, табличный, графический и др.
Балансовый метод
Наиболее полное представление об изменении объема основных фондов за год можно получить на основе балансового метода. Данный метод используется для получения характеристики воспроизводства основных фондов. Для этой цели составляется баланс основных фондов.
Баланс основных фондов - представляет собой статистическую таблицу, данные которой характеризуют объем, структуру, воспроизводство основных фондов по экономике в целом, отраслям и формам собственности. По данным этого баланса исчисляются показатели износа, годности, обновления, выбытия, использования основных фондов. Данные о наличии основных фондов используются для расчета показателей фондоемкости, фондовооруженности, фондоотдачи и др. расчетов. Балансы основных фондов составляются в двух видах - по полной первоначальной балансовой стоимости и по остаточной балансовой стоимости, что может быть выражено в текущих ценах, среднегодовых ценах и в постоянных ценах базисного периода.
Баланс основных фондов по полной балансовой стоимости отражает изменение объема основных фондов без учета их физического состояния. Взаимосвязь между показателями баланса выражается в последнем показателе, который есть сумма стоимостей основных фондов на начало года и стоимостей основных фондов, поступивших в течение отчетного года из разных источников за вычетом стоимости выбывших основных фондов в течение отчетного года по всем направлениям выбытия.
Таблица 2
Баланс основных фондов по балансовой стоимости, млн. руб.
| Виды основных фондов в группировке по разным признакам | Наличие на начало года | Поступило в отчетном году | Выбыло в отчетном году | Наличие на конец года | ||||
| Всего | В том числе | Всего | В том числе | |||||
| ввод в действие | прочие поступления | выбытие по ветхости и износу | прочее выбытие | |||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 = 1 + 3 + 4 – 6 – 7 |
В отличие от баланса основных фондов по полной стоимости, который призван отражать процесс воспроизводства основных фондов в их физическом объеме, баланс основных фондов по остаточной балансовой стоимости характеризует изменение реальной стоимости не только по вводу и выбытию основных фондов, но и с учетом частичного восстановления их стоимости путем капитального ремонта и амортизации.
Таблица 3
Баланс основных фондов по остаточной стоимости, млн. руб.
| Виды ОФ в группировке по разным признакам | Наличие ОФ на начало года | В течение года | Наличие ОФ на конец года | |||
| ввод в действие ОФ | произведенный капитальный ремонт | выбытие по ветхости | амортизация | |||
| А | 1 | 2 | 3 | 4 | 5 | 6 = 1+2+3–4–5 |
Оценка Основных фондов по балансовой стоимости учитывает их в момент постановки на учет в бухгалтерском балансе. Балансовая стоимость представляет собой, таким образом, смешанную оценку основных фондов, т.к. часть инвентарных объектов числится на балансах по восстановительной стоимости на момент последней переоценки, а основные фонды, введенные в последующий период, учитываются по первоначальной стоимости (стоимости приобретения).
Среднегодовая стоимость Основных фондов - среднее значение показателя наличия основных фондов в течение года. Среднегодовые основные фонды исчисляются по формуле средней хронологической как частное от деления на 12 суммы, полученной от сложения половины стоимости всех основных фондов на начало и конец отчетного года и стоимости основных фондов на первое число всех остальных месяцев отчетного года.
Таким образом, балансовый метод применяется для анализа связей и пропорций изучаемых явлений. Он позволяет связать в единую систему абсолютные уровни, характеризующие движение ресурсов (материальных, трудовых, финансовых). Показатели в таких балансах образуют начальный и конечный остатки, поступление и расход, т.е. следующее балансовое равенство: остаток на начало периода + поступление за период = расход за период + остаток на конец периода
Балансы применяются для анализа взаимосвязей и пропорций как в пределах 1-го или совокупности предприятий, так и для отрасли, экономического района и экономики в целом. Поэтому, такие балансы позволяют выявлять складывающиеся пропорции в движении ресурсов между отдельными предприятиями, районами, отраслями экономики, изучать межотраслевую и межрегиональную связь.
Расчетная часть
Имеются следующие выборочные данные по предприятиям одной из отраслей промышленности региона в отчетном году (выборка 20%-ная механическая), млн. руб.:
Таблица 1
| № предприятия п/п | Выпуск продукции | Среднегодовая стоимость основных производственных фондов | № предприятия п/п | Выпуск продукции | Среднегодовая стоимость основных производственных фондов |
| 1 | 36,450 | 34,714 | 16 | 36,936 | 34,845 |
| 2 | 23,400 | 24,375 | 17 | 53,392 | 46,428 |
| 3 | 46,540 | 41,554 | 18 | 41,000 | 38,318 |
| 4 | 59,752 | 50,212 | 19 | 55,680 | 47,590 |
| 5 | 41,415 | 38,347 | 20 | 18,200 | 19,362 |
| 6 | 26,860 | 27,408 | 21 | 31,800 | 31,176 |
| 7 | 79,200 | 60,923 | 22 | 39,204 | 36,985 |
| 8 | 54,720 | 47,172 | 23 | 57,128 | 48,414 |
| 9 | 40,424 | 37,957 | 24 | 28,440 | 28,727 |
| 10 | 30,210 | 30,210 | 25 | 43,344 | 39,404 |
| 11 | 42,418 | 38,562 | 26 | 70,720 | 55,250 |
| 12 | 64,575 | 52,500 | 27 | 41,832 | 38,378 |
| 13 | 51,612 | 45,674 | 28 | 69,345 | 55,476 |
| 14 | 35,420 | 34,388 | 29 | 35,903 | 34,522 |
| 15 | 14,400 | 16,000 | 30 | 50,220 | 44,839 |
Задание 1.
По исходным данным:
Постройте статистический ряд распределения предприятий по признаку эффективность использования основных производственных фондов – фондоотдача, образовав пять групп с равными интервалами.
Рассчитайте характеристики интервального ряда распределения: среднюю арифметическую, среднее квадратическое отклонение, коэффициент вариации, моду и медиану
Сделайте выводы по результатам выполнения задания.
Задание 2
По исходным данным:
1. Установите наличие и характер связи между признаками – эффективность использования основных производственных фондов (фондоотдача) и выпуск продукции методом аналитической группировки, образовав пять групп с равными интервалами по факторному признаку.
2. Измерьте тесноту корреляционной связи между названными признаками с использованием коэффициента детерминации и эмпирического корреляционного отношения.
Сделайте выводы по результатам выполнения задания.
Задание 3
По результатам выполнения задания 1 с вероятностью 0,683 определите:
1. Ошибку выборки среднего уровня фондоотдачи и границы, в которых он будет находиться в генеральной совокупности.
2. Ошибку выборки доли организаций с уровнем фондоотдачи 1,14 руб. и более и границы, в которых будет находиться генеральная доля.
Задание 4.
Имеются следующие данные о наличии и движении основных производственных фондов организаций за год, млн. руб.:
Полная первоначальна стоимость на начало года 50,2
В течение года:
- введено новых 7,8
- выбыло по стоимости за вычетом износа 0,45
- полная стоимость выбывших фондов 4,8
Износ основных фондов на начало года, % 20
Годовая норма амортизации, % 10
По приведенным данным:
1. Постройте баланс основных производственных фондов по полной стоимости; по данным этого баланса рассчитайте показатели движения основных фондов.
2. Постройте баланс основных фондов по остаточной стоимости; по данным этого баланса рассчитайте коэффициенты состояния основных производственных фондов на начало и конец года.
Сделайте выводы.
Задание 1
Решение:
1.1 Для построения ряда распределения необходимо определить признак - инвестиции в основные фонды (таблица 1).
Таблица 1
| № предприятия п/п | Выпуск продукции | Среднегодовая стоимость основных производственных фондов | Фондоотдача | № предприятия п/п | Выпуск продукции | Среднегодовая стоимость основных производственных фондов | Фондоотдача |
| 1 | 36,450 | 34,714 | 1,050 | 16 | 36,936 | 34,845 | 1,060 |
| 2 | 23,400 | 24,375 | 0,960 | 17 | 53,392 | 46,428 | 1,150 |
| 3 | 46,540 | 41,554 | 1,120 | 18 | 41,000 | 38,318 | 1,070 |
| 4 | 59,752 | 50,212 | 1,190 | 19 | 55,680 | 47,590 | 1,170 |
| 5 | 41,415 | 38,347 | 1,080 | 20 | 18,200 | 19,362 | 0,940 |
| 6 | 26,860 | 27,408 | 0,980 | 21 | 31,800 | 31,176 | 1,020 |
| 7 | 79,200 | 60,923 | 1,300 | 22 | 39,204 | 36,985 | 1,060 |
| 8 | 54,720 | 47,172 | 1,160 | 23 | 57,128 | 48,414 | 1,180 |
| 9 | 40,424 | 37,957 | 1,065 | 24 | 28,440 | 28,727 | 0,990 |
| 10 | 30,210 | 30,210 | 1,000 | 25 | 43,344 | 39,404 | 1,100 |
| 11 | 42,418 | 38,562 | 1,100 | 26 | 70,720 | 55,250 | 1,280 |
| 12 | 64,575 | 52,500 | 1,230 | 27 | 41,832 | 38,378 | 1,090 |
| 13 | 51,612 | 45,674 | 1,130 | 28 | 69,345 | 55,476 | 1,250 |
| 14 | 35,420 | 34,388 | 1,030 | 29 | 35,903 | 34,522 | 1,040 |
| 15 | 14,400 | 16,000 | 0,900 | 30 | 50,220 | 44,839 | 1,120 |
Чтобы построить статистический ряд распределения организации, образовав пять групп с равными интервалами, определим величину интервала:
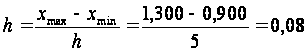 (руб.)
Отсортированные данные
Таблица 2
| № предприятия п/п | Выпуск продукции | Среднегодовая стоимость основных производственных фондов | Фондоотдача |
| 15 | 14,400 | 16,000 | 0,900 |
| 20 | 18,200 | 19,362 | 0,940 |
| 2 | 23,400 | 24,375 | 0,960 |
| Всего | 56,000 | 59,737 | 2,800 |
| 6 | 26,860 | 27,408 | 0,980 |
| 24 | 28,440 | 28,727 | 0,990 |
| 10 | 30,210 | 30,210 | 1,000 |
| 21 | 31,800 | 31,176 | 1,020 |
| 14 | 35,420 | 34,388 | 1,030 |
| 29 | 35,903 | 34,522 | 1,040 |
| 1 | 36,450 | 34,714 | 1,050 |
| Всего | 225,083 | 221,145 | 7,110 |
| 22 | 39,204 | 36,985 | 1,060 |
| 16 | 36,936 | 34,845 | 1,060 |
| 9 | 40,424 | 37,957 | 1,065 |
| 18 | 41,000 | 38,318 | 1,070 |
| 5 | 41,415 | 38,347 | 1,080 |
| 27 | 41,832 | 38,378 | 1,090 |
| 25 | 43,344 | 39,404 | 1,100 |
| 11 | 42,418 | 38,562 | 1,100 |
| 3 | 46,540 | 41,554 | 1,120 |
| 30 | 50,220 | 44,839 | 1,120 |
| 13 | 51,612 | 45,674 | 1,130 |
| Всего | 474,954 | 434,863 | 11,995 |
| 17 | 53,392 | 46,428 | 1,150 |
| 8 | 54,720 | 47,172 | 1,160 |
| 19 | 55,680 | 47,590 | 1,170 |
| 23 | 57,128 | 48,414 | 1,180 |
| 4 | 59,752 | 50,212 | 1,190 |
| Всего | 280,672 | 239,816 | 5,850 |
| 12 | 64,575 | 52,500 | 1,230 |
| 28 | 69,345 | 55,476 | 1,250 |
| 26 | 70,720 | 55,250 | 1,280 |
| 7 | 79,200 | 60,923 | 1,300 |
| Всего | 283,840 | 224,149 | 5,060 |
Таким образом, имеем следующее распределение предприятий по группам (таблица 3):
Распределение предприятий по группам
Таблица 3
| № п/п | Группа пред-тий по величине фондоотдачи | Число пред-тий | Сумма наблюдений |
| 1 | 0,900 – 0,980 | 3 | 3 |
| 2 | 0,980 – 1,060 | 7 | 10 |
| 3 | 1,060 – 1,140 | 11 | 21 |
| 4 | 1,140 – 1,220 | 5 | 26 |
| 5 | 1,220 – 1,300 | 4 | 30 |
| Итого | 30 |
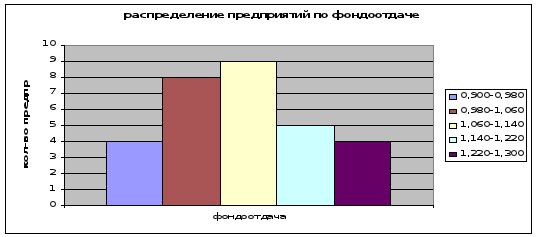
1.2 Строим график:
Гистограмма
Вычисляем моду по формуле:
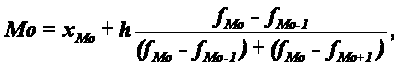
где хМo – нижняя граница модального интервала,
h –величина модального интервала,
fMo – частота модального интервала,
fMo-1 – частота интервала, предшествующего модальному,
fMo+1 – частота интервала, следующего за модальным.
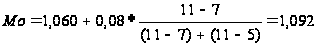
Таким образом, у данной совокупности предприятий фондоотдача, характеризуется средней величиной 1,092 млн.руб.
0,9-0,98 – 3 предприятия
098-1,06 – 7 предприятий
1,06-1,14 – 11 предприятий
1,14-1,22 – 5 предприятий
1,22-1,30 – 4 предприятия
Строим график по накопительным частотам (кумулятам):


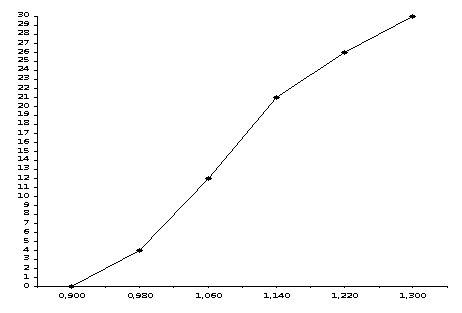
По кумуляте нашли медиану (это значение признака у центральной единицы совокупности).
 Медиана
рассчитывается
по формуле:
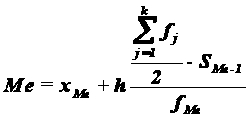
где хМе– нижняя граница медианного интервала,
h – величина медианного интервала,
 –
сумма всех
частот,
fМе – частота медианного интервала,
SMе-1 – кумулятивная (накопленная) частота интервала, предшествующего медианному.
Определяем медианный интервал, в котором находится порядковый номер медианы (n).


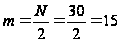 он находится
в интервале
1,060 – 1,140.
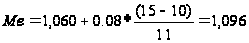 (руб.)
Таким образом, половина предприятий имеет фондоотдачу не больше 1,096 млн.руб., а другая половина – не меньше 1,096млн.руб.
Вычисляем среднее значение и показателей вариации в интервальном вариационном ряду.
Чтобы рассчитать характеристики ряда распределения: среднеарифметическую, среднее квадратическое отклонение, коэффициент вариации, рассчитаем необходимые расчетные значения и результаты представим в таблице 4:
Таблица 4
| Группа пред-тий по величине фондоотдачи |
Число пред-тий fj |
Середина
интервала
|
Расчетное значение | |||
|
|
|
|
|
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 0,900 – 0,980 | 3 | 0,940 | 2,82 | -0,160 | 0,026 | 0,077 |
| 0,980 – 1,060 | 7 | 1,020 | 7,14 | -0,080 | 0,006 | 0,045 |
| 1,060 – 1,140 | 11 | 1,100 | 12,1 | 0,000 | 0,000 | 0,000 |
| 1,140 – 1,220 | 5 | 1,180 | 5,9 | 0,080 | 0,006 | 0,032 |
| 1,220 – 1,300 | 4 | 1,260 | 5,1 | 0,160 | 0,026 | 0,102 |
| Итого | 30 | 33,00 | 0,256 | |||


Таблица с необходимыми расчетными значениями для расчета характеристик ряда распределения.
Средняя арифметическая определяется по формуле:
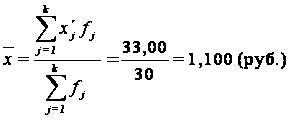
Средне квадратическое отклонение:
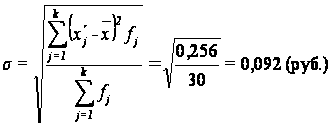
Коэффициент вариации представляет собой выраженное в процентах отношение среднего квадратического отклонения к средней арифметической:
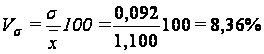
Вывод:
В результате группировки образовалось пять групп с равными интервалами равными 0,08, где выяснилось, что наиболее многочисленной является третья группа предприятий у которых величина фондоотдачи от 1,060 – 1,140 руб., в эту группу входят 11 предприятий. Второй по численности является вторая группа предприятий, куда входят 7 предприятий, и величина фондоотдачи от 0,980 – 1,060 . Третьей группой по численности является четвертая группа, куда входят 5 предприятий, величина фондоотдачи от 1,140 – 1,220. Четвертой по численности является пятая группа величина фондоотдачи которых от 1,220 – 1,300. Пятой по численности является первая группа, куда входит 3 предприятия, величина фондоотдачи от 0,9-0,98.
Средняя фондоотдача для этой совокупности составляет 1,092. Наиболее часто встречаются предприятия с фондоотдачей около 1,096. У 50% предприятий фондоотдача более 1,096, а у первой и второй группы предприятий фондоотдача менее 1,096. В среднем разница между фондоотдачей у какого – либо из предприятий от их среднего значения составляет 0,0976.
В среднем фондоотдача отклоняется от средних значений на 0,001 млн.руб. Данная совокупность является количественно однородной, т.к. коэффициент вариации равен 8,36, а значит не превышает нормальное состояние 33%. Значит, найденное среднее значение объема фондоотдачи (1,1) является типично, надежной характеристикой исследуемой совокупности предприятий.
Задание 2
Решение:
2.1 При использовании
метода аналитической
группировки
строится интервальный
ряд распределения
единиц совокупности
по факторному
признаку Х и
для каждой j-ой
группы ряда
определяется
среднегрупповое
значение
 результативного
признака Y.
Если с ростом
значений фактора
Х от группы к
группе средние
значения
систематически
возрастают
(или убывают),
между признаками
X и Y имеет
место корреляционная
связь.
Строим аналитическую
группировку,
характеризующую
зависимость
между факторным
признаком Х
– Выпуск продукции
и результативным
признаком Y
– Фондоотдача.
Групповые
средние значения
 получаем из
таблицы 2, основываясь
на итоговых
строках «Всего».
Построенную
аналитическую
группировку
представляет
табл. 5.
Таблица 5
| Номер группы |
Группы предприятий по фондоотдаче, руб.,х |
Число предприятий, fj |
Сумма выпуска продукции, млн. руб. |
|
| всего |
в среднем на одно предприятие,
|
|||
| 1 | 2 | 3 | 4 | 5=4:3 |
| 1 | 0,900 – 0,980 | 3 | 56,000 | 18,667 |
| 2 | 0,980 – 1,060 | 7 | 225,083 | 32,155 |
| 3 | 1,060 – 1,140 | 11 | 474,945 | 43,177 |
| 4 | 1,140 – 1,220 | 5 | 280,672 | 56,134 |
| 5 | 1,220 – 1,300 | 4 | 283,840 | 70,960 |
| Итого | 30 | 1320, 540 | 221,093 | |

Вывод. Данные таблицы 6 показывают, что с ростом инвестиций в основные фонды нераспределенная прибыль увеличивается. Следовательно, между исследуемыми признаками существует прямая корреляционная связь.
2.2 Теперь определяем тесноту связи:
Для ее измерения
между факторным
и результативным
признаками
рассчитывают
специальные
показатели
– эмпирический
коэффициент
детерминации
 и эмпирическое
корреляционное
отношение
 .
Эмпирический
коэффициент
детерминации
оценивает,
насколько
вариация
результативного
признака Y
объясняется
вариацией
фактора Х (остальная
часть вариации
Y объясняется
вариацией
прочих факторов).
Показатель
рассчитывается
как доля межгрупповой
дисперсии в
общей дисперсии
по формуле
 ,
где
 – общая дисперсия
признака Y,
 – межгрупповая
(факторная)
дисперсия
признака Y.
Значения
показателя
изменяются
в пределах
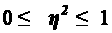 .
При отсутствии
корреляционной
связи между
признаками
Х и Y