Основные фонды как объект статистического изучения
 =0, а при наличии
функциональной
связи между
ними - равенство
 =1.
Общая дисперсия
 характеризует
вариацию
результативного
признака, сложившуюся
под влиянием
всех действующих
на Y факторов
(систематических
и случайных).
Этот показатель
вычисляется
по формуле
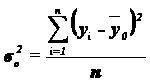 ,
где yi – индивидуальные значения результативного признака;
 –
общая средняя
значений
результативного
признака;
n – число единиц совокупности.
Общая средняя
как средняя
взвешенная
по частоте
групп интервального
ряда:
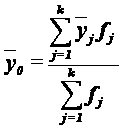
Расчет

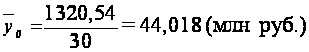
Для расчета
общей дисперсии
применяется
вспомогательная
таблица 6.
Таблица 6
|
Номер пред-тий п/п |
Выпуск продукции, млн руб. |
|
|
|
| 1 | 2 | 3 | 4 | 5 |
| 1 | 36,45 | -7,568 | 57,275 | 1328,603 |
| 2 | 23,4 | -20,618 | 425,102 | 547,560 |
| 3 | 46,54 | 2,522 | 6,360 | 2165,972 |
| 4 | 59,752 | 15,734 | 247,559 | 3570,302 |
| 5 | 41,415 | -2,603 | 6,776 | 1715,202 |
| 6 | 26,86 | -17,158 | 294,397 | 721,460 |
| 7 | 79,2 | 35,182 | 1237,773 | 6272,640 |
| 8 | 54,72 | 10,702 | 114,533 | 2994,278 |
| 9 | 40,424 | -3,594 | 12,917 | 1634,100 |
| 10 | 30,21 | -13,808 | 190,661 | 912,644 |
| 11 | 42,418 | -1,600 | 2,560 | 1799,287 |
| 12 | 64,575 | 20,557 | 422,590 | 4169,931 |
| 13 | 51,612 | 7,594 | 57,669 | 2663,799 |
| 14 | 35,42 | -8,598 | 73,926 | 1254,576 |
| 15 | 14,4 | -29,618 | 877,226 | 207,360 |
| 16 | 36,936 | -7,082 | 50,155 | 1364,268 |
| 17 | 53,392 | 9,374 | 87,872 | 2850,706 |
| 18 | 41 | -3,018 | 9,108 | 1681,000 |
| 19 | 55,68 | 11,662 | 136,002 | 3100,262 |
| 20 | 18,2 | -25,818 | 666,569 | 331,240 |
| 21 | 31,8 | -12,218 | 149,280 | 1011,240 |
| 22 | 39,204 | -4,814 | 23,175 | 1536,954 |
| 23 | 57,128 | 13,110 | 171,872 | 3263,608 |
| 24 | 28,44 | -15,578 | 242,674 | 808,834 |
| 25 | 43,344 | -0,674 | 0,454 | 1878,702 |
| 26 | 70,72 | 26,702 | 712,997 | 5001,318 |
| 27 | 41,832 | -2,186 | 4,779 | 1749,916 |
| 28 | 69,345 | 25,327 | 641,457 | 4808,729 |
| 29 | 35,903 | -8,115 | 65,853 | 1289,025 |
| 30 | 50,22 | 6,202 | 38,465 | 2522,048 |
| Итого | 1320,54 | 0,000 | 7028,034 | 65155,564 |


Расчет общей дисперсии:
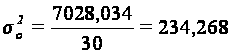
Межгрупповая
дисперсия
 измеряет
систематическую
вариацию
результативного
признака,
обусловленную
влиянием
признака-фактора
Х (по которому
произведена
группировка).
Воздействие
фактора Х на
результативный
признак Y
проявляется
в отклонении
групповых
средних
 от общей средней
.
Показатель
вычисляется
по формуле
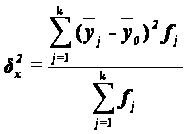 ,
где
 –групповые
средние,
– общая средняя,
 –число
единиц в j-ой
группе,
k – число групп.
Для расчета
межгрупповой
дисперсии
строится
вспомогательная
таблица 7:
Таблица 7
|
Группы пред-тий по фондоотдаче, млн руб. |
Число преприятий,
|
Среднее
значение
|
|
|
| 1 | 2 | 3 | 4 | 5 |
| 0,900 – 0,980 | 3 | 18,667 | -25,351 | 1928,070 |
| 0,980 – 1,060 | 7 | 32,155 | -11,863 | 985,163 |
| 1,060 – 1,140 | 11 | 43,177 | -0,841 | 7,783 |
| 1,140 – 1,220 | 5 | 56,134 | 12,116 | 734,036 |
| 1,220 – 1,300 | 4 | 70,960 | 26,942 | 2903,485 |
| Итого | 30 | 6558,538 |

 в группе


Расчет межгрупповой
дисперсии
:
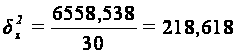
Расчет эмпирического
коэффициента
детерминации
по формуле:
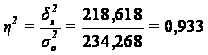 или 93,3%
Вывод. 93,3% вариации суммы фондоотдачи предприятия обусловлено вариацией выпуска продукции, а 6,7% – влиянием прочих неучтенных факторов.
Эмпирическое
корреляционное
отношение
 оценивает
тесноту связи
между факторным
и результативным
признаками
и вычисляется
по формуле
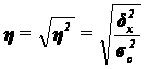
Значение
показателя
изменяются
в пределах
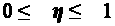 .
Чем ближе значение
 к 1, тем теснее
связь между
признаками.
Для качественной
оценки тесноты
связи на основе
служит шкала
Чэддока (табл.
8):
Таблица 8
| h | 0,1 – 0,3 | 0,3 – 0,5 | 0,5 – 0,7 | 0,7 – 0,9 | 0,9 – 0,99 |
|
Характ-ка силы связи |
Слабая | Умеренная | Заметная | Тесная | Весьма тесная |
Расчет эмпирического
корреляционного
отношения
по формуле:
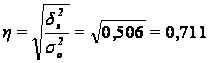 или 71,1%
Вывод. Согласно шкале Чэддока связь между выпуском продукции и суммой фондоотдачи предприятия является тесной.
Задание 3
Решение:
3.1 Применение выборочного метода наблюдения всегда связано с установлением степени достоверности оценок показателей генеральной совокупности, полученных на основе значений показателей выборочной совокупности. Достоверность этих оценок зависит от репрезентативности выборки, т.е. от того, насколько полно и адекватно представлены в выборке статистические свойства генеральной совокупности. Как правило, генеральные и выборочные характеристики не совпадают, а отклоняются на некоторую величину ε, которую называют ошибкой выборки (ошибкой репрезентативности).
Значения
признаков
единиц, отобранных
из генеральной
совокупности
в выборочную,
всегда случайны,
поэтому и
статистические
характеристики
выборки случайны,
следовательно,
и ошибки выборки
также случайны.
Ввиду этого
принято вычислять
два вида ошибок
- среднюю
 и предельную
 .
Средняя ошибка
выборки
- это среднее
квадратическое
отклонение
всех возможных
значений выборочной
средней от
генеральной
средней, т.е.
от своего
математического
ожидания M[ ].
Величина средней ошибки выборки рассчитывается дифференцированно (по различным формулам) в зависимости от вида и способа отбора единиц из генеральной совокупности в выборочную.
Для собственно-случайной
и механической
выборки с
бесповторным
способом отбора
средняя ошибка
выборочной
средней
 определяется
по формуле
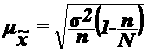
где
 – общая дисперсия
выборочных
значений признаков,
N – число единиц в генеральной совокупности,
n – число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
средняя:
 ,
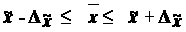
где
–
выборочная
средняя,
 – генеральная
средняя.
Границы задают доверительный интервал генеральной средней, т.е. случайную область значений, которая с вероятностью Р гарантированно содержит значение генеральной средней. Эту вероятность Р называют доверительной вероятностью или уровнем надёжности.
Для предельной
ошибки выборочной
средней
выражается
формулой
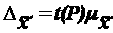
По условию
выборочная
совокупность
насчитывает
30 банков, выборка
20% механическая,
следовательно,
генеральная
совокупность
включает 150
предприятий
(30/0,2) Выборочная
средняя
,
дисперсия
 определены
в Задании 1 (п.
3). Значения
параметров,
необходимых
для решения
задачи, представлены
в табл. 9:
Таблица 9
| Р | t | n | N |
|
|
| 0,683 | 1,0 | 30 | 150 | 1,100 | 0,0085 |

1) Расчет генеральной совокупности
Расчет средней ошибки выборки:
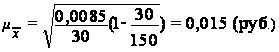 ,
Расчет предельной ошибки выборки:
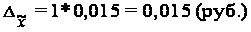
Определение по формуле (16) доверительного интервала для генеральной средней:
1,1-0,015 1,1+0,015,
1,085 руб.
1,115
руб.
Вывод. На основании проведенного выборочного обследования предприятий региона с вероятностью 0,683 можно утверждать, что для генеральной совокупности предприятий средняя фондоотдача предприятий находится в пределах от 1,085 руб. до 1,115 руб.
3.2 Доля единиц выборочной совокупности, обладающих тем или иным заданным свойством, выражается формулой

где m – число единиц совокупности, обладающих заданным свойством;
n – общее число единиц в совокупности.
Для собственно-случайной
и механической
выборки с
бесповторным
способом отбора
предельная
ошибка выборки
 доли единиц,
обладающих
заданным свойством,
рассчитывается
по формуле
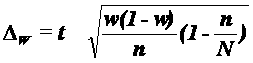
где w – доля единиц совокупности, обладающих заданным свойством;
(1-w) – доля единиц совокупности, не обладающих заданным свойством,
N – число единиц в генеральной совокупности
n– число единиц в выборочной совокупности.
Предельная
ошибка выборки
определяет
границы, в пределах
которых будет
находиться
генеральная
доля р единиц,
обладающих
заданным свойством:
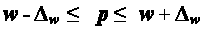
По условию Задания 3 исследуемым свойством является равенство или превышение фондоотдачи предприятий величины 1,14 руб.
Число предприятий с заданным свойством определяется из табл. 2:
m=9
Расчет выборочной доли:
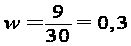
Расчет по формуле (19) предельной ошибки выборки для доли:
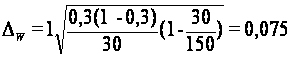
Определение по формуле (20) доверительного интервала генеральной доли:
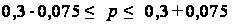
0,225
 0,375
или
22,5%
37,5%
Вывод. С вероятностью 0,683 можно утверждать, что в генеральной совокупности предприятий доля предприятий с фондоотдачей 1,14 руб. и выше будет находиться в пределах от 22,5% до 37,5%.
Задание 4.
Решение:
Таблица 11
| Полная первоначальная стоимость ОПФ на начало года, млн. руб. | 50,2 | ОПФ на конец года, млн. руб. | 53,2 |
| Введено новых ОПФ, млн. руб. | 7,8 | ||
| Выбыло по полной стоимости ОПФ, млн. руб. | -4,8 | ||
| Итого | 53,2 | Итого | 53,2 |
В основе баланса по полной стоимости лежит равенство:
Фк = Фн + П – В = 50,2 + 7,8 – 4,8 = 53,2 (млн. руб.)
Коэффициент поступления (ввода):
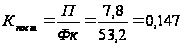
Доля всех поступивших в году основных фондов в их общем объеме на конец года 0,147, т.е 14,7%.
Коэффициент обновления:
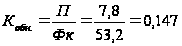
Так как все поступившие в этом году основные производственные фонды являются новыми, коэффициент поступления и обновления совпадают и равны 0,147, или 14,7%.
Коэффициент выбытия:
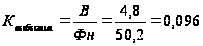
Этот коэффициент означает, что 0,096 (или 9,6%) основных производственных фондов, функционировавших в прошлом году, в этом году выбыло.
Таблица 12
| Остаточная стоимость ОПФ на начало года, млн. руб. | 50,2 | Остаточная стоимость ОПФ на конец года, млн. руб. | 43,494 |
| Износ основных фондов на начало года, млн. руб. | -10,04 | ||
| Введено новых ОПФ, млн. руб. | 7,8 | ||
| Выбыло по остаточной стоимости ОПФ, млн. руб. | -0,45 | ||
| Амортизация годовая | -4,016 | ||
| Итого | 43,494 | Итого | 43,494 |
В основе баланса по остаточной стоимости лежит равенство:
Ф'к = Ф'н +П - В' – Ар = 50,2 – 10,04 + 7,8 – 0,45 – 4,016 = 43,494(млн. руб.)
Коэффициент износа:
На начало года: Кизннг = И/Ф = 10,04/50,2 * 100 = 0,2 * 100 = 20%
На конец года: Кизнкг = И/Ф = (53,2 – 43,494)/53,2 * 100 = 18,25%
Коэффициент годности:
На начало года: Кгодн = 1 – Кизн = 1-0,2 = 0,8 или 80%
На конец года: Кгодн = 1 – Кизн = 1-0,1825 = 0,81 или 81,75%
Заключение
Когда говоришь об основных фондах, обязательно встает вопрос об эффективности их использования и применения.
Повышение эффективности основных фондов осуществляется за счет более быстрого освоения новых мощностей, повышения сменности работы машин и оборудования, совершенствования организации материально-технической базы, ремонтной службы, повышения квалификации рабочих, технического перевооружения предприятий, модернизации и проведения организационно-технических мероприятий.
В системе мероприятий по повышению эффективности общественного производства важное место занимают вопросы рационального использования основных производственных средств.
При самом экономичном использовании средств, при высвобождающихся ресурсах необходимо укрепить финансовое состояние предприятий и объединений, повысить материальную заинтересованность рабочих и служащих в повышения эффективности промышленного производства.
В ходе выполнения данной курсовой работы при выполнении теоретической части я изучила, что такое основные средства, как они подразделяются, привела классификацию основных средств, рассмотрела показатели оценки, состояния и эффективности использования основных средств.
При выполнении расчетной части я провела исследование структуры изучаемой совокупности, выявила наличие корреляционной связи между признаками, а также установила направление связи, а также я научилась применять статистические методы для решения финансово-экономических задач.
При выполнении курсовой работы я применяла программные средства Microsoft Office: MS Excel и MS Word.
Список литературы:
Общая теория статистики: Учебное пособие – Лысенко С.Н., Дмитриева И.А. – М.: ИД «Форум»: ИНФРА-М.2006.
Статистика: Учебник – Н.В.Толстик, Н.М. Матегориан – Ростов-на-Дону, ИД: Феникс, 2005.
Курс социально-экономической статистики: Учебник для вузов / Под ред. проф. М.Г.Назарова. – М.: Финстатинформ, ЮНИТИ – ДАНА, 2000.
Статистика. Учебник / Под ред. проф. И.И.Елисеевой – М.: ИД «Проспект», 2005.
Теория статистики: Учебное пособие для вузов. – М.:ЮНИТИ, 1998.
Общая теория статистики: Статистическая методология в изучении коммерческой деятельности: Учебник / Составители: А.И.Харламов, О.Э.Башина, В.Т.Бабурин и др.; Под ред. А.А.Спирина, О.Э.Башиной. М.: Финансы и статистика, 1997.
Практикум по статистике: Учеб. пособие для вузов / Под ред. В,М,Симчеры / ВЗФЭИ. – М.: ЗАО «Финстатинформ», 1999.
Статистический словарь. М.: Финстатинформ,1998.
Статистика: Учеб. пособие для вузов / Под ред. Гусаров В. М. – М.: ЮНИТИ-ДАНА, 2002.
Приложения
Основные фонды
Основные фонды по видам экономической деятельности
(на начало года; по полной учетной стоимости; млн. рублей)
| 2005 | 2006 | 2007 | 2008 | ||
|
млн. |
в процентах к итогу | ||||
| Всего основных фондов | 426818 | 482672 | 616043 | 711751 | 100 |
| в том числе по видам деятельности: | |||||
| сельское хозяйство, охота и лесное хозяйство | 16437 | 17486 | 21360 | 27778 | 3,9 |
| рыболовство, рыбоводство | 11606 | 1059 | 13514 | 13449 | 1,9 |
| добыча полезных ископаемых | 22564 | 44504 | 64503 | 84636 | 11,9 |
| обрабатывающие производства | 34726 | 50743 | 45098 | 43659 | 6,1 |
| производство и распределение электроэнергии, газа и воды | 27805 | 23811 | 32619 | 35293 | 5,0 |
| строительство | 31709 | 6765 | 11683 | 12503 | 1,8 |
|
оптовая
и розничная
торговля; ремонт
автотранспортных
средств, |
2791 | 3767 | 5227 | 7501 | 1,1 |
| гостиницы и рестораны | 3277 | 3314 | 4981 | 5407 | 0,8 |
| транспорт и связь | 96517 | 131330 | 167004 | 219566 | 30,8 |
| финансовая деятельность | 875 | 1248 | 1631 | 2437 | 0,3 |
| операции с недвижимым имуществом, аренда и предоставление услуг | 129681 | 139636 | 155737 | 157196 | 22,1 |
|
государственное
управление
и обеспечение
военной безопасности;
|
7999 | 14577 | 31227 | 37482 | 5,3 |
| образование | 19640 | 22917 | 31558 | 32744 | 4,6 |
| здравоохранение и предоставление социальных услуг | 11974 | 13016 | 19244 | 20737 | 2,9 |
| предоставление прочих коммунальных, социальных и персональных услуг | 9217 | 8499 | 10657 | 11363 | 1,6 |
Степень износа основных фондов
(на начало года; процентов)
| 2005 | 2006 | 2007 | 2008 | |
| Всего основных фондов | 46,3 | 47,9 | 47,6 | 47,1 |
Природные ресурсы
Земельная площадь1 (на начало года)
| 2006 | 2007 | 2008 | 2009 | 2010 | |
| Общая земельная площадь, тыс.га | 58991,3 | 58991,3 | 58991,3 | 58991,3 | 58991,3 |
| в том числе: | |||||
| все сельскохозяйственные угодья | 754,8 | 754,0 | 754,0 | 753,9 | 753,8 |
| из них: | |||||
| пашня | 303,6 | 303,8 | 303,7 | 303,6 | 303,6 |
| многолетние насаждения | 9,7 | 8,7 | 8,7 | 8,7 | 8,7 |
| сенокосы | 324,0 | 324,0 | 324,3 | 324,1 | 324,1 |
| пастбища | 115,7 | 115,7 | 115,5 | 115,7 | 115,6 |
| лесные площади | 24694,0 | 24691,9 | 24692,7 | 24689,5 | 24689,7 |
| древесно-кустарниковая растительность | 1564,2 | 1567,0 | 1565,5 | 1565,6 | 1565,7 |
| болота | 9205,8 | 9205,3 | 9205,2 | 9205,2 | 9205,3 |
| под водой | 1811,8 | 1811,8 | 1811,9 | 1811,9 | 1811,9 |
| прочие земли | 20960,7 | 20961,3 | 20962,0 | 20965,2 | 20964,9 |
| Из всех земель оленьи пастбища | 14221,9 | 14219,9 | 14217,0 | 14216,0 | 14214,7 |
1) По данным управлений Роснедвижимости по Архангельской области и Ненецкому автономному округу.
Размещено на