Проект по организации производства перхлорвиниловой смолы
Тогда:
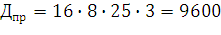 (руб).
Рассчитаем основной фонд заработной платы согласно (17):
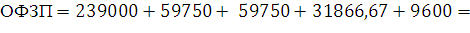 399966,67
(руб).
Рассчитаем оплату очередного отпуска:
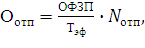 (24)
где
 - число дней
очередного
отпуска.
Тогда:
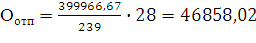 (руб).
Рассчитаем оплату ученического отпуска:
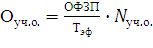 (25)
где
 - число дней
ученического
отпуска.
Тогда:
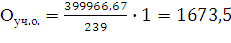 (руб).
Рассчитаем оплату дней выполнения государственных обязанностей:
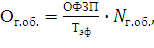 (26)
где
 - число дней
выполнения
государственных
обязанностей.
Тогда:
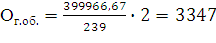 (руб).
Рассчитаем дополнительный фонд заработной платы согласно (18):
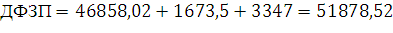 (руб).
Рассчитаем увеличение годового фонда заработной платы по районному коэффициенту:
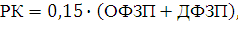 (27)
Тогда:
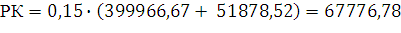 (руб).
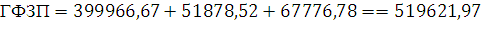 (руб).
Аналогично рассчитываем заработную плату для остального персонала по часовой ставке.
Определим годовой фонд заработной платы для руководителей, специалистов и служащих на примере мастера смены.
Основной фонд заработной платы ОФЗП рассчитывается по формуле:
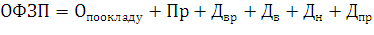 ,
(28)
где Опо окладу - оплата по окладу, руб;
Рассчитаем оплату по окладу по формуле:
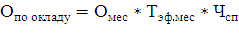 ,
(29)
гдеОмес - оклад за месяц, руб./мес;
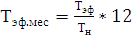 ,
(30)
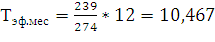 (мес.)
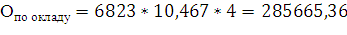 (руб.)
Рассчитаем премию за 100% выполнение плана согласно(20):
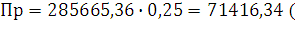 руб.)
Рассчитаем доплату за работу во вредных и тяжелых условиях труда согласно (21):
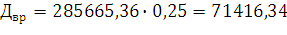 (руб.)
Рассчитаем доплату за работу в ночное время согласно (22):
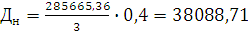 (руб.)
Рассчитаем доплату за работу в праздничные дни по формуле согласно (23):
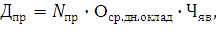 (31)
где Оср.дн.оклад - среднедневной оклад, руб.;
Среднедневной оклад находим по формуле:
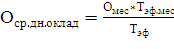 (32)
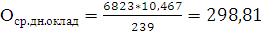 (руб.)
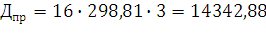 (руб.)
Рассчитаем основной фонд заработной платы согласно (28):
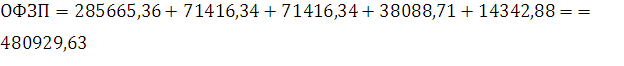 (руб.)
Рассчитаем оплату очередного отпуска согласно (24):
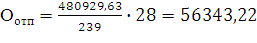 (руб.)
Рассчитаем оплату ученического отпуска согласно (25):
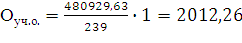 (руб.)
Рассчитаем оплату за выполнение гос. Обязанностей согласно (26):
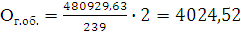 (руб.)
Рассчитаем дополнительный фонд заработной платы согласно (18):
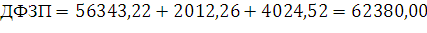 (руб.)
Рассчитаем увеличение заработной платы по районному коэффициенту согласно (27):
РК=0,15*(480929,63+62380,00)=81496,44 (руб.)
Рассчитаем годовой фонд заработной платы ГФЗП согласно (16):
ГФЗП=480929,63+62380,00+81496,44 =624806,07 (руб.)
Аналогично рассчитываем годовой фонд заработной платы для остального персонала по окладу. При расчете ГФЗП для дневного персонала не учитывают доплату за работу в ночное и вечернее время, а также доплату за праздники.
Таблица 10 – Расчет годового фонда заработной платы рабочих.
| Профессия |
|
Часовая тарифная ставка, оклад, руб. |
|
||||||||
| От (Опо окладу) |
|
|
Итого |
|
|
|
Итого | ||||
| Аппаратчик сушки | 5 | 25 | 239000 | 59750 | 9600 | 399966,67 |
|
1673,5 | 3347 | 51878,52 | 67776,78 |
| Итого: | |||||||||||
| Слесарь ремонтник | 5 | 22 | 210320,00 | 52580 | 8448 | 351970,67 | 41235,06 | 1472,68 | 2945,36 | 45653,10 | 59643,56 |
| Электромонтер по ремонту и обслуживанию электрооборудования по текущему ремонту | 5 | 22 | 210320 | 52580 | 8448 | 351970,67 | 41235,06 | 1472,68 | 2945,36 | 45653,10 | 59643,56 |
| Слесарь ремонтник | 1 | 22 | 36960 | 9240 | 0 | 55440 | 7392,00 | 264,00 | 528,00 | 8184,00 | 9543,60 |
| Электрогазосв. | 1 | 23,5 | 39480 | 9870 | 0 | 59220 | 7896,00 | 282,00 | 564,00 | 8742,00 | 10194,30 |
| Уборщик | 1 | 4870 | 50091,43 | 12522,86 | 0 | 75137,14 | 10018,29 | 357,80 | 715,59 | 11091,67 | 12934,32 |
| Итого: | |||||||||||
| Мастер смены | 4 | 6823 | 285665,36 | 71416,34 | 14324 | 480929,63 | 56343,22 | 2012,26 | 4024,52 | 62380,00 | 81496,44 |
| Начальник цеха | 1 | 10534 | 108349,71 | 27087,43 | 0 | 162524,57 | 21669,94 | 773,93 | 1547,85 | 23991,72 | 27977,44 |
| Заместитель начальника цеха | 1 | 9579 | 98526,86 | 24631,71 | 0 | 147790,29 | 19705,37 | 703,76 | 1407,53 | 21816,66 | 25441,04 |
| Энергетик цеха | 1 | 8272 | 85083,43 | 21270,86 | 0 | 127625,14 | 17016,69 | 607,74 | 1215,48 | 18839,90 | 21969,76 |
| Начальник отделения | 3 | 7398 | 228281,14 | 57070,29 | 0 | 342421,71 | 45656,23 | 1630,58 | 3261,16 | 50547,97 | 58945,45 |
| Мастер по ремонту оборудования | 1 | 6769 | 69624,00 | 17406,00 | 0 | 104436,00 | 13924,80 | 497,31 | 994,63 | 15416,74 | 17977,91 |
| Табельщик | 1 | 5320 | 54720,00 | 13680,00 | 0 | 82080,00 | 10944,00 | 390,86 | 781,71 | 12116,57 | 14129,49 |
| Механик цеха | 1 | 8272 | 85083,43 | 21270,86 | 0 | 127625,14 | 17016,69 | 607,74 | 1215,48 | 18839,90 | 21969,76 |
| Итого: | |||||||||||
| Всего: | |||||||||||
 чел


4. Определение расходов на содержание и эксплуатацию оборудования и общепроизводственных расходов
Расходы на содержание и эксплуатацию оборудования определяем по таблице.
-Статья "Амортизационные отчисления" учитывает сумму амортизации, определенную по рассматриваемому оборудованию в таблице 7.
-Расходы по эксплуатации оборудования принимаем в размере 4% от стоимости оборудования, а расходы на текущий и капитальный ремонт - 8%.
-Заработная плата вспомогательных рабочих переносится из таблицы 10.
-Единый социальный налог рассчитываем в размере 26,2% от фонда заработной платы вспомогательных рабочих.
-Прочие расходы рассчитываем в размере 0,5% от суммы всех предыдущих затрат.
 Таблица
11 – Расчет затраты
на содержание
и эксплуатацию
оборудования
| Статьи расходов | Сумма, руб. | |
| До модернизации | После модернизации | |
| 1. Амортизационные отчисления | 9706902,53 | 11362596,17 |
| 2. Расходы по эксплуатации оборудования | 4195662,58 | 4933858,10 |
| 3. Расходы на текущий и капитальный ремонт | 8391325,15 | 9867716,20 |
| 4. Основная и дополнительная заработная плата вспомогательных рабочих | 1165021,70 | 1165021,70 |
| 5. Единый социальный налог | 305235,69 | 305235,69 |
| 6. Прочие расходы | 118820,74 | 138172,14 |
| Итого | 23882968,38 | 27772599,99 |
Общепроизводственные расходы – это расходы, связанные с руководством цеха и обслуживанием цеховых потребностей. Для расчета цеховых расходов составляем смету в виде таблицы 12.
-Затраты по заработной плате руководителей, специалистов и служащих были рассчитаны в таблице 10.
-Расходы по содержанию и текущему ремонту зданий и сооружений общецехового назначения принимаем в размере 12% от их стоимости.
-Расходы по охране труда - в размере 15% фонда заработной платы всех работников цеха.
-Прочие расходы составляют 8 % от суммы всех общепроизводственных расходов.
Таблица 12 – Смета общепроизводственных расходов
| Статьи расходов | Сумма, руб. | |
| До модернизации | После модернизации | |
| 1. Основная и дополнительная заработная плата руководителей, специалистов и служащих | 1617374,11 | 1617374,11 |
| 2. Единый социальный налог | 423752,02 | 423752,02 |
| 3. Амортизация зданий и сооружений общецехового назначения | 301200,26 | 301200,26 |
| 4. Текущий ремонт зданий и сооружений общецехового назначения | 1902317,4 | 1902317,4 |
| 5. Расходы на содержание и эксплуатацию зданий и сооружений общецехового назначения | 1902317,4 | 1902317,4 |
| 6. Расходы по охране труда | 563089,94 | 563089,94 |
| 7. Прочие расходы | 536804,09 | 536804,09 |
| Итого | 7246855,22 | 7246855,22 |
Так как в данном курсовом проекте рассматривается технологическая установка, а не цех полностью, то в дальнейших расчетах учитываем лишь часть общепроизводственных расходов, приходящихся на данную установку. Распределение общепроизводственных расходов можно провести пропорционально стоимости технологического оборудования, т.е. следующим образом:
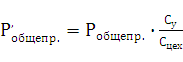 (33)
где
 - часть общепроизводственных
расходов, относимая
на установку,
руб.;
 - общая сумма
общепроизводственных
расходов, руб.;
Су - стоимость технологического оборудования рассматриваемой установки, руб;
Сцех - стоимость основного технологического оборудования в целом по цеху, руб.
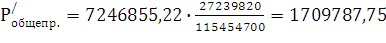 (руб.)
5. Определение себестоимости продукции
Себестоимость продукции отражает технический и организационный уровень проекта и представляет затраты в стоимостном выражении на производство и реализацию продукции. Расчет себестоимости продукции приводим в табличной форме.
Единый социальный налог рассчитывается в размере 26,2 % от фонда заработной платы основных рабочих.
Общехозяйственные расходы включают затраты на управление предприятием, на стандартизацию и др. Величину этих затрат принимаем в размере 15% от разности между цеховой себестоимостью продукции и разностью затратами на сырье и материалы и возвратными отходами.
Коммерческие расходы, т.е. расходы по реализации продукции принимаем в размере 3% производственной себестоимости.
Таблица 13 – Калькуляция себестоимости продукции домодернизации:
| Статьи затрат | на единицу продукции | на весь объем | |||
| количество | цена, р. | сумма, р. | Кол-во | сумма, р. | |
| 1. Сырье и материалы | |||||
| Известняк, т | 1,97863 | 39,91 | 78,97 | 249154,98 | 9943775,25 |
| Итого по статье 1: | 78,97 | 9943775,25 | |||
| 2. Топливо и энергоресурсы | |||||
| Электроэнергия, тыс. кВтч | 0,421 | 430,23 | 181,13 | 53013,57 | 22808028,22 |
| Вода оборотная, тыс. м3 | 0,00247 | 251,87 | 0,62 | 311,03 | 78339,13 |
| Вода речная, тыс. м3 | 0,000184 | 201,48 | 0,04 | 23,17 | 4668,29 |
| Итого по статье 2: | 181,79 | 22891035,64 | |||
| 3. Основная и дополнительная заработная плата основных производственных рабочих | 4,13 | 519621,97 | |||
| 4. Единый социальный налог | 1,08 | 136140,96 | |||
| 5. Расходы на содержание и эксплуатацию оборудования | 189,66 | 23882968,38 | |||
| 6. Общепроизводственные расходы | 13,58 | 1709787,75 | |||
| Итого цеховая себестоимость | 469,20 | 59083329,95 | |||
| 7. Общехозяйственные расходы | 58,54 | 7370933,20 | |||
| Производственная себестоимость | 527,74 | 66454263,15 | |||
| 8. Коммерческие расходы | 15,83 | 1993627,89 | |||
| Полная себестоимость продукции | 543,57 | 68447891,05 | |||
Таблица 14 – Калькуляция себестоимости продукции после модернизации:
| Статьи затрат | на единицу продукции | на весь объем | |||
| количество | цена, р. | сумма, р. | Кол-во | сумма, р. | |
| 1. Сырье и материалы | |||||
| Известняк, т | 1,97863 | 39,91 | 78,97 | 323002,58 | 12891033,05 |
| Итого по статье 1: | 78,97 | 323002,58 | 12891033,05 | ||
| 2. Топливо и энергоресурсы | |||||
| Электроэнергия, тыс. кВтч | 0,6315 | 430,23 | 271,69 | 103089,58 | 44352228,91 |
| Вода оборотная, тыс. м3 | 0,00156 | 251,87 | 0,39 | 254,66 | 64141,99 |
| Вода речная, тыс. м3 | 0,00003 | 201,48 | 0,01 | 4,90 | 986,72 |
| Итого по статье 2: | 272,09 | 44417357,62 | |||
| 3. Основная и дополнительная заработная плата основных производственных рабочих | 3,18 | 519621,97 | |||
| 4. Единый социальный налог | 0,83 | 136140,96 | |||
| 5. Расходы на содержание и эксплуатацию оборудования | 44,39 | 7246855,22 | |||
| 6. Общепроизводственные расходы | 10,47 | 1709787,75 | |||
| Итого цеховая себестоимость | 409,94 | 66920796,57 | |||
| 7. Общехозяйственные расходы | 45,15 | 7370933,20 | |||
| Производственная себестоимость | 455,09 | 74291729,77 | |||
| 8. Коммерческие расходы | 12,21 | 1993627,89 | |||
| Полная себестоимость продукции | 467,30 | 76285357,67 | |||
6. Обоснование экономической эффективности проектного решения
Производительность труда одного работающего Птр, определяется следующим образом:
 ,(34)
где М – производительная мощность объекта, т/год;
Чсп – списочная численность работающих, чел.
до
модернизации:
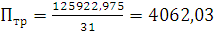 т/чел*год.
после
модернизации:
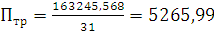 т/чел*год.
Средняя заработная плата одного работающего Зср определяется по формуле:
 ,
(35)
где Зср – средняя заработная плата одного работающего, руб.;
ГФЗП – годовой фонд заработной платы основных, вспомогательных рабочих и инженерно-технического персонала, руб.;
12 – число месяцев в году.
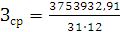 =10091,22
(руб)
Удельные капитальные вложения Ку, определяются по формуле:
 ,
(36)
где Ку – удельные капитальные вложения, руб./т;
СОПФ – стоимость основного производственного фонда, руб./т;
до
модернизации:
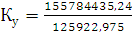 =1237,14(руб./т.)
после
модернизации:
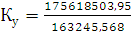 =1075,79(руб./т.)
В качестве показателя общей (абсолютной) эффективности используем показатель рентабельности производственных фондов, определяемый следующим образом:
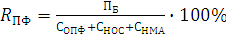 ,
(37)
где Пб – прибыль балансовая;
Сопф – среднегодовая стоимость основных производственных фондов;
Снос – среднегодовой остаток нормируемых оборотных средств;
Снма – стоимость нематериальных активов.
Так как мы рассматриваем отдельное производство, то вместо балансовой прибыли используем показатель прибыли от реализации данного вида продукта.
Прибыль от реализации продукции, определяется следующим образом:
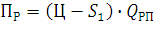 ,(38)
где Qрп – объем реализованной продукции
Ц – цена продукции без учета налога на добавленную стоимость и акцизов;
S1 – себестоимость единицы продукции.
Определим прибыль от реализации продукции:
до модернизации:
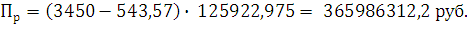
после модернизации:
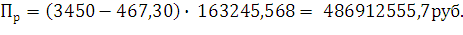
Найдем рентабельность производственных фондов:
до модернизации:
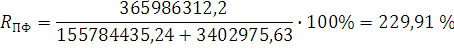
после модернизации:
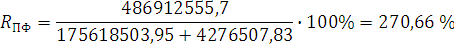
Эффективность использования основных производственных фондов определяется с помощью показателя фондоотдачи.
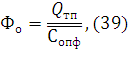
где QТП – количество выпущенной товарной продукции в стоимостном выражении;
Сопф – среднегодовая стоимость основных производственных фондов.
Рассчитаем фондоотдачу:
до модернизации:
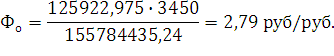
после модернизации:
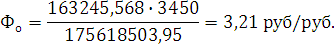
Эффективность использования живого труда характеризуется производительностью труда, которую определяем следующим образом:
 ,(40)
где Q - объем выпускаемой продукции в стоимостном выражении; Ч – численность работников цеха или данного участка. Найдем производительность труда:
до модернизации:
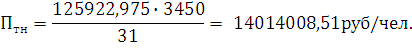
после модернизации:
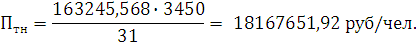
Для оценки выгодности производства данного вида продукции рассчитываем показатель рентабельности продукции.
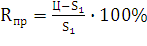 ,
(41)
где S – себестоимость реализованной продукции. Определим рентабельность продукции: до модернизации:
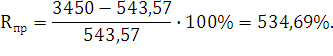
после модернизации:
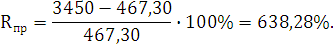
Годовой экономический эффект рассчитываем по следующей формуле:
Эт = (С1- С2) ∙ Q2 - Ен ∙ Кмод(42)
где Эт - экономический эффект от проведения многоцелевых мероприятий, руб;
C1, С2 - себестоимость единицы продукции соответственно до и после проведения мероприятия, руб./т;
Q2 - годовой выпуск продукции после проведения мероприятия, т;
Ен - нормативный коэффициент эффективности капитальных вложений;
Кмод - капитальные вложения на модернизацию объекта, руб.
Кмодбыла определена согласно формуле (11).
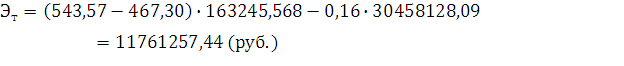
Экономическую эффективность от реализации проекта находим по формуле:
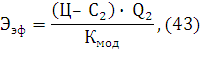
где Ц – цена продукции без учета налога на добавленную стоимость и акцизов;
С2 - себестоимость единицы продукции после проведения мероприятия, руб./т;
Q2 - годовой выпуск продукции после проведения мероприятия, т;
Кмод - капитальные вложения на реконструкцию объекта, руб.
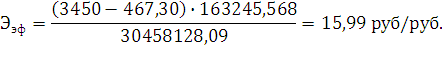
Рассчитаем срок окупаемости проведенного мероприятия как отношение капитальных вложений на модернизацию объекта к годовой прибыли от реализации:
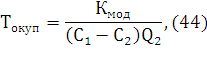
где Пр – прибыль от реализации продукции, руб; Кмод - капитальные вложения на модернизацию объекта, руб.
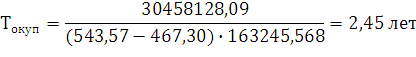
Для технико-экономической оценки проекта составляем сводную таблицу технико-экономических показателей. Эти показатели сравниваются с аналогичными показателями действующего производства (таблица 15).
Таблица 15 – Основные технико-экономические показатели производств до реконструкции и после реконструкции.
| Наименование | До реконструкции | После реконструкции |
| 1. Производственная мощность объекта, т/ год | 125922,975 | 163245,568 |
| 2. Численность работающих, чел | 31 | 31 |
| 3. Средняя заработная плата одного работающего, руб./ мес. | 10091,22 | 10091,22 |
| 4 Производительность труда, руб/чел | 4062,03 | 5265,99 |
| 5 Фондоотдача, руб./руб. | 2,79 | 3,21 |
| 6. Удельные капитальные вложения, руб./т (руб./м3) | 1237,14 | 1075,79 |
| 7. Полная себестоимость единицы продукции, руб. | 543,57 | 467,30 |
| 8. Прибыль от реализации продукции, руб. |
|
|
| 9. Рентабельность производственных фондов, % | 229,91 | 270,66 |
| 10. Рентабельность продукции, % | 534,69 | 638,28 |
| 11. Годовой экономический эффект, руб. | - | 11761257,44 |
| 12. Экономическая эффективность от реализации проекта, руб./руб. | - | 15,99 |
| 13 Срок окупаемости дополнительных капитальных вложений, лет. | - |
|


Заключение
кальцинированный сода себестоимость заработный
Модернизация процесса сушки с использованием СВЧ-реактора в производстве кальцинированной соды позволяет увеличить производственную мощность на 28%. Так как численность персонала не изменилась, то и производительность труда также увеличилась на 28 %. Средняя заработная плата осталось неизменной и составляет 10091,22 рублей также вследствие неизменности численности персонала. Такой показатель заработной платы является удовлетворительным по г.Стерлитамак.
Прибыль от реализации продукции увеличилась на 33%.
Эффективность использования основных производственных фондов согласно показателю фондоотдачи увеличилась на 15% и составила 3,21 руб./руб. Рентабельность основных производственных фондов повысилась и составила 270,66%.
Полная себестоимость единицы продукции уменьшилась на 14% за счет увеличения мощности производства. Рентабельность продукции возросла и составила 638,28%
Экономическая эффективность от реализации проекта составляет 15,99%, что намного превышает величину нормативной эффективности капитальных вложений. Это говорит о несомненной выгодности рассматриваемой модернизации производства. Годовой экономический эффект от внедрения организационно технического мероприятия составляет 11761257,44 руб. Срок окупаемости удовлетворяет нормативному и составляет 2,45 года.
На основе вышеизложенного можно сделать вывод, что рассматриваемый проект экономически выгоден и рекомендуется к внедрению.
Список использованных источников
1 Баскакова О. В. Экономика организаций (предприятий): учеб. пособие. -М.:ИТК "Дашков и К",2004.-272с.
2 Вахрин П.И. Организация и финансирование инвестиций (сборник практических задач и конкретных ситуаций): учебное пособие.-2-е изд., испр. и доп.-М.:Маркетинг,2000.-164с
3 Григорьев В. Д. Экономика предприятий химических отраслей промышленности: учеб. пособие.- Казань: Казан. гос.технол.ун-т,2004. - 352с.
4 Даминева Р.М. Экономическое обоснование дипломных проектов: учебно-методическое пособие для студентов специальности 240401 (дневное отделение). – УГНТУ, 2009.
5 Даминева Р.М. Экономика и управление производством: учебно-методическое пособие по выполнению курсовых работ (часть 2) для студентов специальности 240401 (дневное отделение). – УГНТУ, 2009.4. Зайцев Н.Л. Экономика, организация и управление предприятием: учеб. пособие. - М.: ИНФРА-М, 2004. - 491с
5. Экономика предприятия: тесты, задачи, ситуации: учеб. пособие для вузов/под ред.В.А.Швандара. - 3-е изд., перераб. и доп.-М.:ЮНИТИ -ДАНА, 2001. - 254с.
Размещено на