Анализ в управлении запасами ОАО "Гастелловское"
- на каждую ездку с грузом автомобилей-самосвалов — 0,25 л (дополнительно к линейным нормам);
- на каждую тонну собственной массы прицепа (при работе грузовых автомобилей с дизельным двигателем— 1,3 л, бензиновым — 2 л);
- на 1 ч работы специальных автомобилей (автомастерской, пожарной, молоковоза и т.п.).
Следует иметь в виду, что нормы расхода топлива для автомобилей увеличиваются при работе в зимнее время, движении по полю, работе в тяжелых дорожных условиях в период распутицы и т.д.
В плановых проработках можно исчислить только потребность в дизельном топливе, а в бензине — по среднему их соотношению, сложившемуся в аналогичном периоде в предыдущем году.
Расход масел и пластичных смазок на эксплуатацию и техническое обслуживание сельскохозяйственной техники и автомобилей определяют в соответствии с их соотношением к основному топливу (примерно 1:12—15).
План завоза топлива предусматривает не только потребность (G„), но и нормативный запас (Gнз). Поэтому массу топлива, подлежащую завозу (G3e) в течение расчетного периода (или года), определяют по формуле
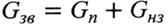
Завоз планируют по периодам (квартал, период посева или уборки урожая), а выборку — по согласованию со снабженческой организацией.
Затраты на приобретение каждой партии поставки нефтепродуктов (франко-хозяйство) исчисляют по формуле
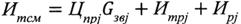
где Иmcм — затраты на приобретение нефтепродуктов, тыс. руб.;
Цщу — цена приобретения единицы массы j-го нефтепродукта, тыс. руб.;
Mmpj — затраты на транспортировку j-го нефтепродукта, тыс. руб.;
Hpj — затраты на разгрузку j'-го нефтепродукта, тыс. руб.
Для упрощения расчета затрат на нефтепродукты исчисляют комплексную цену 1 т основного топлива (дизельного топлива и бензина), для чего используют соотношение весовых и ценовых показателей расхода основного топлива и смазочных материалов. Комплексная цена основного топлива, как правило, на 8—10% выше цены его приобретения.
Нефтепродукты (топливо и смазочные материалы) в хозяйство завозят специализированным транспортом или в специально предназначенной таре и емкостях. Возможно применение централизованного завоза снабженческой организацией, что предусматривает заключение договора поставки. Сельскохозяйственное предприятие может осуществлять доставку нефтепродуктов собственными силами.
На каждую партию нефтепродукта оформляется товарно-транспортная накладная, в которой указывается наименование топлива (смазочного материала), его марка, плотность и количество. Она является основным документом для приемки товара. Приняв нефтепродукты и сделав отметку о получении указанного в ней товара, заведующий нефтескладом сдает товарно-транспортную накладную в бухгалтерию хозяйства.
Для хранения всего ассортимента получаемых нефтепродуктов используются емкости нефтесклада (резервуары, бочки, мелкая тара). Так, в типовом нефтескладе на 80 м, который обслуживает 1 человек, должны быть установлены резервуарные емкости на 90 м3, в том числе: для дизельного топлива— 35, бензина— 35, котельного топлива — 5 и масел — 15. Они могут быть установлены в надземном или подземном расположении. Небольшие партии топлива и масел допускается хранить в бочках или банках.
На нефтескладе должна быть следующая документация:
- паспорт нефтесклада и технические паспорта на установленное оборудование;
- инструкции по использованию и хранению нефтепродуктов, общей технике безопасности и мерам безопасности при обращении с этилированным бензином;
- паспорта и формуляры топливо- и маслораздаточных колонок;
- журнал учета ремонта и поверки оборудования нефтесклада.
Заправку машин проводят чаще всего закрытым способом с применением специального оборудования. Это позволяет уменьшить простои машин при заправке, предотвратить потери и загрязнение топлива, улучшить условия труда работников заправки и повысить культуру эксплуатации машин.
Основными документами для заправки топливом тракторов, автомобилей и других машин являются путевые листы, в которых заправщик отмечает наименование и объем топлива, засвидетельствовав факт выдачи своей подписью. Эту выдачу оформляют в ведомости или заборной карточке, где свою подпись ставит получатель топлива. Учет и отпуск нефтепродуктов на нефтескладе может осуществляться компьютером.
В конце каждого месяца заправщик составляет отчет о движении горючего и смазочных материалов по нефтескладу, по каждому механизатору и водителю, получившему нефтепродукты. Отчет сдается в бухгалтерию, которая проводит сличение данных путевых листов и отчета заправщика.
Ежемесячно на нефтескладах проводят инвентаризацию остатков топлива и смазочных материалов с учетом их прихода и расхода.
Следует признать, что учет и отчетность в нефтехозяйстве трудоемки и неоперативны. Внедрение компьютеризации на нефтескладе и в бухгалтерии хозяйства решает многие проблемы оперативного реагирования на состояние снабжения и расходования нефтепродуктов в сельскохозяйственном предприятии.
При организации использования нефтепродуктов необходимо всегда помнить, что топливо и смазочные материалы являются дефицитным материальным ресурсом и дорого обходятся потребителю. Принцип экономного расходования нефтепродуктов должен соблюдаться на всех этапах и стадиях их использования.
Экономии топлива способствуют проверки оборудования нефтескладов и его своевременное техническое обслуживание. Опыт эксплуатации оборудования показывает, что нерегулярное их проведение, несвоевременный ремонт приводят к потере 2-3% дизельного топлива, 3—4% бензина и около 5% моторных масел. Имеют место и другие потери, а именно:
- отсутствие или неисправность дыхательного клапана в резервуаре хранения бензина вызывает потери топлива, составляющие около 0,5%;
- негерметичное закрытие горловины резервуара — потери бензина до 2,5%, дизельного топлива — около 1,5%;
- неполное заполнение цистерны при транспортировке топлива — потери до 0,5%;
- использование одних и тех же транспортных средств для доставки разных видов топлива — потери до 1,5% топлива из-за необходимости промывки емкостей;
- заправка сельскохозяйственной техники и автомобилей из ведер — потери до 20 л топлива на одну единицу в год.
Причиной значительных потерь топлива и смазочных материалов может быть эксплуатация неисправных машин и механизмов. Доказано, что неисправность или неправильная регулировка одной форсунки дизеля, а также затупившиеся рабочие органы плугов и культиваторов, увеличивающие их тяговое сопротивление, на 15— 20% увеличивают расход топлива.
Таким образом, экономное расходование нефтепродуктов и уменьшение их потерь являются важнейшими факторами снижения эксплуатационных затрат на проведение механизированной работы и, в свою очередь, себестоимости сельскохозяйственной продукции.
3.2 Определение оптимальной партии запасов по основным видам товарно-материальных ценностей
Определим оптимальную партию заказа потребности в дизельном топливе на обработку поля площадью 150 га (вспашка земли).
Наиболее точный расчет потребности в дизельном топливе можно сделать по индивидуальным нормам расхода топлива каждой технической единицей, по каждому виду работ, предусмотренных технологией. Вместе с тем в практике планирования широко распространены укрупненные нормы и нормативы расхода дизельного топлива, например, норма расхода топлива на 1 условный эталонный гектар, норматив расхода дизельного топлива на 1 т зерна, картофеля и другой продукции растениеводства или на 1 га возделывания отдельной сельскохозяйственной культуры.
Так как основными тракторами для вспашки является трактор К- 700 и К – 701 то потребная партия заказа на дизельное топливо составит 2145 кг. (13 * 150 * 1,1).
3.3 Определение суммы высвобожденных средств из оборота за счет оптимизации запасов
Как уже было отмечено во второй главе, на ОАО «Гастелловское» наблюдается относительная неритмичность поставок сырья и материалов, кроме того, обеспеченность производственными запасами в некоторые месяцы 2008г значительно превышает необходимое количество используемого сырья и материалов. Можно отметить, что превышение запасов над потребностью в эти месяцы компенсируется недостаточным поступлением в другие. Однако при сравнении недостатка и превышения, обнаружилось, что в целом в 2008 г. имелось превышение над необходимостью на 186,3 млн. руб. (3201,1 – 3014,8) млн. руб. Таким образом, было излишне вовлечено в производственные запасов на сумму 186,3 млн. руб. руб. средств предприятия. Рациональное поступление сырья и материалов в запасы позволило бы иметь годовую оборачиваемость производственных запасов в 1,26, а не 1,55 дней:
Кроме этого, ускорение сказалось бы на эффективности работы предприятия за год. То есть, прибыль от реализации, приходящаяся на 1 руб. производственных запасов, выросла и составила бы:
Кроме того, ускорению оборачиваемости на анализируемом предприятии может способствовать снижение нормы запасов в днях. Как было уже посчитано, размер влияния составляет 27,9%.
Для ускорения оборота оборотных средств в производственных запасах важное значение приобретает механизация и автоматизация складского хозяйства. На многих предприятиях разгрузка прибывших грузов осуществляется достаточно медленно. В результате, ускорение оборачиваемости, достигнутое на одном этапе, например, ликвидация сверхнормативных запасов, поглощается замедлением на последующем, то есть разгрузке грузов, и не дает эффекта в целом [2, c.48].
Применение прогрессивной технологии складской переработки грузов и высокоэффективного оборудования позволяет увеличить оборот действующих складских помещений и площадей. Одновременно снижаются затраты на заготовительно-складские операции, относимые на стоимость заготовляемых материалов. Таким образом, не только ускоряется оборот, но и снижается потребность в оборотных средствах за счет снижения стоимости производственных запасов.
Большое значение для ускорения оборота имеет также организация контроля за их состоянием. Испорченные материалы и сырье не годятся для производства высококачественной продукции, а на приобретение новых потребуется отвлечение дополнительных денежных сумм.
Таким образом, существенными резервами ускорения оборачиваемости выступают оптимизация соотношения необходимых сырья и материалов с их наличием, а также снижение норм запасов в днях.
Изменение времени обращения товаров оказывает влияние на сумму средств, находящихся в обороте предприятия: сокращение времени обращения товаров высвобождает средства из оборота и наоборот. Для расчета суммы средств, высвобожденных из оборота или дополнительно вовлеченных в оборот, необходимо фактическую сумму однодневного оборота товаров (сумму однодневной реализации) умножить на разность между фактическим и плановым временем обращения товаров:
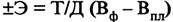
где Э — сумма средств, дополнительно привлеченных в оборот (+) или высвобожденных из оборота (-).
Д — количество дней в анализируемом периоде
Т — объем товарооборота за анализируемый период, руб.;
В — время обращения товаров, дни;
Таким образом, сумма высвобождаемых средств при сокращении время обращения на три дня составит: Э = 11676 / 360 (233 – 230) = 97,3 млн. руб.
Заключение
Большое влияние на финансовое состояние предприятия и его производственные результаты оказывает состояние производственных запасов. В целях нормального хода производства и сбыта продукции запасы должны быть оптимальными. Накопление больших запасов свидетельствует о спаде активности предприятия. Большие сверхплановые запасы приводят к замораживанию оборотного капитала, замедлению его оборачиваемости, в результате чего ухудшается финансовое состояние. Кроме того, увеличивается налог на имущество, возникают проблемы с ликвидностью, увеличивается порча сырья и материалов, растут складские расходы, что отрицательно влияет на конечные результаты деятельности.
В то же время недостаток запасов (сырья, материалов, топлива) может привести к перебоям процесса производства, к недогрузке производственной мощности, падению объемов выпуска продукции, росту себестоимости, убыткам, что также отрицательно сказывается на финансовом состоянии. Поэтому каждое предприятие должно стремиться к тому, чтобы производство вовремя и в полном объеме обеспечивалось всеми необходимыми ресурсами и в то же время, чтобы они не залеживались на складах.
С учетом изложенного в данной курсовой работе, темой которой является «Анализ в управлении запасами» на примере сельскохозяйственного предприятия ОАО «Гастелловское», можно сделать следующие выводы,что были решены следующие задачи:
- определила понятие и виды запасов;
- их роль в обеспечении успешного функционирования предприятия;
- проанализировала состояние запасов ОАО «Гастелловское».
ОАО «Гастелловское» расположено юго-западнее г.Минска. Территория хозяйства представляет собой единый компактный массив, вытянутый с севера на юг на 10км и с запада на восток на 8 км. Центр хозяйства - д. Сеница, расположена в 2 км от г. Минска.
Общая земельная площадь составляет 3625 га, из них сельскохозяйственные угодья – 3290 га, пашня – 2876 га. Бал пашни составляет 47,1; бал сельхозугодий - 45,8.
Поголовье КРС на 01.01.2009 составило 2630 голов, в том числе 1190 коров.
Товарность реализации молока находится на уровне 93%. Объем реализации молока в 2008 году составил 6705 тонн.
На ОАО «Гастелловское» в 2008 году темп роста выручки от реализации продукции по отношению к 2006 году составил 150,03%, по отношению к 2007 году темп роста составил 141,03%, что свидетельствует об увеличении выручки предприятия по отношению к 2007 и 2006 году и является положительным результатом деятельности ОАО «Гастелловское».
Обобщающие показатели использования основных фондов, характеризующие различные аспекты использования (состояния) основных фондов в целом по предприятию в 2008 году составляют следующее: фондоотдача в 2008 году составила 0,61, темп роста составил по отношению к 2007 году 139,8%, что свидетельствует об положительных тенденциях на предприятии. Фондоёмкость в 2008 году составила 1,63, что составляет 71,53% по отношению к 2007 году данный показатель показывает долю стоимости основных фондов, приходящуюся на 1 руб. выпускаемой продукции или оказанной услуги, таким образом, данный показатель свидетельствует об улучшении деятельности на ОАО «Гастелловское».
Рентабельность основных производственных фондов в 2008 году составила 7,59%, что на 7,22% больше чем в 2007 году, таким образом на ОАО «Гастелловское» увеличилась рентабельность основных фондов, что свидетельствует об эффективном использовании основных фондов, так как на ОАО «Гастелловское» в 2008 году наблюдается увеличение прибыли от реализации продукции на 1377 млн. руб., по сравнению с 2007 году.
На ОАО «Гастелловское» использование основных фондов является эффективным, так как анализируемые показатели имеют тенденцию к увеличению по отношению с отчётным 2006 и 2007 годами, данные показатели свидетельствует о том, что 2008 год был самым эффективным по отношению к 2007 году и 2006 году.
Доля оборотных активов предприятия имеет тенденцию к снижению в 2006 - 2008 годах. Так, доля оборотных активов сократилась на 1,18% по сравнению с долей на 2006 г. Доля оборотных активов на 2007 г. снизилась на 0,56% по сравнению с долей на 2006 г.
В течение 3 лет оборотные средства (так же и производственные запасы) занимали второе место в структуре актива ОАО «Гастелловское». Можно также отметить, что с течением времени наблюдается их снижение в относительном выражении на 1,18 процентных пунктов, при росте в абсолютном выражении на 3079 млн. рублей или на 156,37%.
В 2008 году увеличение производственных запасов произошло по всем статьям, наибольшее увеличение наблюдается по сырью и материалам - увеличение произошло на 1344 млн. руб., темп роста составил по отношению к 2006 году 181,31%.
Таким образом, коэффициент ритмичности равен 98,1%. Недопоставка сырья в первой квартале 2008 г. привела к уменьшению объема производства продукции, а вместе с тем и уменьшению оборачиваемости капитала, уменьшению суммы прибыли, что негативно сказывается на ОАО «Гастелловское».
Так как основными тракторами для вспашки является трактор К- 700 и К – 701 то потребная партия заказа на дизельное топливо составит 2145 кг. (13 * 150 * 1,1).
Таким образом, сумма высвобождаемых средств при сокращении время обращения на три дня составит 97,3 млн. руб.
Список использованных источников
1. Анализ хозяйственной деятельности предприятия /Под ред. Ермолович П.Л. - Мн.: ООО «Интерпрессервис», 2005. – 476 с.
2. Анализ хозяйственной деятельности в промышленности / Под общ. ред. В.И. Стражева. - 5-е изд., перер. и доп. - Мн.: Высш. шк., 2003. - 480 с.
3. Баканов, М.И., Шеремет А.Д. Теория экономического анализа. — М.: "Финансы и статистика", 2005. – 395 с.
4. Елисеева, Т.Л. Экономический анализ хозяйственной деятельности. – Мн.: Интерпресссервис, 2007. - 944 с.
5. Зайцев, Н.Л. Экономика, организация и управление предприятием: Учебное пособие. – М.: ИНФРА - М, 2005. – 491 с.
6. Кравченко, Л.И. Анализ хозяйственной деятельности в торговле. – Мн.: Новое знание, 2009. – 512 с.
7. Панков, Д.А. Анализ хозяйственной деятельности. - М.: ООО «Новое знание», 2004. - 408 с.
8. Протасов, В.Ф. Анализ деятельности предприятия (фирмы): производство, экономика, финансы, инвестиции, маркетинг. – М.: Финансы и статистика, 2004. — 482 с.
9. Савицкая, Г.В. Анализ хозяйственной деятельности предприятий АПК. – Мн.: Новое знание, 2005. - 652 с.
10. Савицкая, Г.В. Анализ хозяйственной