Поняття та структура світового ринку
Експортерами прямих іноземних інвестицій виступає дуже невелика група держав, що розвиваються, розташованих переважно у Східній. Південно-Східній Азії та Латинській Америці. Найбільшими експортерами прямих інвестицій є Південна Корея, Тайвань і Китай. У Південній Кореї та Тайвані вивезення капіталу у підприємницькій формі у 1990 р. перевищувало його ввезення, що характерно, як правило, для промислове розвинених країн.
Вивезення капіталу із країн Латинської Америки перевищувало у 1990 р. 1,1 млрд. дол. Найбільшими експортерами капіталу у даному регіоні є Бразилія та Венесуела.
Приплив у країни, що розвиваються, капіталу у позиковій формі здійснюється у вигляді іноземних кредитів по міждержавній лінії, і у вигляді іноземних приватних позик. Співвідношення між державним і приватним кредитуванням протягом 80-х років змінювалося. Якщо на початку 80-х років обсяг - нетто приватних іноземних позик майже перевищував чисте іноземне державне кредитування країн "третього світу", то починаючи з 1984 р., щорічний обсяг чистого іноземного державного кредитування країн, що розвиваються, почав перевищувати нетто - приплив сюди іноземних приватних позик. До того ж, якщо на початку 80-х років у рамках чистого іноземного державного кредитування двосторонні кредити переважали над багатосторонніми, то вже з 1984 р. обсяг багатостороннього кредитування почав перевищувати обсяг двосторонніх кредитів. Причиною, що пояснює появу зазначеної тенденції, є суттєве зростання зовнішньої заборгованості країн, що розвиваються. Зовнішня заборгованість цієї групи держав у 1985 р. становила - 966,5 млрд. дол., у 1980 р.: 1288.4 млрд. дол., 1419,4 млрд. дол. - у 1992 р., майже 1,7 трлн. дол. -у 1994р.
Найбільший борг на кінець 1994 р. мала Мексика • 125 млрд. дол. та Китай - 111 млрд. дол. Швидкими темпами зростає зовнішній борг азіатських країн - Індонезії, Таїланду, Південної Кореї, Індії. Філіппін. Азіатський континент акумулював до половини приросту світової зовнішньої заборгованості. Дещо сповільнився приріст зовнішнього боргу латиноамериканських держав, однак вони значно випереджають усі інші країни за розміром зовнішнього боргу на душу населення (1000 дол. порівняно З 250 дол. в Азії).
Борг країн, що розвиваються, нагромаджується переважно за рахунок приватних капіталовкладень. Серед країн - кредиторів перше місце посідає Японія, чиї кредити країнам, що розвиваються, переважно азіатським, у 1994 р. досягли суми - 236 млрд. дол. На другому місці - США -147 млрд. дол. (0.15% ВНП країни), половина з яких припадає на латиноамериканські країни. Третьою іде Німеччина, що надала позик на суму у 106 млрд. дол.
Оскільки повернути борги від багатьох країн, що розвиваються, дуже проблематично, то одним із засобів боротьби зі заборгованістю є її списання. За деякими оцінками, у період до 2000 р. питома вага списання заборгованості може досягнути 75-100% для африканських та інших найбідніших країн (всього майже 25 держав), чий борг у 80-ті роки зростав найшвидше, залежно від темпів економічного зростання, що визначатимуть, яку частку свого зовнішнього боргу ця група країн зможе реально обслужити.
У 1998 р. Норвегія оголосила про списання нею боргів країн "третього світу" на суму 1,1 млрд. дол.
Ще одна складова взаємин промислове розвинених держав і країн, що розвиваються, у системі світової економіки, - це міжнародна фінансова допомога слаборозвиненим країнам "третього світу".
За даними аналітиків МВФ, у 1994 р. у світі на офіційну допомогу по урядових каналах було виділено 56 млрд. дол. Порівняно з 1990 р., коли сприяння з боку ПРК країнам, що розвиваються, досягло свого максимуму, ця цифра зменшилася на 12 млрд. дол. Допомога з боку країн Організації економічної співпраці та розвитку (ОЕСР) становить всього 0,3% їхнього сукупного валового національного продукту (мета, поставлена ООН, - 0,7%).
Характерно, що більше ніж половина усієї міжнародної допомоги країнам Африки повертається на Захід у вигляді відсотків за борги. Так, борги держав Африки на південь від Сахари становили у середині 90-х років 211 млрд.дол., що удвічі перевищує спільні доходи цих країн від експорту. З 1984 р. африканські країни вже сплатили кредиторам майже 150 млрд. дол. Загальний борг африканського континенту в цілому дорівнює 313 млрд. дол., що еквівалентно 234% річного експортного доходу зазначених країн.
Певний оптимізм щодо перспектив економічного розвитку африканських країн вселяє той факт, що у 1998 р. темпи зростання сукупного ВВП держав континенту становили 4,6%, що є найвищим показником у світі. Це зумовлено, крім усього іншого, тим, що країни Африки беруть дуже незначну участь у діяльності світових фінансових бірж (7-8% всього
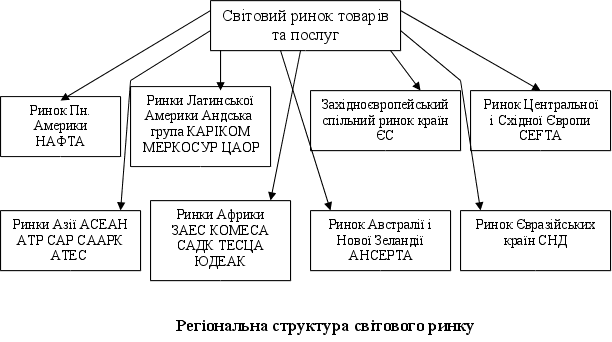
Регіональна структура світового ринку
товарів та послуг
У сучасну епоху НТР світовий ринок відіграє роль ефективного економічного механізму у використанні переваг міжнародного поділу праці, в розвитку інтернаціоналізації господарського життя для задоволення різноманітних потреб суспільства в обміні, розподілі га споживанні матеріальних та духовних благ.
Нерівномірність економічного розвитку країн світу пов’язана з розбіжностями природно-ресурсного потенціалу, забезпеченістю сировиною, енергією, трудовими ресурсами, рівнем науково-технічного розвитку, ємкістю внутрішнього ринку, залежністю від зовнішнього ринку. Конкурентна боротьба на світовому ринку, характер торговельної експансії, концентрація виробництва, накопичення і перелив капіталу ведуть до постійних змін в економічному потенціалі країн та регіонів, що відбивається на розвитку регіональних ринків товарів та послуг. Якщо після другої світової війни світовим торговельним лідером товарів та капіталів виступали США, то на сучасному етапі розвитку виділяються три центри світової торгівлі: США, Західна Європа, Японія, які концентрують 80% загального її обсягу (відповідно 13%, 46% та 8% світового товарообігу). У 70-80-ті роки за обсягами розвитку експорту та нагромадження капіталу на душу населення виділились нафтодобуваючі країни Близького Сходу - ОПЕК. Так, в Саудівській Аравії ВВП (валовий внутрішній продукт) на душу населення становить 24 тис. дол., вона випередила за цим показником Японію (22 тис. дол.) та США (20 тис. дол.) Регіон виділяється як експортер капіталу.
Значне місце у світовій торгівлі в 80-90-ті роки посідають нові індустріальні країни (Мексика, Бразилія, Аргентина, Чилі) в Латинській Америці, Південна Корея, Сінгапур, Гонконг, Тайвань у Південно-Східній Азії (схема № 1).
На регіональній структурі світового товарообігу відбиваються сучасні тенденції розвитку регіональних світових товарних ринків (табл.1).
Таблиця 1
Регіональна структура світового товарообігу
|
Регіони |
Весь товарообіг |
Експорт |
Імпорт |
Сальдо |
||
|
млрд.дол |
Дол. на душу нас. |
% |
млрд. долларів |
|||
| Європа | 3361 | 7249 | 36 | 1845 | 1816 | +29 |
| Німеччина | 802 | 10025 | 424 | 378 | +96 | |
| Франція | 492 | 8631 | 249 | 243 | +6 | |
| Великобританія | 436 | 7650 | 202 | 234 | -32 | |
| Італія | 357 | 5263 | 190 | 167 | +23 | |
| Пн.Америка | 1659,3 | 3694 | 16,3 | 729,3 | 930 | -200,7 |
| США | 1201 | 4619 | 512 | 689 | -177 | |
| Пд.Америка | 213,7 | 577 | 2,1 | 107,5 | 106,2 | +1,3 |
| Бразилія | 79,4 | 499 | 43,5 | 35,9 | +7,6 | |
| Аргентина | 37,3 | 1097 | 15,8 | 21,5 | -5,7 | |
| Мексика | 95,4 | 1098 | 34,5 | 60,9 | -26,4 | |
| Азія | 3049,5 | 892 | 29,9 | 1554 | 1995,6 | +58,4 |
| Японія | 781,6 | 6252 | 444,2 | 337,4 | +106,8 | |
| Китай | 495,9 | 402 | 260,2 | 235,7 | +24,5 | |
| Сінгапур | 236,4 | 71636 | 118,2 | 118,2 | 0 | |
| Гонконг | 365,6 | 59934 | 173,3 | 192,3 | -19 | |
| Африка | 224,5 | 304 | 2,2 | 118,3 | 106,2 | +12,1 |
| Алжир | 20,9 | 746 | 10,5 | 10,4 | +0,1 | |
| Нігерія | 19,8 | 172 | 11,8 | 8 | +3,8 | |
| ПАР | 54,8 | 1304 | 27,8 | 27 | +0,8 | |
| Австралія і Океанія | 208 | 4622 | 2 | 104 | 104 | 0 |
| Країни з перехідною економікою | 1157 | 2537 | 12,5 | 657 | 500 | +100 |
|
Весь світ |
10173,3 |
1784 |
100 |
5072,9 |
5100,4 |
+27,5 |
Пануюче положення за обсягами світового товарообігу, який становить 3661 млрд. дол. (46,4%) та показником товарообігу на душу населення - 7249 дол. посідає Західна Європа, де проживає 9,2% світового населення. Половину західноєвропейського товарообігу формують країни - ФРН, Франція, Великобританія, Італія з високим рівнем економічного потенціалу, ємким насиченим внутрішнім ринком, високими експортними квотами товарів та послуг. Завдяки розвитку регіонального поділу праці та економічній інтеграції в країнах ЄС створено єдиний внутрішній ринок на принципі "чотирьох свобод" - вільного пересування товарів, капіталів, робочої сили та послуг. А в країнах ЄС створено ефективну модель експортно-імпортних потоків, які поглинають 70% товарних ресурсів. У регіоні створено Європейську валютну систему, діє могутній ринок позикових капіталів, розвинуто пряме інвестування виробництва експортних товарів. Наукомістке виробництво експортних товарів зумовило розвиток ринку послуг, на якому ведеться обмін технологіями, патентами, ліцензіями, ноу-хау, а також послугами інжинирингу, консалтингу, лізингу, франчайзингу.
У країнах ЄС переважає пасивне торговельне сальдо, за винятком ФРН з третіми країнами. Це пояснюється залежністю економіки європейських країн від імпорту нафти, природного газу, кольорових, дорогоцінних, рідкісних металів (50% загального обсягу імпорту), а також зерна, тропічних та субтропічних товарів.
Друге місце за рівнем розвитку світової торгівлі посідає Північноамериканський ринок (МАРТА), який охоплює 20% світового товарообігу, має більш як 3100 дол. товарообігу на душу населення. Інтегратором американського ринку є США, які концентрують 70% обсягів торгівлі капіталомісткими та наукомісткими товарами, з розвинутим ємким внутрішнім ринком товарів і капіталів. США мають 100 млрд. дол. дефіциту в торгівлі товарами та понад 100 млрд. дол. дефіциту в торгівлі капіталом. Торговельний дефіцит пояснюється високою купівельною спроможністю населення, капіталоємкістю національної економіки, збільшенням витрат на НДДКР, торговельною політикою країни, яка приваблює іноземний капітал, створює вигідні умови для розміщення філій ТНК, в основному японських та західноєвропейських високотехнологічних компаній, які насичують американський ринок електронною технікою, телекомунікаційними засобами зв’язку, робототехнікою, транспортними засобами, лазерною технікою, контрольними приладами. США одночасно має неперевершені обсяги прямих інвестицій за кордоном - 450 млрд. дол. (в 1991 р.), які направляються в ЄС (224 млрд. дол.), Латинську Америку (77 млрд. дол.), Японію (23 млрд. дол.), Австралію (15 млрд.), Гонконг (6 млрд. дол.), країни ОПЕК (11 млрд. дол).
На Азіатські регіональні ринки припадає 27,8% світового товарообігу, де проживає 59,4% населення планети, що зумовлює відносно низький показник товарообігу на душу населення - 659 дол.
Однак, у регіоні виділяється Японія - третій центр світової торгівлі, яка має усталене активне торговельне сальдо, +106 млрд. дол., з активною політикою торговельної експансії та вивозу капіталу в США та Нові індустріальні країни Азії.
Малі "азіатські дракони" - Тайвань, Сінгапур, Гонконг, Південна Корея демонструють безпрецедентні темпи зростання експортного виробництва електронної техніки та розвитку зовнішньої торгівлі. Вони не перевершені у світі за показниками товарообігу на душу населення - 10-15 тис. дол. Значне місце в розвитку світової торгівлі посідають країни ОПЕК - світові експортери нафти на Близькому Сході - Саудівська Аравія, ОАЕ, Кувейт, Іран, Ірак. У регіоні функціонує Арабський спільний ринок товарів, капіталів та банківських послуг (Арабський валютний фонд, Ісламський банк розвитку, Арабський фонд економічного та соціального розвитку).
Недостатній рівень розвитку мають регіональні ринки Африки, які спеціалізуються на експорті товарів субтропічного і тропічного землеробства (какао, арахісу, цитрусових, фініків, бананів), а також мінерально-сировинних товарів.
Найбільш розвинутий Арабський спільний ринок країн Магребу має перспективи внутрірегіонального обміну машинобудівними та хімічними товарами, експортує в "треті країни" нафту, газ, фосфати, залізну руду. метали.
Проблеми розвитку Євразійського ринку пов’язані з виходом країн з перехідною економікою до світового ринку. Основними проблемами його розвитку є низька конкурентоспроможність виробництва експортних товарів, неконвертованість національних валют, нерозвинутість ринкової інфраструктури.
Політична нестабільність, незакінченість економічних реформ, дезінтеграція економічного простору СНД утруднює торговельно-економічні зв'язки і формування нової моделі експортно-імпортних потоків країн СНД з країнами Східної, Центральної та Західної Європи, а також з азіатськими та іншими регіональними ринками.
Світовий ринок непродовольчих товарів
Світовий ринок товарів споживчого призначення задовольняє попит населення на непродовольчі товари: одяг, взуття, побутову техніку, товари побутової хімії, спортивні, туристичні товари, а також товари естетичного та духовного Значення. Світовий ринок товарів побутового призначення є сферою товарно-грошового обміну між країнами, який базується на міжнародному поділі праці у виробництві цих товарів. Міжнародна спеціалізація виробництва сприяє удосконаленню випуску товарів, накопиченню капіталу для втілення науки і техніки, що забезпечує конкурентну спроможність товарів. Розвиток сучасного наукомісткого виробництва суперпобутових товарів (аудіо-, відеотехніки, персональних комп’ютерів, електротоварів, кухонних комбайнів, мікрохвильових печей та ін.) зумовлює подетальну та постадійну технологічну спеціалізацію, економічну інтеграцію країн, функціонування транснаціональних корпорацій з широкою мережею численних філіалів, що охоплюють десятки країн /напр., японська "Соні", голландська "Філіпс", американська "Еппл"/. Концентрація виробництва товарів в умовах гострої конкурентної боротьби веде до монополізації світових товарних ринків, забезпечує масовий випуск товарів, одержання високих норм прибутків ТНК. Для боротьби з негативним впливом концентрації ринків товарів споживчого призначення в рамках ЮНКТАД в 1993 р. вжито заходи щодо антимонопольної діяльності, використання стратегії державних субсидій та протекціонізму національних ринків для підтримки прибутків малих та середніх фірм. Міжнародна стратегія малого та середнього підприємництва виробництва товарів споживчого призначення рекомендована для країн з перехідною економікою, у тому числі України.
Міжнародна торгівля товарами споживчого призначення динамічно розвивається, удосконалюється товарна структура, покращується асортиментний склад. Світовий обсяг товарообігу досягнув 7,8 трлн. дол. в 1993 р., що в 20 разів перевищує рівень 1950 р. Частка товарів споживчого призначення змінилась відповідно з 40 до 30%, хоч абсолютний обсяг товарообігу даної групи товарів зростає, зрушується структура. Частка продовольчих товарів має тенденцію до зменшення обсягів, а група промислових товарів - до її збільшення. В групі промислових товарів обсяги продажу традиційних товарів - одягу, взуття, текстильних виробів поступаються перед швидко зростаючим збутом нових побутових супертоварів - побутової електронної апаратури, легкових автомобілів, засобів зв’язку, побутової хімії. У групі продовольчих товарів домінує попит на товари глибокої технологічної обробки, четвертої гами товарів, готових до споживання, кондитерські вироби, продукти тропічного, землеробства.
Добре розвинуті насичені ринки країн ОБСР, які в пошуках своїх ринкових ніш використовують програми маркетингових досліджень товарних ринків, їх сегментів. Для розробки стратегій маркетингу створено. відповідну інформаційну базу банків даних, мережу комп’ютерних центрів, рекламу. Широко використовується кредитування та страхування експорту товарів, висока культура валютних операцій, своєчасних міжнародних розрахунків. Розвиток телефонно-телефаксних зв’язків полегшує роботу престижних світових товарних бірж. Система супер- і гіпермаркетів забезпечує комплексну послугу споживачам, діє система захисту споживачів, система контролю якості товарів та їх екологічної безпеки.
Світовий ринок текстильних товарів забезпечує попит населення на швейні вироби. За даними французького центру кон’юнктури текстильного ринку і економіки, в Західній Європі темпи зростання споживання одягу становлять 2,5-3,0% на рік з врахуванням" зростання населення, рівня прибутків, структури цін. У бюджетах європейських споживачів високий рівень споживання одягу відмічається в Італії, Австрії, Норвегії, Португалії. Частка витрат на одяг у Споживчих бюджетах оцінюється в 6,2%, або 1200 німецьких марок на рік на душу населення, в Німеччині -1600, у Франції - 1100, Португалії - 600 німецьких марок.
Виділяють три групи крам за рівнем споживання одягу:
1) країни з високою купівельною спроможністю, значними обсягами споживання одягу: Німеччина, Франція, Італія, Австрія, Швеція, Бельгія, Голландія, Люксембург.
2) країни з середнім рівнем прибутків та споживання одягу: Великобританія, Ірландія, Ісландія;
3) країни з низьким рівнем прибутків, невеликим обсягом споживання одягу: Греція, Португалія, Іспанія.
Німеччина виділяється як споживач жіночих спідниць, де на одну жінку припадає 2, 3 штуки порівняно з 1,4 штуки в цілому в Європі. В Португалії, більше купують спортивних та ділових костюмів, чоловічих сорочок, у Франції - ділового та спортивного одягу, жіночих брюк та ансамблів.
Франція, Італія, Німеччина, Австрія спеціалізуються на виробництві елегантних текстильних виробів, адаптованих до динамічного розвитку моди сезонів. Франція - відомий всесвітній законодавець моди. Модні колекції одягу Пьера Кардсна, Ніни Річі, Пако Рабана, Сен Лорана, Клода Монтана, лідера трикотажної моди Соні Рикье, фірми "Родье", "Шанель", престижні італійські фірми "Бенетон", німецькі фірми "Бурда моден", "Тріумф Інтсрнаціональ" заповнюють європейські ринки дорогими супермодними товарами, які користуються попитом населення.
Американський ринок текстильних товарів найбільше розвинутий у США, Канаді, Мексиці, Бразилії, Аргентині. Інтегратором регіонального ринку текстильних виробів є місткий ринок США, який наповнюється відносно дешевими виробами латиноамериканських країн. Для боротьби з конкурентами США постійно вживають протекційні заходи з обмеження ввозу текстилю із Мексики, Бразилії, Аргентини - підвищують мита на ввіз товарів, встановлюють імпортні квоти, застосовують добровільне обмеження експорту.
Азіатський ринок текстильних товарів включає субрегіональні зони торговельного тяжіння: Японія має розвинутий ринок з традиціями японської культури і моди - кімоно, а також сучасних течій європейського одягу. Японія спеціалізується на експорті шовкових виробів, спортивних товарів, плащів, курток, успішно конкурує на західноєвропейських та американських ринках. Китай динамічно розвиває місткий внутрішній ринок національної традиційної і сучасної моди. Він вивозить на світовий ринок бавовняні та шовкові вироби - махрові рушники, білизну, халати, пухові куртки, плащі. Індія виділяється містким внутрішнім ринком одягу з національними особливостями вимог етносу до моди. Вона вивозить на світовий ринок бавовняні текстильні вироби - чоловічі сорочки, жіночі сукні, халати, вовняні вироби, трикотаж, шовковий одяг, тканини. Країни Близького Сходу відрізняються ринком одягу з арабським стилем та східними рисами 'мусульманської релігії. Сирія. Іран, Ірак експортують на Європейський ринок адаптовані моделі текстильних бавовняних, шовкових і вовняних виробів - чоловічі сорочки, килими, гардини, тканини, трикотаж, вовну.
Африканські субрегіональні ринки відбивають риси яскравої гами моди етносів магребського, сахарського, негритянського одягу.
У рамках ГАТТ в 1974,1994,1993 роках укладались багатосторонні угоди Комітету текстильних товарів з міжнародного регулювання світових ринків текстилю. Вони поширювались на дешеві бавовняні вироби країн, що розвиваються, продуцентів бавовни та виробів з неї - Мексики, Індії, Пакистану, Єгипту, Судану і були спрямовані на забезпечення політики протекціонізму країн-імпортерів.
Країни з перехідною економікою мають обмежені експортні ресурси і пасивне торговельне сальдо, імпортують переважно європейські та азіатські текстильні товари. Україна експортує традиційні текстильні товари, української вишивки - блузи, сорочки, рушники, скатерки, виходить на ринок сучасної української моди. Слабка конкурентна спроможність українських товарів змушує країну будувати нову модель зовнішньої торгівлі з пошуками нових торговельних партнерів з імпорту сировини (бавовни, вовни) та напрямків експортно-імпортних потоків готових товарів.
Світовий ринок взуття забезпечує потреби населення у взутті робочого, спортивного, туристичного, рекреаційного, домашнього, професійного, ортопедичного призначення. Світове виробництво взуття досягнуло 8,5 млрд. пар, що в розрахунку на душу населення становить 1,7 пари. . Перше місце у світі з виробництва взуття посідає Італія - 7,5 пар на жителя, у Франції цей показник становить - 3,4, Великобританії - 2,1, ФРН - 1,8, Японії - 0,8, США - 1,5, СНД- 2,9. Для оцінки рівня споживання необхідно враховувати кількість населення країни, темпи його зростання, статевовікову структуру, доходи, потреби в сезонному взутті.
Найбільше розвинутий у світі Європейський ринок взуття, який насичується якісними взуттєвими виробами престижних фірм.
Американський ринок взуття формується в США, Канаді, куди надходять імпортні потоки шкіряного взуття в Бразилії, Аргентини, Мексики. Нарощують експортний потенціал азіатські країни: Індія, Туреччина, Сирія. Південна Корея, Японія.
Світовий ринок товарів тривалого користування
Серед промислових товарів, призначених для особистого споживання, виділяють специфічну групу товарів культурно-побутового та господарського вжитку. До культурно-побутових товарів відносять побутову . електронну апаратуру (телевізори, магнітофони, відеотехніку, персональні комп’ютери, калькулятори), годинники, фотоапаратуру, інше; до господарських товарів - холодильники, пральні машини, мікрохвильові печі, пилососи, широку гаму інших електропобутових приладів. Наведені товари, а також легкові автомашини, катери, яхти, спортивно-туристський інвентар в економічній літературі називають товарами тривалого користування, оскільки розглянутий у часі період їхнього споживання визначає особливості ринку цих товарів. Більшість вказаних товарів є складними технічними виробами, і їхнє виробництво в основному сконцентровано на підприємствах машнобудування, приладобудування, електроніки і електротехніки. Разом з іншими видами машин, обладнання, транспортних засобів культурно-побутові і господарські товари являють собою не тільки найбільш завершений вид продукції серед готових виробів, але й характеризують науково-технічний потенціал і рівень розвитку країн-виробників, оскільки саме в ці товари закладено найбільш кваліфіковану працю, яка на світовому ринку оцінюється найвище.
Більшість сучасних побутових машин і приладів оснащуються мікропроцесорами і мікро-ЕОМ. Добре відомо, що мешканець США або Швеції, натиснувши кілька клавіш свого домашнього персонального комп’ютера, може взнати розклад авіарейсів, замовити квиток або номер в заокеанському готелі. Зростання продажу персональних ЕОМ склало в 1987-1991 рр. в середньому за рік 27% в Японії і США, 20% - у Західній Європі. Світовий ринок товарів тривалого користування характеризується гострою конкуренцією. Так, в США 70% цих товарів зіткається з конкуренцією іноземних виробників як на внутрішньому, так і на зовнішньому ринках. У США імпорт складає 60% вартості радіо- і телеапаратури, мотоциклів, велосипедів, що продукуються в цій країні, а також 19% - автомобілів.
Для міжнародної торгівлі цими товарами характерні більш високі темпи зростання порівняно з виробництвом. Торгівля товарами тривалого користування розвивається випереджаючими темпами і відносно до всього зовнішньоторговельного, обігу головних індустріальних країн світу. Визнаними лідерами у виробництві побутової електроніки є США, Японія, Німеччина, частка яких складає більш як 60% обсягу виробництва цих товарів у світі. Приблизно така сама частка цих країн у світовому експорті.
Технічні товари тривалого користування в міжнародній торговельній практиці продаються і купуються переважно у вигляді готових до вжитку виробів, але все частіше практикують поставки їх у розібраному вигляді для наступного складання в країні-покупцеві, а також поставки у межах коопераційних угод вузлів, деталей, окремих частин або запасних частин для технічного обслуговування і ремонту.
Поставки побутових технічних товарів у розібраному вигляді (автомобілі, телевізори, аудіо- та відеотехніка, персональні комп’ютери) здійснюються в основному на ринки країн, що захищені високими митними тарифами від імпорту готової продукції в інтересах національних продуцентів таких товарів. Така практика веде до створення відповідних національних підприємств та компаній, діяльність яких спрямована на поступове опанування виготовлення вузлів, деталей та на зменшення імпортної частки в готовому виробі. Новою формою зовнішньоторговельного сервісу у сфері побутової техніки є практика "системного продажу", коли покупцеві пропонується основний виріб і різні комплектуючі та супутні товари. Системний продаж не тільки збільшує виручку, але й є більш привабливим для покупця, ніж пропозиція розрізненого побутового приладдя.
Одним з найважливіших елементів міжнародної торгівлі побутовою технікою є організація постачальником технічного обслуговування проданих товарів. Під впливом НТП конструкції побутових машин ускладнюються, обладнуються електронікою, автоматичними системами управління. Зростають вимоги до якості і оперативності технічного обслуговування. У 80-х роках в практиці західних компаній стало нормою постачання споживачам запасних частин впродовж 1-3 діб. Таким чином, організація технічного обслуговування побутової техніки становить складний комплекс технічних і комерційних елементів, які залежні від виду виробу, обсягів постачання на конкретний ринок, географічної величини ринку, рівня промислового розвитку" країни-покупця, гостроти конкуренції та інших чинників.
Одним з найважливіших товарів на світовому ринку товарів тривалого користування є побутова електронна апаратура. Від ринків інших побутових технічних товарів цей ринок відрізняється більшим динамізмом розвитку виробництва і збуту, оновленням і розширенням гами виробництва виробів, що надходять у торгівлю. Крім того, дана апаратура є технічно одним з найбільш складних видів споживчих товарів, що зумовлює необхідність підвищення витрат на розробку і освоєння виробництва. Ринок побутової електроніки характеризується великомасштабним виробництвом, високими темпами розвитку технічного прогресу, зростанням продуктивності праці, значними витратами на наукові та дослідні роботи. За 1970-1990 рр. вартісний обсяг випуску цих товарів в шести провідних країнах-продуцентах /Японія, США, ФРН, Великобританія, Франція, Італія/ зріс їв поточних цінах/ більше ніж у 7 разів - з 9,1 млрд. дол. до 66 млрд. дол. при середньорічних темпах приросту і 2,5%. Обсяг експорту за цей же період збільшився в 8 разів - з 2,4 млрд. дол. до 18,2 млрд. дол. при середньорічних темпах майже !3%. Побутова електроніка е одним із основних видів електронного обладнання, її частка у вартості виробництва і експорту всієї електронної галузі в індустріальне розвинутих країнах складає 1/5, а в усій продукції машинобудування -більше 3%. На товари цієї групи припадає 3% загальних витрат споживачів у західних країнах і 15% витрат на придбання товарів тривалого користування. Для ринку побутової, електроніки індустріальних країн є характерним його насичення багатьма видами. Показник насичення ринку певним товаром визначається відношенням кількості родин, що мають цей товар, до загальної кількості родин у країні. Щодо кольорових телевізорів середній рівень насичення в Західній Європі перевищує 85%. В США 94% родин мають один кольоровий телевізор і 50% - два. Рівень насиченості відеомагнітофонами досяг в США - 50%, у Великобританії -45%, в Німеччині і Голландії - 40% .
Домінуюче становище на світовому ринку побутової електроніки належить США, Японії, деяким країнам Західної Європи. В останнє десятиріччя на цьому ринку з’явилась і з успіхом конкурує з названими країнами продукція південнокорейських та китайських виробників.
Зростання авторитету на ринку високотехнічних товарів нових індустріальних країн /НІК/, до яких крім Північної Кореї відносять Тайвань, Сингапур, Гонконг, ілюструє зростання їхньої частки, у світовому експорті високотехнічних товарів за останні 20 років з 1 до 9%. Що стосується побутової електротехніки, то тільки за 1985-1987 рр. частка НІК в їх експорті зросла з 22 до 33%; Південна Корея в 1992 р. вийшла на трете місце у світі після США і Японії щодо виробництва кольорових телевізорів та відеодвійок. Її компанії "Голстар" та "Самсунг Електронікс" успішно конкурують на світовому ринку з відомими американськими, японськими та західноєвропейськими виробниками.
Серед господарських товарів тривалого користування один з найбільших - ринок побутової холодильної техніки. Цю техніку - холодильники і морозильники - випускають зараз більше ніж в 60 країнах світу. Найбільші зарубіжні виробники - США, Японія, Італія, Німеччина, Південна Корея, Бразилія, Китай, Великобританія. Світовий ринок контролюють сім провідних фірм: "Електролюкс - Зануссі" /Швеція - Італія/ з річним обсягом виробництва 10,7 млн. шт., "Дженерал Електрик" /США/ - 5,2, "Уірлпул" /США/ - 5,1, "Мацусіта" /Японія/ - 4,5, "Бош-Сіменс" /ФРЩ- 3,7, "Томсон-Бранд" /Франція/ - 1,8 млн. шт. Асортимент холодильників, що виробляється західноєвропейськими фірмами, в основному представлений двох- і трьохкамерними моделями. В США і Японії 60% випуску складають холодильники типу "шафа" місткістю до 520 дм3. На ринку США і країн Західної Європи найбільш широко представлена холодильна техніка виробництва США - її частка складає 70%, майже 10% - частка ФРН, решта - 20% - майже рівно розподіляється між Францією, Великобританією, Італією. Більшу частину холодильників, що продаються на ринку США, складають моделі місткістю 400-700 дм3 у вигляді "шафи" або колонки з вертикальним розміщенням камер. Найбільші виробники-фірми "Дженерал Електрик" /35%/, "Уірлпуд" /28%/ та інші. В ФРН холодильники випускають 35 фірм, але 50% випуску припадає на 4компани - "Бош-Сіменс" /22%/, "АЕГ" /10%/, "Баукнехт" і "Лібгерр" /по 8%/. У Великобританії ринок холодильників характеризують стабільність продажу та невисокі ціни. Провідні фірми з їх виробництва - "Три сіті" та "Лек". У Франції - провідний виробник холодильників -