Аналіз виробництва та реалізації продукції
|
|
Аналіз експлуатиційних показників якості та конкуренто – здатності продукції | Аналіз рекламацій та браку | ||
|
|
Аналіз показників технологічності продукції |


 Аналіз
продукції
категоріями
якості
Рис. 2.3. Схема аналізу якості продукції
Методика аналізу якості продукції, що має сортність, ілюструється даними таблиці 2.5.
Дані таблиці 2.5 показують, що планова середньозважена ціна одиниці продукції становила 9,6 тис. грн., а фактична – 9,41 тис. грн.
Таблиця 2.5. Аналіз якості продукції цеху
|
№п п |
Сорт- ність виробу |
Ціна одини- ці про- дукції, тис. грн за т. |
Пере- відний коефі- цієнт |
План |
Звіт |
Виробництво продукції в перерахунку на вищий сорт, % |
|||||
|
Кіль- кість, т. |
Питома вага, % |
Сума, тис. грн. |
Кіль- кість, т. |
Питома вага, % |
Сума, тис. грн. |
план | звіт | ||||
| 1 | Вищий | 10 | 1,0 | 170 | 85 | 1700 | 180 | 75,0 | 1800 | 85 | 75,0 |
| 2 | Перший | 8 | 0,8 | 20 | 10 | 160 | 50 | 20,8 | 400 | 8 | 16,64 |
| 3 | Другий | 6 | 0,6 | 10 | 5 | 60 | 10 | 4,2 | 60 | 3 | 2,52 |
| Всього | - | - | 200 | 100 | 1920 | 240 | 100 | 2260 | 96 | 94,16 | |
10 170
+ 820
+ 610
1920
Цп = – = – = 9,6 тис. грн.
170 + 20 + 10 200
10180
+ 850
+ 610
2260
Цз = – = – = 9,41 тис. грн.
180 + 50 + 10 240
9,41
План з
сортності
продукції
виконано на
98,0% / 9,6
100/, втрати за
рахунок зниження
якості на одну
тону склали
0,19 тис. грн.
/9,41 – 9,6/, а на
всю продукцію
– 45,6 тис. грн. /240
 0,19/.
Виробництво
продукції у
перерахунку
на вищий сорт
визначається
добутком питомої
ваги продукції
кожного сорту
у загальному
обсязі продукції
на перевідний
коефіцієнт.
Це склало за
планом 96%, за звітом
– 94,16%. Таким чином,
план з якості
виробу виконано
на 98,0% /9,41: 9,6
100/, що призвело
до зменшення
обсягу виробництва
на 45,6 тис. грн.
(9,41 – 9,6) ·240).
Причинами зниження якості продукції виступають: недосконалість технології, невідповідність матеріалів, низька кваліфікація робітників, порушення дисципліни праці, застаріле обладнання.
Показником якості продукції є також наявність браку. На підприємствах розробляються інструкції про порядок оформлення, обліку та списання браку. В них, в залежності від галузевих особливостей технології виробництва, визначається номенклатура видів, причин та винуватців браку.
В процесі аналізу фактичні витрати на брак і втрати від браку порівнюються з плановими і фактичними за ряд минулих періодів в абсолютних сумах і в процентах до виробничої собівартості всього обсягу продукції /валової/, виявляється тенденція зміни браку і визначається його вплив на обсяг випуску продукції. Для цього на підставі облікових даних складається таблиця 2.6.
Таблиця 2.6. Аналіз втрат від браку, тис. грн.
| № п/п | Показники | Минулий рік | Звітний рік | Відхилення /+,-/ |
| 1. |
Собівартість забракованих виробів, напівфабрикатів |
52 |
81 |
+ 29 |
| 2. |
Витрати на виправлення браку Всього витрат на брак |
40 92 |
46 127 |
+ 6 + 35 |
| 3. | Вартість браку за ціною використання | 13 | 16 | + 3 |
| 4. | Суми, утримані з осіб-винуватців браку | 3 | 6 | + 3 |
| 5. |
Суми, утримані з постачальників за претензіями через неякісні матеріали Всього повернень і утримань |
6 22 |
16 38 |
+ 10 + 16 |
| 6. | Втрати від браку | 70 | 89 | + 19 |
| 7. | Виробнича собівартість продукції | 6210 | 6409 | +199 |
| 8. |
Питома вага в собівартості продукції, % а/ витрат на брак б/ втрат від браку |
1,48 1,13 |
1,98 1,38 |
+ 0,5 + 0,25 |
Із таблиці випливає, що абсолютна сума витрат на брак і втрат від браку, порівнюючи з минулим роком, зросла. Разом з тим, питома вага втрат від браку у виробничій собівартості товарної продукції підвищилась. Це негативно характеризує роботу керівників підприємства і цеху.
Для розрахунку впливу втрат від браку на обсяг випуску продукції необхідно питому вагу витрат на брак у виробничій собівартості товарної продукції помножити на фактичний випуск товарної продукції в порівнянних цінах.
Наявність
втрат від браку
призвела до
зменшення
випуску продукції
на 115,4 тис. грн.
/8360
1,38:100/.
При аналізі вивчаються причини невиконання плану з якості продукції і браку у виробництві. Такими причинами можуть бути: низька якість сировини, матеріалів, комплектуючих виробів, технічна несправність устаткування, низький рівень кваліфікації робітників, недосконалість технології, помилки в технології і кресленнях, порушення технології, незадовільний інструктаж робітників, неритмічність виробництва та інші організаційно-господарські причини. Для аналізу причин зниження якості продукції використовують акти /повідомлення/, відомості на брак, звіти відділу технічного контролю за якістю, звіти майстерні з гарантійного ремонту виробів, рекламацій споживачів, матеріали виробничих нарад, активів, зборів з якості, стінної та багатотиражної преси.
Детальне вивчення причин та винуватців низької якості продукції дадуть можливість відпрацювати заходи для її підвищення.
3. Аналіз прибутку і рентабельності підприємства
Аналіз прибутку необхідно починати з визначення рівня виконання плану прибутку підприємством в цілому і за складовими його елементами в порівнянні з планом і з минулим роком, а далі слід вивчити структуру одержаного прибутку, його джерела, вплив різних факторів та складових частин на відхилення його від плану. Закінчуючи аналіз, необхідно підрахувати втрати від безгосподарності, визначити їх причини, виявити резерви та невикористані можливості, за рахунок яких будуть поліпшені фінансові показники та збільшені грошові надходження підприємства.
Для оцінки виконання плану прибутку складаємо таблицю 3.1.
Таблиця 3.1. Аналіз балансового прибутку за складовими елементами, тис. грн.
|
№ п/п |
Показники |
Минулий рік |
План | Звіт | Відхилення від плану | |
| в тис. грн. | в% до планового балансового прибутку | |||||
| 1. |
Прибуток від реалізації товарної продукції |
1462 |
1402 |
1460 |
58 |
4,08 |
| 2. |
Прибуток від іншої реалізації |
62 |
20 |
61 |
41 |
2,88 |
| 3. | Позареалізаційний прибуток | 13 | Х | 32 | +32 | 2,25 |
| 4. | Позареалізаційний збиток | 56 | Х | 30 | -30 | -2,11 |
| 5. | Балансовий прибуток | 1481 | 1422 | 1523 | 101 | 7,10 |
Дані таблиці 3.1 свідчать, що план прибутку перевиконаний на 101 тис. грн., або на 7,10%. Перевиконання плану прибутку викликане такими причинами: перевиконання плану прибутку від реалізації товарної продукції та іншої реалізації і позареалізаційними прибутками, а зменшення – позареалізаційними збитками.
Аналіз виконання плану прибутку від іншої реалізації проводиться з врахуванням таких особливостей. Прибуток від іншої реалізації являє собою різницю між обсягом реалізації і вартістю реалізованої продукції, яка була виготовлена з відступом від стандартів та технологічних умов; продукції, послуг непромислового господарства; куплених, а потім проданих виробів і товарів; наднормативних і зайвих матеріалів та інших матеріальних цінностей.
При аналізі причин зміни прибутку від іншої реалізації у звітному році в порівнянні з даними попереднього року і плану необхідно звернути увагу на послуги непромислового характеру, наднормативні і зайві матеріальні цінності. На підприємстві за два останні роки мала місце реалізація інших матеріальних цінностей. У звітному році підприємство реалізувало інших матеріальних цінностей на суму 19 тис. грн., а у попередньому – 21 тис. грн. Однак, підприємство від цієї реалізації не одержало прибутку і не мало збитків. Для аналізу прибутку від іншої реалізації складаємо таблицю 3.2.
Таблиця 3.2. Інша реалізація, тис. грн.
|
№ п/п |
Вид реалізації |
Прибуток /+/, Збиток /-/ |
|
| за планом | фактично | ||
| 1. | Продукція підсобного сільського господарства | +4 | - |
| 2. | Послуги непромислового характеру | +13 | +55 |
| 3. | Покупні вироби і товари | +16 | +19 |
| 4. | Зайві матеріальні цінності | -13 | -13 |
| 5. | Інші матеріальні цінності | - | - |
| Усього | 20 | 61 | |
Дані таблиці 3.2 свідчать, що план прибутку з іншої реалізації перевиконаний. Послуги непромислового характеру дали більше прибутку, ніж було заплановано, але поряд з цим, допущені збитки від реалізації зайвих матеріальних цінностей на 13 тис. грн.
Позареалізаційні фінансові результати складаються із різних доходів і видатків підприємства, які безпосередньо відображаються на рахунку «Прибутки і видатки».
При аналізі позареалізаційних результатів необхідно ретельно оцінити кожну статтю прибутків і збитків.
До складу доходів від позареалізаційних операцій входять: доходи, які одержані від участі у спільних підприємствах, від здачі майна в оренду, дивіденди, проценти з акцій, облігацій та інших цінних паперів, які належать підприємству, а також інші доходи, пов’язані з нематеріальними активами, гудвілом, винагороди, кредитні операції, орендні /лізингові/ операції, посередницькі операції, надходження від раніше списаних безнадійних боргів, одержані штрафи, пені, неустойки, перевищення знижок з тарифу над надбавками до тарифу на електроенергію за коефіцієнт потужності електроустановок, доход минулих років, виявлений у звітному році, доход по операціях з тарою та інші доходи.
У позареалізаційний прибуток входять доходи від експлуатації житлово-комунального господарства. Збитки від цієї діяльності списуються за рахунок прибутку від промислової діяльності підприємства у порядку її розподілу.
Порівнянням окремих статей у динаміці за ряд років визначаємо: чи змінюється фінансове становище і договірна дисципліна, чи поліпшується бухгалтерський облік та аналіз на підприємстві. Наприклад, одержання позареалізаційного прибутку за статтею «Надходження від списаних безнадійних боргів» або «Прибуток минулих років, виявлений у звітному році» часто свідчить про наявні недоліки в бухгалтерському обліку за минулі роки.
Серед усіх складових елементів прибутку найбільшу питому вагу займає прибуток від реалізації товарної продукції. Цей прибуток визначається як різниця між вартістю реалізованої товарної продукції за оптовими цінами підприємства /без податку на добавлену вартість, акцизних зборів/ та її собівартістю.
Аналіз прибутку від реалізації товарної продукції починається з перевірки балансу товарної продукції і загальної оцінки впливу на виконання плану прибутку таких факторів: зміни прибутку в залишках товарної продукції на початок і кінець року та у виробленій продукції.
Таблиця 3.3. Баланс товарної продукції, тис. грн.
Показники |
План | Звіт | |||||
| повна собівартість товарної продукції | товарна продукція за оптовими цінами | прибуток | повна собівартість товарної продукції | товарна продукція за оптовими цінами | прибуток |
Відхилення фактичного прибутку від планового |
|
|
1. Залишки товарної продукції на початок року |
320 |
410 |
90 |
362 |
452 |
90 |
- |
|
2 Випуск товарної продукції за звітний рік |
6934 |
8307 |
1373 |
6931 |
8360 |
1429 |
+56 |
|
3. Залишки товарної продукції на кінець року |
326 |
387 |
61 |
797 |
856 |
59 |
-2 |
| 4. Реалізація продукції за звітний рік | 6928 |
8330 |
1402 |
6496 |
7956 |
1460 |
58 |
Аналіз таблиці 3.3 показує, що план прибутку від випуску товарної продукції перевиконаний на 56 тис. грн., або на 4,08% /56 * 100:1373/, а від реалізації – на 58 тис. грн., або на 4,13% /58 * 100:1402/. Зменшення прибутку в залишках товарної продукції на кінець року призвело до збільшення прибутку від реалізації на 2 тис. грн. Однією з умов такого становища може бути наявність в залишках низькорентабельної продукції, замість передбаченої у розрахунках, високорентабельної. Безпосередньо на підприємствах необхідно з’ясувати, які конкретні вироби і за яких умов не реалізовані у звітному періоді.
В ході аналізу на самому підприємстві треба ознайомитись з номенклатурою тієї продукції, яка залишилась на складі, з метою виявлення виробів, що не користуються попитом, або збут яких обмежений. При наявності таких виробів треба перевірити, чи не передбачений їх випуск у наступному періоді, маючи на увазі вирішення питання про зняття з виробництва цих виробів або скорочення випуску до розмірів, забезпечених збутом.
Підрахунок резервів збільшення прибутку від реалізації товарної продукції проводиться за схемою (мал. 3.1).
|
прибутку |
|
|
|


 Резерви
збільшення
суми

| Збільшення обсягу реалізації продукції | Підвищення ціни | Зниження собівартості товарної продукції | ||
|
|
||||
| Підвищення якості товарної продукції | Пошук більш вигідних ринків збуту | Реалізація в оптимальні строки |



Рис. 3.1. Схема підрахунку резервів збільшення прибутку від реалізації продукції.
Виконання плану прибутку від реалізації товарної продукції аналізується за обліковими даними підприємства /табл. 3.4/.
Таблиця 3.4. Реалізація продукції, тис. грн.
| Показники | План | За планом на фактично реалізовану продукцію | Звіт |
| Виробнича собівартість | 6833 | 6364 | 6402 |
| Позавиробничі витрати | 95 | 92 | 94 |
| Разом: повна собівартість | 6928 | 6456 | 6496 |
| Податок на добавлену вартість | 1253 | 1204 | 1242 |
| Виручка від реалізації: усього | 9583 | 9029 | 9198 |
|
Результат: прибуток збиток |
1402 - |
1369 - |
1460 - |
Аналіз виконання плану прибутку від реалізації продукції починається з визначення загального відхилення фактичного прибутку від планового. У наведеному прикладі надплановий прибуток від реалізації продукції склав 58 тис. грн. /1460 – 1402/.
Відхилення фактичного прибутку від планового викликане змінами обсягу реалізації, виробничої собівартості, позавиробничих витрат, структури та асортименту продукції, оптових цін на продукцію.
1. Вплив зміни обсягу реалізації визначається множенням планової суми прибутку від реалізації товарної продукції на процент пере-/недо-/ виконання плану обсягу реалізації.
Процент
виконання плану
реалізації
у порівнянних
оптових цінах
підприємства
складає 93,94% /(9029 –
1204): (9583 – 1253)100/.
Тобто, за рахунок
недовиконання
плану реалізації
продукції
прибуток зменшився
на 84,96 тис. грн.
/1402(93,94
– 100): 100/.
2. Вплив
зміни структури
та асортименту
реалізованої
продукції
визначається
зіставленням
планового
прибутку,
перерахованого
на фактичний
обсяг та асортимент
продукції /1369
тис. грн./ з плановим
прибутком,
помноженим
на фактичний
обсяг реалізації:1369-/140293,94:
100/ = 1369 – 1317,04 = 51,96 /тис. грн./.
Таким чином, за рахунок структурних зрушень у складі реалізованої продукції прибуток збільшився на 51,96 тис. грн.
3. Вплив зміни виробничої собівартості на прибуток знаходимо зіставленням фактичної собівартості з плановою того ж обсягу продукції. Таким чином, зростання виробничої собівартості на 38 тис. грн. /6402 – 6364/ зменшує прибуток на таку ж суму.
4. Вплив позавиробничих витрат на зміну прибутку визначаємо зіставленням фактичної суми з плановою фактичного обсягу. Збільшення позавиробничих витрат призвело до зменшення прибутку на 2 тис. грн. /94 – 92/. Таким чином, зростання собівартості і позавиробничих витрат призвело до зменшення прибутку на 40 тис. грн. Це негативно характеризує роботу підприємства.
5. Вплив зміни оптових цін визначається зіставленням фактично одержаної виручки, зменшеної на суму податків на добавлену вартість, акцизів та інших платежів в бюджет, з виручкою за ту ж продукцію, розраховану за оптовими цінами підприємства, прийнятими в плані.
Вартість реалізованої продукції у фактичних оптових цінах підприємства може відрізнятися від виручки в оптових цінах підприємства, прийнятих у плані, при зміні цін за рішенням керівництва підприємства або відповідних організацій /Держкомцін України/, або в результаті зміни якості продукції.
У нашому прикладі, за рахунок зміни цін на продукцію, що реалізована підприємством, прибуток підвищився на 131 тис. грн. /(9198 – 1242) – (9029 – 1204)/. Це не є заслугою підприємства. Це результат підвищення цін керівниками підприємства з метою покрити свою безгосподарність за рахунок покупців.
Вірність виконаного аналізу необхідно перевірити зіставленням балансу факторів, алгебраїчна сума впливу яких повинна дорівнювати надплановому прибутку. В нашому прикладі вона складала: -84,96 + 51,96+(-38)+(-2)+131 = 1460 – 1402 = 58. Таким чином, розрахунки вірні.
Прибуток є головним джерелом розширеного відтворення, вирішально впливає на фінансовий стан, а тому служить важливим показником при характеристиці ресурсів, якими володіє підприємство. Однак, ця абсолютна величина повністю ще не характеризує результативність господарсько-фінансової діяльності, бо підприємства мають різні розміри, які впливають на масу прибутку. Для такої характеристики масу одержаного прибутку доцільно співставити з вартістю тих елементів виробництва, які сприяли його створенню. Цей відносний показник називають рентабельністю. Величина рентабельності в значній мірі відображає рівень використання ресурсів. Достатній рівень рентабельності є гарантом майбутніх успіхів. Тому економічний аналіз рівня рентабельності і причин її зміни має важливе значення для виявлення резервів підвищення ефективності роботи підприємства.
Рентабельність характеризує рівень віддачі витрат та використання засобів виробництва. Вона вимірюється в процентах.
Таблиця 3.5. Розрахунок впливу факторів на рентабельність
| Елементи розрахунку | План | Підставки | Звіт | |
| І | ІІ | |||
| Середньорічна вартість виробничих основних фондів | 3457 | 3457 | 3490 | 3490 |
| Сума власних оборотних засобів | 2153 | 2153 | 2153 | 2286 |
| Балансовий прибуток | 1422 | 1523 | 1523 | 1523 |
| Рентабельність, % | 25,34 | 27,15 | 27 | 26,37 |
З таблиці 3.5 видно, якщо брати незмінними суми обігових коштів і прибутку, то за рахунок зміни залишків виробничих основних фондів загальна рентабельність знизилась з 27,15 до 27,0%, тобто, на 0,15 пункту. За рахунок збільшення власних обігових коштів рентабельність скоротилась на 0,63 пункту. Понадплановий балансовий прибуток збільшив рентабельність з 25,34 до 27,15%, або на 1,81 пункту. В цілому зростання рентабельності складає 1,03 пункту /26,37 – 25,34 = -0,15 – 0,63 + 1,81 = 1,03/.
Таблиця 3.6. Розрахунок рентабельності продукції
| Елементи розрахунку | План | Звіт |
Відхилення від плану |
| Обсяг продукції в оптових цінах підприємств, прийнятих у плані, тис. грн. | 8307 | 8360 | +53 |
| Собівартість продукції, тис. грн. | 6934 | 6931 | – 3 |
| Прибуток, тис. грн. | 1373 | 1429 | +56 |
| Рентабельність, % | 19,80 | 20,62 | + 0,82 |
Рентабельність продукції підвищилась на 0,82 пункти.
Для виявлення
впливу факторів
на зміну рентабельності
продукції
використаємо
прийом ланцюгових
підставок.
Попередньо
вирахуємо
умовну величину
/підставку/
рентабельності
продукції при
фактичному
прибутку і
плановій
собівартості:
1429: 6934100
= 20,60%. Відхилення
на 0,82% фактичної
рентабельності
від планової
відбулось за
рахунок:
збільшення прибутку: 20,60 – 19,80 = +0,80;
зниження собівартості продукції: 20,62 – 20,60 = +0,02.
Різниця в рівнях рентабельності товарної і реалізованої продукції виникає за рахунок перехідних залишків готової продукції і товарів відвантажених, у склад яких входить як більш, так і менш рентабельна продукція.
Рентабельність окремих видів продукції залежить від ціни та собівартості. Вплив цих факторів легко уявити за формулою розрахунку індивідуальної рентабельності /табл. 3.7/.
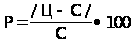 (3.1)
Таблиця 3.7. Розрахунок рентабельності продукції
| Показники | За попередній період | Звіт | Відхилення |
| Ціна одиниці продукції, грн. | 21,60 | 20,70 | – 0,9 |
| Повна собівартість, грн. | 16,10 | 15,65 | – 0,45 |
| Рентабельність, % | 34,16 | 32,27 | – 1,89 |
Як бачимо,
рентабельність
даної продукції
у порівнянні
з попереднім
періодом знизилась
на 1,89 процентних
пункти. Вплив
справило зниження
цін і зниження
собівартості.
Для виявлення
кількісного
впливу кожного
фактора на
кінцевий результат
потрібно вирахувати
умовний показник
рентабельності
при базисній
собівартості
та звітній
ціні: /20,70 – 16,10/: 16,10100
= 28,57%. Отже, зміна
ціни спричинила
зниження
рентабельності
на 28,57 – 34,16 = -5,59 процентних
пункти, а зниження
собівартості
збільшило
рентабельність
на 32,27 – 28,57 = +3,70 процентних
пункти.
4. Шляхи поліпшення аналізуємих показників
Закінчуючи аналіз, необхідно підрахувати резерви збільшення прибутку за рахунок збільшення випуску /реалізації/ продукції, зниження її собівартості, зміни цін на готову продукцію і за рахунок поліпшення якості продукції, усунення витрат, пов’язаних з браком, зміни прибутку /збитку/ від іншої реалізації та позареалізаційних операцій.
На величину прибутку і рентабельності впливає багато факторів, які діляться на зовнішні та внутрішні. Зовнішні – не залежні від зусиль колективу підприємства /зміна ціни на покупні матеріали, на продукцію, тарифів на перевезення, норм амортизації та ін./. Ці заходи в загальнодержавному масштабі впливають на узагальнюючі показники виробничо-господарської діяльності. Внутрішні – це фактори, які пов’язані з виробничою діяльністю підприємства.
На величину прибутку впливає обсяг продукції, її якість, асортимент, рівень собівартості, штрафи, пені, недоїмки та інші фактори. Основна маса прибутку підприємства – це різниця між виручкою від реалізації продукції та витратами на її виробництво та реалізацію. Тому кількісні та якісні досягнення підприємства, рівень використання ним матеріальних, трудових та інших ресурсів відображаються у розмірі одержаного прибутку.
При підрахунках резервів збільшення прибутку необхідно, насамперед, визначити можливе його зростання за рахунок виявлених раніше резервів збільшення обсягу реалізації, покращення якості та зниження собівартості продукції.
Щоб виміряти резерви збільшення прибутку, необхідно суму резервів зростання обсягу реалізації помножити на середній процент рентабельності реалізованої продукції за планом.
Резервом збільшення прибутку є також усунення причин, які викликали збитки від іншої реалізації та позареалізаційні збитки.
Таблиця 4.1 Фактори зміни рентабельності
| Елементи розрахунку |
План, тис. грн. |
Звіт, тис. грн. |
Зміна | |
|
прибутку, тис. грн. |
рентабельності, тис. грн. | |||
| Зміна суми балансового прибутку | 1422 | 1523 | +101 | +1,81 |
|
У т.ч. за рахунок зміни: – обсягу реалізації – собівартості реалізованої продукції – структури реалізованої продукції – оптових цін на продукцію – прибутків від іншої реалізації – збитків від іншої реалізації – позареалізаційних доходів – позареалізаційних збитків |
- - - - - - - - |
- - - - - - - - |
-84,96 -40,0 +51,96 +131,0 +54,0 -13,0 +32,0 -30,0 |
-1,51 -0,71 +0,93 +2,34 +0,96 -0,23 +0,57 -0,53 |
|
2. Резерви збільшення обсягу реалізації
/1422,7 |
-239,4 | -4,26 | ||
| 3. Зменшення сум рентних платежів | 146 | 196 | +50 | -0,89 |
| 4. Зміна суми процентів за кредит | 689 | 1256 | +567 | -10,1 |
Знаючи вартість виробничих фондів (5610 тис. грн.) і зміну прибутку, зведемо у табл. 4.2. фактори, що вплинули на відхилення фактичної рентабельності від планової. Це допоможе прийняти відповідні заходи для мобілізації резервів подальшого зростання рентабельності /табл. 4.2/. В нашому господарстві до таких факторів відносяться:
Таблиця 4.2. Резерви зростання прибутку та рентабельності
|
№ п/п |
Резерви | Зростання | |
|
прибутку, тис. грн. |
рентабельності, в% | ||
| 1. | За рахунок збільшення обсягу реалізації продукції | 239,4 | 4,26 |
| 2. | Збільшення прибутку від іншої реалізації | 13 | 0,23 |
| 3. | Зменшення позареалізаційних збитків | 30 | 0,53 |
| 4. | Зменшення залишків виробничих основних фондів | - | 0,15 |
| 5. | Зменшення залишків власних оборотних засобів | - | 0,63 |
| 6. | Зниження собівартості товарної продукції | 40 | 0,71 |
| 7. | Зменшення рентної плати | 50 | 0,89 |
| 8. | Зменшення плати за кредит | 567 | 10,10 |
| Загальна зміна | 939,4 | 17,50 | |
Дані таблиці 4.2 свідчать, що підприємство мало резерви зростання прибутку на 939,4 тис. грн., або на 66,06% і зростання рентабельності на 17,50%. Це дуже великі резерви. Серед цих резервів 57,71% складає плата за кредит.
Розглядаючи формулу розрахунку рентабельності у відриві від комплексу показників, можна прийти до помилкового висновку, що всяке збільшення виробничих фондів негативно впливає на рентабельність. В дійсності, збільшення фондів повинно привести до збільшення обсягу реалізації і прибутку, а отже, і рентабельності.
Таким чином, шляхи збільшення рентабельності полягають в кращому використанні наявних виробничих основних фондів /ВОФ/, прискоренні обігу оборотних коштів, збільшенні фондовіддачі і обсягу виробництва продукції, необхідної народному господарству.
Підприємства випускають багато видів продукції, тому вони завжди бажають збільшити питому вагу тих виробів, які дають більший прибуток. Проте, довести свою виробничу програму лише до одного найбільш дохідного виду продукції неможливо через вплив різних причин.
Для аналізу структури продукції доцільно використати маржинальний дохід з врахуванням структури реалізації продукції. На підставі облікових даних одержана така інформація (табл. 4.3).
Таблиця 4.3. Аналіз структури продукції
| Види продукції | Оптова ціна, грн. | Змінні витрати на одиницю продукції, грн. | Питома вага продукції відповідного виду у загальному випуску, % | Питома вага маржинального доходу в реалізованій продукції | ||
| перший варіант | другий варіант | перший варіант | другий варіант | |||
| А | 63 | 34,4 | 26,8 | 29 | 0,121 | 0,132 |
| Б | 68 | 37 | 33,4 | 40 | 0,152 | 0,182 |
| В | 64 | 39 | 16,2 | 11,5 | 0,063 | 0,043 |
| Г | 94 | 54 | 23,6 | 20 | 0,100 | 0,085 |
| РАЗОМ | - | - | 100 | 100 | 0,436 | 0,442 |
Постійні витрати для першого варіанта складають 2200 тис. грн., для другого – 2250, виручка від реалізації для першого вартіанта – 8100 тис. грн., для другого – 8360 тис. грн.
 Розрахунок
середньої
величини питомої
ваги маржинального
доходу із врахуванням
структури
продукції
проведемо за
формулою:
Q
= (Ц – ЗВ): Ц·У,
(4.1)
де Q – середня величина маржинального доходу:
Ц – ціна одиниці продукції, грн.;
ЗВ – змінні витрати в одиниці продукції, грн.;
С – питома вага виробу у загальному випуску, в%;
Результати розрахунків приведені у табл. 4.3.
Прибуток
визначимо за
формулою:
П = ВР· Q – ПВ (4.2)
де П – прибуток;
ВР – виручка від реалізації;
ПВ – постійні витрати.
За першим варіантом:
П = (8100 0,436)
– 2200 = 3532 – 2200 = 1332 тис. грн.
за другим варіантом:
П = (83600,442)
– 2250 = 3695 – 2250 = 1445 тис. грн.
за другим варіантом при першій структурі:
П = (83600,436)
– 2250 = 3645 – 2250 = 1395 тис. грн.
За другим варіантом підприємство одержить прибутку на 50 тис. грн. більше, тому цьому варіанту необіхдно віддіти перевагу.
Керівникам підприємства надійшла додаткова заявка на випуск 600 шт. виробу Д. Якщо потужності обладнання використовуються повністю, тоді для виконання заявки необхідно зменшити випуск інших виробів, наприклад виробу В, який входить у виробничу програму. Вироби Д і В характеризуються такими даними: ціна одного виробу 73 і 64 грн., змінні витрати на один