Анализ хозяйственной деятельности ЗАО "Росич"
Оглавление
1. Общие сведения о ЗАО "Росич"
2. Анализ хозяйственной деятельности
2.1 Организация аналитической работы
2.2 Анализ производства продукции основных отраслей
2.3 Анализ обеспеченности организации основными фондами и эффективность их использования
2.4 Анализ обеспеченности организации трудовыми ресурсами и их использование
2.5 Анализ использования фонда заработной платы
2.6 Анализ себестоимости продукции
2.7 Анализ использования и реализации продукции
2.8 Анализ финансовых результатов деятельности организации
2.9 Анализ финансового состояния организации
3. Аудит и ревизия
3.1 Ознакомление с системой контроля на предприятии
3.2 Аудит и ревизия учетной политики предприятия
3.3 Аудит и ревизия денежных средств и документов
3.4 Аудит и ревизия расчетных операций
3.5 Аудит и ревизия наличия и использования основных средств и товарно-материальных ценностей
3.6 Аудит и ревизия наличия и движения поголовья животных
3.7 Аудит и ревизия инвестиций
3.8 Аудит и ревизия реализации продукции, финансовых результатов, резервов, целевого финансирования и целевых поступлений
4. Порядок составления, состав и содержание годовой бухгалтерской отчетности
5. Индивидуальное задание
5.1 Исследование учета и анализ кредиторской задолженности
Список использованных источников
1. Общие сведения о ЗАО "Росич"
Устав (приложение А) является новой редакцией закрытого акционерного общества "Росич" зарегистрированного решением Минского горисполкома от 22 августа 2003 г. № 1439 в Едином государственном регистре юридических лиц и индивидуальных предпринимателей за № 101170745, с изменениями и дополнениями, зарегистрированными решениями Минского горисполкома от 27.01.2005 г. № 122, от 14.07.2005 г. № 1216.
Закрытое акционерное общество "Росич" создано решением учредительного собрания (протокол №1 от 08.10.1996 г), зарегистрировано решением исполкома Администрации Советского района г. Минска от 12.11 1996 г. № 46.
Закрытое акционерное общество "Росич" создано в соответствии с Гражданским кодексом Республики Беларусь, Законом Республики Беларусь "О хозяйственных обществах".
Место нахождения ЗАО "Росич": Республика Беларусь, 220123, г. Минск, ул.В. Хоружей, д.22, офисы 41, 42.
Общество является коммерческой организацией - юридическим лицом согласно законодательству Республики Беларусь, имеет самостоятельный баланс, может от своего имени приобретать имущественные и личные неимущественные права и нести обязанности, быть истцом и ответчиком в суде, хозяйственном или третейском судах, открывать расчетный, валютный и другие счета в банках, иметь печати, штампы со своим наименованием.
Для обозначения своих товаров (работ, услуг) Общество разрабатывает и использует собственный товарный знак (знак обслуживания) в порядке, установленном законодательством. Общество имеет право в установленном законодательством порядке использовать товарные знаки (знаки обслуживания) иных лиц.
Имущество Общества является собственностью Общества. Общество несет ответственность по своим обязательствам любым принадлежащим ему имуществом.
Основной целью деятельности Общества является извлечение прибыли для удовлетворения социальных и экономических интересов акционеров Общества посредством осуществления хозяйственной деятельности.
ЗАО "Росич" вправе осуществлять следующие виды экономической деятельности в соответствии с общегосударственным классификатором "Виды экономической деятельности":
Таблица 1.1 - Виды экономической деятельности ЗАО "Росич"
| № п/п | Наименование вида деятельности |
Код группировки по ОКЭД |
| 1. | Сельское хозяйство, охота и предоставление услуг в этих областях | 01 |
| 2. | Рыболовство, рыбоводство и предоставление услуг в этих областях | 05 |
| 3. | Производство пищевых продуктов, включая налитки | 15 |
| 4. | Обработка древесины и производство изделий из дерева и пробки, кроме мебели, производство изделий из соломки и плетенки | 20 |
| 5. | Производство и распределение электроэнергии, газа, пара я горячей воды | 40 |
| 6. | Торговля автомобилями и мотоциклами, их техническое обслуживание и ремонт | 50 |
| 7. | Оптовая торговля и торговля через агентов, кроме торговли автомобилями и мотоциклами | 51 |
| 8. | Розничная торговля, кроме торговли автомобилями и мотоциклами, ремонт бытовых изделий и предметов личного пользования | 52 |
| 9. | Предоставление услуг гостиницами и ресторанами | 55 |
| 10. | Деятельность сухопутного транспорта | 60 |
| 11. | Вспомогательная и дополнительная транспортная деятельность | 63 |
| 12. | Операции с недвижимым имуществом | 70 |
| 13. | Аренда машин и оборудования без оператора и прокат бытовых изделий и предметов личного пользования | 71 |
| 14. | Ветеринарная деятельность | 8520 |
| 15. | Проведение расследований и обеспечение безопасности | 746 |
В соответствии с Перечнем видов деятельности, на осуществление которых требуются специальные разрешения (лицензии), и уполномоченных на их выдачу государственных органов и государственных организаций, утвержденным Декретом Президента Республики Беларусь от 14.07.2003 г. № 17, Общество вправе осуществлять следующие лицензируемые виды деятельности:
Ветеринарная деятельность.
Деятельность по заготовке и переработке древесины.
Перевозка пассажиров и грузов (исключая технологические внутрихозяйственные перевозки пассажиров и грузов, выполняемые юридическими лицами и индивидуальными предпринимателями для собственных нужд) автомобильным, внутренним водным, морским транспортом.
Розничная торговля (включая алкогольные напитки и табачные изделия) и общественное питание.
Ведение рыболовного хозяйства.
Ведение охотничьего хозяйства.
Деятельность по обеспечению безопасности юридических и физических лиц.
Виды деятельности, подлежащие лицензированию, осуществляются Обществом после получения соответствующей лицензии.
Общество вправе осуществлять также не указанные в уставе виды деятельности, указание которых в соответствии с актами законодательства в учредительных документах не требуется, при условии соблюдения установленного законодательством порядка уведомления соответствующих органов.
Общество осуществляет внешнеэкономическую деятельность в порядке, установленном законодательством Республики Беларусь.
Общество вправе самостоятельно определять конкретные направления своей деятельности в зависимости от конъюнктуры рынка.
2. Анализ хозяйственной деятельности
2.1 Организация аналитической работы
Основой построения информационного обеспечения анализа хозяйственной деятельности ЗАО "Росич" в условиях использования современных информационных технологий служит
техническое обеспечение: сервер, обеспечивающий работу внутренней сети, которая состоит из нескольких компьютеров (компьютеры NTT с процессором Intell Pentium 4), сканеры, для сканирования необходимых документов, принтеры для распечатки документов, ксерокс, модем;
системное программное обеспечение: операционная система Windows XP и Windows 2000;
сетевое обеспечение: внутренняя сеть, так как вся информация хранится в электронном виде, обмен информацией происходит с помощью внутренней и внешней электронной почты; отделы предприятия сотрудничают между собой при помощи внутренней сети, для повышения качества, быстроты, эффективности работы, а также для большей информационной безопасности;
средства организации баз данных: базы данных разработаны в Access, так как в Access имеются все необходимые для работы инструменты и возможности, и для создания необходимых баз данных и работы с ними не нужны более сложные программы;
информационное обеспечение: информация необходимая для работы сотрудника хранится на компьютере - рабочем месте на специальном диске, защищенным паролем, также она дублируется на сервере; результат работы сотрудников и архивы информации хранятся на сервере. Если сотруднику необходимо получить какую-либо информацию он обращается к серверу, или непосредственно к тому, у кого есть эта информация. Информация выдается по внутренней электронной почте. Источниками информации являются нормативно-справочная документация.
Аналитическую работу в ЗАО "Росич" выполняют экономисты.
2.2 Анализ производства продукции основных отраслей
Используя данные статистической отчетности формы № 9-АПК "Производство и себестоимость" (приложении Б - Г), проанализируем динамику производства продукции в ЗАО "Росич" за 9 мес. 2007-2009 гг.
Динамика валового сбора продукции ЗАО "Росич" за 9 мес. 2007-2009 гг. приведена в таблице 2.1
Таблица 2.1 - Динамика валового сбора продукции ЗАО "Росич" за 9 мес. 2007-2009 гг.
| Наименование |
9 мес. 2007 г. |
9 мес. 2008 г., т |
9 мес. 2009 г., т |
Отклонение (+,-) | ||||||
| всего, т | уд. вес,% | всего, т | уд. вес,% | всего, т | уд. вес,% |
9 мес. 2008 г. от 9 мес. 2007 г. |
9 мес. 2009 г. от 9 мес. 2008 г. |
|||
| т | уд. вес,% | т | уд. вес,% | |||||||
| Зерно | 3798 | 43,2 | 2835 | 21,2 | 3087 | 28,1 | -963 | -22,0 | +252 | +6,9 |
| Свекла | 3064 | 34,9 | 2195 | 16,4 | 3434 | 31,3 | -869 | -18,5 | +1239 | +14,9 |
| Картофель | 723 | 8,2 | 4096 | 30,6 | 2044 | 18,6 | +3373 | +22,4 | -2052 | -12,0 |
| Овощи открытого грунта | 137 | 1,6 | 3081 | 23,0 | 1640 | 14,9 | +2944 | +21,4 | -1441 | -8,1 |
| Овощи защищенного грунта | 291 | 3,3 | 289 | 2,2 | 297 | 2,8 | -2 | -1,1 | +8 | +0,6 |
| Плоды | - | - | - | - | 8 | 0,1 | +8 | - | +8 | +0,1 |
| Корнеплоды | 777 | 8,8 | 897 | 6,6 | 460 | 4,2 | +120 | -2,2 | -437 | -2,4 |
| Итого | 8790 | 100,0 | 13393 | 100,0 | 10970 | 100,0 | +4603 | - | -2423 | - |
Как видно из данных таблицы 2.1, структура валового сбора продукции в ЗАО "Росич" за анализируемые периоды изменилась: за 9 мес. 2007 г. основную часть составляли зерно (43,2%) и свекла (34,9%), за 9 мес. 2008 г. - картофель (30,6%) и овощи открытого грунта (23,0%), а за 9 мес. 2009 г. - свекла (31,3%) и зерно (28,1%). В целом сбор продукции вырос за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. на 4603 т, а за 9 мес. 2009 г. по сравнению с 9 мес. 2008 г. валовой сбор продукции снизился на 2423 т.
Для оценки уровня (глубины) специализации производства рассчитывают коэффициент специализации Ксп:
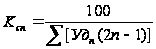 ,
(2.1)
где
 - удельный вес
n-гo вида
товарной продукции
в общем ее объеме;
n - порядковый номер отдельных видов продукции по их удельному весу в ранжированном ряду.
Значение коэффициента специализации может колебаться от 0 до 1. Если его уровень меньше 0,2, то это свидетельствует о слабо выраженной специализации, от 0,2 до 0,4 - о средней и свыше 0,6 - об углубленной специализации.
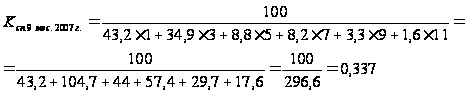
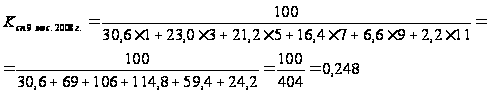
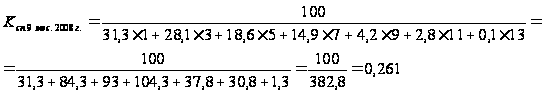
Таким образом, приведенные данные свидетельствуют о средней специализации ЗАО "Росич" за анализируемые периоды.
2.3 Анализ обеспеченности организации основными фондами и эффективность их использования
Анализ основных фондов ЗАО "Росич" за 9 мес. 2007-2008 гг. проведем на основании данных бухгалтерских балансов (приложения Д, Е) и данных отчетов о прибылях и убытках (приложения Ж, И).
Анализ обеспеченности ЗАО "Росич" основными средствами на 1 октября 2007-2008 гг. проведем на основании данных таблицы 2.2
Таблица 2.2 - Анализ обеспеченности ЗАО "Росич" основными средствами на 1 октября 2007-2008 гг.
| Показатели | 9 мес. 2007 г. | 9 мес. 2008 г. | Отклонение 2008 г. от 2007 г. (+/-) | Отклонение 2008 г. от плана (+/-) | |
| по плану | фактически | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
1. Среднегодовая стоимость основных средств, млн. руб. в том числе: |
9918 | 11520 | 12956 | +3038 | +1436 |
| 2. Промышленно-производственных основных средств | 8862 | 10312 | 11631 | +2769 | +1319 |
| 3. Из них активной части (производственного оборудования) | 8598 | 9967 | 11386 | +2788 | +1419 |
| 4. Удельный вес промышленно-производственных основных средств в общей стоимости основных средств, коэффициент (стр.2/стр.1) | 89,35 | 89,51 | 89,77 | +0,42 | +0,26 |
|
5. Удельный вес активной части: а) в общей стоимости основных средств,% (стр.3/стр.1) б) в стоимости производственных основных средств,% (стр.3/стр.2) |
86,69 97,02 |
86,52 96,65 |
87,88 97,89 |
+1, 19 +0,87 |
+1,36 +1,24 |
Из данных таблицы 2.2 следует, что на 01.10 2008 г. среднегодовая стоимость основных средств по сравнению с 01.10 2007 г. увеличилась на 3038 млн. руб., план за 9 мес. 2008 г. перевыполнен на 1436 млн. руб. Стоимость активной части основных фондов по сравнению с 01.10 2007 г. увеличилась на 2788 млн. руб., перевыполнение плана за 9 мес. 2008 г. по активной части основных фондов составило 1419 млн. руб.
За 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. произошло увеличение на 0,42% удельного веса промышленно-производственных основных средств в общей стоимости основных средств, на 1,19% удельного веса активной части основных средств в общей стоимости основных средств и на 0,87% удельного веса активной части основных средств в стоимости производственных основных средств. Отклонение за 9 мес. 2008 г. фактических данных от плановых составило: увеличение на 0,26% удельного веса промышленно-производственных основных средств в общей стоимости основных средств, на 1,36% удельного веса активной части основных средств в общей стоимости основных средств и на 1,24% удельного веса активной части основных средств в стоимости производственных основных средств.
Показатели эффективности использования основных производственных фондов ЗАО "Росич" на 1 октября 2007-2008 гг. приведены в таблице 2.3
Фондоотдача (ФО) основных фондов предприятия:
 ,
(2.2)
где В - выручка от реализации продукции;
 - среднегодовая
стоимость
основных фондов;
На 01.10 2007 г.:
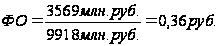
На 01.10 2008 г.:
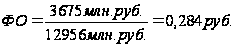
Фондоемкость (ФЕ) основных фондов предприятия:
 ,
(2.3)
На 01.10 2007 г.:
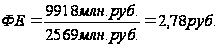
На 01.10 2008 г.:
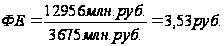
Фондооснащенность
( )
основных фондов
предприятия
(данные о численности
работников
взяты из отчетов
по труду и движению
работников
ЗАО "Росич"
за 9 мес. 2007-2008 гг.
(приложения
К, Л)):
 ,
(2.4)
где ЧР - среднесписочная численность работников.
На 01.10 2007 г.:
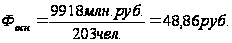
На 01.10 2008 г.:
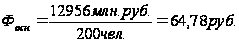
Коэффициент эффективности использования основных фондов (Кэ):
 ,
(2.5)
где П - прибыль.
На 01.10 2007 г.:
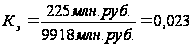
На 01.10 2008 г.:
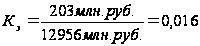
Рентабельностью основных фондов:
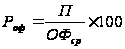 ,
(2.6)
На 01.10 2007 г.:
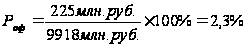
На 01.10 2008 г.:
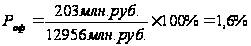
Интегральный показатель эффективности основных фондов:
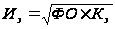 ,
(2.7)
На 01.10 2007 г.:
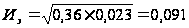
На 01.10 2008 г.:
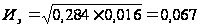
Таблица 2.3 - Показатели эффективности использования основных производственных фондов ЗАО "Росич" на 1 октября 2007-2008 гг.
| Показатель |
На 01.10 2007г. |
На 01.10 2008г. |
Отклонение (+/-) |
| Фондоотдача основных фондов, руб. | 0,36 | 0,284 | -0,076 |
| Фондоемкость основных фондов, руб. | 2,78 | 3,53 | +0,75 |
| Фондооснащенность основных фондов, руб. | 48,86 | 64,78 | +15,92 |
| Коэффициент эффективности использования основных фондов | 0,023 | 0,016 | -0,007 |
| Рентабельность основных фондов,% | 2,3 | 1,6 | -0,7 |
| Интегральный показатель эффективности основных фондов | 0,091 | 0,067 | -0,024 |
Данные таблицы 2.3 свидетельствуют о том, что фондоотдача основных средств за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. снизилась на 0,076 руб., соответственно, фондоемкость увеличилась на 0,75 руб. Эти изменения связаны с превышением темпов роста среднегодовой стоимости основных средств за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. над темпами роста выручки от реализации продукции ЗАО "Росич". Увеличение среднегодовой стоимости основных средств наряду со снижением численности работников предприятия привели к тому, что фондооснащенность основных фондов увеличилась на 15,92 руб. Снижение на 0,007 коэффициента эффективности использования основных фондов связано с превышением темпов роста среднегодовой стоимости основных средств над темпами роста прибыли предприятия. Соответственно, снизился и показатель рентабельности основных фондов (на 0,7%). Интегральный показатель эффективности основных фондов за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. снизился на 0,024.
Приведенные выше расчеты свидетельствуют о том, что за 9 мес. 2008 г. по сравнению с за 9 мес. 2007 г. в ЗАО "Росич" эффективность использования основных средств ухудшилась, поскольку большинство рассчитанных показателей имеют тенденцию снижения.
2.4 Анализ обеспеченности организации трудовыми ресурсами и их использование
При изучении использования трудовых ресурсов на предприятии необходимо рассмотреть движение рабочей силы в динамике (таблица 2.4). Данные для проведения анализа взяты из отчетов по труду и движению работников ЗАО "Росич" за 9 мес. 2007-2008 гг. (приложения К, Л).
Таблица 2.4 - Расчет показателей текучести кадров ЗАО "Росич" за 9 мес. 2007-2008 гг.
| Показатель |
9 мес. 2007 г. |
9 мес. 2008 г. |
Отклонение (+/-) |
| 1. Среднесписочное число работников, чел. | 203 | 200 | -3 |
| 2. Число принятых работников, чел. | 66 | 75 | +9 |
| 3. Число выбывших работников, чел. | 66 | 61 | -5 |
| 4. Число работников, уволенных за нарушение трудовой дисциплины, чел. | 4 | 5 | +1 |
| 6. Коэффициент оборота по приему (стр.2/стр.1) | 0,325 | 0,375 | +0,05 |
| 7. Коэффициент оборота по выбытию (стр.3/стр.1) | 0,325 | 0,305 | -0,02 |
| 8. Коэффициент текучести кадров (стр.4/стр.1) | 0,02 | 0,025 | +0,005 |
| 9. Коэффициент общего оборота (стр.2 + стр.3) / стр.1 | 0,65 | 0,68 | +0,03 |
В ЗАО "Росич" высок уровень текучести кадров. По приему он составил в отчетном году 0,375, по выбытию - 0,305. По сравнение с 9 мес. 2007 г. текучесть по приему возросла на 0,05, а по выбытию снизилась на 0,02. Показатель приема кадров в отчетном периоде ниже показателя их выбытия, это свидетельствует о неблагополучном положении на предприятии, хотя в целом коэффициент текучести кадров увеличился, хоть и незначительно (на 0,03).
Всем работникам ЗАО "Росич" предоставляется ежегодный оплачиваемый отпуск не менее 24 рабочих дней. Очередность предоставления ежегодных отпусков устанавливается администрацией с учетом необходимости обеспечения нормативного хода работы предприятия. По семейным обстоятельствам и другим уважительным причинам, рабочим и служащим по их заявлению может быть предоставлен отпуск без сохранения зарплаты с разрешением руководителя.
Согласно положению о премировании, премирование в ЗАО "Росич" за основные результаты хозяйственной деятельности вводится в целях усиления стимулирующей роли премии в увеличении выручки от реализации продукции, повышения эффективности работы и качества. Основное условие - обеспечение прибыльной работы. Основными показателями для премирования являются: обеспечение прироста выручки, выпуска продукции по сравнению с соответствующим периодом предыдущего года, наличие балансовой прибыли с нарастающим итогом. Премия в ЗАО "Росич" выплачивается всему коллективу за основные результаты хозяйственной деятельности и относится на расходы на реализацию в размере не более 30% тарифной ставки (должностного оклада) в расчете на одного работника в месяц.
ЗАО "Росич" предоставляет своим работникам следующие социальные льготы: при уходе в очередной отпуск единовременная материальная помощь в оздоровительных целях в размере 50% оклада, при наличии на это средств; выдача премий работникам предприятия к юбилейным датам; расходы на погребение умерших работников предприятия по отчетным документам служб ритуальных услуг, материальная помощь на погребение близких родственников (отец, мать, муж, жена, дети, родные братья, сестры); три оплачиваемых рабочих дня для бракосочетания, для организации похорон близких родственников, один оплачиваемый рабочий день в связи с юбилейной датой, отцам, в связи с рождением ребенка, в связи с вступлением в брак детей работников; материальная помощь родителям, чьи дети идут в первый класс.
2.5 Анализ использования фонда заработной платы
Проведем анализ показателей по труду и заработной плате ЗАО "Росич" за 9 мес. 2007-2008 гг. (таблица 2.5).
Таблица 2.5 - Анализ показателей по труду и заработной плате ЗАО "Росич" за 9 мес. 2007-2008 гг.
| Показатель |
9 мес. 2007 г. |
9 мес. 2008 г. |
Отклонение, +/- |
Темп роста, % |
| Среднесписочная численность работников, чел. | 203 | 200 | -3 | 98,5 |
| Фонд заработной платы, млн. руб. | 994,9 | 1342,9 | +348 | 135,0 |
| Фонд заработной платы в% к выручке | 27,88 | 36,54 | +8,66 | - |
| Среднемесячная заработная плата, тыс. руб. | 464,532 | 620,055 | +155,523 | 133,5 |
| Производительность труда, млн. руб. | 17,58 | 18,38 | +0,8 | 104,6 |
Среднесписочная численность работников ЗАО "Росич" за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. уменьшилась на 3 чел., среднемесячная заработная плата за 9 мес. 2008 г. составила 620,055 тыс. руб., по сравнению с предшествующим периодом она возросла на 155,523 тыс. руб. или на 33,5%. Темпы роста средней зарплаты ниже темпов роста всего фонда заработной платы. Изменение фонда заработной платы списочного состава ЗАО "Росич" обеспечено ростом средней зарплаты и снижением численности работников предприятия.
В ЗАО "Росич" производительность труда в отчетном периоде составила 18,38 млн. руб., по сравнению с 9 мес. 2007 г. она выросла на 0,8 млн. руб. или на 4,6%.
Эффективная работа предприятия возможна в том случае, если темпы роста производительности труда опережают темпы роста средней заработной платы.
ЗАО "Росич" имеет неблагоприятную тенденцию опережения роста средней заработной платы (133,5%) по сравнению с ростом производительности труда (104,6%).
Коэффициент опережения равен:
Коп = Игв / Исз = 1,046/1,335 = 0,784.
Для определения суммы экономии (-Э) или перерасхода (+Э) фонда заработной платы в связи с изменением соотношений между темпами роста производительности труда и его оплаты, воспользуемся следующей формулой:
Э = ФЗПотч. Ч (Исз - Игв) / Исз. (2.8)
Э = 1342,9 млн. руб. Ч (1,335 - 1,046) / 1,335 = +290,71 млн. руб.
Таким образом, наблюдается перерасход фонда заработной платы ЗАО "Росич" за 9 мес. 2008 г. на сумму 290,71 млн. руб.
2.6 Анализ себестоимости продукции
Данные отчетов о прибылях и убытках (приложения Ж, И) свидетельствую о том, что за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. себестоимость реализованных товаров, продукции, работ, услуг увеличилась на 341 млн. руб. (3387 млн. руб. - 3046 млн. руб).
На основании данных таблицы 2.6 проведем анализ динамики и структуры себестоимости ЗАО "Росич" за 9 мес. 2007-2008 гг.
Таблица 2.6 - Анализ структуры себестоимости продукции ЗАО "Росич" за 9 мес. 2007-2008 гг.
| Элемент затрат | 9 месяцев 2007г. | 9 месяцев 2008г. | Отклонение | |||
| сумма, млн. руб. | удельный вес,% | сумма, млн. руб. | удельный вес,% | абсолютное, млн. руб. | п. п. | |
| Материальные затраты | 1944 | 63,82 | 2401 | 70,9 | +457 | +7,08 |
| - сырье и материалы | 1307 | 42,92 | 1714 | 50,6 | +407 | +7,68 |
| - вспомогательные материалы и услуги | 350 | 11,5 | 437 | 12,9 | +87 | +1,4 |
| - топливо | 73 | 2,4 | 88 | 2,6 | +15 | +0,2 |
| - электроэнергия | 174 | 5,7 | 146 | 4,3 | -28 | -1,4 |
| - прочие материальные затраты | 40 | 1,3 | 16 | 0,5 | -24 | -0,8 |
| Расходы на оплату труда | 498 | 16,35 | 509 | 15,04 | +11 | -1,31 |
| Отчисления от средств на оплату труда | 175 | 5,73 | 178 | 5,26 | +3 | -0,47 |
| Амортизация | 85 | 2,8 | 119 | 3,5 | +34 | +0,7 |
| Потери от брака | 21 | 0,7 | 14 | 0,4 | -7 | -0,3 |
| Прочие затраты | 323 | 10,6 | 165 | 4,9 | -158 | -5,7 |
| Итого затрат, в том числе: | 3046 | 100 | 3387 | 100 | +341 | - |
| переменные затраты | 2131 | 69,96 | 2388 | 70,51 | +257 | +0,55 |
| постоянные затраты | 915 | 30,04 | 999 | 29,49 | +84 | -0,55 |
Анализ данных таблицы 2.6 свидетельствует о том, что себестоимость реализованных товаров, продукции, работ, услуг ЗАО "Росич" за 9 месяцев 2008 г. по сравнению с 9 месяцев 2007 г. увеличилась на 341 млн. руб., рост себестоимости продукции ЗАО "Росич" обосновывается ростом объемов производства продукции.
Анализируя отдельные элементы затрат в общей себестоимости продукции ЗАО "Росич" следует отметить, что за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. в абсолютном выражении увеличились практически все статьи затрат, в себестоимости продукции сумма постоянных затрат составила 2388 млн. руб. и выросла по сравнению с 9 мес. 2007 г. на 257 млн. руб., переменные затраты в себестоимости продукции за 9 мес. 2008 г. составили 999 млн. руб. и увеличились по сравнению с 9 мес. 2007 г. на 84 млн. руб.
Проведенный анализ затрат на производство продукции ЗАО "Росич" за 9 мес. 2007-2008 гг. показал, что в структуре затрат произошло увеличение затрат на сырье и материалы на 407 млн. руб. (или на 7,68% -ых пункта в общей структуре затрат), на вспомогательные материалы и услуги - на 87 млн. руб. или на 1,4% -ых пункта в общей структуре затрат. Также за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. следует отметить снижение затрат на электроэнергию на 1,4% -ых пункта в общей структуре затрат. Сокращение потребления электроэнергии за 9 мес. 2008 г. было достигнуто за счет замены светильников с лампами накаливания на светильники с люминесцентными лампами (экономия в размере 6 кВт/ч); сокращения освещения подсобных помещений на 15% (экономия 2 кВт/ч).
Увеличение за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г. расходов на оплату труда на 11 млн. руб. связано, прежде всего, с тем, что за 9 мес. 2008 г. увеличилась среднемесячная заработная плата. Рост расходов на оплату труда привел, соответственно, к увеличению отчислений на социальные нужды на 1 млн. руб.
В 2008 г. в ЗАО "Росич" при выращивании продукции растениеводства были внедрены новые технологии полива и удобрения почвы с применением более совершенного оборудования и частичной заменой старого. Модернизация оборудования привела к увеличению амортизационных отчислений на 34 млн. руб. или на 0,7% -ых пункта в общей структуре затрат.
Модернизация оборудования, внедрение новых технологий, проведение техучеб в производстве, и как следствие рост затрат на данные статьи расходов, привели к тому, что за 9 мес. 2008 г. в ЗАО "Росич" потери от брака сократились на 0,3% -ых пункта в общей структуре затрат по сравнению с 9 мес. 2007 г., а это свидетельствует об улучшении качества производства продукции.
За