Анализ хозяйственной деятельности ЗАО "Росич"
2.7 Анализ использования и реализации продукции
По данным Министерства сельского хозяйства и продовольствия в 2008 г. на территории г. Минска и Минской области действовали следующие крупные тепличные хозяйства, представленные на следующей диаграмме (рисунок 2.1).
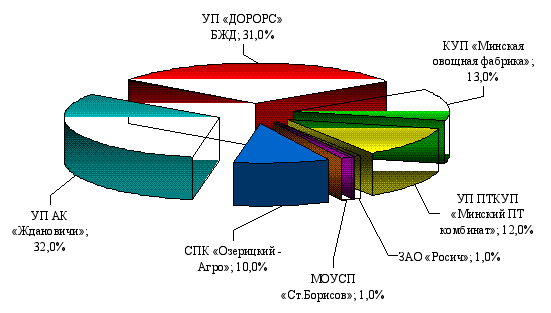
Рисунок 2.1 - Структура производства овощей защищенного грунта по г. Минску и Минской области
Таким образом, конкуренция на рынке города и района усиливается как со стороны овощных комбинатов города и регионов республики, личных хозяйств, так и со стороны зарубежных производителей.
Структура реализации продукции ЗАО "Росич" по областям Республики Беларусь и основным покупателям приведена на рисунках 2.2 - 2.3 Как видно из рисунка 2.3, ЗАО "Росич" работает с крупнейшими областными и региональными центрами. Наибольшую долю продаж занимает Минская область (33%) и Брестская область (26%).
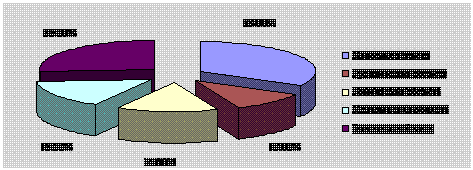
Рисунок 2.2 - Структура реализации продукции ЗАО "Росич" по областям Республики Беларусь в 2008 г.
Значительный удельный вес продукции реализуется в Гомель, Брест и Мозырь. Хорошо налаженные каналы позволяют вести хорошие отгрузки продукции и удовлетворяют потребности покупателей.
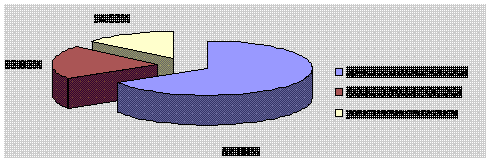
Рисунок 2.3 - Структура реализации продукции ЗАО "Росич" по основным покупателям в 2008 г.
По покупателям наиболее эффективный сбыт продукции ЗАО "Росич" у крупнооптовых фирм, они занимают наибольшую долю продаж (66%), 20% всей реализованной в 2008 г. ЗАО "Росич" продукции осуществлялось через мелкооптовым фирмы, через розничные магазины было реализовано лишь 14% продукции ЗАО "Росич", однако в дальнейшем планируется увеличить работу с этим звеном и довести долю продаж до максимальной прибыли организации. В розничные магазины ЗАО "Росич" в основном реализует овощи защищенного грунта, картофель, свеклу, а также плоды и корнеплоды.
2.8 Анализ финансовых результатов деятельности организации
На основании данных отчетов о прибылях и убытках (приложения Ж, И), бухгалтерских балансов (приложения Д, Е), отчетов по труду и движению работников (приложения К, Л) проведем анализ основных показателей деятельности ЗАО "Росич" за 9 месяцев 2007-2008 гг. (таблица 2.7). Динамика основных показателей деятельности ЗАО "Росич" за 9 месяцев 2007-2008 гг. представлена данными рисунка 2.4
Таблица 2.7 - Основные показатели деятельности ЗАО "Росич" за 9 месяцев 2007-2008 гг.
| Показатели | 9 месяцев 2007 г., млн. руб. | 9 месяцев 2008 г., млн. руб. | Отклонение, млн. руб. | Тем роста, % |
| Выручка от реализации продукции, товаров, работ, услуг в действующих ценах | 3569 | 3675 | +106 | 103,0 |
| Налоги, включаемые в выручку от реализации продукции, товаров, работ, услуг | 331 | 346 | +15 | 104,5 |
| Выручка от реализации продукции, товаров, работ, услуг (за минусом НДС, акцизов и иных аналогичных обязательных платежей) в действующих ценах | 3238 | 3329 | +91 | 102,8 |
| Себестоимость реализованных товаров, работ, услуг | 3046 | 3387 | +341 | 111,2 |
| Прибыль от реализации | 192 | -58 | -250 | - |
| Прибыль (убыток) от операционных доходов и расходов | -6 | 11 | +17 | - |
| Прибыль от внереализационных доходов и расходов | 39 | 250 | +211 | в 6,4 раза |
| Прибыль | 225 | 203 | -22 | 90,2 |
| Налоги и сборы, производимые из прибыли | - | - | - | - |
| Расходы и платежи из прибыли | 8 | -55 | -63 | - |
| Чистая прибыль | 217 | 258 | +41 | 118,9 |
| Рентабельность оборота (продаж),% | 5,38 | -1,58 | -6,96 | - |
| Рентабельность текущих затрат,% | 6,3 | -1,71 | -8,01 | - |
По сравнению с 9 мес. 2007 г. за 9 мес. 2008 г. произошло увеличение выручки от реализации продукции, товаров, работ, услуг на 106 млн. руб. (или на 3,0%), себестоимости реализованных товаров, работ, услуг (на 341 млн. руб. или на 11,2%), рост данных показателей связан с увеличением выпуска продукции предприятия.
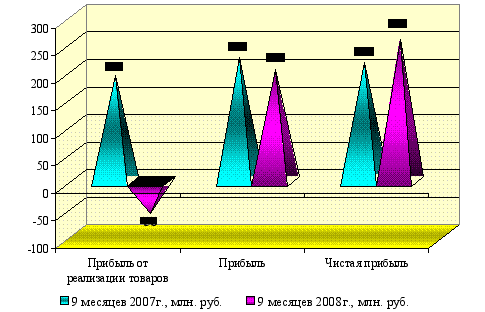
Рисунок 2.4 - Динамика основных показателей деятельности ЗАО "Росич" за 9 месяцев 2007-2008 гг.
Прибыль от реализации ЗАО "Росич" снизилась на 250 млн. руб. и за 9 мес. 2008 г. убыток от реализации продукции составил 58 млн. руб., это связано с тем, что себестоимость реализованных товаров, работ, услуг растет более высокими темпами, чем прибыль от реализации. Прибыль от операционных доходов и расходов ЗАО "Росич" за 9 месяцев 2008 г. увеличилась на 17 млн. руб., а прибыль от внереализационных доходов и расходов - на 211 млн. руб. или в 6,4 раза.
Подводя итог в целом, следует отметить отрицательные результаты финансовой деятельности ЗАО "Росич". За 9 месяцев 2008 г. был получен убыток от реализации, прибыль по сравнению с 9 мес. 2007 г. снизилась, как положительный момент следует отметить только рост чистой прибыли предприятия.
Результаты расчетов также свидетельствуют о снижении рентабельности деятельности ЗАО "Росич" за 9 мес. 2008 г. по сравнению с 9 мес. 2007 г., поскольку рассчитанные показатели рентабельности имеют тенденцию спада, так рентабельность оборота (продаж) снизилась на 6,96% -ых пункта в связи с тем, что темпы роста прибыли от реализации ниже темпов роста выручки в действующих ценах. Эффективность использования затрат по ЗАО "Росич" также имеет тенденцию снижения - на 8,01% -ых пункта, то есть с каждого рубля затрат организация получила убыток в размере 0,0171 руб. за 9 мес. 2008 г. по сравнению с прибылью в размере 0,063 руб. за 9 мес. 2007 г.
2.9 Анализ финансового состояния организации
Для анализа ликвидности ЗАО "Росич" на основании данных бухгалтерских балансов рассчитаем следующие коэффициенты (таблица 2.8).
Таблица 2.8 - Коэффициенты текущей ликвидности и обеспеченности собственными оборотными средствами ЗАО "Росич"
| Наименование показателя | На 01.10 2007г. | На 01.10 2008г. | Норматив |
|
Коэффициент текущей ликвидности К1=стр.290/ (стр.790-стр.720) |
0,543 | 0,462 | К1і1,5 |
|
Коэффициент обеспеченности собственными оборотными средствами К2= (стр.590+стр.690-стр. 190) /стр.290 |
-0,956 | -1,251 | К2і0,2 |
|
Коэффициент обеспеченности финансовых обязательств активами К3=стр.790/стр.390 или стр.890 |
0,452 | 0,528 | К3Ј0,85 |
|
Коэффициент абсолютной ликвидности Кабс= (стр.260+стр.270 баланса) / / (стр.790-стр.720 баланса) |
0,001 | 0,0008 | Кабсі0,2 |
Коэффициент текущей ликвидности:
На 01.10 2007 г.:
3172/ (6204 - 366) = 0,543
На 01.10 2008 г.:
4248/ (9564 - 366) = 0,462
На 01.10 2007 г. и на 01.10 2008 г. значение данного коэффициента ниже нормативного. Нижняя граница рекомендуемого значения обусловлена тем, что у предприятия должно быть по меньшей мере достаточно оборотных средств для погашения краткосрочных обязательств, иначе оно окажется под угрозой банкротства. Приведенные выше расчеты свидетельствуют о том, что ЗАО "Росич" не обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
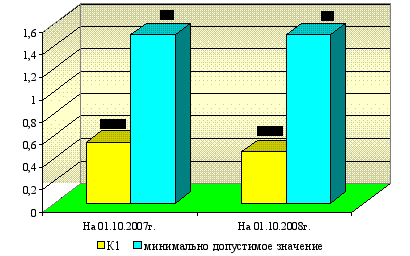
Рисунок 2.5 - Коэффициент текущей ликвидности К1
Коэффициент обеспеченности собственными оборотными средствами:
На 01.10 2007 г.:
(7868 - 340 - 10561) / 3172 = - 0,956
На 01.10 2008 г.:
(8762 - 222 - 13856) / 4248 = - 1,251
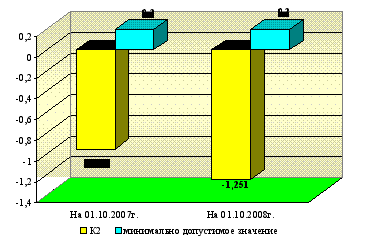
Рисунок 2.6 - Коэффициент обеспеченности собственными оборотными средствами К2
Коэффициент обеспеченности собственными оборотными средствами на 01.10 2007 г. и на 01.10 2008 г. не соответствует нормативу, это свидетельствует о том, что у ЗАО "Росич" не достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости.
Коэффициент обеспеченности финансовых обязательств активами:
На 01.10 2007 г.:
30/46 = 0,652
На 01.10 2008 г.:
68/116 = 0,586
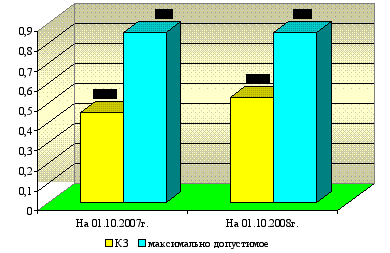
Рисунок 2.7 - Коэффициент обеспеченности финансовых обязательств активами К3
Значение данного коэффициента на 01.10 2007 г. и на 01.10 2008 г. соответствует нормативу, то есть ЗАО "Росич" способно рассчитаться по своим финансовым обязательствам после реализации активов.
Коэффициент абсолютной ликвидности:
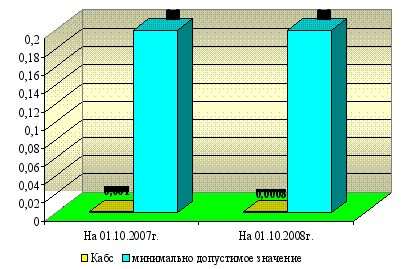
Рисунок 2.8 - Коэффициент абсолютной ликвидности Кабс
На 01.10 2007 г.:
5/ (6204 - 366) = 0,001
На 01.10 2008 г.:
7/ (9564 - 366) = 0,0008
Значения коэффициента абсолютной ликвидности на 01.10 2007 г. и на 01.10 2008 г. ниже норматива, это говорит о том, что у ЗАО "Росич" нет гарантии погашения долгов.
Таким образом, финансовое состояние ЗАО "Росич" на 01.10 2007 г. и на 01.10 2008 г. можно охарактеризовать как неустойчивое. Предприятие не обеспечено собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств, у предприятия не достаточно собственных оборотных средств для ведения хозяйственной деятельности и обеспечения финансовой устойчивости и у ЗАО "Росич" нет гарантии погашения долгов. Положительным моментом является лишь тот факт, что ЗАО "Росич" способно рассчитаться по своим финансовым обязательствам после реализации активов.
3. Аудит и ревизия
3.1 Ознакомление с системой контроля на предприятии
Осуществление контроля за финансово-хозяйственной деятельностью имеет своей целью предотвратить операции, которые могут привести к экономическим потерям, убыткам, снизить риск банкротства, изыскать резервы увеличения финансовых ресурсов.
Управление финансами ЗАО "Росич" осуществляется с помощью финансового менеджмента, который использует методы, рычаги, правовое и информационное обеспечение финансового механизма. Эффективное управление финансами ЗАО "Росич" обеспечивается при умелом использовании налогового и денежно-кредитного методов регулирования экономики и оптимальном сочетании собственных финансовых ресурсов предприятия с кредитными.
Бухгалтерский учет в организации ЗАО "Росич" ведется главным бухгалтером, должность которого предусмотрена штатным расписанием. В соответствии с должностной инструкцией на главного бухгалтера возложена также ответственность за внутренний контроль на предприятии. В его обязанность входит контроль над сохранностью и экономным использованием материальных и финансовых ресурсов. Главный бухгалтер осуществляет также предварительный контроль путем визирования договоров и соглашений на получение и отпуск материальных ценностей, выполнение работ и оказание услуг, приказов, надбавок к заработной плате и о премировании работников.
Бухгалтерский учет организуется по централизованной форме. В организации ЗАО "Росич" применяется автоматизированная форма ведения бухгалтерского учета на базе программы "1С: Бухгалтерия 7.7" с использованием типовых проводок, предусмотренных в ней. Автоматизация учета обеспечивает полный и достоверный учет по каждому объекту и в целом по предприятию как за месяц, так и нарастающим итогом с начала года. Содержащаяся в ведомостях информация позволяет производить углубленный экономический анализ результатов деятельности предприятия.
Бухгалтерская отчетность составляется с учетом требований, установленных Законом Республики Беларусь "О бухгалтерском учете и отчетности", других нормативных документов, инструкции по ее формированию и заполнению. Бухгалтерская отчетность ЗАО "Росич" состоит из образующих единое целое следующих взаимосвязанных отчетов: бухгалтерский баланс (форма № 1), "Отчет о прибылях и убытках" (форма № 2), "Отчет о движении фондов и других средств" (форма № 3), "Отчет о движении денежных средств" (форма № 4), "Приложение к бухгалтерскому балансу" (форма № 5) и пояснений к ним.
В соответствии с Законом Республики Беларусь "О бухгалтерском учете и отчетности" и другими нормативными актами по бухгалтерскому учету и налогообложению на предприятии принята учетная политика на 2008 год, которая обеспечивает достижение оптимальных конечных результатов финансово-хозяйственной деятельности. В ней определяются основные принципы ведения бухгалтерского учета, способы оценки имущества, организация документооборота, порядок проведения инвентаризаций и т.д. Некоторые аспекты учетной политики ЗАО "Росич":
Бухгалтерский учет на предприятии ведется в соответствии с Законом "О бухгалтерском учете и отчетности" и другими законодательными актами, обязательными к исполнению и регламентирующими порядок ведения бухгалтерского учета, налогового учета, составления отчетности и налогообложения в Республике Беларусь.
3.2 Аудит и ревизия учетной политики предприятия
Изучение аудитором и ревизором сопоставленности финансовых данных осуществляется с одновременной проверкой отображенных в учете данных последним принцип неизменности методологии отображения отдельных хозяйственных операций и оценки имущества в учете.
Поэтому ознакомление с деятельностью предприятия контролер начинает с изучения учетной политики предприятия. Позволяют быстро определить особенности учета предприятия, составить точный план проверки с учетом специфики деятельности и финансового состояния предприятия.
Учетная политика предприятия - это система способов и приемов организации и ведения учета на конкретном предприятии, которая закреплена соответствующим внутренним нормативным актом на неопределенный срок. Другими словами, это порядок осуществления первичного наблюдения, стоимостного измерения, текущего группирования и итогового обобщения фактов хозяйственной деятельности предприятия или реализация метода бухгалтерского учета.
Приказ об учетной политике - это внутренний нормативный документ из организации и порядка ведения учета на предприятии, который содержит совокупность способов и процедур организации и ведения учета, которые используются с целью подготовки, составления и представления финансовой отчетности. Учетная политика предприятия разрабатывается главным бухгалтером предприятия и утверждается его руководителем.
Цель аудита и ревизии учетной политики предприятия - установление ее соответствия действующим нормативным и законодательным актам, а также характеру и масштабу деятельности предприятия.
Объектом изучения являются все внутрифирменные документы, которые определяют вопрос организации и ведения бухгалтерского учета на предприятии.
Задания аудиту и ревизии учетной политики следующие:
установить наличие приказа (распоряжение) руководителя о принятии учетной политики предприятия;
определить соответствие принятой учетной политики требованиям законодательства и Положениям (стандартам) бухгалтерского учета;
выучить соблюдение при разработке приказа об учетной политике предположений и требований, установленных нормативными документами;
исследовать полноту раскрытия выбранных при формировании учетной политики способов ведения бухгалтерского учета, что существенно влияют на оценку и принятие решений пользователями бухгалтерской отчетности;
проверить наличие должностных инструкций, наличие и эффективность утвержденной системы документооборота, выбор формы ведения бухгалтерского учета, установлен порядок проведения инвентаризации имущества и обязательств, утвержден рабочий план счетов бухгалтерского учета;
проанализировать и оценить общие и конкретные элементы учетной политики.
Документом, в котором фиксируются положения учетной политики, является приказ руководителя, который складывается на каждый следующий год. При этом с целью сопоставления данных при ведении бухгалтерского учета предприятие должно обеспечить неизменность на протяжении текущего года принятой методологии отображения отдельных хозяйственных операций и оценки имущества.
Несоблюдение предприятием требований относительно законодательной регламентации учетной политики, даже при несущественном влиянии на финансовые результаты деятельности предприятия и достоверность финансовой отчетности, может привести к негативным последствиям со стороны уполномоченных государственных контролирующих органов.
3.3 Аудит и ревизия денежных средств и документов
Действующими Правилами безналичных расчетов в народном хозяйстве, предусмотрено производить расчеты в безналичном порядке и наличными.
Хранение наличных денег, денежных документов и совершение с ними приходно-расходных операций предприятия и организации осуществляют через кассы, а операции по получению денег в банках и выдаче их наличными членам трудового коллектива предприятия при оплате труда, выплате премий, выдаче подотчетных сумм на хозяйственные, командировочные и другие расходы осуществляют материально ответственные лица - кассиры.
Таким образом, полученные в банке наличные деньги предприятия оформляют через кассу, что и предопределяет важность аудиторской проверки, прежде всего, кассы и кассовых операций. Тем более, что материалы ревизий и проверок, проведенных контрольно-ревизионным аппаратом финансовых органов, свидетельствуют о значительном числе присвоений денежных средств именно через кассу.
Кроме того, кассир может предъявить различного рода временные, надлежащим образом не оформленные расписки о получении взаимообразно работниками предприятия денег из кассы. Следует иметь в виду, что по этим документам выплаты по частично оплаченным платежным ведомостям принимаются ревизором, о чем делается отметка в акте, а что касается различного рода расписок, то их к зачету в наличный остаток не принимают.
После проверки наличия денежных средств и других ценностей в кассе и сопоставления их с остатками по данным бухгалтерского учета ревизующий оформляет акт ревизии, который подписывают ревизор, кассир и главный (старший) бухгалтер.
При выявлении крупной недостачи денежных средств аудитор ставит перед руководителем предприятия вопрос об отстранении кассира до окончания ревизии от выполнения его обязанностей.
Отстранение от работы - не формальное требование. В практике ревизионной работы был случай, когда бухгалтер по расчетам одновременно выполняла обязанности кассира. При ревизии кассы у нее была выявлена крупная недостача денежных средств. Вопрос об отстранении от работы своевременно не был поставлен. В конце ревизии она внесла в кассу всю сумму недостачи и уволилась с работы. И только при следующей ревизии совершенно случайно было установлено, что кассир погасила недостачу за счет недоприходования сумм, полученных ею в отделении банка наличными по чеку для выдачи под отчет на командировочные и хозяйственные расходы. Причем сделано это было уже после оформления результатов ревизии кассы.
В этом случае было допущено несколько нарушений. Во-первых, обязанности кассира запрещается возлагать на счетного работника, ведущего учет денежных и банковских операций или осуществляющего расходы по оплате труда. Ревизующий обязан был обратить на это внимание. Во-вторых, при установлении крупной недостачи денежных средств следовало поставить вопрос об освобождении работника от обязанностей кассира.
Основными задачами бухгалтерского учета денежных средств являются: точный, полный и своевременный учет этих средств и операции по их движению; контроль за наличием денежных средств и денежных документов, их сохранностью и целевым использованием; контроль за соблюдением кассовой и расчетно-платежной дисциплины; выявления возможностей более рационального использования денежных средств. Во всех операциях по кассе задействованы следующие участники:
Лицо вносящее или получающее на руки наличные деньги.
Руководитель организации, который несет ответственность за деятельность организации перед ее коллективом, законом. Визирует бухгалтерские документы.
Главный бухгалтер, разрабатывающий финансовую стратегию и тактику хозяйственных операций, оформляющий и проверяющий документы, визирующий их.
Кассир, оформляющий кассовые документы, регистрирующий их, приходующий и выдающий наличные средства.
Ответственность за соблюдение порядка ведения кассовых операций возлагается на руководителя организации, главного бухгалтера и кассира. Кассир при поступлении на работу должен ознакомиться с правилами ведения кассовых операций. С ним руководитель организации заключает договор о полной индивидуальной материальной ответственности. Это означает, что за недостачу денег в кассе в полном объеме отвечает кассир. Руководители предприятий обязаны оборудовать кассу и обеспечить сохранность денег в помещении кассы, а также при доставке их из учреждения банка и сдаче в банк. В тех случаях, когда по вине руководителей предприятия не были созданы необходимые условия, обеспечивающие сохранность денежных средств при их хранении и транспортировке, они несут в установленном законодательством порядке ответственность.
3.4 Аудит и ревизия расчетных операций
Рациональная организация контроля за состоянием расчетов способствует укреплению договорной и расчетной дисциплины, выполнению обязательств по поставкам продукции в заданном ассортименте и качестве, повышению ответственности за соблюдение платежной дисциплины, сокращению дебиторской и кредиторской задолженности, ускорению оборачиваемости оборотных средств и, следовательно, улучшению финансового состояния предприятия.
Проверку состояния расчетов рекомендуется начинать с анализа материалов инвентаризации расчетов.
Инвентаризация расчетов заключается в выявлении по соответствующим документам остатков и тщательной проверке обоснованности сумм, числящихся на счетах. Учитывая, что сами предприятия в большинстве случаев проводят инвентаризацию расчетов с низким качеством (либо вообще не проводят), аудитор должен установить сроки возникновения задолженности по счетам дебиторов и кредиторов, ее реальность и лиц, виновных в пропуске сроков исковой давности (согласно гражданскому кодексу Республики Беларусь срок исковой давности установлен 3 года).
В случае необходимости нужно провести сверку расчетов с дебиторами и кредиторами с составлением актов сверок. Для этой работы можно привлечь и сотрудников бухгалтерии проверяемого предприятия.
3.5 Аудит и ревизия наличия и использования основных средств и товарно-материальных ценностей
Главными задачами аудита сохранности, учета и использования основных средств на предприятиях являются проверки:
обеспечения контроля за наличием, сохранностью и техническим состоянием основных средств;
правильности отнесения предметов к основным средствам, их группировки по классификации, принадлежности и по характеру участия в производственном процессе;
правильности оценки основных средств в учете;
правильности оформления и отражения в учете операций по поступлению и выбытию основных средств;
правильности начисления и отражения в учете износа основных средств;
выполнения плана ремонтов, их своевременности и качества;
правильности и эффективности использования основных средств;
правильности определения результатов от реализации и прочего выбытия основных средств;
правильности отражения данных о наличии и движении основных средств в бухгалтерском учете и отчетности.
В ходе проверки также изучают объекты основных средств предприятия, устанавливают наличие излишних, неиспользуемых объектов и намечают меры по улучшению использования имеющихся основных средств.
Сначала рекомендуется выявить состояние хранения и сохранности основных средств в цехах и других внутрихозяйственных подразделениях. В ходе решения этой задачи практикуют проведение контрольных инвентаризаций отдельных объектов основных средств в местах их постоянного или временного хранения. Затем изучают целесообразность и законность приобретения, выявляют полноту, своевременность и правильность оприходования поступивших на предприятие основных средств.
Далее необходимо проверить хозяйственные операции по выбытию и списанию основных средств в целях установления соблюдения действующего законодательства и целесообразности этих операций.
В процессе дальнейшего проведения аудита выявляют эффективность использования основных средств, соблюдение действующего порядка начисления и использования амортизационных отчислений, смет по текущему и капитальному ремонту, а также наличие излишних и не используемых на данном предприятии отдельных машин, оборудования и других объектов.
Заканчивают проверку основных средств проверкой соответствия данных по учету и отчетности предприятия.
Законность поступления основных средств определяется путем сопоставления оприходованных объектов с перечнем, предусмотренным в титульном списке на строительство или в заявке на приобретение техники и оборудования. Если установлено расхождение, необходимо выяснить их причины, последствия и виновных в этом должностных лиц,
Целесообразность приобретения основных средств определяется производственной необходимостью и эффективностью их использования. Операции по поступлению и выбытию основных средств, при возможности, проверяют сплошным способом по каналам поступления и выбытия.
При проверках использования и сохранности товарно-материальных ценностей проверяются:
состояние складского хозяйства и обеспечение мест хранения весовыми и измерительными приборами, мерной тарой; условия хранения сырья и материалов, не допускается ли при этом снижение их качества и порча; правильность приемки материалов и сырья по количественным и качественным характеристикам;
обеспечение сохранности товарно-материальных ценностей: заключены ли письменные договоры о материальной ответственности с работниками, которым переданы ценности; полностью ли оприходованы фактически полученные материальные ценности; производится ли оформление передачи ценностей при уходе материально ответственных лиц в трудовой отпуск лицом, их заменяющим;
соблюдение порядка учета материальных ценностей, предметов и контроля за их использованием;
установление материальной ответственности за сохранность ценностей при доставке их на склады проверяемой организации; соблюдение установленного порядка и сроков приемки поступающих товарно-материальных ценностей по сделкам согласно заключенным договорам; производится ли взвешивание грузов и определяется ли их фактическое количество при приемке на железной дороге или водном транспорте, а также на складах проверяемой организации; проведение проверки поступивших на склад товарно-материальных ценностей в отношении соответствия их ассортименту, количеству и качеству, указанным в сопроводительных документах (счета-фактуры, железнодорожные и товарно-транспортные накладные, спецификации и другие сопроводительные документы); правильность и своевременность оформления приемки материальных ценностей на складах, обоснованно ли составляются акты на недостачи, своевременно ли они предъявляются поставщикам, а также коммерческие акты на все случаи несоответствия грузов транспортным и другим документам и своевременно ли предъявляются претензии к транспортным организациям за недостачу и порчу грузов, взыскиваются ли штрафы за просрочку сроков доставки грузов;
реальность числящихся на балансе организации остатков материальных ценностей в пути, подтверждены ли они транспортными документами и счетами поставщиков; организован ли оперативный контроль за выданными доверенностями на получение ценностей;
правильность списания сырья и материалов на производство; соответствие действующих норм современному уровню технологии и организации производства; нет ли случаев, когда в результате завышения норм расхода сырья и материалов образуются неучтенные излишки материальных ценностей, а также производится ли их списание в завышенных размерах против фактического расходования; правильность оформления отпуска товарно-материальных ценностей со складов на производство и на сторону другим потребителям соответствующими расходными документами (требования, ведомости и другие документы); установлен ли определенный контингент лиц, которым предоставлено право затребования материалов со складов; осуществляется ли контроль за соблюдением установленного лимита получения со склада материалов для производственных нужд;
производится ли сверка бухгалтерских записей о движении товарно-материальных ценностей с данными карточек складского учета, правильно ли регулируются выявленные расхождения;
своевременность представления в бухгалтерию заведующими складами и другими материально ответственными лицами отчетов о движении материалов с приходными и расходными документами, не допускается ли задержка в обработке этих документов бухгалтерией; организация учета перемещения материалов, сырья, полуфабрикатов и готовой продукции внутри проверяемой организации;
своевременность и правильность проведения инвентаризаций товарно-материальных ценностей, определения их результатов, отражения в бухгалтерском учете; обоснованность списания недостач и потерь товарно-материальных ценностей при их хранении и транспортировке согласно нормам естественной убыли;
причины образования и порядок оформления потерь товарно-материальных ценностей от брака и порчи, соблюдение установленного порядка утверждения документов на списание указанных потерь (устанавливаются суммы, причины этих потерь и виновные в этом лица);
обеспечение сохранности горюче-смазочных материалов; соблюдение норм расхода топлива и смазочных материалов.
3.6 Аудит и ревизия наличия и движения поголовья животных
Аудит наличия и учета животных на выращивании и откорме является специфичным объектом аудиторской проверки. Проверка данных бухгалтерского учета и отчетности, отражающих информацию о наличии и движении животных на выращивании и откорме, - неотъемлемая часть аудита сельскохозяйственных организаций и агропромышленных холдингов, в активах которых данная статья существенна.
Цель аудита операций с животными на выращивании и откорме при проведении обязательной аудиторской проверки выражается в формировании мнения о достоверности бухгалтерской отчетности клиента и соответствии порядка ведения бухгалтерского учета рассматриваемых операций действующему законодательству. Сохраняются и общие задачи проверки, которые согласно федеральному правилу (стандарту) аудиторской деятельности № 5 "Аудиторские доказательства" заключаются в сборе аудиторских доказательств, необходимых для подтверждения всех предпосылок подготовки бухгалтерской отчетности.
Применительно к данному объекту аудита к их числу относятся:
проверка фактического наличия животных, отраженных в учете и отчетности на конкретную дату, и документально подтвержденных прав на них;
проверка реальности возникновения операций по движению животных, отраженных в учете в проверяемом периоде;
контроль за полнотой отражения анализируемых операций в учетных регистрах и отчетности;
проверка правильности стоимостной оценки данного вида активов в бухгалтерском учете и отчетности в соответствии с требованиями нормативных актов;
контроль за точностью отражения операций с животными на выращивании и откорме в учетных регистрах и отчетности;
подтверждение правильности классификации, представления и раскрытия изучаемых операций в бухгалтерской отчетности.
Отличия аудиторской проверки операций с животными на выращивании и откорме от аудита иных активов заключаются в составе и содержании применяемых аудиторских процедур по существу. Операции по движению животных на выращивании и откорме, как правило, многочисленны, осуществляются систематически и отличаются разнообразием и спецификой, характерной для биологических активов и процессов биотрансформации, в том числе: оприходование приплода, прироста; перевод животных из группы в группу; продажа, забой и падеж животных; закупка скота у населения.
Аудитор, проводящий проверку по данному объекту учета, должен иметь определенные знания зоотехнического характера, например о возможном среднесуточном приросте и средней массе одной головы приплода по видам животных, средней живой массе взрослого животного и т.п. В отдельных случаях могут потребоваться консультации зоотехника. Кроме того, аудитор должен быть знаком с методикой калькулирования себестоимости 1 ц живой массы, 1 ц прироста, 1 головы приплода.
3.7 Аудит и ревизия инвестиций
Основным задачам, решаемым в рамках анализа аудита капитальных инвестиций, можно отнести следующие:
анализ эффективности инвестиционных проектов;
мониторинговый контроль критических соотношений объемов производства и реализации по проекту;
оценка обеспеченности проектов капитальных инвестиций источниками финансирования;
анализ результатов обращения инвестируемого капитала и отдачи от проектируемых производств;
подтверждение реальности предоставленных финансовых отчетов.
Важным является проведение аудита капитальных инвестиций как в интересах инвестора, других собственников предприятия, в которое осуществлены вложения, так и каких-либо иных заинтересованных пользователей финансовой отчетности, потенциальных инвесторов. Необходимо подчеркнуть значимость как внешнего (независимого) аудита, так и внутреннего аудита. Каждый из этих видов аудита имеет свои отличительные черты, характерные признаки и задачи, однако и внешний, и внутренний аудит инвестиций может осуществляться в двух аспектах - перспективном и ретроспективном.
Перспективный аудит инвестиционных проектов имеет своей целью предварительную оценку целесообразности, рентабельности инвестиций, составление прогнозных оценок и отчетов, разработку бюджетов, расчет будущих доходов и расходов разработку нескольких альтернативных варианта инвестирования. В основном такие работы аудито ром выполняются в виде различных видов аудиторских услуг.
При осуществлении ретроспективного аудита главная цель состоит в подтверждении достоверности финансовой отчетности предприятия в целом, в том числе и данных о последствиях реализации инвестиционных проектов. Для достижения это цели аудитор должен решить следующие задачи:
оценить соответствие принятой инвестиционной политики предприятия его учредительным документам и действующему законодательству;
проверить правильность организации и методики ведения бухгалтерского учета инвестиций, формирование учетной политики и соблюдение общепринятых принципов учета;
проверить правильность оценки инвестиций отражения их на соответствующих счетах бухгалтерского учета;
убедиться в сопоставимости финансовых показателей относительно инвестиций в соответствующих учетных регистрах, Главной книге и балансе
оценить надежность и эффективность системы внутреннего контроля (или функционирование внутреннего аудита) в процессе реализации инвестиционного проекта;
осуществить оценку эффективности и анализ реальных вложений, которые делает клиент.
Все основные аудиторские процедуры по решению перечисленных задач должны быть соответствующим образом запланированные аудитором, результаты контроля оформлены документально, обобщенная информация представлена в виде отчета и заключения аудитора, которые передаются предприятию-клиенту.
3.8 Аудит и ревизия реализации продукции, финансовых результатов, резервов, целевого финансирования и целевых поступлений
Анализ финансовых результатов - важнейшее направление аудита, главной целью которого является проверка правильности отражения в отчетности финансовых результатов, а также своевременность и полнота перечисления налогов в бюджет. Кроме того, обращается внимание на правильность распределения прибыли, создания фондов, выплат дивидендов и т.п.
Основными задачами аудита финансовых результатов являются:
проверка правильности формирования финансовых результатов от хозяйственной деятельности предприятия;
установление законности оформления хозяйственных операций о деятельности предприятия в первичных документах и сверка данных, отраженных в учетных