Оценка рыночной стоимости оборудования
38 949 429
27 970 593
Для выводов:
Стоимость объекта как нового, руб.
38 149 237
Стоимость объекта оценки, руб.
14 496 710
Стоимость объекта оценки с учетом округления, руб.
14 500 000
Рыночная стоимость объектов оценки
Табл. № 21
|
№ п/п |
Наименование объекта оценки |
Кол -во, шт. |
Инв. № |
Год выпуска |
Расчетная стоимость, руб. |
Рыночная стоимость, руб. |
| 1 | Производственная линия Salvagnini C1/S4/P4 в том числе: | 1 | 1257 | 1989 | 22 164 254 | 22 170 000 |
| Salvagnini S4 | 1 | - | 1989 | 7 667 543 | 7 670 000 | |
| Salvagnini P4 | 1 | - | 1989 | 14 496 710 | 14 500 000 | |
|
Итого: |
1 |
- |
- |
22 164 254 |
22 170 000 |
|
В
результате
произведенных
расчетов величина
рыночной
стоимости
объектов
оценки, определенная
в рамках сравнительного
подхода
по
состоянию на
24.07.2008 года, составляет
22 170 00 руб.
Определение рыночной стоимости объектов оценки в рамках доходного подхода
Общие положения
Подход с точки зрения дохода представляет собой процедуру оценки стоимости исходя из того принципа, что стоимость оборудования непосредственно связана с текущей стоимостью тех будущих чистых доходов, которые принесет данное движимое имущество. Другими словами, инвестор приобретает приносящее доход движимое имущество на сегодняшние деньги в обмен на право получать в будущем доход от ее коммерческой эксплуатации (например, от сдачи в аренду) и от последующей продажи.
Существуют два метода пересчета доходов в текущую стоимость:
метод прямой капитализации;
анализ дисконтированных денежных потоков.
Метод прямой капитализации определяет стоимость объекта по формуле:

где: NOI1 – годовой доход;
R – коэффициент (норма) капитализации.
Метод прямой капитализации наиболее применим к приносящим доход, объектам, со стабильными предсказуемыми суммами доходов и расходов. Этот метод обычно используется, если оцениваемый объект на дату проведения оценки является действующим, и его использование соответствует наилучшему и наиболее эффективному использованию.
Метод анализа дисконтированных денежных потоков более применим к приносящим доход объектам, имеющим нестабильные потоки доходов и расходов. Оценка движимого имущества данным методом производится по следующей формуле:
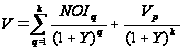
где: k – прогнозный период;
Y – норма дисконтирования;
NOIq – чистый операционный доход объекта оценки в q-том периоде;
Vp – стоимость реверсии.
Этот метод является наиболее универсальным и может быть использован для оценки свободных земельных участков, объектов незавершенного строительства, объектов реконструкции, т.е. объектов оценки, прогноз доходов которых предполагает любую динамику их изменения.
Поскольку в данном Отчете наилучшим и наиболее эффективным использованием объекта оценки является завершение строительства торгового комплекса и последующая его коммерческая эксплуатация, оценщик принял решение использовать метод анализа дисконтированных денежных потоков.
Оценка рыночной стоимости объекта на основе дисконтированных денежных потоков выполняется в следующей последовательности:
определение шага и длительности прогнозного периода;
прогнозирование потенциального валового дохода от объектов оценки;
определение потерь от неполной загрузки объектов и действительного валового дохода;
расчет операционных расходов на содержание объектов;
определение чистого денежного потока;
определение ставки дисконтирования;
определение коэффициента капитализации;
расчет дохода от перепродажи объектов в конце прогнозного периода методом прямой капитализации;
приведение будущих доходов к настоящей стоимости (дисконтирование).
Определение шага и длительности прогнозного периода
На основании профессионального опыта и на основе прогнозных данных об уровне инфляции Оценщик в рамках настоящего Отчета рассмотрел длительность прогнозного периода в течении 5 лет. Шаг расчета выбран равным одному году.
Прогнозирование будущих доходов
Оцениваемая производственная линия Salvagnini C1/S4/P4 может применяться для изготовления различных видов продукции из стали и алюминия. Производительность линии также зависит от степени сложности обработки металла. Потому оценка оборудования доходным подходом производилась на основе данных о производственной деятельности ООО «Кракатушка», производящего металлические шкафы пяти видов:
| Шкаф повышенного класса секционный Х1 |
| Шкаф повышенного класса секционный Х2 |
| Шкаф повышенного класса секционные Х3 |
| Архивные шкафы Х4 |
| Архивные шкафы Х5 |
Учитывая, что линия Salvagnini C1/S4/P4 используется для производства стальных конструкций шкафа, то производственный цикл не может считаться законченным и возникает проблема в выделении доли стоимости продажи и себестоимости изготовления по отдельным блокам работ:
Производство конструкций
Сборка шкафов.
Потенциальный валовой доход - общий доход, который можно получить от объекта при 100% загрузке без учета всех потерь и расходов. Учитывая, что линия Salvagnini C1/S4/P4 применяется для изготовления различного вида металлопрофиля. Примерно станок может обрабатывать 200 кв.м стали в час с учетом раскройки, пробивки отверстий и загиба металла, т.е. примерно 16 шкафов в час.
Действительный валовой доход - предполагаемый доход при функционировании собственности с учетом потерь от незаполняемости. Оборудование никогда не может быть загружено на 100%, что обусловлено самой технологией работы: большим разнообразием производимых компонентов и вовлеченностью в общий технологический процесс.
Тридцать работающих на предприятии сборщиков в среднем в месяц собирают 1390 шкафов:
| ч/ч | ставка в час+ЕСН | стоимость сборки | кол-во единиц | |
| Шкаф повышенного класса секционные LE 21 | 1,5 | 157,5 | 236,250 | 1 006 |
| Шкаф повышенного класса секционные LE 40 | 2 | 157,5 | 315,000 | 503 |
| Шкаф повышенного класса секционные AL 004 | 2 | 157,5 | 315,000 | 503 |
| Архивные шкафы АМ 1845 | 2 | 157,5 | 315,000 | 503 |
| Архивные шкафы АМ 1891 | 3 | 157,5 | 472,500 | 251 |
| ИТОГО | - | 2 766 |
При этом загрузка мощностей составит
| Наименование | макс. кол-во ед. в мес. | реальная загрузка | % загрузки |
| Шкаф повышенного класса секционные LE 21 | 1 242 | 1 006,00 | 81% |
| Шкаф повышенного класса секционные LE 40 | 621 | 503,00 | 81% |
| Шкаф повышенного класса секционные AL 004 | 621 | 503,00 | 81% |
| Архивные шкафы АМ 1845 | 621 | 503,00 | 81% |
| Архивные шкафы АМ 1891 | 310 | 251,00 | 81% |
Для выделения доли стоимости приходящейся на конструкции шкафов, производимые на оцениваемой линии Salvagnini C1/S4/P4, необходимо сначала проанализировать себестоимость производства продукции
Определение операционных расходов
Операционные расходы - это периодические расходы для обеспечения нормального функционирования объекта и воспроизводства эффективного валового дохода. Операционные расходы были рассчитаны на основе данных, полученных от Заказчика, на основе консультаций с представителями страховых и управляющих компаний, а также с использованием анализа затрат по сходным объектам.
Условно-переменные расходы. К условно-переменным расходам относятся затраты на покупку стальных листов, комплектующих, а также почасовая оплата двух рабочих, обслуживающих линию и 30-ти сборщиков шкафов.
I. Затраты на производство конструкций
Расчет стоимости стальных листов оцинкованных:
| площадь поверхностей | толщина | тонн стали | руб. /т.* | ИТОГО, сталь, руб./шкаф | |
| Шкаф повышенного класса секционные LE 21 | 5,5 | 0,2 | 0,01 | 35 000 | 329,62 |
| Шкаф повышенного класса секционные LE 40 | 12,02 | 0,2 | 0,02 | 35 000 | 720,38 |
| Шкаф повышенного класса секционные AL 004 | 11,92 | 0,2 | 0,02 | 35 000 | 714,38 |
| Архивные шкафы АМ 1845 | 11,52 | 0,25 | 0,02 | 35 000 | 863,01 |
| Архивные шкафы АМ 1891 | 20,48 | 0,25 | 0,04 | 35 000 | 1534,25 |
*Стоимость 1 тонны стали – по данным ООО «С.Т.и М.-Индустрия», ООО «Be Group», ООО «Алиот».
Зарплата операторов производственной линии. Производственную линию Salvagnini C1/S4/P4 постоянно обслуживают 3 рабочих. Средняя зарплата рабочего составляет 20 000 рублей. Затраты на оплату труда операторов производственной линии с учетом ЕСН составят:
| ч/ч | Ставка, руб./час | Оплата труда, руб./шкаф | Сталь, руб./шкаф | Итого, переменные затраты на конструкции, руб. | |
| Шкаф повышенного класса секционные LE 21 | 0,825 | 157,5 | 129,93 | 329,62 | 459,56 |
| Шкаф повышенного класса секционные LE 40 | 1,803 | 157,5 | 283,97 | 720,38 | 1 004,35 |
| Шкаф повышенного класса секционные AL 004 | 1,788 | 157,5 | 281,61 | 714,38 | 995,99 |
| Архивные шкафы АМ 1845 | 1,728 | 157,5 | 272,16 | 863,01 | 1 135,17 |
| Архивные шкафы АМ 1891 | 3,072 | 157,5 | 483,84 | 1534,25 | 2 018,09 |
II. Затраты на сборку
Стоимость дополнительных компонентов (ручек, замков, крепежей) составляют:
| ч/ч | ставка в час+ЕСН, руб. | стоимость сборки, руб. | доп. Компоненты, руб. | Итого, сборка, руб. | |
| Шкаф повышенного класса секционные LE 21 | 1,5 | 157,5 | 236,25 | 400,00 | 636,25 |
| Шкаф повышенного класса секционные LE 40 | 2 | 157,5 | 315,00 | 800,00 | 1115,00 |
| Шкаф повышенного класса секционные AL 004 | 2 | 157,5 | 315,00 | 750,00 | 1065,00 |
| Архивные шкафы АМ 1845 | 2 | 157,5 | 315,00 | 800,00 | 1115,00 |
| Архивные шкафы АМ 1891 | 3 | 157,5 | 472,50 | 1500,00 | 1972,50 |
Условно-постоянные расходы. К условно-постоянным расходам относится.
1. Зарплата персонала
| ЗП персонала | чел. | руб. в мес. + ЕСН | ИТОГО |
| З/п обслуживающего персонала (уборщицы) | 2 | 10080 | 20160 |
| З/п начальника цеха | 2 | 50400 | 100800 |
Аренда помещения площадью 200 кв.м по 405 руб./кв.м в мес. Итого 81 000 руб. в месяц.
Налог на имущество в размере 2,2% от балансовой стоимости.
Расходы на текущий ремонт – 5% от балансовой стоимости.
Расходы на страхование – 1% от балансовой стоимости.
Остаточная балансовая стоимость рассчитана как стоимость приобретения нового оборудования, умноженная на соотношение остаточного срока эксплуатации к нормативному сроку жизни. Остаточная стоимость ежегодно уменьшается на размер амортизации.
120 000 000 руб. * 4,6 лет / 12 лет = 46 000 000 рублей.
Амортизация – рассчитывается как первоначальная стоимость оборудования, деленная на срок службы.
Расчет производственной себестоимости:
| Название продукции | производство конструкций, руб. | сборка +доп. Детали, руб. | переменные затраты, руб. | постоянные затраты, руб. | производственная с/с. Руб. |
| Шкаф повышенного класса секционные LE 21 | 459,56 | 636,25 | 1 095,81 | 260,40 | 1 356,21 |
| Шкаф повышенного класса секционные LE 40 | 1 004,35 | 1 115,00 | 2 119,35 | 503,63 | 2 622,98 |
| Шкаф повышенного класса секционные AL 004 | 995,99 | 1 065,00 | 2 060,99 | 489,76 | 2 550,76 |
| Архивные шкафы АМ 1845 | 1 135,17 | 1 115,00 | 2 250,17 | 534,72 | 2 784,89 |
| Архивные шкафы АМ 1891 | 2 018,09 | 1 972,50 | 3 990,59 | 948,30 | 4 938,89 |
Расходы на продажу (зарплата и премии менеджеров по продажам + коммерческие расходы) составляют 15% от производственной себестоимости.
| Наименование | производственная с/с, руб. | расходы на продажу, руб. | полная с/с, руб. |
| Шкаф повышенного класса секционные LE 21 | 1 356,21 | 203,43 | 1 559,64 |
| Шкаф повышенного класса секционные LE 40 | 2 622,98 | 393,45 | 3 016,43 |
| Шкаф повышенного класса секционные AL 004 | 2 550,76 | 382,61 | 2 933,37 |
| Архивные шкафы АМ 1845 | 2 784,89 | 417,73 | 3 202,63 |
| Архивные шкафы АМ 1891 | 4 938,89 | 740,83 | 5 679,72 |
Итоговая себестоимость продукции распределяется пропорционально долям в производственной себестоимости непосредственно производства металлоконструкций и сборки шкафов:
| Наименование | Прямые затраты, руб. | производство конструкций, руб. | производство конструкций, % от прямых затрат | сборка, руб. | сборка, % от прямых затрат |
| Шкаф повышенного класса секционные LE 21 | 1 095,81 | 459,56 | 42% | 636,25 | 58% |
| Шкаф повышенного класса секционные LE 40 | 2 119,35 | 1 004,35 | 47% | 1 115,00 | 53% |
| Шкаф повышенного класса секционные AL 004 | 2 060,99 | 995,99 | 48% | 1 065,00 | 52% |
| Архивные шкафы АМ 1845 | 2 250,17 | 1 135,17 | 50% | 1 115,00 | 50% |
| Архивные шкафы АМ 1891 | 3 990,59 | 2 018,09 | 51% | 1 972,50 | 49% |
Таким образом, себестоимость производства конструкций составляет:
| Наименование | Переменные затраты, руб. | Постоянные затраты, руб. | расходы на продажу, руб. | полная с/с, руб. |
| Шкаф повышенного класса секционные LE 21 | 459,56 | 109,21 | 85,32 | 654,08 |
| Шкаф повышенного класса секционные LE 40 | 1 004,35 | 238,67 | 186,45 | 1 429,47 |
| Шкаф повышенного класса секционные AL 004 | 995,99 | 236,68 | 184,90 | 1 417,58 |
| Архивные шкафы АМ 1845 | 1 135,17 | 269,76 | 210,74 | 1 615,67 |
| Архивные шкафы АМ 1891 | 2 018,09 | 479,57 | 374,65 | 2 872,30 |
Условно-постоянные издержки на производство конструкций составляют в среднем 46,4% от всех условно-постоянных издержек.
Определение чистого операционного дохода
В цену реализации продукции заложена рентабельность 25%. Доля в цене продажи, относящаяся на конструкции рассчитывается пропорционально доле в себестоимости:
| Наименование | полная с/с, руб. | Прибыль, % | цена продажи шкафа, руб. | конструкции, % от стоимости, руб. | цена продажи конструкций, руб. |
| Шкаф повышенного класса секционные LE 21 | 1 559,64 | 25% | 1950,00 | 42% | 817,79 |
| Шкаф повышенного класса секционные LE 40 | 3 016,43 | 25% | 3770,00 | 47% | 1 786,58 |
| Шкаф повышенного класса секционные AL 004 | 2 933,37 | 25% | 3670,00 | 48% | 1 773,56 |
| Архивные шкафы АМ 1845 | 3 202,63 | 25% | 4000,00 | 50% | 2 017,93 |
| Архивные шкафы АМ 1891 | 5 679,72 | 25% | 7100,00 | 51% | 3 590,55 |
Среднегодовой ДВД от производства конструктива для металлических шкафов составит 4 529 698 * 12 = 54 844 148 рублей.
Среднегодовой ЧОД от производства конструктива для металлических шкафов составит 905 997 * 12 = 10 871 925 рублей.
Определение ставки дисконтирования
Термин «ставка дисконтирования» определяется как «коэффициент, используемый для расчета текущей стоимости денежной суммы, которая будет получена или выплачена в будущем».
В широком смысле слова, это ожидаемая норма рентабельности на альтернативные инвестиционные возможности с аналогичным уровнем риска. Иначе говоря, это та норма рентабельности, которую ожидают инвесторы на свои вложения и которая может побудить их к инвестированию.
В рамках данной работы определение ставки дисконтирования выполняется методом кумулятивного построения. Этот метод основан на следующей предпосылке: инвестор, приобретая объект, отдает свои деньги в обмен на право вернуть их в будущем с соответствующей прибылью. Вкладывая свой капитал, инвестор рискует не получить эту прибыль, и в силу этого он вправе ожидать в качестве компенсации соответствующую премию за риск в виде процентных надбавок к норме прибыли, которую он мог бы получить, вложив свой капитал в менее рискованное дело, например, положив деньги в надежный банк.
В соответствии с данным методом, ставка дисконтирования определяется по формуле:
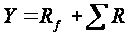
где: Y – ставка дисконтирования;
Rf – безрисковая ставка;
 –
сумма рисков,
характерных
для данного
объекта оценки
Безрисковая ставка. В качестве безрисковой ставки Оценщик счел возможным привести среднюю ставку доходности депозитов по рублевым вкладам, определенную по крупнейшим банкам Санкт-Петербурга («Сбербанк», «Внешторгбанк», «Промстройбанк»). По состоянию на дату проведения оценки средняя доходность по депозитам в руб. сроком на два года составляет 12%.
Сумма рисков. На основании имеющейся информации и исходя из личного опыта Оценщик установил, что данный вид имущества является среднерискованным. К наиболее значимым рискам следует отнести риск вложения в данное оборудование (4%), риск, характеризующий низкую ликвидность и риск инвестиционного менеджмента (4%).
Под ликвидностью понимается быстрота, с которой актив может быть превращен в наличные денежные средства, а риск, характеризующий данный параметр, определяется по формуле:
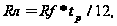
где tр – типичный срок экспозиции для данного сектора рынка (принимается равным 6 месяцев)
Таким образом, суммарный риск определен на уровне 12,75%.
В результате расчета ставки дисконтирования в соответствии с приведенным выше алгоритмом, а так же с учетом округления было получено значение 24,75%.
Определение прогнозного периода и постпрогнозной стоимости оборудования
Прогнозный период обусловлен остаточным сроком эксплуатации оборудования, который равен 4,6 лет. Остаточный срок рассчитан исходя из нормативного срока службы оборудования равного 12 годам и величины определенного в Главе 9.1.3. накопленного износа.
Учитывая, что оборудование уже проходило капитальный ремонт, считаем, что после завершения остаточного срока службы оборудование будет списано и разобрано на металлолом и запчасти. Стоимость лома составит по оценкам экспертов 100 000 рублей.
Расчет стоимости оборудования
Расчет рыночной стоимости представлен в следующей таблице 9.12.
Табл. Расчет стоимости методом АДДП
|
Период |
1 |
2 |
3 |
4 |
4,6 |
стоимость лома |
|
Действительный валовый доход (ДВД), $, в т.ч.: |
54 356 377 |
54 356 377 |
54 356 377 |
54 356 377 |
32 613 826 |
100 000 |
|
Переменные затраты |
30 552 272 |
30 552 272 |
30 552 272 |
30 552 272 |
18 331 363 |
0 |
| Труд, руб. | 8 082 545 | 8 082 545 | 8 082 545 | 8 082 545 | 4 849 527 | |
| Сырье и материалы, руб. | 22 469 727 | 22 469 727 | 22 469 727 | 22 469 727 | 13 481 836 | |
|
Постоянные затраты |
7 518 287 |
7 137 626 |
6 756 965 |
6 376 305 |
2 483 258 |
|
|
46,4% |
46,4% |
46,4% |
46,4% |
46,4% |
46,4% |
|
| Амортизационные отчисления, руб. | 4 642 201 | 4 642 201 | 4 642 201 | 4 642 201 | 1 671 192 | 0 |
| Управленческий и обслуживающий персонал, руб. | 673 825 | 673 825 | 673 825 | 673 825 | 404 295 | 0 |
| Аренда помещения, руб. | 451 222 | 451 222 | 451 222 | 451 222 | 270 733 | 0 |
| Налог на имущество, руб. | 469 791 | 367 662 | 265 534 | 163 405 | 36 766 | 0 |
| Страховка, руб. | 213 541 | 167 119 | 120 697 | 74 275 | 16 712 | 0 |
| Текущий ремонт, руб. | 1 067 706 | 835 596 | 603 486 | 371 376 | 83 560 | 0 |
|
Итого полная себестоимость, руб. |
38 070 559 |
37 689 898 |
37 309 238 |
36 928 577 |
20 814 622 |
0 |
| Коммерческие расходы, 15% от СС | 5 710 584 | 5 653 485 | 5 596 386 | 5 539 287 | 3 122 193 | 0 |
|
Итого расходы, $ |
43 781 142 |
43 343 383 |
42 905 623 |
42 467 864 |
23 936 815 |
0 |
| Итого доходы, относящиеся к Объекту оценки, руб. | 10 575 235 | 11 012 995 | 11 450 754 | 11 888 514 | 8 677 012 | 100 000 |
| Ставка дисконтирования | 24,75% | |||||
| Фактор дисконтирования | 80% | 64% | 52% | 41% | 36% | 36% |
| Дисконтированный денежный поток, руб. | 8 477 142 | 7 076 595 | 5 898 104 | 4 908 687 | 3 137 499 | 36 159 |
|
Текущая стоимость дохода, относящегося к Объекту оценки, руб. |
29 534 186 |
С учётом всех предположений, ограничивающих обстоятельств и допущений, изложенных в тексте Отчёта, величина рыночной стоимость оцениваемых объектов, определенная в рамках доходного подхода, по состоянию на 24.07.2008 года составляет:29 500 000 руб.
Согласование результатов
Заключительным элементом аналитического исследования ценностных характеристик объекта оценки является сопоставление расчетных стоимостей, полученных при помощи использованных в Отчете подходов. Целью сопоставления стоимостей или согласования результатов является определение итоговой величины рыночной стоимости, как наиболее вероятной стоимости прав на объект оценки, через взвешивание преимуществ и недостатков применяемых подходов.
В оценке применены два классических подхода: затратный и сравнительный. Ниже приведены результаты, полученные каждым из этих подходов.
Расчетная стоимость объектов, определенная в рамках различных подходов
Табл. № 21
|
Наименование объекта оценки |
Расчетная стоимость, руб. |
||
|
Затратный подход |
Доходный подход |
Сравнительный подход |
|
|
Производственная линия Salvagnini C1/S4/P4 в том числе: |
45 747 238 |
29 534 186 |
22 164 254 |
| Salvagnini S4 | 23 300 000 | - | 7 667 543 |
| Salvagnini P4 | 22 500 000 | - | 14 496 710 |
Затратный подход. Данный подход основывается на принципе замещения, согласно которому предполагается, что благоразумный покупатель не заплатит за актив больше, чем стоимость производства аналогичного актива, эквивалентного по своим качествам и полезности оцениваемому активу. В качестве базы используется восстановительная стоимость имущества (стоимость воспроизводства или замещения), из которой затем вычитаются суммы, отражающие потерю в стоимости в результате износа имущества.
Поскольку большая часть оцениваемого имущества достаточно широко представлена на свободном рынке, информация о его восстановительной стоимости или стоимости замещения, которой в данном случае является стоимость приобретения, является открытой и доступной.
Сравнительный подход. Данный подход предполагает, что типичный покупатель за выставленную на продажу не заплатит большую сумму, чем та, за которую можно приобрести аналогичный по качеству и пригодности объект-аналог. Преимущество данного подхода заключается в учете реакции продавцов и покупателей на сложившуюся конъюнктуру рынка. Использование подхода наиболее привлекательно, когда имеется достаточная и надежная рыночная информация о сопоставимых сделках. Недостатки подхода проявляются в случае, если соответствующий рынок недостаточно развит, и найти идентичные объекты не представляется возможным.
При наличии нескольких объектов аналогов, можно сделать достаточно адекватный вывод о рыночной стоимости составных частей производственной линии.
Доходный подход. Данный подход основан на принципе ожидания, который основан на том, что благоразумный покупатель не заплатит за объект сумму большую, чем текущая стоимость будущих доходов от его эксплуатации. Расчет доходным подходом основан на ряде допущений относительно типа производимой продукции и ее стоимости на рынке. Данная производственная линия применяется в различных производствах, поэтому в данном случае вид бизнеса накладывает определенный отпечаток на определение стоимости доходным подходом.
Расчет удельного веса результата, полученного каждым из подходов.
|
Фактор |
Балл |
Вес |
|
Учет влияния рыночной ситуации |
||
| Затратный подход | 1 | 20% |
| Доходный подход | 2 | 40% |
| Сравнительный подход | 2 | 40% |
|
Сумма |
5 |
100% |
|
Наличие необходимой информации |
||
| Затратный подход | 2 | 50% |
| Доходный подход | 1 | 25% |
| Сравнительный подход | 1 | 25% |
|
Сумма |
4 |
100% |
|
Учет специфики объекта |
||
| Затратный подход | 3 | 50% |
| Доходный подход | 1 | 17% |
| Сравнительный подход | 2 | 33% |
|
Сумма |
6 |
100% |
|
Учет цели оценки |
||
| Затратный подход | 1 | 25% |
| Доходный подход | 1 | 25% |
| Сравнительный подход | 2 | 50% |
|
Сумма |
4 |
100% |
|
Фактор |
Вес |
Затратный подход |
Доходный подход |
Сравнительный подход |
| Учет влияния рыночной ситуации | 30% | 20% | 40% | 40% |
| Наличие необходимой информации | 25% | 50% | 25% | 25% |
| Учет специфики объекта | 25% | 50% | 17% | 33% |
| Учет цели оценки | 20% | 25% | 25% | 50% |
|
Весовой коэффициент подхода |
100% |
36,00% |
27,50% |
36,50% |
|
Стоимость по подходам |
45 747 238 |
29 232 416 |
22 164 254 |
|
|
ИТОГОВАЯ стоимость |
32 678 699 |
|||
Итоговое суждение о рыночной стоимости объектов оценки
Итоговое суждение о рыночной стоимости объектов оценки представлено в таблице ниже.
Рыночная стоимость объектов оценки
Табл. № 21
|
№ п/п |
Наименование объекта оценки |
Инв. № |
Рыночная стоимость, руб. |
В том числе НДС, руб. |
| 1 | Производственная линия Salvagnini C1/S4/P4 | 1257 |
32 700 000 |
4 988 135,59 |
|
Итого: |
- |
32 700 000 |
4 988 135,59 |
В
результате
произведенных
расчетов величина
рыночной
стоимости
оцениваемого
имущества с
учетом НДС,
определенная
на дату проведения
оценки 24.07.2008 года,
составляет:
32 700 000.00 руб., в том числе НДС – 4 988 135,59 руб.
Расчет ликвидационной стоимости движимого имущества
Общие положения
Основополагающим фактором, влияющим на различия в рыночной и ликвидационной стоимостях, выступает срок экспозиции имущества. При этом если срок экспозиции уменьшается, то растет величина ликвидационной скидки и снижается ликвидационная стоимость.
Ликвидационная стоимость может быть рассчитана двумя методами: прямым и косвенным.
Прямой метод основывается исключительно на сравнительном подходе. Применение данного метода реализуется либо прямым сравнением с аналогами, либо статистическим моделированием (корреляционно-регрессионный анализ). Однако, информация о ценах сделок в условиях вынужденной продажи труднодоступна, что обуславливает крайнюю ограниченность возможности применения данного метода, хотя при наличии необходимой информации он обладает высокой степенью объективности.
Косвенный метод основывается на расчете ликвидационной стоимости объекта, исходя из величины его рыночной стоимости. После определения рыночной стоимости ликвидационная стоимость получается из рыночной путем вычитания ликвидационной скидки.
Учитывая сложность применения прямого метода на практике, как правило, в качестве базы для оценки ликвидационной стоимости выступает рыночная стоимость.
В рамках косвенного метода выделяют несколько способов расчета ликвидационной скидки. Для оценки ликвидационной стоимости прав на объект наиболее адекватным является способ расчета скидки, представленный Ткачуком А.Ю. на совместном семинаре РОО и МАОК «Оценка ликвидационной стоимости для нужд судебных приставов и таможни». По данной методологии, ликвидационная скидка состоит из двух частей:
скидка на срочность реализации, которая связана с ограничением срока экспозиции;
скидка на вынужденность продажи, которая связана с необходимостью реализации объекта и осведомленность покупателя о затруднениях продавца.
Факторы, влияющие на рыночную стоимость
Изменение стоимости любого типа имущества зависит от целого ряда факторов, которые проявляются на различных стадиях процесса оценки. Все факторы, влияющие на стоимость, можно разделить на объективные и субъективные. При этом последние связаны с поведением конкретного продавца, покупателя или посредника на стадии заключения сделки (например, осведомленность, честность, темперамент, личные симпатии и т. д.), т.е. факторы в основном психологического характера.
Объективные факторы в основном являются экономическими, определяющими, в конечном счете, средний уровень цен конкретных сделок. Объективные факторы делятся на макроэкономические и микроэкономические.
К макроэкономическим факторам относятся: налоги, пошлины, инфляция, курс доллара, уровень и условия оплаты труда, уровень безработицы и т. д.
Для краткосрочных периодов макроэкономические факторы можно считать условно-постоянными (они изменяются довольно медленно), а общую конъюнктуру рынка — фиксированной.
Микроэкономические факторы характеризуют объективные параметры конкретных сделок и связаны с описанием объекта купли-продажи и с правовым характером сделки.
Для того чтобы определить стоимость объекта, необходимо иметь представление о совокупности факторов, влияющих на его стоимость, а также о влиянии каждого конкретного фактора.
Вывод по разделу
Представленное к оценке имущество, в принципе, будет достаточно просто реализовать на открытом рынке. Оцениваемое имущество востребовано на рынке. Кроме этого, следует также учесть и техническое состояние объектов.
Таким образом, оцениваемое движимое имущество, по мнению оценщика, характеризуются средней степенью ликвидности.
Определение ликвидационной стоимости оцениваемого движимого имущества
В рамках данной работы при расчете величины ликвидационной скидки Оценщик учитывал специфику объектов.
При определении ликвидационной стоимости оцениваемого имущества Оценщик рассчитал величины ликвидационной скидки по следующей формуле16:
Dл = (tл/tр – 1)2 Чe-АЕ
Определение величины ликвидационной скидки по приведенной формуле представлено в таблице ниже.
Таким
образом, ликвидационная
стоимость
оцениваемого
движимого
имущества по
состоянию на
24.07.2008 г. с учетом
округления
составляет:
21
900 000 руб., в том числе
НДС – 3 340 678 руб.
Итоговое суждение о рыночной и ликвидационной стоимостях оцениваемого имущества
Оцениваемые объекты характеризуются средней степенью ликвидности, и срок их среднерыночной экспозиции составляет 6 месяцев.
Итоговые результаты оценки рыночной и ликвидационной стоимостей объектов движимого имущества представлены ниже.
Рыночная и ликвидационная стоимости объектов оценки
Табл. № 21
|
№ п/п |
Наименование объекта оценки |
Инв. № |
Рыночная стоимость, руб. |
В том числе НДС, руб. |
Ликвидационная стоимость, руб. |
В том числе НДС, руб. |
| 1 | Производственная линия Salvagnini C1/S4/P4 | 1257 |
32 700 000 |
4 988 136 | 21 900 000 |
3 340 678 |
|
Итого: |
- |
32 700 000 |
4 988 136 |
21 900 000 |
3 340 678 |
С
учетом всех
предположений,
ограничивающих
обстоятельств
и допущений,
изложенных
в тексте Отчета,
рыночная стоимость
объектов оценки
(округленная
с учетом точности
использованной
исходной
информации)по
состоянию на
24.07.2008 года составляет:
32 700 000 (тридцать два миллиона семьсот тысяч) руб.,
в том числе НДС – 4 988 136 руб.
ликвидационная
стоимость
объектов
оценки
(округленная
с учетом точности
использованной
исходной информации)
по состоянию
на 24.07.2008 года составляет:
21 900 000 (Двадцать один миллион девятьсот тысяч) руб.,
в том числе НДС – 3 340 678 руб.
Перечень использованных в работе нормативных документов и источников информации
Гражданский кодекс Российской Федерации;
Налоговый кодекс Российской Федерации;
Закон РФ № 135-ФЗ от 29.07.1998 г. «Об оценочной деятельности в Российской федерации»;
Федеральный Стандарт Оценки «Общие понятия оценки, подходы и требования к проведению оценки (ФСО № 1)», утвержденный Приказом Минэкономразвития России № 256 от 20.07.2007 г.;
Федеральный Стандарт Оценки «Цель оценки и виды стоимости (ФСО № 2)», утвержденный Приказом Минэкономразвития России № 255 от 20.07.2007 г.;
Федеральный Стандарт Оценки «Требования к отчету об оценке (ФСО № 3)», утвержденный Приказом Минэкономразвития России № 254 от 20.07.2007 г.;
Ковалев А.П. Оценка машин, оборудования и транспортных средств. – М.: Академия оценки, 1996 г.;
Попеско А.И. Износ технологических машин и оборудования при оценке их рыночной стоимости. – М., 2002 г.;
Рутгайзер В.М. Оценка рыночной стоимости машин и оборудования. Учебно-практическое пособие. – М.: Дело, 1998 г.;
Федотова М.А. Основы оценки стоимости машин и оборудования. – М. «Финансы и статистика», 2007 г.
Журналы «Вопросы оценки»;
Данные сети Интернет.
1 В соответствии с данными визуального осмотра.
2 В соответствии с данными визуального осмотра.
3 В практике оценки, под наиболее эффективным способом использования (далее по тексту – НЭИ) имущества понимается наиболее вероятное использование имущества, являющееся физически возможным, разумно оправданным, юридически законным, осуществимым с финансовой точки зрения и в результате которого стоимость оцениваемого имущества будет максимальной.
4 Обзор подготовлен на основании данных Администрации Санкт-Петербурга (gov.spb) и компании «Swiss Realty Group» (swissrealty).
5 Основы оценки стоимости машин и оборудования», под редакцией М. А. Федотовой, стр. 92-95.
6 Там же.
7 Начальный износ.
8 Неустранимый износ после первого капитального ремонта.
9 Неустранимый износ после второго капитального ремонта.
10 Предельный износ перед первым капитальным ремонтом.
11 Предельный износ перед вторым капитальным ремонтом.
12 Полный износ машины.
13 В данном разделе при проведении расчетов последовательные корректировки на передачу прав и характер условий сделки не вводились. Оценщик предположил, что в случае продажи имущества происходит передача прав собственности, а условия сделок носят рыночный характер (все стороны хорошо осведомлены о нюансах сделок, действуют добровольно и разумно).
14 «Оценка машин и оборудования»: Учебное пособие/Под общей редакцией В.П. Антонова – М. и др.: Институт оценки природных ресурсов, стр.57-58.
15 Данные о техническом состоянии объекта оценки были получены из интервью с Заказчиком и на основании визуального осмотра объекта оценки.
16 Ткачук А.Ю. Методические рекомендации «Правовые основы применения ликвидационной стоимости и практические методы оценки имущества», МАОК. - М, 1999 г.