Ценовая политика и управление ценами
Стимулирование сбыта оказывается наиболее эффективным при использовании его в сочетании с рекламой. Решение задач стимулирования сбыта достигается с помощью множества разнообразных средств. При этом разработчик плана маркетинга учитывает и тип рынка, и конкретные задачи в сфере стимулирования сбыта, и существующую конъюнктуру, и рентабельность каждого из используемых средств. Ниже приведу описание основных средств стимулирования сбыта, используемых на предприятии ООО "Альфа-Пласт".
Предприятие ООО "Альфа-Пласт" использует такие средства как купоны, упаковки по льготной цене, профессиональные встречи и специализированные выставки, иногда проводятся конкурсы, лотереи, игры.
На каждое мероприятие по стимулированию сбыта разрабатывается отдельный план, составляются сметы.
ООО "Альфа-Пласт" реализует свою продукцию на региональном рынке, емкость которого позволяет осуществить интервенцию с целью закрепления на управляемом сегменте рынка. В 2005г. объем продаж металлопластиковых ограждающих конструкций в г. Новосибирске составил около 200.000 м. кв. продукции в год.
Выпуск продукции ООО "Альфа-Пласт" - 10000 м. кв. в год. Таким образом, с учетом деятельности ООО "Альфа-Пласт", общий объем продаж металлических ограждающих конструкций на Новосибирском рынке в ближайшем будущем составит около 210000 м. кв. в год, что означает, что фирма претендует на долю местного рынка в размере около 5%. Насколько реально для ООО "Альфа-Пласт" занять эту рыночную нишу и закрепиться на ней, и каковы резервы рыночного спроса на металлопластиковые ограждающие конструкции?
Наблюдаемые в Новосибирской области и в масштабах всего Сибирского региона стабильные тенденции роста объемов высоко комфортного частного строительства (до 7% год) и ежегодное увеличение спроса на коммерческую (офисную) недвижимость (до 11% в год) и связанные с этим услуги на евроремонт помещений - предопределяют стабильный рост спроса на металлопластиковые ограждающие строительные конструкции. По предварительным оценкам, в 2007 г. объем спроса на эту продукцию составит не менее 115 - 120 млн. руб.
При наличии не менее 4 крупных конкурирующих в данной сфере производства фирм, и ввиду элитности самой продукции, когда фактор качества играет для потребителя даже большую роль, чем цена, - потребитель отдаст предпочтение наиболее качественной, наиболее экологически безопасной продукции, а более привлекательная по сравнению с конкурентами цена окажется решающим фактором в процессе принятия решения.
Анализ рынка ресурсов
Для производства металлопластиковых ограждающих строительных конструкций требуются следующие основные комплектующие материалы.
Пластиковый профиль.
Металлопрокат.
Стекло.
Запорная арматура.
Фурнитура.
Расходные материалы.
Поставка всех материалов осуществляется из Германии автотранспортом на условиях Новосибирска. Поставщик - U-R-B-A-N, поскольку для немецкой фирмы это отличная возможность проникнуть на один из самых емких и быстро развивающихся рынков в России принцип поставок "под заказ" считается в данной сфере производства наиболее прогрессивным и экономичным (складские помещения не затовариваются, не остается неликвидных остатков, которые невозможно отправить обратно в Германию по причине взимания заново таможенных платежей).
2.2 Анализ финансово-хозяйственной деятельности предприятия и стабилизация его финансового состояния
Горизонтальный, или динамический, анализ показателей позволяет установить их абсолютные приращения и темпы роста, что важно для характеристики, финансового состояния предприятия. Так, показатель стоимости имущества предприятия даст дополнительную к величине финансовых результатов информацию о мощи предприятия. Не меньшее значение для оценки финансового состояния имеет и вертикальный, структурный, анализ актива и пассива баланса.
Актив баланса ООО "Альфа-Пласт".
Из данных таблицы приложения 3, видим, что за отчётный период имущество предприятия увеличилось на 8990 тыс. руб. или на 27,7%. Данное увеличение произошло в основном за счет увеличения в оборотных активах почти по всем статьям, в том числе материально оборотные средства (запасы) увеличились на 1402 тыс. руб. или на 10,1%; денежные средства на 45 тыс. руб. (в 3 раза), дебиторская задолженность возросла на 192 тыс. руб. или на 46%. Также недвижимое имущество увеличилось на 7127 тыс. руб., или на 39, 3% по сравнению с началом года.
После оценки изменения имущества предприятия необходимо выявить так называемые "больные" статьи баланса - наличие сумм "плохих" долгов в статье "Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчётной даты)" (строка 240).
На ООО "Альфа-Пласт" отсутствует дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты), что снижает долю медленно реализуемых активов. Но на предприятии имеет место краткосрочная дебиторская задолженность в сумме 606 тыс. руб. на конец года, увеличившаяся за год на 192 тыс. руб. (+ 46).
Несмотря на то, что дебиторская задолженность краткосрочная, наличие её в такой значительной сумме характеризует иммобилизацию (отвлечение) оборотных средств предприятия из производственно-хозяйственного оборота.
Анализ и оценка имущества.
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. Активы динамичны по своей природе. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения.
Актив баланса позволяет дать общую оценку имущества, находящегося в распоряжении предприятия. А также выделить в составе имущества оборотные (мобильные) и внеоборотные (иммобилизованные) средства. Имущество - это основные фонды, оборотные средства и другие ценности, стоимость которых отражена в балансе.
На основе данных таблиц (Приложение 1) можно сделать выводы об изменениях в имуществе ООО "Альфа-Пласт" в 2006 году по сравнению с 2005 годом:
в 2006 году общая стоимость имущества предприятия снизилась на 5,28%. Это изменение свидетельствует о спаде хозяйственной деятельности предприятия;
стоимость имущества уменьшилась на 11878 руб. Это сопровождалось внутренними изменениями в активе: при увеличении внеоборотных активов на 2410 руб. (прирост на 1,74%) и при уменьшении стоимости оборотных средств на 9468 руб. (снижение на 10,91%);
изменения во внеоборотных активах произошло из-за сокращения незавершенного строительства на 2410 руб.
уменьшение стоимости оборотных средств произошло вследствие уменьшения готовой продукции на 93,09%. Это самое крупное уменьшение из всех групп оборотных средств. Денежные средства сократились на 17100 руб. (снижение на 75,23%), при общем снижении имущества предприятия основное финансирование было направлено на формирование запасов, а также накопления дебиторской задолженности;
крупное увеличение удельного веса, наблюдается в расчетах с дебиторами - прирост дебиторской задолженности составил 246,74%. В 2005 году она была равна 4750 руб., а в 2006 году она составила 16470 руб.
На основе общей оценки активов в 2000 и 2005 годах выявлено снижение производственно-хозяйственного потенциала организации. Это изменение сопровождалось ростом внеоборотных средств и уменьшением стоимости оборотных активов.
В 2007 году по сравнению с 2006 годом произошли следующие изменения:
общая стоимость имущества снизилась за отчетный период на 0,94% (Приложение 1). Это изменение свидетельствует о спаде хозяйственной деятельности предприятия:
уменьшение стоимости имущества на 2010 руб. сопровождалось внутренними изменениями в активе: при увеличении внеоборотных активов на 3700 руб. (прирост на 2,72%) произошло уменьшение стоимости оборотных средств на 5710 руб. (снижение на 7,38%);
снижение стоимости оборотных активов в целом произошло вследствие уменьшения денежных средств на 73,71% и запасов на 26,90%;
наиболее крупное увеличение наблюдается в товарах для перепродажи на 333,6%. Это самый высокий показатель динамики относительно других статей актива баланса;
при общем уменьшении имущества предприятия основное финансирование было направлено на пополнение внеоборотных средств. Из всех групп внеоборотных активов наблюдается снижение только незавершенного строительства на 5940 руб. (на 100%), в остальных - увеличение;
увеличение удельного веса, наблюдается в расчетах с дебиторами - прирост дебиторской задолженности составил 53,37%. В начале периода она была равна 16470 руб., а к концу периода увеличилась до 25260 руб. (Приложение 1)
На основе общей сравнительной оценки активов 2006 г. и 2007 г. выявлено снижение производственно-хозяйственного потенциала организации. Это изменение сопровождалось ростом внеоборотных средств и уменьшением стоимости оборотных активов.
Изменение структуры имущества представлено на рисунке 2.3.
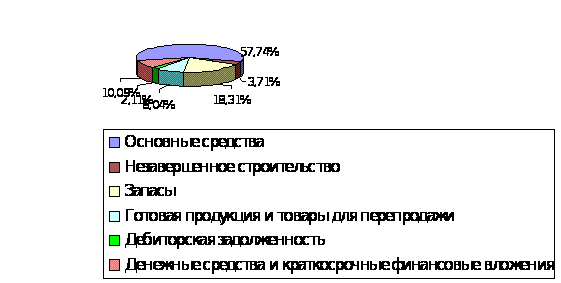
Рисунок 2.3 - Имущество ООО "Альфа-Пласт" в 2007 году
Таким образом, анализ имущественного положения ООО "Альфа-Пласт" показывает неблагоприятную финансовую ситуацию. Существенные структурные изменения говорят о нестабильной работе. Наибольший удельный вес во внеоборотных активах ООО "Альфа-Пласт" занимают основные средства. На их долю в 2006 г. приходилось 93,97%, а в 2007 г. - 99,92%. Наибольший удельный вес в оборотных активах занимают запасы. Хотя с 2005 г. по 2007 г. их величина уменьшилась, на их долю приходилось в 2007 г.55,09%. В составе запасов увеличилась доля готовой продукции, а к концу 2007 г. увеличилась также доля дебиторской задолженности. Увеличение дебиторской задолженности и ее доли в оборотных активах свидетельствует о неосмотрительной кредитной политике ООО "Альфа-Пласт" по отношению к покупателям. Нехватка денежных средств на расчетном счете, увеличение дебиторской задолженности и увеличение готовой продукции на кладе свидетельствует об ухудшении финансовой ситуации на ООО "Альфа-Пласт" [20, с.133].
Анализ финансовой устойчивости предприятия.
Одна из важнейших характеристик финансового состояния предприятия - стабильность его деятельности в свете долгосрочной перспективы. Она связана с общей финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так, многие предприниматели, включая представителей государственного сектора экономики, предпочитают вкладывать в дело минимум собственных средств, а финансировать его за счет денег, взятых в долг. Однако если структура "собственный капитал - заемные средства" имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если несколько кредиторов одновременно потребуют свои деньги обратно в "неудобное" время.
В рыночных условиях, когда хозяйственная деятельность предприятия и его развитие осуществляется за счёт самофинансирования, а при недостаточности собственных финансовых ресурсов - за счёт заёмных средств, важной аналитической характеристикой является финансовая устойчивость предприятия.
Финансовая устойчивость - это определённое состояние счетов предприятия, гарантирующее его постоянную платежеспособность. В результате осуществления какой-либо хозяйственной операции финансовое состояние предприятия может остаться неизменным, либо улучшиться, либо ухудшиться. Поток хозяйственных операций, совершаемых ежедневно, является как бы "возмутителем" определённого состояния финансовой устойчивости, причиной перехода из одного типа устойчивости в другой. Знание предельных границ изменения источников средств для покрытия вложения капитала в основные фонды или производственные запасы позволяет генерировать такие потоки хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости.
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам её финансово-хозяйственной деятельности.
В ходе производственно-хозяйственной деятельности на предприятии идет постоянное формирование (пополнение) запасов товарно-материальных ценностей. Для этого используются как собственные оборотные средства, так и заемные (долгосрочные и краткосрочные кредиты и займы). Анализируя соответствие или несоответствие (излишек или недостаток) средств для формирования запасов и затрат, определяют абсолютные показатели финансовой устойчивости (Приложение 2)
Для полного отражения разных видов источников (собственных средств, долгосрочных и краткосрочных кредитов и займов) в формировании запасов и затрат используются следующие показатели:
Наличие собственных оборотных средств.
Определяется как разница величины источников собственных средств и величины основных средств и вложений (внеоборотных активов):
ЕС = ИС - F, (1)
Где ЕС - наличие собственных оборотных средств;
ИС - источники собственных средств (итог раздела IV "Капитал и резервы");
F - основные средства и вложения (итог раздела I баланса "Внеоборотные активы").
Наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат.
Определяется как сумма собственных оборотных средств и долгосрочных кредитов и займов:
ЕT = ЕC + КT = (ИC + КT) - F, (2)
Где ЕT - наличие собственных оборотных средств и долгосрочных заемных источников для формирования запасов и затрат;
КТ - долгосрочные кредиты и заемные средства (итог раздела V баланса "Долгосрочные пассивы").
Общая величина основных источников средств для формирования запасов и затрат.
Рассчитывается как сумма собственных оборотных средств, долгосрочных и краткосрочных кредитов и займов:
ЕΣ = ЕТ + Кt = (ИC + KT + Кt) - F, (3)
Где ЕΣ - общая величина основных источников средств для формирования, запасов и затрат;
Кt - краткосрочные кредиты и займы (итог раздела V баланса "Краткосрочные обязательства").
На основе этих трех показателей, характеризующих наличие источников, которые формируют запасы и затраты для производственно-хозяйственной деятельности, рассчитываются величины, дающие оценку размера (достаточности) источников для покрытия запасов и затрат:
Излишек (+) или недостаток (-) собственных оборотных средств:
±ЕС = ЕС - Z, (4)
Где Z - запасы и затраты (стр.211 + стр.220 раздела II баланса "Оборотные активы").
Излишек (+) или недостаток (-) собственных оборотных и долгосрочных заемных источников формирования запасов и затрат:
±EТ = EТ - Z = (EС + KТ) - Z, (5)
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
±EΣ = EΣ - Z = (EС + KТ + Kt) - Z, (6)
Показатели обеспеченности запасов и затрат источниками их формирования (±ЕС; ±EТ; ±EΣ), являются базой для классификации финансового положения предприятия по степени устойчивости.
При определений типа финансовой устойчивости следует использовать трехмерный (трехкомпонентный) показатель:
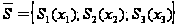 ,
(7)
Где x1 = ±ЕС;
x2 = ±EТ;
x3 = ±EΣ.
Функция S (x) определяется следующим образом:
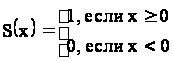 ,
(8)
Выделяются четыре основных типа финансовой устойчивости предприятия:
Абсолютная устойчивость финансового состояния.
Определяется условиями:
 ,
(9)
Трехмерный
показатель
 =
(l; 1; l).
Абсолютная устойчивость финансового состояния показывает, что запасы и затраты полностью покрываются собственными оборотными средствами. Предприятие практически не зависит от кредитов. Такая ситуация относится к крайнему типу финансовой устойчивости и на практике встречается довольно редко. Однако ее нельзя рассматривать как идеальную, так как предприятие не использует внешние источники финансирования в своей хозяйственной деятельности.
Нормальная устойчивость финансового состояния.
Определяется условиями:
 ,
(10)
Предприятие оптимально использует собственные и кредитные ресурсы. Текущие активы превышают кредиторскую задолженность.
Трехмерный
показатель
=
(0; 1; l).
Неустойчивое финансовое состояние.
Определяется условиями:
 ,
(11)
Трехмерный
показатель
=
(0; 0; l).
Неустойчивое финансовое положение характеризуется нарушением платежеспособности: предприятие вынуждено привлекать дополнительные источники покрытия запасов и затрат, наблюдается снижение доходности производства. Тем не менее, еще имеются возможности для улучшения ситуации (Приложение 2)
Кризисное (критическое) финансовое состояние.
Определяется условиями:
 ,
(12)
Трехмерный
показатель
=
(0; 0; 0).
Кризисное финансовое положение - это грань банкротства: наличие просроченных кредиторской и дебиторской задолженностей и неспособность погасить их в срок. В рыночной экономике при неоднократном повторении такого положения предприятию грозит объявление банкротства.
В зарубежных странах для оценки риска банкротства и кредитоспособности предприятий широко используются факторные модели известных западных экономистов Альтмана, Лиса, Таффлера, Тишоу и других, разработанные с помощью многомерного дискретного анализа.
Наиболее широкую известность получила модель Альтмана:
Z=0,717X1+0,847X2+3,107X3+0,42X4+0,995X5, (13)
где X1 - собственный оборотный капитал / сумма активов;
X2 - нераспределенная (реинвестированная) прибыль / сумма активов;
X3 - прибыль до уплаты процентов / сумма активов;
X4 - балансовая стоимость собственного капитала / заемный капитал;
X5 - объем продаж (выручка) / сумма активов.
Константа сравнения - 1,23. Если значение Z меньше 1,23, то это признак высокой вероятности банкротства, тогда как значение Z больше 1,23 и более свидетельствует о малой его вероятности.
Проведем анализ финансовой устойчивости ООО "Альфа-Пласт" (Приложение 3).
Анализируя и оценивая финансовую устойчивость ООО "Альфа-Пласт", можно сказать, что оно находится в кризисном финансовом состоянии, причем это состояние фиксируется с 2005 года по 2007 год. Такое заключение сделано на основании следующих выводов:
запасы и затраты не покрываются собственными оборотными средствами (ЕС). В 2005 г. на покрытие запасов и затрат не хватало 23,85% собственных оборотных средств ( (41218/33280) *100%), в 2006 г. - 40,98%, в 2007г. - 97,89%.Т. е. с каждым годом нехватка оборотных средств возрастает.
Главная причина сохранения кризисного финансового положения ООО "Альфа-Пласт" - это превышение темпов роста запасов и затрат над ростом источников формирования. Общая величина источников формирования (EΣ) снизилась в 2006 г. на 10,91%, в 2007г. на 7,38%, собственные оборотные средства в 2006 г. уменьшились на 32,69%, в 2007 г. на 10,98%, а стоимость запасов и затрат в 2006 г. увеличилась на 30,96%, а уже в 2007 г. снизилась на 26,90%;
негативным моментом является неудовлетворительное использование ООО "Альфа-Пласт" внешних заемных средств. Долгосрочные кредиты и займы не привлекались. Краткосрочные обязательства представлены в отчетности лишь кредиторской задолженностью, хотя в 2006 г. она была увеличена на 2,64%, но уже в 2007 г. снизилась на 5,92%, т.е. ООО "Альфа-Пласт" не желает, не умеет или не может использовать заемные средства для производственно-хозяйственной деятельности;
у ООО "Альфа-Пласт" наблюдается недостаток собственных оборотных средств, что свидетельствует о нехватке их в хозяйственной деятельности для покрытия запасов. Необходимо увеличение уровня собственных оборотных средств;
Одна из основных характеристик финансово-экономического состояния ООО "Альфа-Пласт" - степень зависимости от кредиторов и инвесторов. Владельцы ООО "Альфа-Пласт" заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре. Заемщики оценивают устойчивость ООО "Альфа-Пласт" по уровню собственного капитала и вероятности банкротства.
Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
Анализ проводится посредством расчета и сравнения полученных значений коэффициентов с установленными базисными величинами, а также изучения динамики их изменений за определенный период.
Базисными величинами могут быть:
значения показателей за прошлый период;
среднеотраслевые значения показателей;
значения показателей конкурентов;
теоретически обоснованные или установленные с помощью экспертного опроса оптимальные или критические значения относительных показателей (Приложение 7).
Оценка финансовой устойчивости ООО "Альфа-Пласт" проводилась с помощью достаточно большого количества относительных финансовых коэффициентов.
Расчет и анализ относительных коэффициентов (показателей) существенно дополняет оценку абсолютных показателей финансовой устойчивости ООО "Альфа-Пласт". Можно сделать вывод, что финансовая независимость ООО "Альфа-Пласт" высока. Это подтверждается высокими значениями коэффициентов автономии (Кa) и соотношения заемных и собственных средств (КЗ/С) за анализируемый период с 2005 года по 2007 год. Несмотря на то, что имущественный потенциал ООО "Альфа-Пласт" в 2005 г. снизился на 5,28%, а в 2007 г. уменьшился незначительно всего на 0,94%, у него неустойчивое финансовое положение. Наблюдается снижение коэффициента маневренности (КМ). В 2005 году он составил 0, 19, в 2006 году он снизился на 26,32%, а в 2007 году его значение составило 0,12, т.е. покрытие производственных запасов и пополнение оборотных активов за счет собственного капитала ООО "Альфа-Пласт" происходило не полностью - коэффициент ниже допустимого ограничения. Это связано с тем, что большая часть средств вложена во внеоборотные активы, что подтверждается низким значением коэффициента соотношения мобильных и иммобилизованных средств (КМ/И) (Приложение 4)
Таким образом, анализируя и оценивая финансовую устойчивость ООО "Альфа-Пласт" можно сказать, что оно находится в кризисном финансовом состоянии, причем это состояние фиксируется с 2005 года по 2007 год. Запасы и затраты не покрываются собственными оборотными средствами (ЕС). В 2005 г. на покрытие запасов и затрат не хватало 23,85% собственных оборотных средств в 2006 г. - 40,98%, в 2007 г. - 97,89%. Главная причина сохранения кризисного финансового положения ООО "Альфа-Пласт" - это превышение темпов роста запасов и затрат над ростом источников формирования. Общая величина источников формирования (EΣ) снизилась в 2006 г. на 10,91%, в 2007 г. на 7,38%, собственные оборотные средства в 2006 г. уменьшились на 32,69%, в 2007 г. на 10,98%. Стоимость запасов и затрат в 2006 г. увеличилась на 30,96%, а уже в 2007 г. снизилась на 26,90%. Негативным моментом является неудовлетворительное использование ООО "Альфа-Пласт" внешних заемных средств. Долгосрочные кредиты и займы не привлекались. Краткосрочные обязательства представлены в отчетности лишь кредиторской задолженностью, хотя в 2006 г. она была увеличена на 2,64%, но уже в 2007 г. снизилась на 5,92%, т.е. ООО "Альфа-Пласт" не желает, не умеет или не может использовать заемные средства для производственно-хозяйственной деятельности. У ООО "Альфа-Пласт" наблюдается недостаток собственных оборотных средств, что свидетельствует о нехватке их в хозяйственной деятельности для покрытия запасов. Необходимо увеличение уровня собственных оборотных средств.
Одна из основных характеристик финансово-экономического состояния ООО "Альфа-Пласт" - степень зависимости от кредиторов и инвесторов. Владельцы ООО "Альфа-Пласт" заинтересованы в минимизации собственного капитала и в максимизации заемного капитала в финансовой структуре. Заемщики оценивают устойчивость ООО "Альфа-Пласт" по уровню собственного капитала и вероятности банкротства.
На основании данных Приложения 4 можно сделать вывод, что финансовая независимость ООО "Альфа-Пласт" высока. Это подтверждается высокими значениями коэффициентов автономии (Кa) и соотношения заемных и собственных средств (КЗ/С) за анализируемый период с 2005 года по 2007 год. Наблюдается снижение коэффициента маневренности (КМ). В 2005 году он составил 0, 19, в 2006 году он снизился на 26,32%, а в 2007 году его значение составило 0,12, т.е. покрытие производственных запасов и пополнение оборотных активов за счет собственного капитала ООО "Альфа-Пласт" происходило не полностью - коэффициент ниже допустимого ограничения. Это связано с тем, что большая часть средств вложена во внеоборотные активы, что подтверждается низким значением коэффициента соотношения мобильных и иммобилизованных средств (КМ/И).
Для оценки риска банкротства используем модель Альтмана. На анализируемом ООО "Альфа-Пласт" величина Z-счета по модели Альтмана составила в 2005 г. - 3,07, в 2006 г. - 1,29, в 2007 г. - 2,24. Следовательно, на ООО "Альфа-Пласт" вероятность банкротства мала.
Пассивная часть баланса увеличилась за счет роста заемных средств на 8990 тыс. руб. в том числе за счет увеличения по следующим статьям:
"Нераспределенная прибыль" на 3768 тыс. руб. (на 75,7),
"Долгосрочные обязательства " на 3179 тыс. руб. или на 78,3%
Удельный вес собственных средств довольно значительный в структуре баланса на начало года и составляет 73,9%; к концу периода произошло значительное уменьшение их доли до 66,5%. Причиной такого снижения доли собственных средств явился рост кредиторской задолженности с 2922 тыс. руб. до 4372 тыс. руб. или на 49,6% и как следствие увеличение ее доли в валюте баланса на 1,5%. Также значительное влияние на снижение доли собственных средств оказало появление к концу периода такой статьи как "Долгосрочные обязательства", которые к концу отчетного периода стала равна 4961 руб. и составила 6,5% к валюте баланса. Данную направленность увеличения заемных средств, даже при не уменьшаемой стоимости собственных средств, нужно назвать негативной.
Одной из самых "больных" статей в ООО "Альфа-Пласт" является кредиторская задолженность. Наибольший вес в ней имеет задолженность поставщикам и подрядчикам (33,2% от суммы кредиторской задолженности) по неоплаченным в срок расчетным документам, и не отгруженной продукции в счет полученных авансов. Это свидетельствует о финансовых затруднениях.
Таким образом, на основании проведенного обзора баланса ООО "Альфа-Пласт" за 2007 года, можно сделать вывод о неудовлетворительной работе предприятия и росте больных статей в 2007 году. В связи с этим необходимо провести расчет и оценку основных коэффициентов характеризующих финансовое состояние ООО "Альфа-Пласт".
Одним из основных направлений программы реформирования ООО "Альфа-Пласт" является анализ положения предприятия на рынке, и выработка стратегии развития предприятия. Однако, в условиях кризисного финансового положения, исследуемой организации необходимо разработать более эффективную методику анализа, основные компоненты которой рекомендуется представить в виде:
чтения отчетности - изучение абсолютных показателей бухгалтерской отчетности, сравнение их с плановыми показателями;
горизонтальный анализ - сравнение показателей бухгалтерской отчетности с показателями предыдущих периодов;
вертикальный анализ - выявление удельного веса отдельных статей отчетности в общем итоговом показателе и последующем сравнении результата с данными предыдущего периода;
трендовый анализ - расчет относительных отклонений показателей отчетности за ряд лет от уровня базисного года;
расчет финансовых коэффициентов - показатели ликвидности, финансовой устойчивости, рентабельности, характеристики структуры имущества, источников и состояния оборотных средств и т.д.
По сути, финансовый анализ есть одна из форм управленческого учета, который в международной практике существует параллельно с бухгалтерским. Сложность сегодняшней ситуации в ООО "Альфа-Пласт" состоит в том, что на предприятии работники бухгалтерской службы не владеют методами финансового анализа, а специалисты ими владеющие, включая и руководство, как правило, не умеют читать документы синтетического и аналитического бухгалтерского учета.
В связи с этим, данному предприятию необходимо выделить службу, или группу, занимающуюся анализом финансово-экономического состояния. В то же время следует помнить и о том, что данное мероприятие приведет к увеличению себестоимости продукции, за счет увеличения численности управленческого персонала, что недопустимо. Поэтому наилучшим решением данной проблемы будет создание отдела маркетинга и экономики, основной задачей которого является поиск путей и решений по максимизации прибыли предприятия. Прибыль является конечным результатом и целью, к которой организация стремится в процессе осуществления финансово-хозяйственной деятельности; ее максимальное значение при всей совокупности существующих в настоящее время и в настоящем месте условий - показатель отличной деловой активности персонала предприятия, интуиции и таланта управления у руководства.
Основными путями максимизации прибыли предприятия, на наш взгляд, являются следующие мероприятия:
разработка краткосрочной, среднесрочной и долгосрочной стратегии предприятия в области экономического состояния, направленного на реализацию рациональной хозяйственной деятельности, выявления и использование как внутренних, так и внешних резервов производства;
исследование потребительских свойств производимой продукции и предъявление к ней покупательских требований; исследование факторов, определяющих структуру и динамику потребительского спроса на продукцию предприятия и разработка планов выпускаемой продукции с учетом экономической целесообразности;
организация рекламы и стимулирование сбыта продукции;
организация комплексного экономического анализа деятельности предприятия по эффективному использованию производственных мощностей, материальных и трудовых ресурсов, повышению рентабельности производства, обеспечению анализа учета движения денежных и основных средств, товарно-материальных ценностей;
определение и расчет оптовых и розничных цен на реализуемую продукцию и внутризаводских расчетных цен;
разработка прогнозов и предложений наиболее прогрессивных направлений развития предприятия, номенклатуры и ассортимента продукции, исследование и внедрение новых разработок в области технологии производства продукции с учетом ее потребительской необходимости, конкурентоспособности, дизайнерского оформления и передачи потребителю;
разработка, исходя из задач предприятия, планов по реализации, производству, рекламе и координирование связанной с данными задачами деятельности отделов предприятия на товарных рынках;
планирование номенклатуры продукции и услуг предприятия, а именно, осуществление отбора и разработка совместно с заинтересованными отделами рекомендации по производству и сбыту конкурентоспособной продукции и оказанию перспективных коммерческих услуг.
В настоящий момент анализируемое предприятие располагает необходимыми материальными и трудовыми ресурсами. Финансовые ресурсы появятся, если предприятие предпримет ряд мер по улучшению управления оборотным капиталом, а именно: ускорение оборачиваемости готовой продукции (мероприятия в области сбыта продукции), сокращение дебиторской задолженности (возвращение средств в оборот), материальных запасов.
Для инвестирования в наиболее выгодные проекты возможно использовать кредиты банков. Но для этого надо улучшить показатель абсолютной платежеспособности, то есть внести изменения в процесс управления денежными средствами.
Одним из способов управления кредиторской задолженностью предприятия является процесс ее реструктуризации. Данный метод позволяет "растянуть" во времени процесс оплаты долговых обязательств предприятия, что является немаловажным фактором сохранения предприятием относительной устойчивости в кризисных условиях функционирования. На анализируемом предприятии ООО "Альфа-Пласт" уже в настоящее время наблюдается проведение мероприятий, связанных именно с данным направлением стабилизации финансового состояния. На предприятии имеет место реструктуризация кредиторской задолженности по обязательным платежам в бюджет и внебюджетные фонды. Основой этому является заявление предприятия о предоставлении права на реструктуризацию задолженности по начисленным пеням и штрафам, налогам и сборам. В настоящее время на предприятии имеется график погашения вышеперечисленной задолженности, выполнение которого является строго обязательным и отслеживается руководством организации
Для того чтобы научиться управлять процессом изменения дебиторской задолженностью необходимо:
Контролировать состояние расчетов с покупателями и отсроченным (просроченным) платежам. Здесь большое значение имеет отбор потенциальных покупателей и определение условий оплаты товаров, предусматриваемых в контрактах.
Отбор осуществляется с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень финансовой устойчивости, экономические и финансовые условия предприятия-покупателя (затоваренность, степень нуждаемости в денежной наличности и т.д.).